- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 資金循環統計(2026年4-6月期)
- 目次
資金過不足:家計は余剰に復帰、企業の資金余剰は高水準
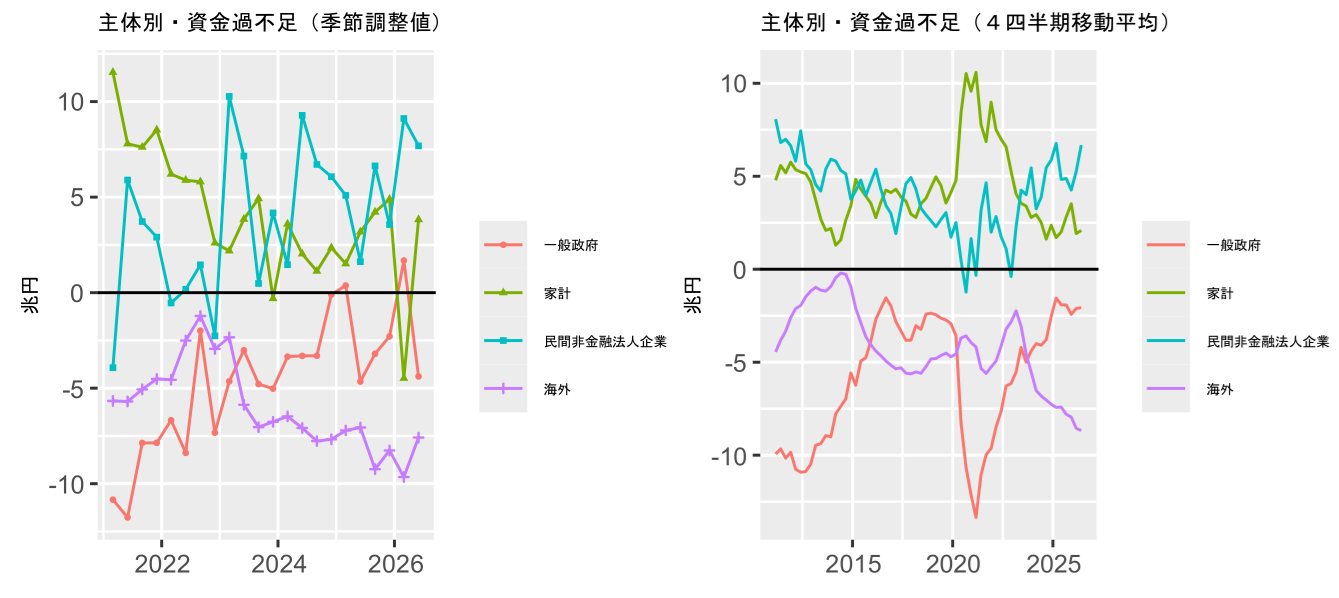
日本銀行から、季節調整値で経済主体別の資金過不足をみると、家計は1-3月期の▲4.5兆円から4-6月期には+3.8兆円へと資金余剰に復帰した。民間非金融法人企業の資金余剰は+9.1兆円から+7.7兆円へ縮小したものの、なお高水準である。一般政府は+1.7兆円から▲4.4兆円へ資金不足に転じ、海外部門の資金不足は▲9.7兆円から▲7.6兆円へ縮小した。4四半期移動平均で均してみると、家計の資金余剰は+1.9兆円から+2.1兆円、民間非金融法人企業は+5.3兆円から+6.7兆円へ拡大した。一方、一般政府の資金不足は▲2.1兆円で横ばい、海外部門は▲8.6兆円から▲8.7兆円へ小幅に拡大した。「家計・企業が資金余剰、政府・海外が資金不足」という大きな構図は不変である。
1-3月期に季節調整値で目立った家計と企業の急変は4-6月期に反転しており、前期の動きには季節調整上の振れも相応に含まれていたとみられる。一方、均してみた企業の資金余剰は拡大している。企業の設備投資は緩やかな回復傾向にあるとみるが、利益・キャッシュフローの積み上がりに対して国内投資の伸びがなお限られており、資金余剰が対外投資や金融資産の取得に向かう構図が続いている。
家計:金融資産は2,519兆円、じわりと広がる国債フロー
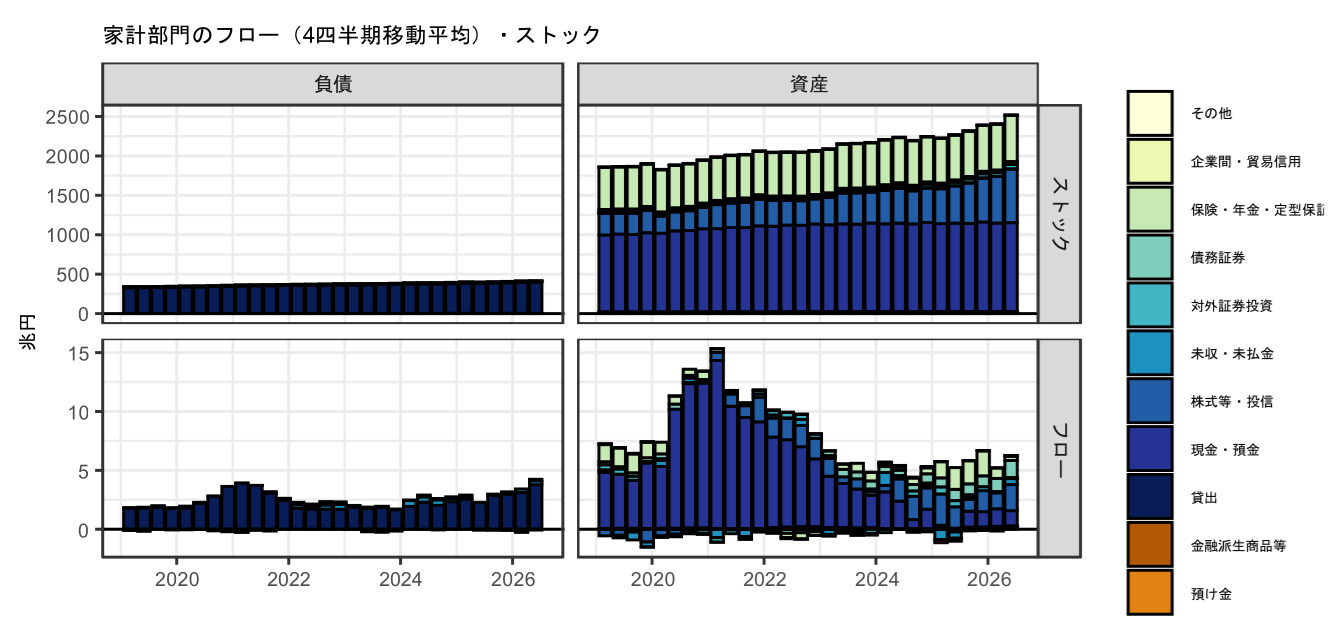
家計の資産側フローを4四半期移動平均でみると、4-6月期は+6.3兆円と、1-3月期の+5.1兆円から拡大した。内訳は、現預金が+1.3兆円、株式等・投資信託受益証券が+2.2兆円、債務証券が+1.5兆円、保険・年金・定型保証が+0.4兆円である。株式等・投資信託受益証券のうち投資信託は+3.4兆円と、引き続き大きな資金流入が続いている。新NISAの定着などを背景に、投資信託を通じた家計のリスク資産投資は着実に続いている。また、国債・財投債への資金流入は+1.3兆円と、金利のある環境の下で債券投資の裾野もじわりと広がっている。
6月末の家計金融資産残高は2,519.1兆円となり、3月末の2,406.3兆円から112.8兆円増加して過去最高を更新した。前年同期比では250.6兆円の増加である。内訳をみると、株式等・投資信託受益証券が3月末比+88.9兆円、現預金が+5.9兆円、債務証券が+2.4兆円、保険・年金・定型保証が+6.6兆円となった。
株式等・投資信託受益証券の残高増加88.9兆円に対し、当期の資金流入は3.7兆円であった。差額の約85.1兆円は、6月末にかけて進んだ大幅な株高などによる評価益が中心である。家計資産2,500兆円突破の主因は価格上昇だが、投資信託への資金流入も続いており、「価格」と「数量」の双方が資産残高を押し上げている。
家計金融資産に占める現預金比率は3月末の46.8%から6月末には44.9%へ低下した。一方、「株式・投資信託・債券」の比率は26.0%から28.5%へ上昇した。株価上昇による寄与が大きい点には留意が必要だが、投資信託・債券への継続的な資金流入を踏まえれば、「貯蓄から投資へ」の動きはフロー面でも進展している。
負債側では、家計の民間金融機関からの借入が当期+4.5兆円となった。内訳をみると、住宅貸付が+1.2兆円であるのに対し、消費者信用は+2.8兆円と増加が目立つ。消費者信用残高は64.9兆円と前年同期から約11%増加した。カード利用代金など決済時期の影響も受ける系列だが、物価高の下で家計消費を信用供与が下支えしている可能性があり、金利上昇局面における家計の利払い負担と合わせて今後の動向が注目される。
企業:金融資産は過去最高、対外投資と借入の拡大が続く
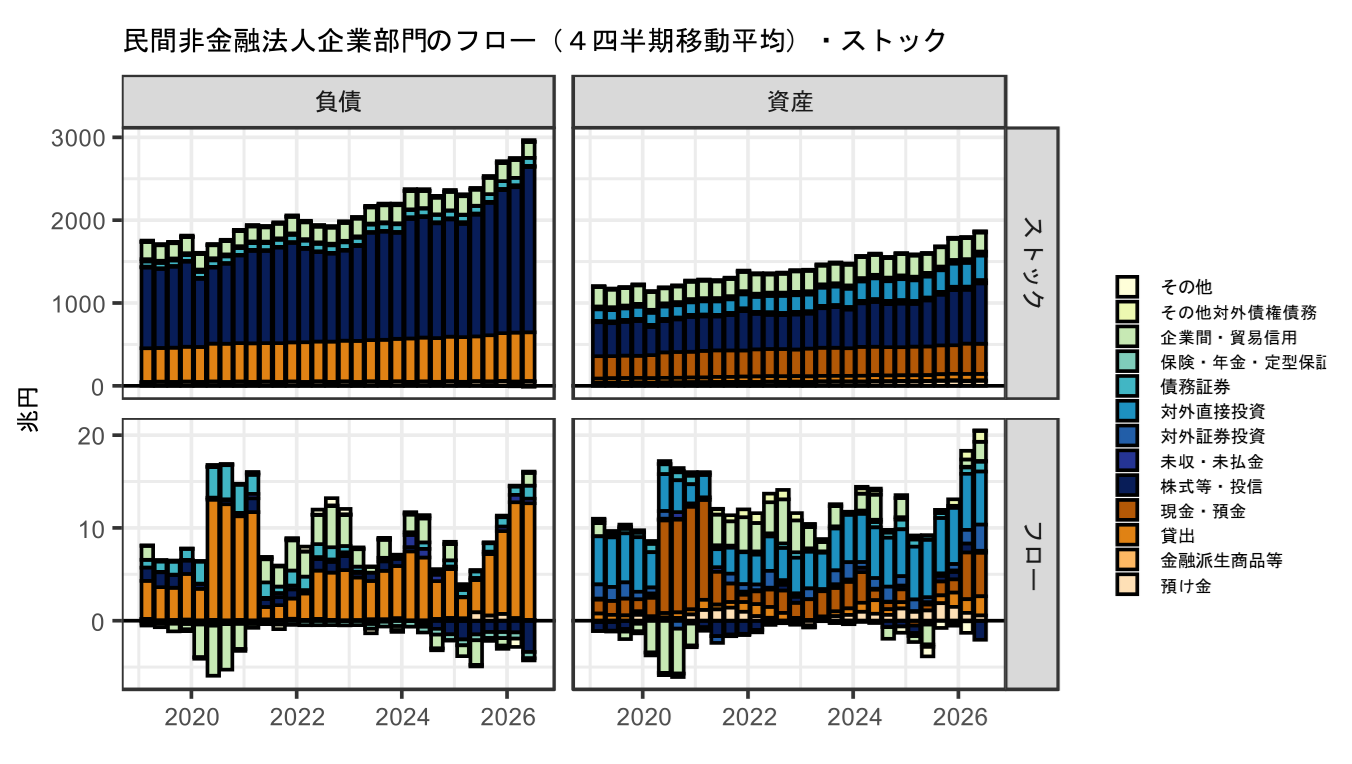
民間非金融法人企業の資産側フローを4四半期移動平均でみると、4-6月期は+18.5兆円と、1-3月期の+17.0兆円から拡大した。内訳では対外直接投資が+5.7兆円、現預金が+4.7兆円となった。企業の資金余剰が対外直接投資へ向かう構図は続いている。当期の原計数でも、対外直接投資が+6.5兆円、対外証券投資が+6.4兆円となり、海外向け投資の強さが確認できる。負債側では貸出が4四半期移動平均で+12.6兆円と、前期の+12.5兆円に続いて高水準だった。
企業の金融資産残高は6月末時点で1,865.8兆円となり、3月末の1,795.6兆円から70.2兆円増えて過去最高を更新した。株式等・投資信託受益証券が+78.3兆円、対外直接投資が+10.7兆円増加した一方、現預金は▲1.9兆円となった。当期の企業資産の増加も株高による評価益の寄与が大きいが、対外直接投資のフローは引き続き堅調である。
企業は大幅な資金余剰を維持しながら、借入による資金調達も増やしている。手元資金を単純に積み上げるだけでなく、海外投資や設備・運転資金需要に対応して資産・負債の両建てでバランスシートを拡大する動きが続いているとみられる。
政府:総債務GDP比は200%割れ、社会保障基金の黒字は続く
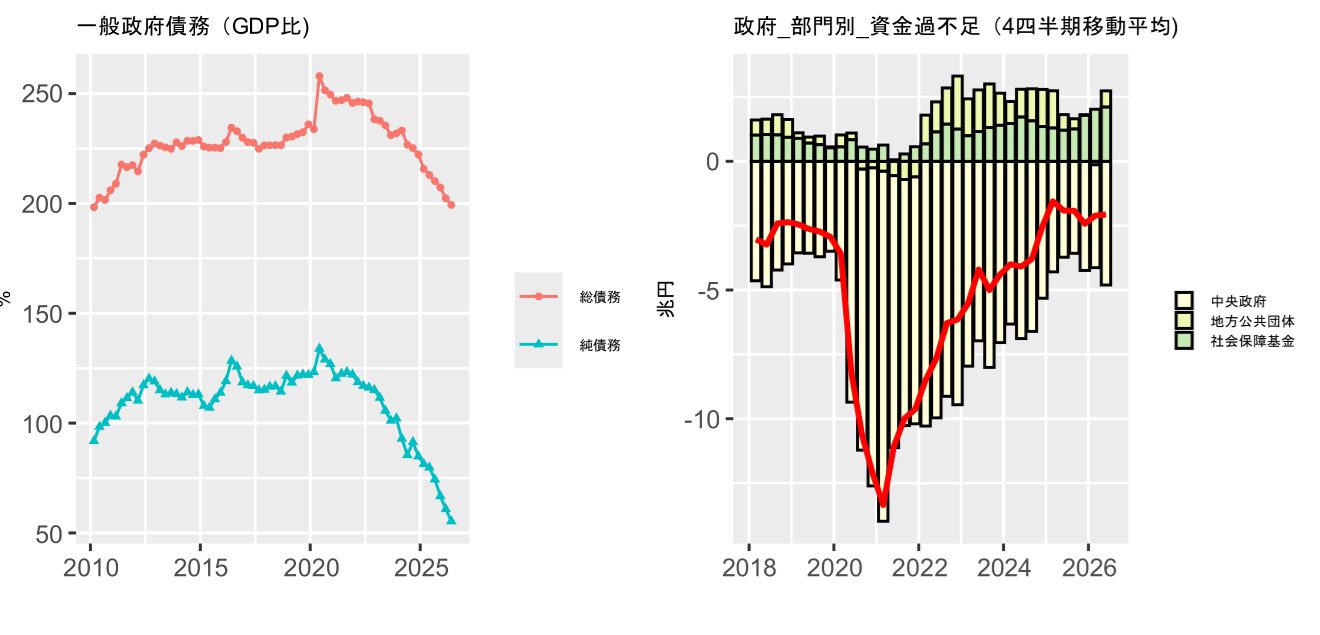
一般政府の債務残高GDP比は、2026年6月末に総債務が199.3%(3月末:202.3%)、純債務が55.3%(同60.9%)へ低下した。総債務GDP比が200%を下回るのは節目となる。一般政府の金融負債残高が3月末から約4.6兆円減少したことに加え、名目GDPの増加が分母を押し上げた。純債務比率の低下幅が大きい背景には、円安・株高などを受けた政府部門の金融資産価値の上昇もある。
一般政府の4四半期移動平均の資金不足は▲2.1兆円と前期から横ばいである。政府部門の内訳では、社会保障基金の資金余剰は4-6月期に+1.1兆円、4四半期移動平均で+2.1兆円となった。賃金上昇に伴う社会保険料収入の増加や年金のマクロ経済スライドが、引き続き社会保障基金の黒字を支えているとみられる。
公的年金の運用には株高を受けたリバランスも表れている。公的年金は当期、株式等・投資信託受益証券を▲3.0兆円、対外証券投資を▲2.3兆円売却する一方、債務証券を+6.8兆円取得した。公的年金の金融資産残高は株高・円安による評価益を中心に3月末の401兆円から6月末の430兆円へ増加した。リスク資産の価格上昇に伴って比率が高まった株式・外債を売却し、国内債券を買い増すリバランスが行われたとみられる。
日銀:国債保有比率は10四半期連続で低下、家計の受け皿機能は拡大
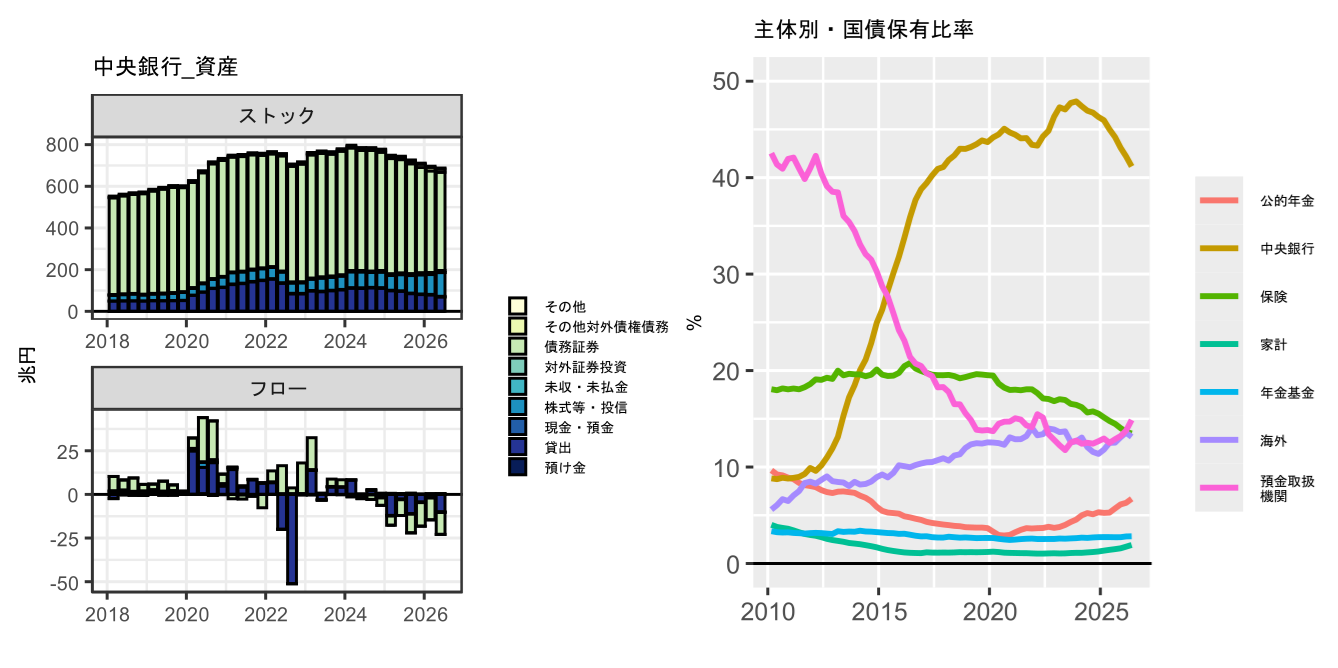
中央銀行(日銀)の金融資産残高は6月末に687.7兆円と、3月末の696.1兆円から減少した。当期の資産側フローは▲22.4兆円で、貸出が▲10.1兆円、国債・財投債が▲12.0兆円となった。日銀による国債買い入れの減額や各種資金供給の縮小を背景に、バランスシートの正常化が進んでいる。
中央銀行の国債保有比率(国庫短期証券+国債・財投債)は、3月末の42.21%から6月末には41.16%へ低下し、10四半期連続の低下となった。「国債・財投債」のみに絞った比率も47.88%から46.70%へ低下した。日銀の保有シェア低下に伴い、国債の保有主体は金融機関、年金、家計などへ徐々に分散している。
なかでも預金取扱機関の国債保有額は3月末の158兆円から6月末には170兆円へ増加し、保有比率は13.8%から14.9%へ上昇した。銀行等は当期、現預金を▲16.8兆円減らす一方、債務証券を+17.9兆円取得している。日銀当座預金など流動性資産から債券へ資金を振り向ける動きが鮮明である。金利のある世界への移行と日銀のバランスシート縮小が、銀行の資産構成を変えつつある。
公的年金の国債保有比率も6.29%から6.71%へ上昇した。他方、海外部門は13.6%から13.1%、保険は13.7%から13.5%へ低下した。日銀の国債保有縮小を、まず銀行と公的年金が吸収する構図となっている。
家計の国債・財投債残高は3月末の20.0兆円から6月末には21.9兆円へ増加した。国庫短期証券を含む国債全体に占める家計の比率も1.74%から1.92%へ上昇した。水準はなお低いものの、金利上昇と個人向け国債への関心の高まりを背景に、家計が国債の安定消化先として存在感を増しつつある。日銀の保有比率低下が続く中、家計を含む民間部門への保有移転がどの程度円滑に進むかが今後の焦点となる。
星野 卓也
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 星野 卓也
ほしの たくや
-
経済調査部 主席エコノミスト
担当: 日本経済、財政、社会保障、労働諸制度の分析、予測