- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 都区部版・消費者物価のコア指標(2026/08)
- Economic Trends
-
2026.08.28
日本経済
金融政策・日銀
物価
都区部版・消費者物価のコア指標(2026/08)
~加速、利上げ早期化を後押しへ~
星野 卓也
加速:利上げ早期化判断を後押し
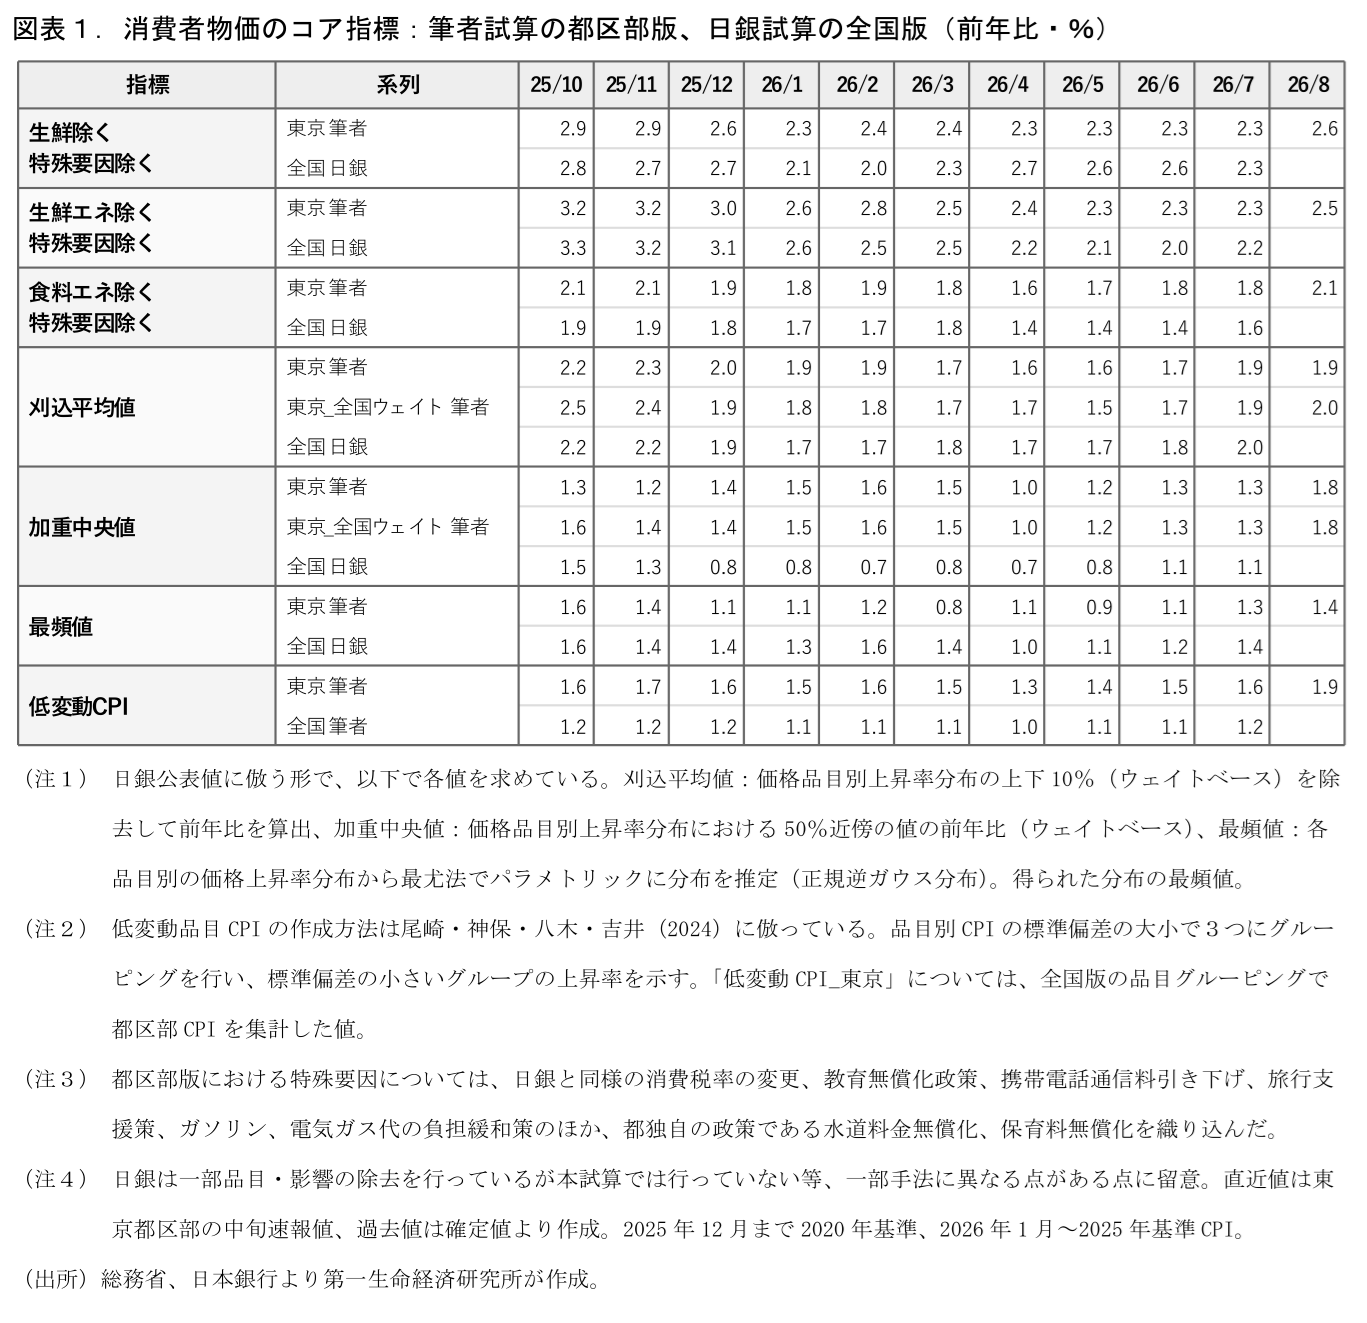
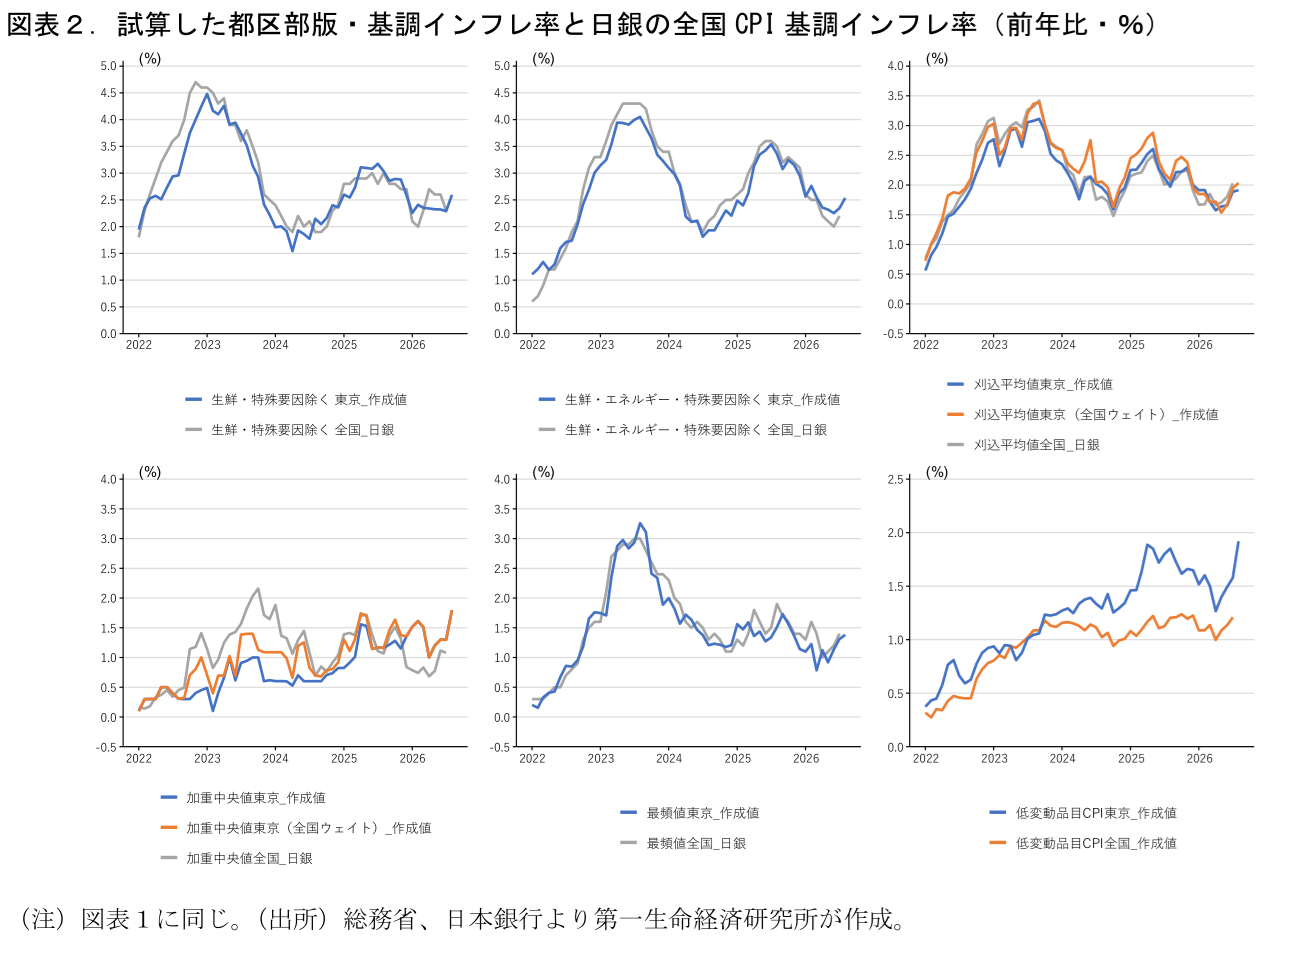
本日公表された8月の東京都区部CPIを用いて、日銀が全国CPIを用いて試算している「消費者物価のコア指標」等に準拠する形で、①エネルギー補助金等の政策要因を除いた「特殊要因除く系列」、②東京都区部版の刈込平均、加重中央、最頻値、③日銀が賃金から物価への波及度合いを分析する際に利用した「低変動品目CPI」について計算した。なお、総務省CPIが2020年基準から2025年基準へ改定されている点を反映しているⅰ。
計算値をみると、生鮮・特殊要因除くは7月:+2.3%→8月:+2.6%、生鮮エネ・特殊要因除くは7月:+2.3%→8月:+2.5%、食料エネ特殊要因除くは7月:+1.8%→8月:+2.1%、刈込平均値(全国ウェイト換算)は7月:+1.9%→8月:+2.0%、加重中央値(全国ウェイト換算)は7月:+1.3%→8月:+1.8%、最頻値は7月:+1.3%→8月:+1.4%となった。また、全国版の低変動品目CPIは6月:+1.1%→7月:+1.2%、都区部では7月:+1.6%→8月:+1.9%となった(以上、いずれも前年比)。
8月の数字は特殊要因除く系の指標が+0.2%~+0.3ポイント拡大している点に加え、刈込平均、低変動品目CPIの上昇幅も拡大した。物価の基調の強さをうかがわせる内容である。なお、加重中央値の急加速はウェイトの大きさから実質的に動向を左右している「持家の帰属家賃」(+1.3%→+1.9%)の影響が大きく、全国ベースではこれほどの加速にはならない見込みである(都区部家賃の上昇が全国に比べて急)。しかし、それを差し引いても多くの基調的物価指標の加速がみられる点に変わりはなさそうだ。日銀の早期利上げをサポートする内容とみて良いだろう。
(参考文献)
星野(2023)「東京都区部版・日銀基調的インフレ率の試算」第一生命経済研究所 Economic Trends
星野(2024)「日銀の「第二の力」指標を再現してみた」第一生命経済研究所 Economic Trends
川本・中浜・法眼(2015)「消費者物価コア指標とその特性 — 景気変動との関係を中心に —」日銀レビュー・シリーズ、15-J-11
白塚(2015)「消費者物価コア指標のパフォーマンスについて」日銀レビュー・シリーズ、15-J-12
尾崎・神保・八木・吉井(2024)「賃金・物価の相互連関を巡る最近の状況について」日銀レビュー 2024-J-2
ⅰ ここでは詳細の議論は省くが、基準改定による本稿指数への影響はいずれも軽微と判断している。
星野 卓也
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 星野 卓也
ほしの たくや
-
経済調査部 主席エコノミスト
担当: 日本経済、財政、社会保障、労働諸制度の分析、予測
執筆者の最近のレポート
関連テーマのレポート
-
実質賃金はプラス継続も、先行きは再び下振れリスク(26年8月毎月勤労統計) ~所定内給与は着実に増加で賃金の基調はなお良好。物価上昇が懸念材料~
日本経済
新家 義貴
-
節約志向はどこに顕れているのか? ~インフレ転換で変わる日本の家計①~
日本経済
星野 卓也
-
消費者物価指数(東京都区部・2026年9月) ~特殊要因を除いても強い。財を中心に物価上昇圧力強まる~
日本経済
新家 義貴
-
都区部版・消費者物価のコア指標(2026/09) ~全指標が加速~
日本経済
星野 卓也
-
企業部門の堅調さを再確認(日銀短観・9月調査) ~物価見通しの追加的な上振れはみられずも、インフレ警戒は継続~
日本経済
新家 義貴