- HOME
- レポート一覧
- ビジネス環境レポート
- 【1分解説】iDeCoの拠出限度額・加入可能年齢の引き上げとは?
- 1分でわかるトレンド解説
-
2026.11.13
NISA・iDeCo
資産形成
社会保障・保険・年金
高齢化
年金制度
資産形成・資産運用
【1分解説】iDeCoの拠出限度額・加入可能年齢の引き上げとは?
谷口 智明
iDeCo(個人型確定拠出年金)の拠出限度額・加入可能年齢の引き上げとは、老後資金を積み立てる金額や期間の選択肢を広げる改正で、2026年12月1日に施行されます。iDeCoは公的年金に上乗せする私的年金で、掛金を自ら運用し、原則60歳以降に年金や一時金で受け取ります。掛金全額が所得控除となり、運用益は非課税です。受取時は課税対象ですが、受取方法に応じた控除があります。
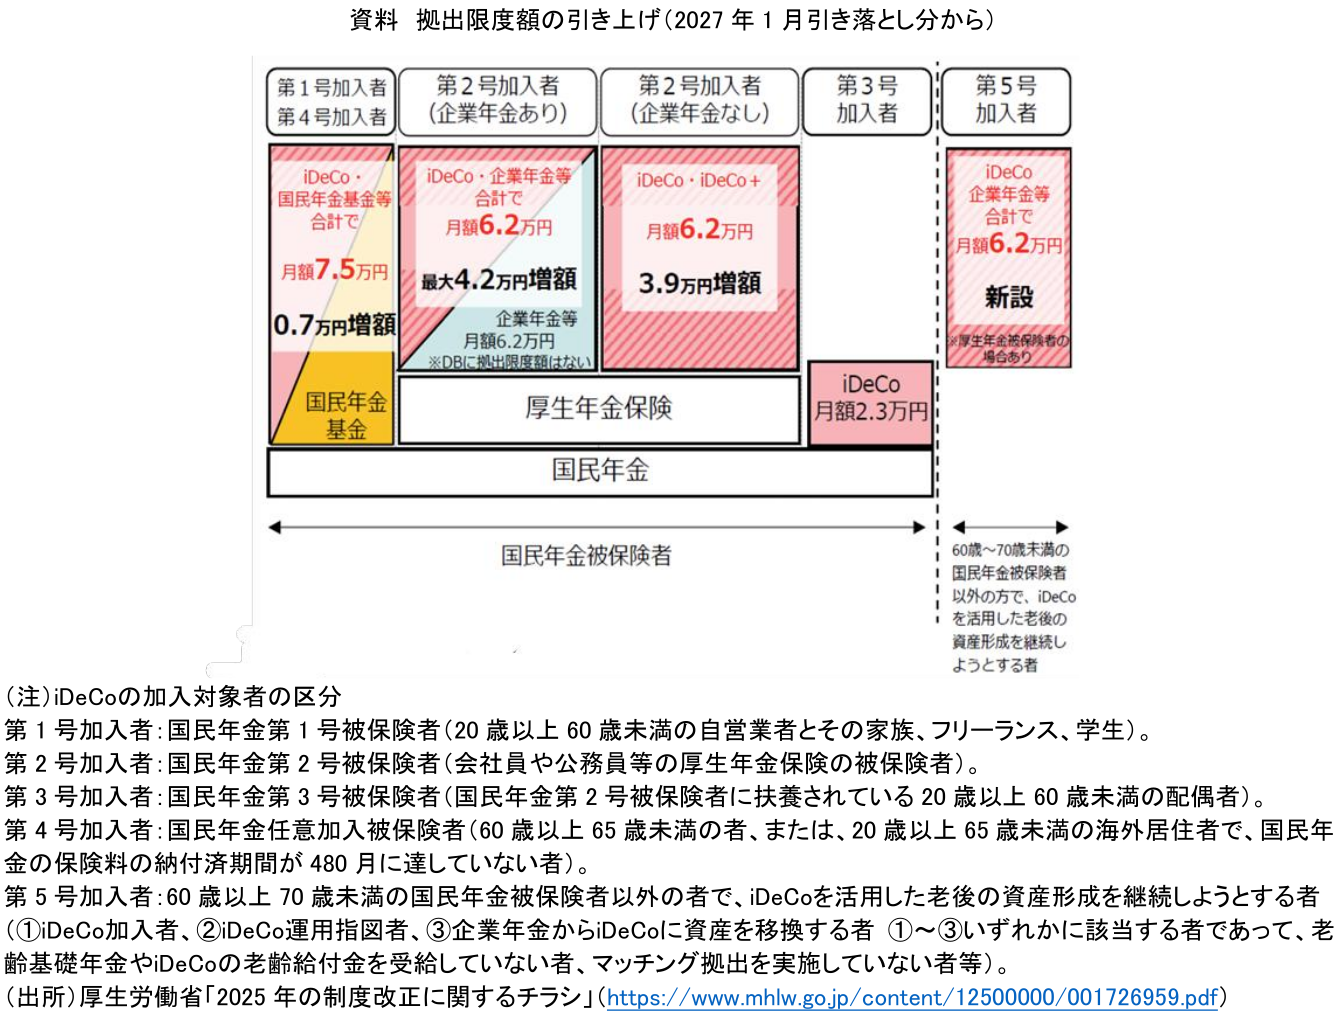
掛金の月額上限は、企業年金がない会社員で2.3万円から6.2万円へ引き上げられます。企業年金がある場合、2万円の上限が撤廃され、6.2万円から企業年金の掛金相当額等を差し引いた額まで拠出できます。自営業者等も国民年金基金等との合計で6.8万円から7.5万円に増えます(資料)。
現在の加入対象は原則65歳未満の国民年金被保険者ですが、改正後は被保険者でない60歳以上70歳未満の人にも広がります。具体的には、iDeCo加入者や運用指図者(運用のみ行う人)、企業年金からiDeCoに資産を移換する人が対象です。なお、2029年11月末までは、これらに該当しない人も条件付きで加入できます。いずれの場合も老齢基礎年金やiDeCoの老齢給付金を受給しておらず、企業型DCのマッチング拠出を実施していないことが条件です。
制度改正で老後の備えを手厚くできる一方、NISA(少額投資非課税制度)と異なり原則60歳まで資金を引き出せないため、生活資金とのバランスを踏まえた活用が大切です。
この解説は2026年11月時点の情報に基づいたものです。
谷口 智明
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。
- 谷口 智明
たにぐち ともあき
-
資産運用調査部 フェロー
専⾨分野: 社会保障、資産形成・運用