- My Opinion
-
2026.09.18
NISA・iDeCo
資産形成
資産形成・資産運用
米国401(k)は投資一任をどう組み込んだのか
~制度の歴史から日本への示唆を考える~
奥田 宏二
- 要旨
-
- 政府は2026年7月の「成長投資を促進するための金融戦略―資産運用立国のアップグレード―」で、確定拠出年金(DC)でのロボアドバイザーサービス(投資一任契約)の取扱いを整理する方針を示した。本稿では、米国の401(k)で専門家に運用を一任する仕組みがどのように組み込まれてきたのか、歴史的な背景を確認し、日本のDCへの示唆を考える。
- 米国では、401(k)が加入者自身で商品を選ぶ制度として普及した一方、1990年代には加入者が専門家を選び、運用を一任する方法も実装された。加入者が増えるにつれ、自分で投資判断を行うことを望まない人や、運用先を選ばない人にも対応できる仕組みが求められるようになった。
- 自動加入や適格デフォルト投資先(QDIA)が整備され、加入者に求める行動や判断は段階的に減っていった。専門家に運用を一任する場合には、専門家が受託者責任を負う。QDIAでは、一定の要件を満たせば事業主側の責任が限定される。個人に求める判断を減らすとともに、誰が何について責任を負うのかを明確にしてきた。
- 日本のDCも制度開始から四半世紀が経過し、加入者と資産は大きく増えた。どのように運用するか加入者自身が決めることを基本としつつ、判断を専門家に任せたい人も含め、多様な人が適切な運用につながる仕組みを整える必要性は、制度の普及とともに高まる。投資一任の取扱いも、その観点から考える必要があるのではないだろうか。
- 目次
1. はじめに
政府は2026年7月の「成長投資を促進するための金融戦略―資産運用立国のアップグレード―」で、確定拠出年金(DC)における投資一任契約(以下、投資一任)の取扱いを整理する方針を示した。前稿「確定拠出年金に『ロボアド』は導入できるのか~制度設計に向けた論点~」では、投資一任を導入する場合の制度上の論点を整理した。現行のDC法は、加入者本人が「自己の責任において運用の指図を行う」ことを基本的な枠組みとしており、投資一任の活用は認められていない。
前稿で触れたとおり、日本のDCを制度設計する際に参考とされたのは401(k)だ。その米国では、加入者が専門家に運用を一任できる。日本で投資一任を検討するうえで、米国は重要な先行事例になる。本稿では、401(k)の成り立ちから、投資一任がどのように制度に組み込まれてきたのか、その歴史的背景をみていく。最後に日本のDCとの違いを整理し、投資一任を考える際の論点を検討する。
2. 401(k)の成り立ちと発展
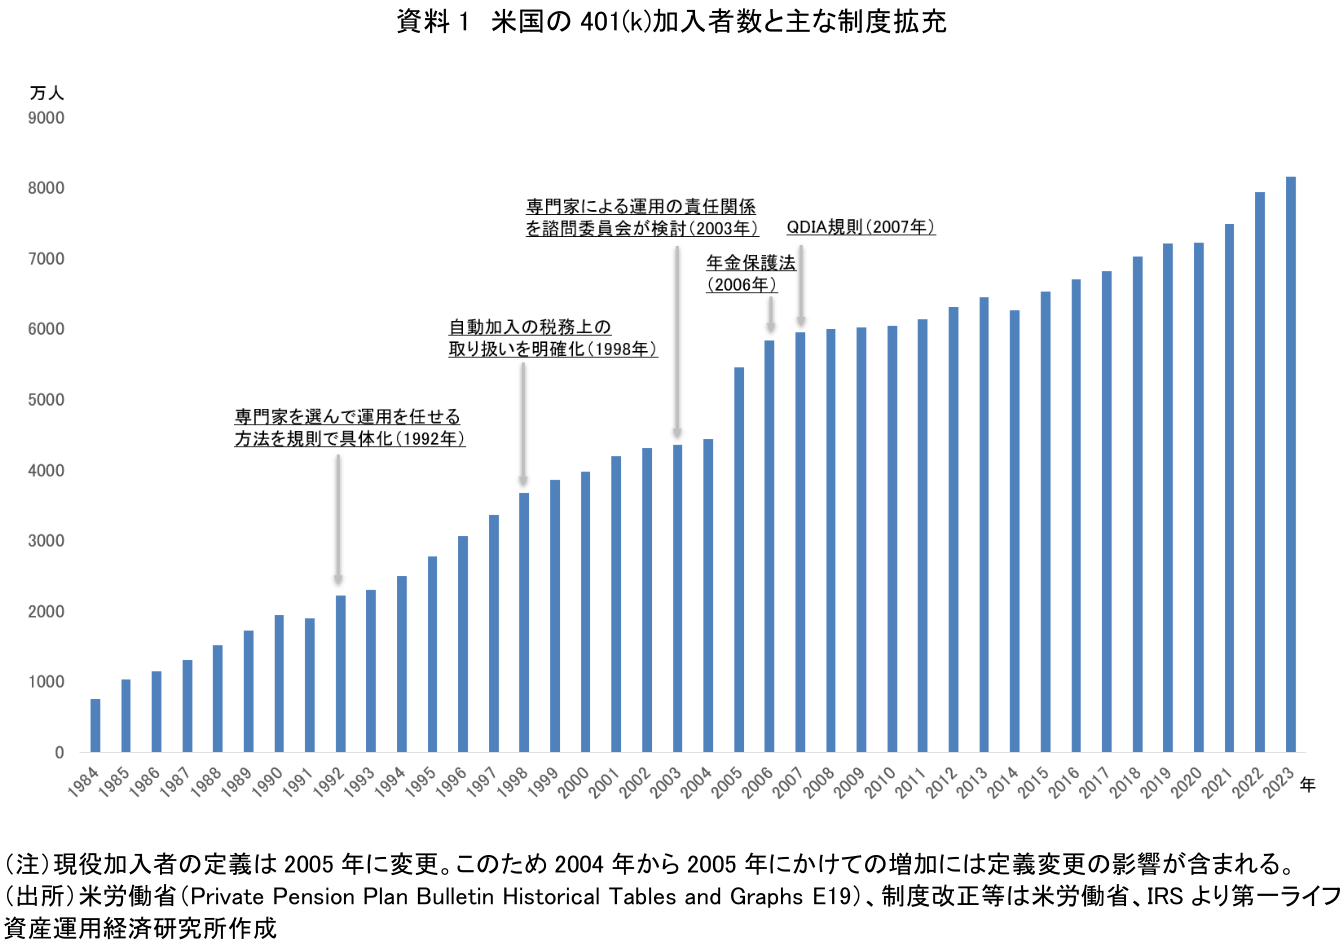
401(k)は1978年に誕生し、1981年に拠出時の非課税措置が明確になったことで徐々に普及が進んだ。当初、事業主が用意した複数の運用先から、加入者自身が商品を選ぶ方式が主だった。この点は、いまの日本のDCと共通する。
その後、加入者自身が商品を選ぶ方法に加え、専門家に運用を一任する方法も実装されていった。米労働省が1992年に定めた規則は、事業主側が指定した運用者に加入者が自身の運用を任せる方法を示した。加入者が運用の一任を決めれば、その後の商品選択や資産配分は加入者のリスク許容度などを踏まえ、運用者が判断する。1992年の時点で、「自分で商品を選ぶ」方法と「専門家を選んで任せる」方法の両方が示されていたことになる。ただ、この時点でも加入者が商品を選ぶ方法が一般的だった。
加入者が増えるにつれ、誰もが自分で適切な商品を選べるわけではないという問題が浮上してきた。すでに制度としては専門家に運用を任せることができたものの、事業主側が専門家を選んで加入者に提示すると、その後の運用判断についても責任を問われるのではないかとの懸念があり、提供しづらかった。こうしたなか、米労働省の諮問委員会は2003年、専門家運用を取り上げ、責任関係をより明確にすることなどを労働省に求めた(注1)。これは一定の要件を満たす場合に事業主側の責任を限定する仕組みの整備へとつながっていく。
3. 加入者自身が専門家に運用を任せる仕組み
401(k)の運営や資産運用に関する責任は、1974年に成立したERISA(従業員退職所得保障法)によって規定されている。ERISAは企業年金の運営に関わる者に受託者責任を課す一方、年金資産の運用権限を一定の要件を満たす投資運用者に委ねることも認めている。投資運用者は、任された運用判断について受託者責任を負う(注2)。
こうした整理があり、401(k)では事業主側が提示した専門家を加入者が選び、運用を任せる仕組みを利用できる。事業主側、加入者、指定投資運用者(専門家)がそれぞれ異なる判断を担い、その判断に応じて責任や負担も分かれる(資料2)。
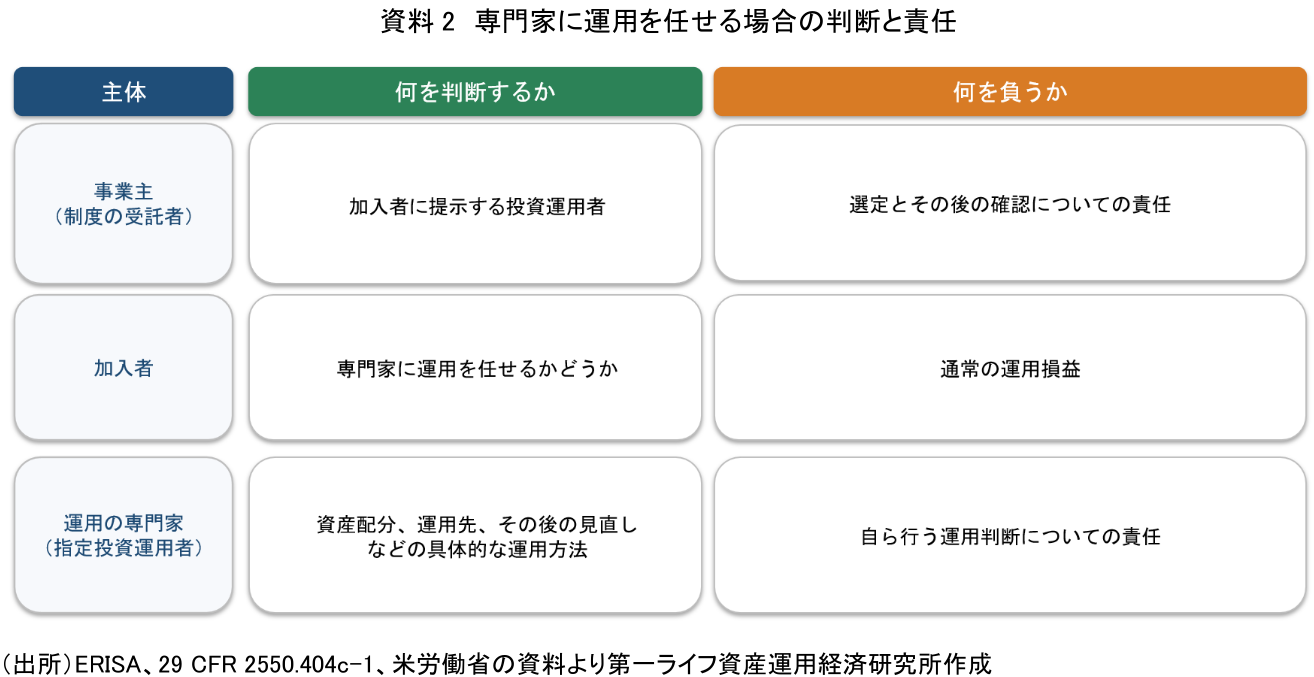
事業主側が判断するのは、加入者にどの専門家を提示するかだ。選定には慎重さが求められ、提供し続けることが適切かを確認する責任を負う。加入者が判断するのは、その専門家に自分の口座の運用を任せるかどうかだ。専門家は、任された口座の商品選択や資産配分、その後の見直しを判断する。その運用判断についてERISA上の受託者責任を負い、義務に反する運用によって損失を生じさせた場合には、その損失について責任を負うことがある。判断と責任を明確にし、加入者が自らの意思で運用を専門家に任せる仕組みが整えられている。
4. 加入者が選ばなかった場合の専門家による運用
これまでみてきたのは、401(k)の加入者が自らの意思で専門家に運用を一任する仕組みが整えられてきた経緯だ。次の課題として、加入資格のある従業員をあらかじめ加入させ、本人が取りやめない限り給与の一定割合を掛金として拠出する自動加入により、加入はしたものの運用先を選ばない人への対応が浮上した。
米内国歳入庁が1998年に税務上の取扱いを示したことで広がった自動加入は、401(k)の加入率を大きく引き上げた。米国の大企業1社を対象とした研究では、本人が申し込む方式から自動加入に切り替えたところ、入社後3~15か月の従業員の加入率は37%から86%へ上昇した(注3)。
ただ、自ら加入を申し込まなかった人は、運用先についても事業主が初期設定したものをそのまま利用する傾向が強かった。三つの大企業を調べた研究では、自動加入となった加入者の約8割が初期設定された掛金率と運用先を利用し、3年後にも約半数がそのままだった(注4)。
課題となったのが、初期設定として何を選ぶか、そしてその判断について誰が責任を負うかであった。事業主側には、初期設定した運用で損失が生じた場合の責任への懸念があり、元本の安定性を重視した商品が選ばれる傾向があった。しかし、長期の資産形成を考えると、元本の安定性を重視した商品は物価上昇に弱く、実質的な資産価値が目減りするおそれがある。何も選ばない加入者にも長期運用に適した選択肢を用意し、その選択について事業主側の責任を整理する必要が高まった。
2006年の年金保護法と、それを受けて米労働省が2007年に定めた適格デフォルト投資先(QDIA)の規則は、この問題に対応したものだ。QDIAは、加入者が運用先を選ばなかった場合に使われる初期設定の運用先で、事業主側があらかじめ定めておく。実際の手続きを確認すると、加入者にはまず、自ら運用先を選ぶ機会が与えられる。選ばなかった場合には、QDIAが運用先になることなどが事前に通知される。それでも加入者が運用先を指図しなかった場合、その人の資金はQDIAで運用される。一定の要件を満たせば、責任関係の上では加入者自身が運用先を選んだ場合と同様に扱われ、運用による損失について事業主側の責任が限定される。加入者はその後も、自ら別の運用先を選ぶことができる(注5)。
QDIAとして長期的に利用できる主な運用方法には、退職時期などに応じて資産配分を変えるターゲット・デート・ファンド、バランスファンド、そして専門家が加入者ごとに資産配分を決める投資運用サービス(投資一任)がある。前稿で触れたマネージドアカウントは、この投資運用サービスの一例だ。
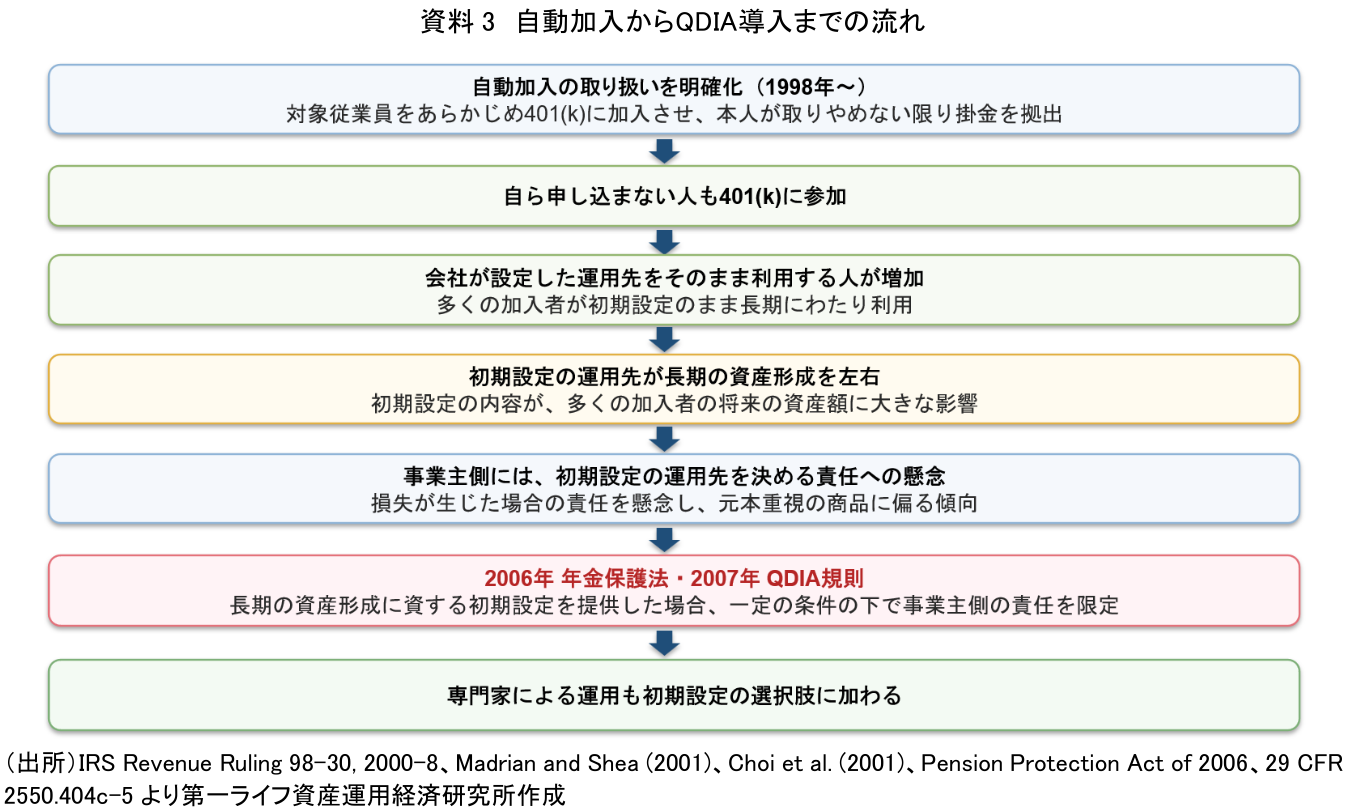
自動加入によって401(k)に加入する際に必要な行動が減り、QDIAによって判断の負担も減った。加入者の増加によって生じた新たな課題に対応し、より多くの加入者を長期の資産形成に適した運用につなげる仕組みを整えてきた歴史と言えよう。
5. 日本のDCとの違い
米国では、401(k)の利用者が増えるにつれ、自ら加入しない人、運用先を選ばない人、自分で投資判断を行うことを望まない人など、さまざまな加入者への対応が課題になった。専門家への一任、自動加入、QDIAといった仕組みは、こうした普及の過程で生じた課題に対応する形で加わってきた。
日本の企業型DCは2001年に始まり、約10年後の2011年3月末でも加入者数は約371万人だった。米国で専門家運用や自動加入、初期設定の運用先が大きな課題となっていた2000年代、日本ではDCを利用する人がまだ限られていた。こうした普及度合いの差は、自分で運用判断を行うことが難しい人への対応が制度上の課題として表面化する時期にも影響した可能性がある。実際、日本では、加入者が運用先を選ばない場合に備える「指定運用方法」が制度として導入されたのは2018年だ。
もっとも、日本のDCでもターゲット・デート・ファンドやバランスファンドは投資信託として選択できる。米国でも、QDIAとして実際に最も利用されているのはターゲット・デート・ファンドだ。商品内部の資産配分やリバランスを運用会社に任せるという点では、日米に共通する部分も少なくない。米国との違いが大きいのは、加入者ごとに専門家に任せられる判断の範囲だ。
日本のDCも制度開始から四半世紀が経過し、加入者と資産額は大きく増えている。これまでの制度改正では、加入対象の拡大や拠出限度額の見直しなど、制度を利用できる人や拠出できる金額を広げる取り組みが進んできた。普及が進んだ現在、加入後の運用をどう支えるかという論点の重要性は高まっている。
もう一つの変化がテクノロジーだ。投資一任自体は以前からあるが、ロボアドバイザーの登場によって、加入者ごとのリスク許容度に応じた資産配分やその後の見直しを、少額の資産でも幅広い利用者に提供しやすくなった。
投資一任をめぐる議論で新たに問われるのは、商品選択や商品間の資産配分まで専門家に任せる選択肢を加えるかという点になる。
6. DCと投資一任の論点
商品選択や資産配分まで専門家に任せる選択肢を加えるとすれば、決めるべきことは二つある。どの範囲まで任せられるようにするのか。そして、任された側と事業主側がそれぞれ何について責任を負うのか。米国では、加入者に求める判断を減らす仕組みを広げるとともに、誰が何について責任を負うのかを整理してきた。加入者が専門家に運用を任せる場合には、専門家が商品選択や資産配分を判断し、その判断について受託者責任を負う。事業主側には、加入者に提示する専門家を慎重に選び、その後も確認する責任が残る。QDIAでは、加入者が運用先を選ばなかった場合の事業主側の責任について、一定の要件の下でその範囲が整理されている。
現行のDC法では、第1条が個人による「自己の責任において運用の指図」を制度の基本的な枠組みとする。第25条は商品を選び、それぞれに充てる額を決めるところまでを本人の「運用の指図」としている(注6)。前稿では、第23条の「運用の方法」として投資一任を位置付け、加入者が投資一任サービスを選び、そこに充てる額を決める形で現行制度と接続する可能性を示した(注7)。
加入者自身が投資一任サービスを選ぶ仕組みであれば、本人が「運用の方法」を選び、配分額を決める現在の枠組みを活用する余地がある。一方、米国のQDIAのように、加入者が何も選ばない場合にもマネージドアカウントを利用できる仕組みまで広げると、第1条との関係を改めて整理する必要性が高まる。
加入者の知識や投資への関心、運用にかけられる時間はさまざまだ。加入者自身が決めることを基本としつつ、判断を専門家に任せたい人も含め、多様な人を適切な運用につなげる仕組みを整える必要性は、制度の普及とともに高まる。投資一任の取扱いも、その観点から考える必要があるのではないだろうか。
【注釈】
-
米労働省ERISA諮問委員会「確定拠出型年金における任意の専門家運用」(2003年11月7日、Q1、Q2、Q20、Recommendations)。
-
ERISA第402条(c)(3)、第3条(38)、29 CFR 2550.404c-1(d)(2)(iii)、同(f)(8).
-
Madrian, B. C. and D. F. Shea, “The Power of Suggestion: Inertia in 401(k) Participation and Savings Behavior,” Quarterly Journal of Economics, Vol.116, No.4, 2001.
-
Choi, J. J., D. Laibson, B. C. Madrian and A. Metrick, “For Better or For Worse: Default Effects and 401(k) Savings Behavior,” NBER Working Paper No.8651, 2001.
-
2006年年金保護法第624条により追加されたERISA第404条(c)(5)、米労働省「適格デフォルト投資先(QDIA)規則」(29 CFR §2550.404c-5)。
-
確定拠出年金法第1条、第25条。厚生労働省の法令解釈では、加入時の投資教育について「具体的な資産の配分が自らできること」が目的の一つとされている。
-
確定拠出年金法第23条第1項第6号は、同項第1号から第5号に列挙された運用方法以外にも、政令で定める要件を満たす契約を「運用の方法」とする余地を設けている。
奥田 宏二
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 奥田 宏二
おくだ こうじ
-
政策調査部 主席研究員
専⾨分野: 資産運用、社会保障
執筆者の最近のレポート
関連テーマのレポート
-
新NISA、全国で口座開設率上昇も地域差は縮まらず ~都道府県別・年齢層別データでみる半年間の変化~
NISA・iDeCo
谷口 智明
-
NISA時代の「乗り遅れ投資」をどう防ぐか ~日経平均最高値局面における資産形成を考える~
NISA・iDeCo
柏村 祐
-
時評『新NISA、その後』
NISA・iDeCo
安野 淳
-
NISAの地域差はなぜ生まれるのか(分析編) ~金融知識だけでは説明できない、人口構造・資産の保有構造・行動特性~
NISA・iDeCo
谷口 智明
-
「NISA貧乏」を取り巻く課題とは ~貯蓄から投資からFinancial Well-beingへ~
NISA・iDeCo
鄭 美沙