- Research Report
-
2026.11.10
資産形成
日本経済
不動産・REIT
住宅
財政・税制
金利
資産形成・資産運用
住宅価格も金利も上昇、住宅ローン減税はどこまで効くか
~控除率引き上げという選択肢を考える~
谷口 智明
- 要旨
-
- 住宅価格の高騰と住宅ローン金利の上昇が重なり、住宅取得の負担が増している。本稿では、住宅ローン減税の控除率と借入限度額(控除対象となる年末ローン残高の上限額)に着目し、現行制度の負担軽減効果を確認した上で、今後の住宅取得支援の在り方を考察する。
- 住宅ローン減税は、借入限度額までの年末ローン残高に控除率を掛けた額を、所得税等から差し引く仕組みだ。試算では、借入限度額を4,500万円とし、ローン残高は年間を通じて一定、計算上の控除額は所得税等から全額差し引けると仮定する。控除率0.7%、借入額4,000万円では、金利が0.5%から1.2%へ上昇すると、利息に占める減税額の割合は140%から約58%へ低下する。金利1.2%で借入額が6,000万円に増えると、借入限度額の制約もあり約44%となる。控除率を1.0%へ引き上げれば、それぞれ約83%、約63%へ高まる。なお、納税額の制約で控除を使い切れない世帯では、負担軽減効果は小さくなる。
- 住宅ローン減税の控除率は、2022年度税制改正で1%から0.7%に引き下げられた。これは、低金利下で控除額が支払利息を上回る「逆ざや」への懸念等を背景とする。0.7%は当時の借入金利等を踏まえて設定された水準であり、金利環境が変化した現在、逆ざやの抑制と住宅取得支援のバランスを再検討することには合理性がある。
- 国土交通省の調査では、住宅ローン減税の利用者等の21%が、制度がなければ住宅を購入しなかったと回答した。購入判断等への影響が示唆される一方、2024年度の税収減は約1兆円に上る。また、住宅投資額の押上効果に関する既存の検証成果は制度の意義を考える重要な蓄積だが、環境変化に応じて検証を継続し、制度の評価に生かす必要がある。
- 住宅価格と金利の同時上昇への対応策として、例えば、既存住宅の取得者も含む新規入居者を対象に、取得当初の一定期間、控除率を0.7%から1.0%へ引き上げることが考えられる。借入限度額の引き上げでは減税額が増えない家計にも、支援を厚くする手段となる。また、納税額の制約で減税額が増えない世帯への対応として、取得時の補助等による支援も検討課題といえる。住宅取得への効果と財政負担を継続的に見極めながら、住宅価格や金利環境の変化に即して支援の対象や水準を見直し、制度の実効性を高めていくことが求められよう。
- 目次
1.住宅購入に重なる「価格高騰」と「金利上昇」
住宅を購入しようとする家計は、住宅価格の高騰と住宅ローン金利の上昇という二つの変化に直面している。国土交通省の不動産価格指数(2010年平均=100)によれば、2025年12月の全国の住宅総合は148.0、マンション(区分所有)は225.1となった(資料1)。
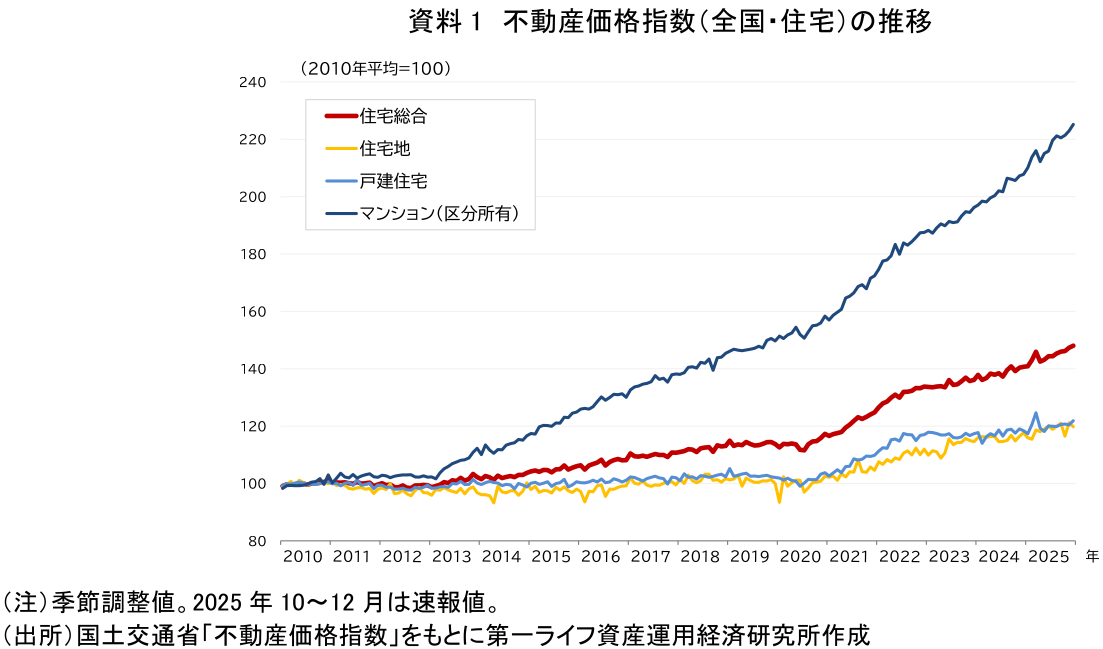
地域や住宅の種類によって差はあるものの、とりわけマンション価格の上昇が際立つ。例えば、後述する住宅ローン減税(住宅借入金等特別控除)の控除率が0.7%に引き下げられた2022年の初めから2025年末までに、マンション価格は約3割上昇している。
住宅購入に必要な資金も大きい。国土交通省「令和7年度住宅市場動向調査」によれば、購入資金の平均は土地取得を伴う注文住宅で7,646万円、分譲集合住宅(分譲マンション等)で6,443万円に上り、住宅取得に多額の資金を要することがうかがえる(注1)。
これに金利上昇が重なる。日本銀行は2024年3月にマイナス金利政策を解除し、その後の段階的な利上げを経て、2026年9月には政策金利を1.25%程度まで引き上げた。新規借入向けの変動金利は、大手銀行の公表例では1%台に達している。住宅価格上昇で必要な借入額が膨らめば、金利上昇による負担も一段と重くなる。
こうした環境の下で、住宅ローン減税は住宅取得を目指す家計の負担をどこまで和らげるのか。本稿では、控除率と借入限度額(控除対象となる年末ローン残高の上限額)に着目し、現行制度の負担軽減効果を確認する。その上で、制度見直しの経緯や住宅取得への影響を踏まえ、今後の支援の在り方を考察する。
2.住宅ローン減税の負担軽減効果をどう捉えるか
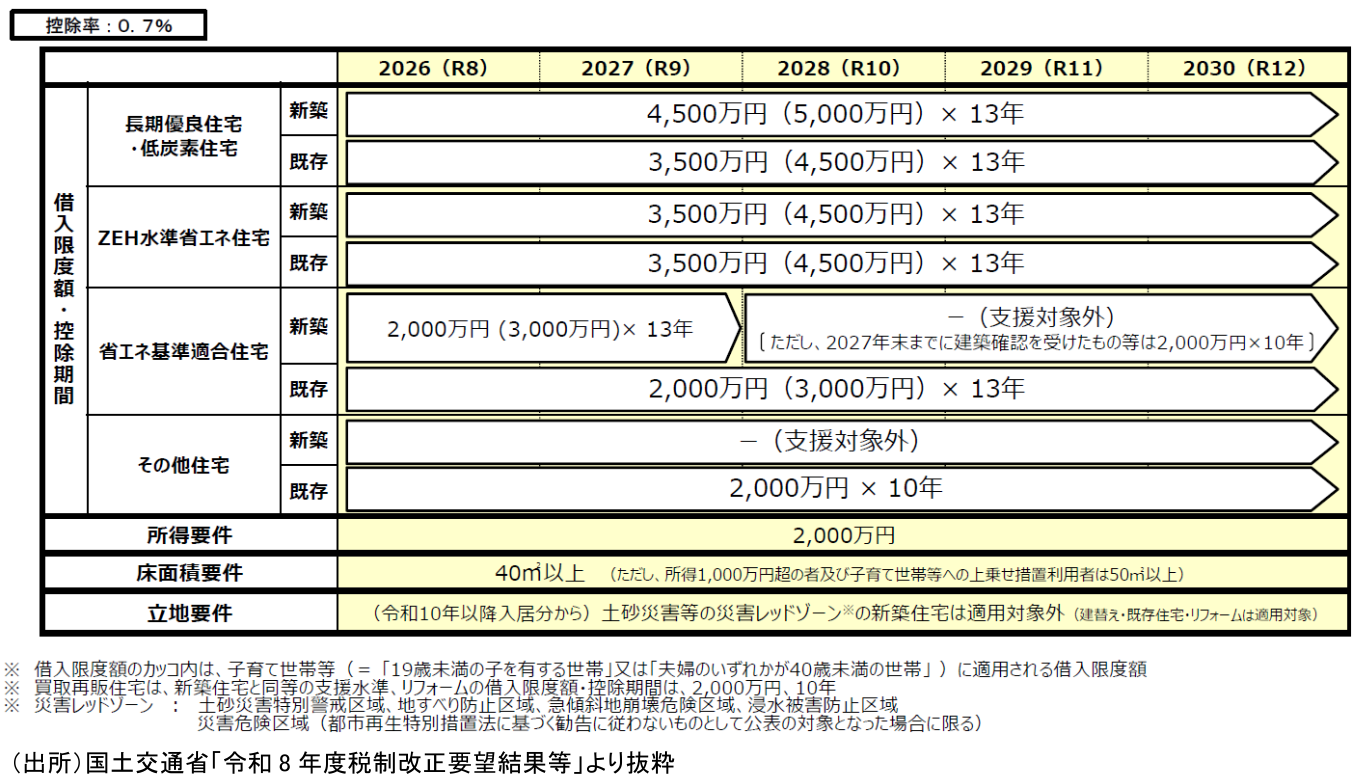
住宅ローン減税は、一定の要件の下で年末ローン残高の0.7%を所得税等から税額控除する仕組みである。2026年度税制改正では適用対象となる入居期限が2030年まで延長された。例えば、2026年入居で新築の長期優良住宅・低炭素住宅を取得した一般世帯の場合、借入限度額は4,500万円、控除期間は13年間である。子育て世帯や若者夫婦世帯には借入限度額の上乗せがあり、前述の場合、借入限度額は5,000万円となる(注2)。
控除率と借入限度額は、金利や借入額の変化に対する負担軽減効果を左右する。借入限度額は控除を受ける個人ごとに適用され、住宅の区分等によって異なる。ここでは、1人で住宅ローンを借り入れて新築の長期優良住宅・低炭素住宅を取得し、子育て世帯等への上乗せを適用しない場合を想定する。金利・借入額別の単年の負担軽減効果について、控除率0.7%と1.0%の場合で比較した(資料2)。
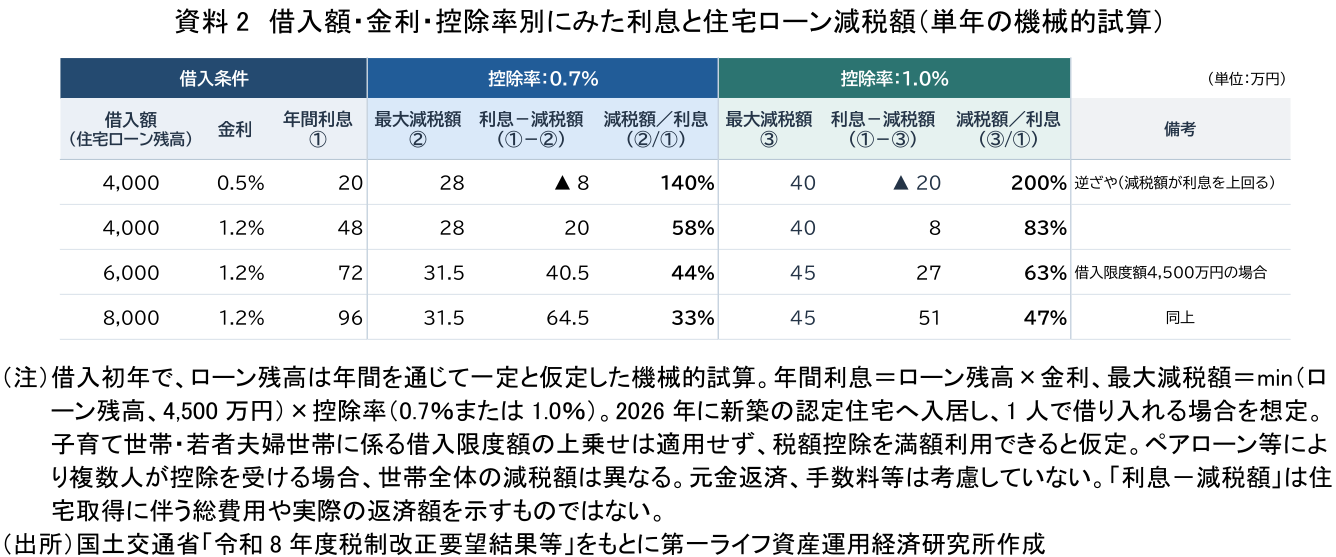
控除率0.7%、借入額4,000万円の場合、金利が0.5%から1.2%へ上昇すると、年間利息は20万円から48万円へ増える。最大減税額は28万円で変わらず、年間利息に占める減税額の割合は140%から約58%へ低下する。同じ金利1.2%で借入額が6,000万円に増えると、年間利息は72万円となる。借入限度額4,500万円を超える部分には控除が及ばず、最大減税額は31.5万円にとどまるため、年間利息に占める減税額の割合は約44%へ低下する。
控除率を1.0%へ引き上げれば、同じ借入額・金利でも減税額が増えることから、年間利息に占める割合は高まる。
なお、納税額の制約で控除額を使い切れない場合、負担軽減効果はさらに小さくなる。
3.なぜ控除率は1%から0.7%に引き下げられたのか
住宅ローン減税の控除率は2022年度税制改正(原則として2022年入居分から適用)で1%から0.7%に引き下げられた。背景の一つは、資料2でみたように、超低金利下で控除額が支払利息を上回る「逆ざや」である。会計検査院は、2017年に控除の適用を開始した調査対象1,748人の78.1%が金利1%未満で借りていたことを指摘し、不要な借入や繰上返済の先送りを促すおそれを問題視した(注3)。
2022年2月15日の衆議院財務金融委員会で、政府は控除率を0.7%とした理由について、金利0.7%以上の適用者が全体の「6割強」を占めていたことを挙げた。また、借入に伴う事務手数料や保証料も加味し、不要な借入を促しにくい水準として0.7%を設定したと説明した。さらに、実際の支払利息を控除上限とする方法は制度が複雑になるため採用しなかったとも答弁している(注4)。つまり0.7%は、当時の借入金利や事務手数料・保証料等の借入費用と、制度の簡素性を踏まえた水準であったといえる。
それでは、近年の借入金利はどのように変化したのだろうか(資料3)。
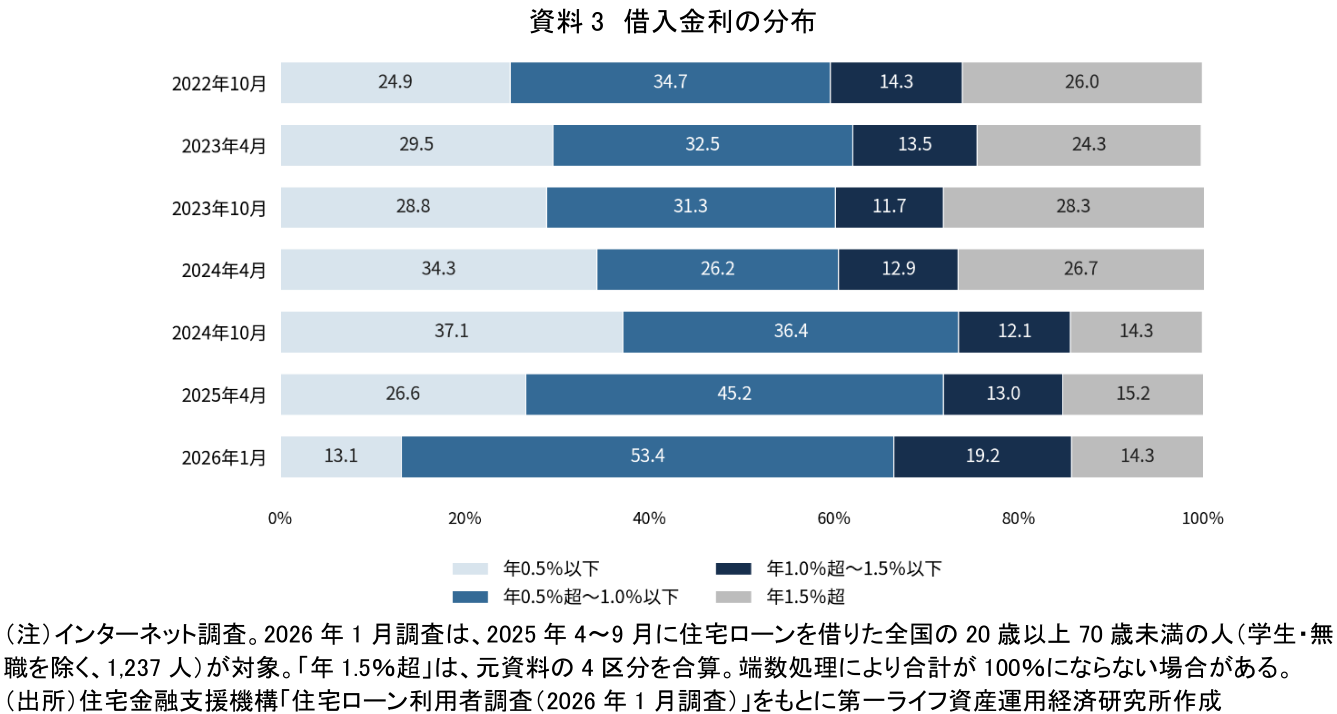
控除率が引き下げられた時期に近い2022年10月調査と2026年1月調査を比べると、「年0.5%以下」は減少する一方、「年0.5%超~1.0%以下」および「年1.0%超~1.5%以下」は大きく増加している。ただし、「年1.5%超」は減少していることに加え、金利区分は0.7%を跨ぐため、金利0.7%以上の利用者の割合は把握できない。なお、2026年1月調査は2025年4~9月の借入を対象としており、その後の金利上昇は反映されていないため、足元では、より高い金利で借り入れた人の割合が増えていると推察される。また、既存の変動金利利用者も、適用金利の見直しを通じて、利息負担が増えている可能性がある。
住宅価格と金利が上昇するなか、控除率0.7%の設定時とは環境が変化している。控除率の水準については、借入金利の分布や事務手数料・保証料等を含む借入費用の実態、税収減などを踏まえ、改めて検討する意義があろう。
4.減税は住宅取得を後押ししているか~約1兆円の税収減との関係
国土交通省「住宅税制の活用状況等に関する意識調査(2025年)」では、2022~2025年の住宅取得・入居者(予定者を含む)のうち、住宅ローン減税の利用者および利用予定者に、住宅ローン減税がなかった場合の影響について尋ねたところ、「購入しなかった」が21%、「住宅購入や新生活に影響が生じた」が59%、「影響はなかった」が20%だった。「影響が生じた」と回答した人には、購入価格や住宅性能を下げる、家具・家電、生活費・教育費等を減らすといった回答がみられた。こうした結果は、住宅ローン減税が、購入判断だけでなく、住宅の選択や購入後の暮らしにも影響を与えている可能性を示している。
住宅ローン減税には相応の財政負担も伴う。国土交通省(2025)によれば、2024年度の税収減(見込額を含む)は国税8,280億円、地方税1,790億円の計1兆70億円に上る。同制度がない場合に比べた住宅投資額の押上効果は、分析方法や仮定の異なる複数の試算で約0.9~5.8兆円と推計されている。同省は、データの制約等から他の支援措置の影響を切り分けることには限界があるものの、こうした推計やアンケート結果を踏まえ、住宅取得の促進や内需拡大等に一定の効果があると評価している。
これらの検証成果は、制度の意義を考える上で重要な蓄積である。ただし、住宅投資額の増加は、そのまま税収増を意味するわけではない。財政負担との関係を捉える際には、各試算の前提や対象とする効果の範囲に留意し、検証成果を制度の評価に生かす必要がある。
5.住宅価格と金利の同時上昇にどう応えるか
住宅価格と金利の同時上昇により、住宅取得の負担が増している。住宅ローン減税の控除率0.7%は低金利下の逆ざやを抑える観点等から見直されたが、住宅価格や金利環境が変化した現在、逆ざやの抑制と住宅取得支援のバランスについて、改めて検討する余地がある。
例えば、負担増への対応策として、控除率の水準や適用期間は慎重に見極める必要があるものの、既存住宅の取得者も含む新規入居者を対象に、取得当初の一定期間、控除率を0.7%から1.0%へ引き上げることなどが考えられる。資料2の試算が示すように、控除率の上乗せは、借入限度額の引き上げだけでは減税額が増えない家計への支援を厚くする手段となる。返済残高が大きい取得当初の負担を軽減することで、住宅取得を目指す家計の購入判断を後押しする効果も期待できる。
また、納税額の制約で控除率を上乗せしても減税額が増えない世帯への対応として、取得時の補助等による支援も検討課題といえる。その際、所得等を踏まえた対象の設定や事務負担といった制度設計上の諸課題を整理する必要があろう。
住宅取得支援は供給増につながることもあるが、OECD(2022)は、供給を増やしにくい地域では支援の一部が住宅価格に転嫁され、購入者の負担軽減効果が弱まる可能性も指摘している(注5)。地域の供給状況を踏まえ、既存住宅の流通・改修の促進等と組み合わせ、家計が取得可能な住宅の選択肢を広げることも重要だ。
住宅ローン減税とその効果検証を一体として捉えることも欠かせない。住宅取得への効果と財政負担を継続的に見極めながら、住宅価格や金利環境の変化に即して支援の対象や水準を見直し、制度の実効性を高めていくことが求められよう。
【注釈】
-
購入資金の平均値は、2024年4月~2025年3月に住み替え・建て替えを行った世帯を対象にしたもので、注文住宅については全国、分譲集合住宅については三大都市圏の値である。
-
住宅ローン減税の概要は、以下の図表を参照。
-
会計検査院(2019)における第4章第3節の「第2租税特別措置(住宅ローン控除特例及び譲渡特例)の適用状況、検証状況等について」を参照。
-
衆議院財務金融委員会(2022年2月15日)議事録での住澤政府参考人答弁を参照。
-
OECD(2022)第3章3.3.2の「現在の住宅課題および改革の選択肢に対処するための住宅税政策の役割の評価」を参照。
【参考文献】
-
会計検査院(2019)「平成30年度決算検査報告」
-
OECD(2022)“Housing Taxation in OECD Countries”
-
国土交通省(2025)「住宅税制のEBPMに関する有識者会議 中間とりまとめ」
谷口 智明
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 谷口 智明
たにぐち ともあき
-
資産運用調査部 フェロー
専⾨分野: 社会保障、資産形成・運用
執筆者の最近のレポート
関連テーマのレポート
-
口座情報へのサイバー攻撃に「能動的防御」は発動されるか ~能動的サイバー防御とサイバー対処能力強化法・整備法~
資産形成
重原 正明
-
ここが知りたい『投資信託販売チャネルの変化と現在地』
資産形成
大木 剛
-
政府の家計金融資産「株・投信・債券40%目標」を世代別にどう読むか ~40%に近い若年層、保有額が大きい60歳代・70歳以上~
資産形成
谷口 智明
-
米国の老後資金は、貯めて、増やして、取り崩す ~米国の資産運用に関する税制優遇制度(401(k)、IRAなど)の概要~
資産形成
重原 正明
-
大学ファンド、2025年度最高益でも次の試練は「金利」か ~10兆円ファンドに問われる利子負担と支援拡充への備え~
資産形成
谷口 智明