- Research Report
-
2026.10.06
日本経済
金融市場
経済財政政策
財政・税制
金利
資産形成・資産運用
長期金利3%、残高1,145兆円の普通国債に何が起きるのか
~借換えで薄れる低金利の「追い風」~
谷口 智明
- 要旨
-
-
長期金利の代表的な指標である10年国債金利は2026年9月に3%台へ上昇し、約30年ぶりの水準となった。一方、普通国債残高は1996年度末の約245兆円から2026年度末には約1,145兆円へ約4.7倍に膨らむ見込みであり、金利上昇が今後の利払い負担に及ぼす影響も無視できない。
-
もっとも、重要なのは足元の長期金利の水準だけではない。2025年度末の既発国債の平均利率は0.98%にとどまる一方、10年国債金利はこれを上回っている。新発金利と既発国債の平均利率との位置関係は約30年前とは反対となり、国債の借換えが平均利率を押し下げてきた局面から、押し上げる方向に作用しやすい局面へと移りつつある。
-
背景には、長年の低金利下で発行された低利率国債がなお厚く残っていることがある。2026年3月末時点では、表面利率1%未満の普通国債が残高の約57%を占め、2%未満まで広げると約85%に達する。また、同時点の普通国債の平均残存期間は9年5か月で、10年以内に償還期限を迎える国債は67.1%を占める。このため、金利上昇の影響は一気には表れず、借換えを通じて時間差をもって利払い負担に波及する。
-
こうした変化は、すでに一般会計予算にも表れている。2026年度の利払費は13.0兆円と前年度当初予算から約2.5兆円増加した。また、財務省の後年度影響試算では、2027年度以降の10年国債金利を3.0%で据え置くケースでも、利払費は2029年度に20.7兆円へ増加する。金利上昇の影響は、新規発行だけでなく既発国債の借換えを通じて表れ始めている。
-
今後の利払い負担をみるうえでは、長期金利の水準だけでなく、新発金利と既発国債の平均利率との関係、低利率国債の残高、借換えのペースを併せてみる必要がある。長期金利3%は、長年の低金利という「追い風」の効果が借換えを通じて徐々に薄れ、巨額の国債ストックの金利構造が転換していく過程を映し出す一つの節目といえよう。
-
- 目次
1. はじめに
2026年9月1日の国内債券市場で、長期金利の代表的な指標である新発10年国債利回りが3%台に上昇した。3%台は1996年9月以来、約30年ぶりである。同月25日には一時3.115%まで上昇し、さらに水準を切り上げた。
拙稿(「長期金利3%、家計は30年前より強くなったのか~金融資産はほぼ倍増、家計ごとに異なる『金利耐性』~」)では、家計が金利上昇にどこまで耐えられるのかを30年前と比較して確認したが、30年前と大きく異なるのは、家計だけではない。
財務省によると、1996年度末に約245兆円だった普通国債の残高は、2026年度末には約1,145兆円と、約4.7倍に膨らむ見込みである(注1)。国債残高が大幅に増加した現在、金利上昇が今後の利払い負担に及ぼす影響も無視できない。
そこで本稿では、新規国債の発行や既発国債の借換え、国債残高の利率・残存期間の構造等に着目し、金利上昇が利払い負担へ波及する仕組みについて考察する。長期金利3%はその変化を映す一つの節目であり、重要なのは、新たな金利環境が今後の国債発行や借換えにどう反映されるかである。
2. 「3%」より重要な、新発金利と既発国債の平均利率との関係
普通国債の発行額のうち大きな割合を占めるのが、一般会計の歳入となる新規国債(建設国債や特例国債)と、満期を迎える普通国債の借換えのために発行される借換債である(注2)。2026年度の国債発行予定額(補正後)をみると、財投債などを含む発行総額は約184兆円で、このうち借換債は約136兆円と約4分の3を占める。新規国債は約33兆円であり、借換債の発行額はこれを大きく上回る。したがって、金利上昇が利払い負担に及ぼす影響を考えるうえでは、新規国債の発行金利だけでなく、巨額の既発国債が今後どのような金利で借り換えられていくかが重要となる。
そこで、まず長期金利と普通国債の平均利率の関係をみてみよう。資料1は、長期金利(10年国債金利)の年度平均と普通国債の利率加重平均(年度末残高を重みとして表面利率を加重平均したもの。以下、「既発国債の平均利率」)、さらに両者の差である「金利差」の推移を示したものである。
ここでは、10年国債金利を新たな国債発行時の金利環境を示す代表的な指標として用いる。実際の発行・借換え金利は年限などによって異なるため、この「金利差」は借換えコストそのものを示すものではない。ただし、新発金利と既発国債の平均利率との位置関係から、借換えが平均利率を押し上げる方向に働くのか、押し下げる方向に働くのかをみる一つの目安となる。
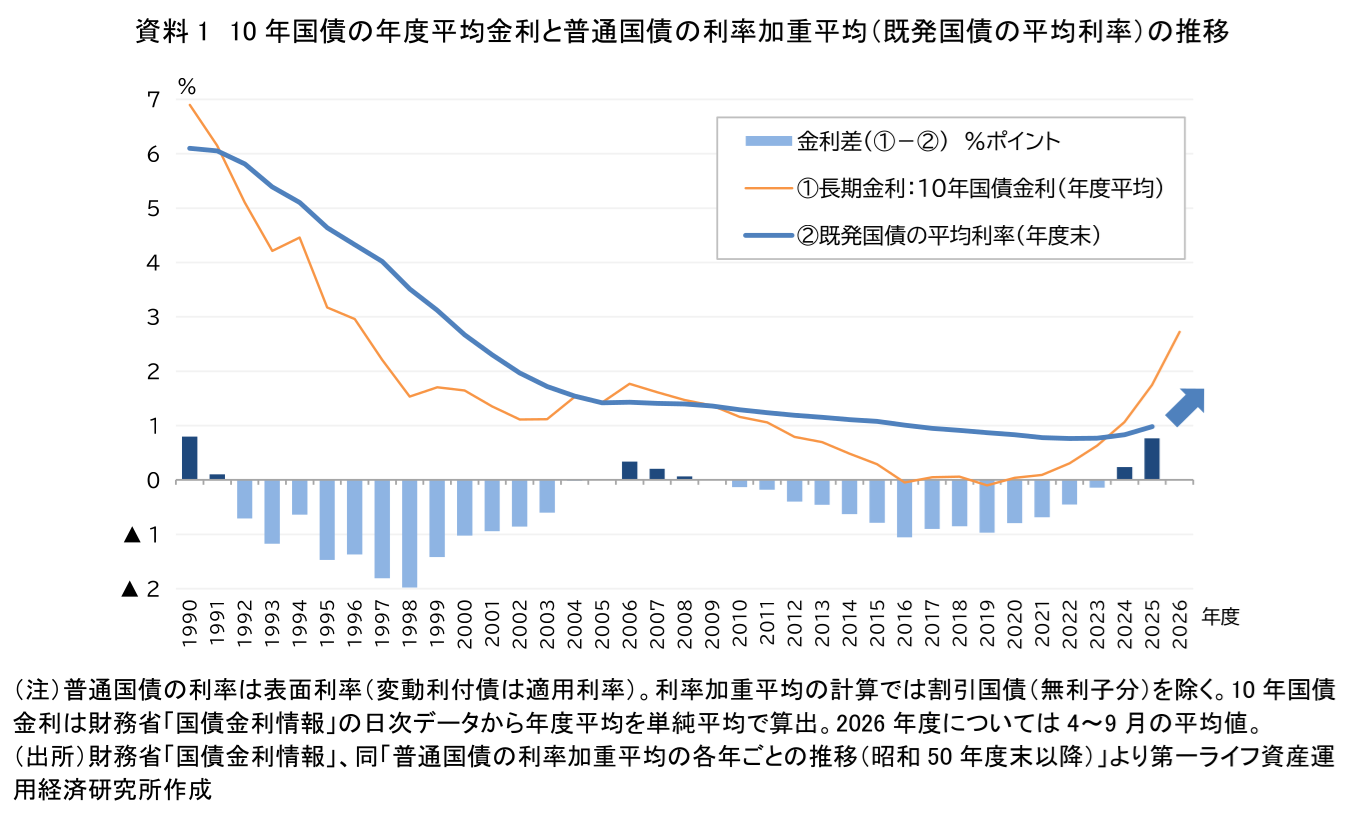
資料1によれば、10年国債金利は1990年代以降、長期にわたって低下してきた。一方、既発国債の平均利率は、過去に発行された国債の利率を反映するため、長期金利に遅れて緩やかに変化する。このため、長期金利の低下局面では、10年国債金利が既発国債の平均利率を下回る状態が長く続き、借換えは平均利率を押し下げる方向に作用してきた。
ところが近年は、長期金利が上昇に転じ、その影響は遅れて既発国債の平均利率にも表れ始めている。同平均利率は2022年度末の0.76%を底に、2025年度末には0.98%へ上昇した。もっとも、なお1%前後の低水準にとどまっており、10年国債金利との位置関係はすでに逆転している。10年国債金利と既発国債の平均利率との金利差はプラスに転じ、借換えが平均利率を押し下げてきた局面から、押し上げる方向に作用する局面へと移りつつある。
3. 国債残高の利率別構成~低金利の遺産がなお厚く残る
では、長期金利が大きく上昇するなか、なぜ2025年度末の既発国債の平均利率はまだ0.98%にとどまっているのか。その背景は、普通国債残高を表面利率別にみると明確になる(資料2)。
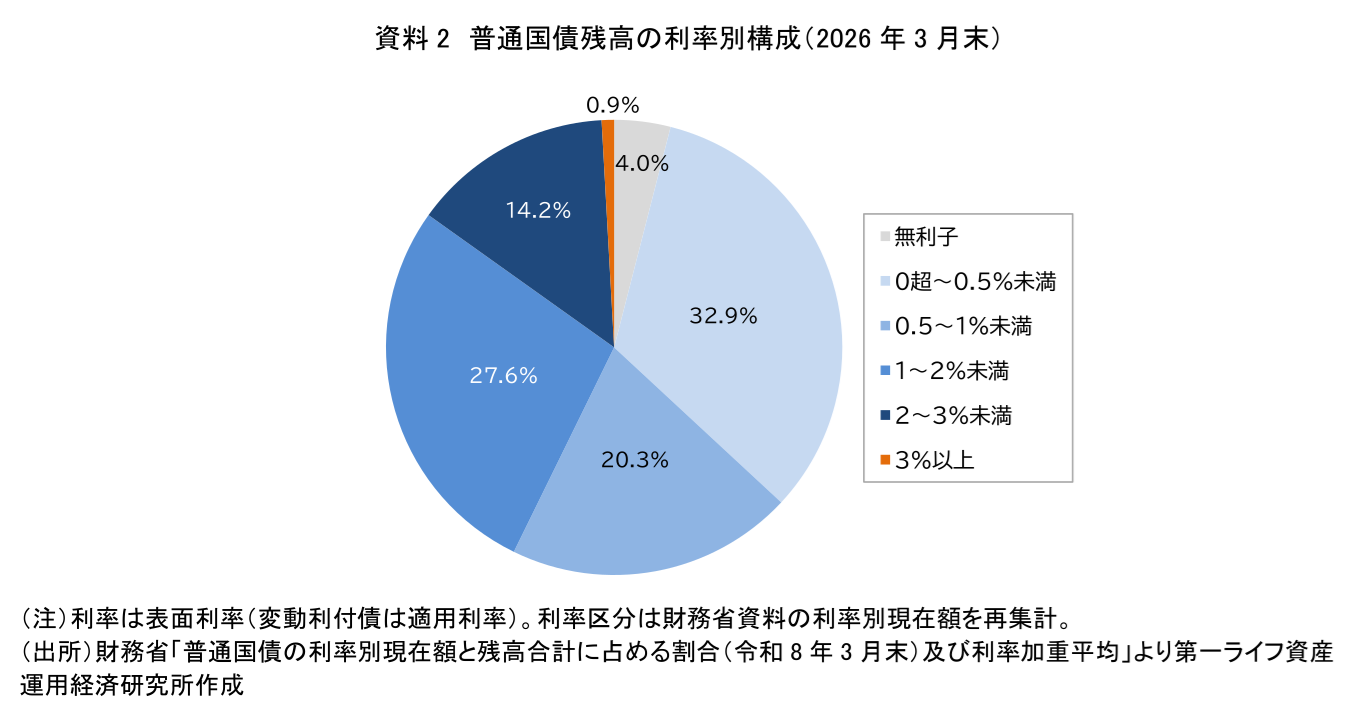
資料2によれば、表面利率1%未満の普通国債が残高全体の約57%を占め、2%未満まで広げると約85%に達する。一方、3%以上の国債は1%にも満たない。個別の表面利率では、0.1%の国債が最も多く、残高の約17%を占めている。
ここから確認できるのは、普通国債残高には、長年の超低金利下で発行された低利率の国債が厚く残っているということである。このため、足元の長期金利が上昇しても、固定利付の既発国債の表面利率が変わるわけではなく、普通国債全体の利払い負担への影響は段階的に表れる。しかし、低利率の国債も償還期限を迎えれば、一部がその時点の金利環境の下で借り換えられていく。
したがって、今後の利払い負担を考えるうえでは、足元の金利水準だけでなく、低利率の既発国債がどの程度のペースで、より高い金利の国債へ置き換わっていくのかが重要となる。
4. 国債残高の残存期間別構成~利払い負担に表れる金利上昇の「時間差」
そこで、普通国債残高の残存期間別構成をみてみよう(資料3)。財務省資料によれば、普通国債の平均残存期間は、2026年3月末で9年5か月である。
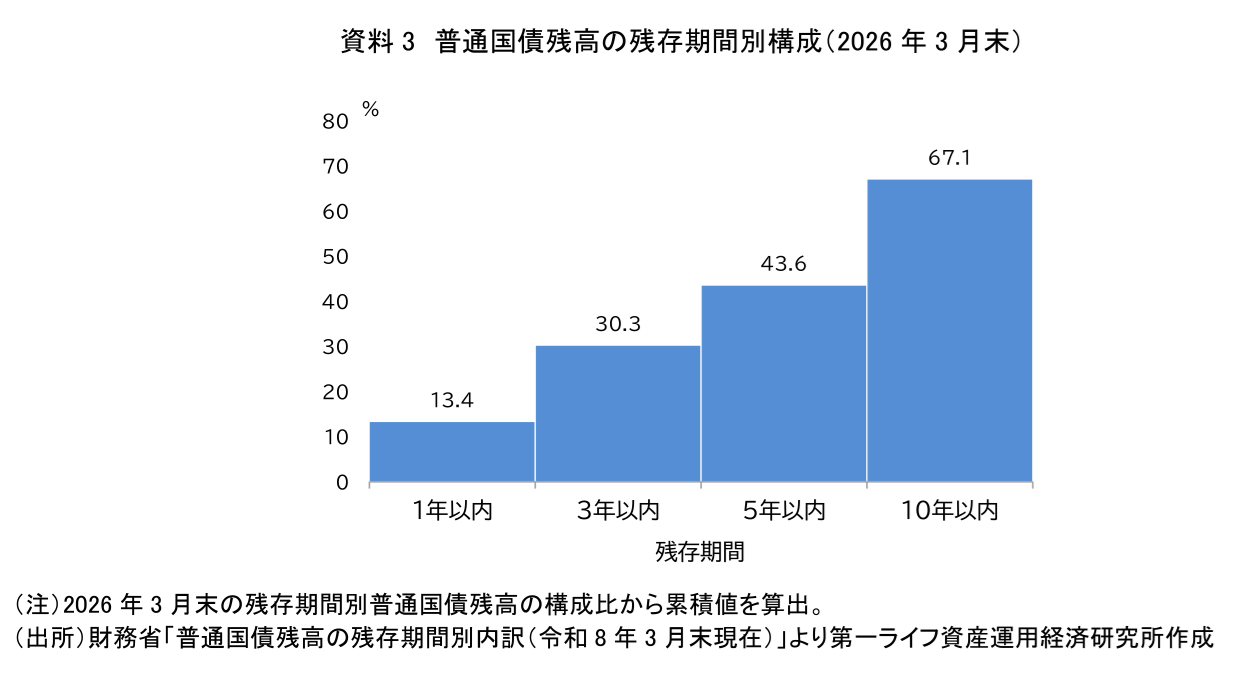
資料3のとおり、1年以内に償還期限を迎える国債は13.4%、3年以内では30.3%、5年以内では43.6%、10年以内では67.1%を占める(注3)。すなわち、普通国債の約7割が、今後10年以内に順次、償還期限を迎えることになる。
こうした残存期間の構成は、金利上昇局面において二つの側面をもつ。第一に、既発国債の多くは満期まで当初の利率が維持されるため、長期金利が上昇しても、その影響が利払い負担に直ちに反映されるわけではない。第二に、満期を迎えた国債の一部が順次借り換えられるにつれて、金利上昇の影響は段階的に利払い負担へ波及していく。すなわち、残存期間の長さは、金利上昇の影響を短期的には和らげる一方、その影響を中長期にわたって徐々に顕在化させる要因となる。
もっとも、本稿で用いた利率別・残存期間別の集計資料だけでは、どの利率の国債がいつ満期を迎えるのかという「利率×残存期間」の組み合わせまでは把握できない。このため、低利率国債がいつ、どの程度の金利で借り換わるのかを正確に見通すことには限界がある。それでも、残存期間の構成からは、金利上昇の影響が一度に表れるのではなく、借換えを通じて時間差をもって利払い負担に波及していくことが読み取れる。
5. 利払い負担に表れ始めた金利上昇の影響
ここまでみてきたように、10年国債金利に代表される新たな国債発行時の金利が既発国債の平均利率を上回る現在、借換えは既発国債の平均利率を押し上げる方向に作用しやすい。低利率国債がなお厚く残るため、その影響は一気には表れないものの、借換えが進むにつれて、低金利による利払い負担の抑制効果は徐々に薄れていく。
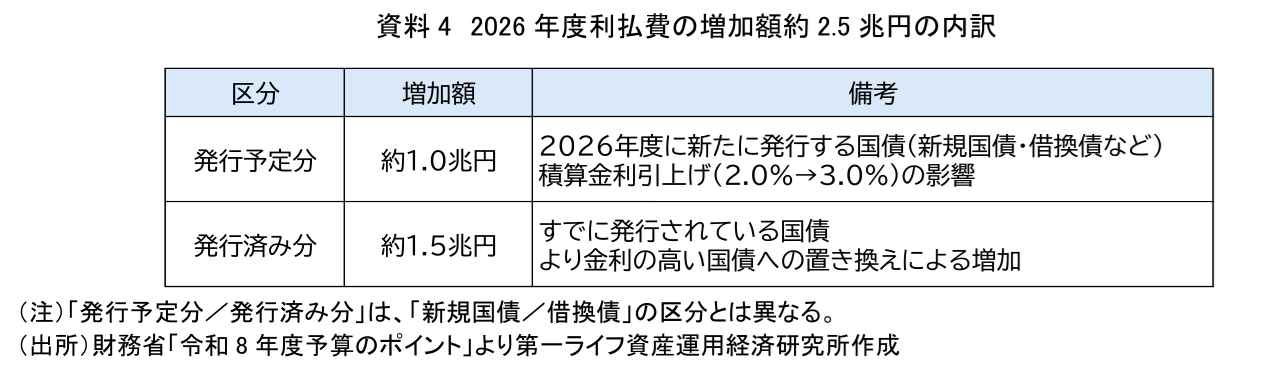
こうした変化は、すでに一般会計予算にも表れている。2026年度一般会計の利払費は13.0兆円と、前年度当初予算から約2.5兆円増加した。財務省によれば、この増加額のうち、約1.0兆円は、発行予定分について、積算金利を2.0%から3.0%へ引き上げたことに伴う利払費見込みの増加である。一方、約1.5兆円は、国債残高が増加する中、従来よりも金利の高い国債へ置き換わったことに伴う発行済み分の利払費の増加である(資料4)。発行済み分に係る増加額は、利払費の増加額の約6割を占めており、既発国債の金利構成の変化による影響がすでに大きく表れている。
また、財務省の後年度影響試算(注4)では、2027年度以降の10年国債金利を3.0%で据え置くケースでも、一般会計の利払費は2026年度の13.0兆円から2029年度には20.7兆円へ増加する(名目経済成長率1.5%ケース)。この試算には国債残高の増加などの影響も含まれるため、利払費の増加分をすべて既発国債の借換えによるものとみることはできない。それでも、金利を同水準で据え置く前提の下で利払費が増加するとの試算は、過去の金利上昇の影響が借換えなどを通じて時間差をもって利払い負担に表れることを示す一例といえる。
6. おわりに~長期金利3%が示す、低金利の「追い風」の転換
以上の分析から、今後の国債の利払い負担をみる際には、長期金利の水準だけでなく、新発金利と既発国債の平均利率との関係、低利率国債がどれだけ残っているか、そしてそれらがどの程度のペースで借り換えられていくのかを併せてみる必要がある。
重要なのは、長年の低金利の下で形成された巨額の国債ストックが、借換えを通じて今後どのような金利へ置き換わっていくかだ。これまで利払い負担を抑えてきた低金利という「追い風」は、借換えが進むにつれて徐々に弱まっていく。長期金利3%は、そうした長い転換過程を映し出す一つの節目といえよう。
【注釈】
-
国債は大きく普通国債と財投債に分けられる。普通国債には建設国債、特例国債、借換債などが含まれ、その利払い・償還財源は主として税財源等によって賄われる。
-
借換債とは、満期を迎える国債の償還資金を調達するために発行される国債。国債の償還に当たっては、それぞれの国債の発行根拠法に従って償還のルールが定められており、建設国債及び特例国債は、その借換債を含め、当初発行額に対応する債務全体を60年で現金償還し終える「60年償還ルール」が採られている。例えば10年国債の場合、満期を迎えた国債自体は全額償還されるが、その償還資金については、当初発行額の10/60に相当する額を現金で賄い、残りを借換債の発行によって調達する。
-
67.1%は、2026年3月末時点の普通国債残高のうち、今後10年以内に償還期限を迎える国債の割合であり、実際の借換額の割合を示すものではない。満期償還額の一部は現金で賄われるため、満期到来額の全額に相当する借換債が発行されるわけではない。また、今後発行される短期の借換債が期間中に再び満期を迎える場合もあることから、この割合のみから今後10年間の累計借換額を求めることはできない。
-
財務省「令和8年度予算の後年度歳出・歳入への影響試算」に基づく。同試算は、一定の経済前提を仮置きした上で、令和8年度予算における制度・施策を前提に、後年度(令和11年度まで)の歳出・歳入がどのような姿になるかについて機械的に試算したもの。
【参考文献】
-
財務省(2026)「国債等関係諸資料」
-
財務省(2026)「令和8年度国債発行予定額(補正後)」
-
谷口智明(2026)「長期金利3%、家計は30年前より強くなったのか~金融資産はほぼ倍増、家計ごとに異なる『金利耐性』~」
谷口 智明
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 谷口 智明
たにぐち ともあき
-
資産運用調査部 フェロー
専⾨分野: 社会保障、資産形成・運用
執筆者の最近のレポート
関連テーマのレポート
-
経済財政諮問会議(2026年9月30日)解説 〜年内に取り組むべき新内閣の課題、マクロ経済運営〜
日本経済
永濱 利廣
-
高市政権の経済政策におけるリフレ政策非採用の検証 〜経済財政諮問会議における議事要旨や主要な議論の方向性をもとに〜
日本経済
永濱 利廣
-
9月短観から見た26年度業績見通し ~引き続き生成AIブーム関連業種の収益計画上方修正~
日本経済
永濱 利廣
-
今年度も上振れが予想される税収 〜政府見通し通りの名目経済成長率達成で90兆円台到達の可能性~
日本経済
永濱 利廣
-
日銀金融政策決定会合(2026年9月) ~3カ月で追加利上げ、焦点は今後の利上げペースへ~
日本経済
新家 義貴