- Research Report
-
2026.10.13
NISA・iDeCo
資産形成
資産形成・資産運用
こどもNISAから考える資産形成機会の差
~政府はどこまで関与すべきか~
奥田 宏二
- 要旨
-
- 2027年に始まるこどもNISAを題材に、子どもの資産形成を家庭の自助だけに委ねることの限界と、政府が資産形成にどこまで関与しうるのかを論じる。ドイツを中心とする海外事例も踏まえ、資産運用政策が「投資の促進」から「投資機会の提供」へ広がる可能性を検討する。
- こどもNISAの資金を出すのは主に親だ。子どもを持つ割合が高い30歳代と40歳代の世帯では、同じ年代でも金融資産の保有状況に大きな差がある。J-FLECの2025年調査では、30歳代の二人以上世帯で金融資産なしが17.6%を占める一方、1,000万円以上を保有する世帯も25.8%ある。40歳代でもそれぞれ18.8%、37.5%となる。住宅ローンなどの負担もあり、こどもNISAに回せる資金は同じ年代でも各家庭で相当程度の差が生じると考えられる。
- ドイツは2027年から、6歳から18歳になるまでの子どもに政府が毎月10ユーロを拠出する「早期開始年金」を始める予定だ。親が口座を開かなくても政府拠出分を運用する仕組みを設け、家庭の資金力と親の行動に左右されにくい制度だ。米国、カナダ、英国でも政府による資金拠出が行われてきた。ただ、その方法や成果は一様ではなく、英国のように政府拠出を終了した例もある。
- NISAの普及によって投資しやすい環境は整った一方、実際に投資できる資金や機会には差が存在する。この差にどう向き合うかが、資産運用政策の次のテーマの一つになるのではないか。
- 目次
1. はじめに
2027年1月から、少額投資非課税制度(NISA)の対象が子どもにも広がる。通称「こどもNISA」で、18歳以上だったつみたて投資枠の年齢要件が撤廃され、0~17歳には年間60万円、非課税保有限度額600万円の枠(注1)が設けられる。投資できるのは「長期・積立・分散」に適した投資信託だ。子どもの頃から資産形成をすれば、運用する期間を長く取ることができる。また、運用による利益は非課税になるため、複利効果がより発揮されやすい。
こどもNISAは、大学進学や成人後のライフイベントなどに伴う資金を準備できるようにするのが狙いだ。一方、実際に投資できるかは各家庭の資金力に左右される。自助を後押しするNISAを巡り、「NISA貧乏」という言葉がSNSで広がった。NISA貧乏とは、投資に回す資金を捻出するために生活費を過度に切り詰め、日々の暮らしに余裕がなくなる状況を指す。この問題が子どもの資産形成にも及べば、公平性の問題としてこれまで以上に意識されやすい。非課税投資枠を用意して投資しやすい環境を整えることと実際に投資できることには隔たりが存在する。この隔たりにどう向き合うかが、資産運用政策の次のテーマの一つになると考えられる。
子どもの資産形成支援は海外でも取り組みが進んでおり、ドイツでは2027年に新しい制度の開始が予定されている。新制度では6歳から18歳までの子どもに毎月10ユーロ(約1,800円)を政府が拠出する。家庭の資金力にかかわらず、すべての対象者に資産形成の機会を提供する。本稿では、こどもNISAを概観したうえで、ドイツを中心とする各国の事例から、子どもの資産形成に政府がどこまで、どのように関与しうるのかを考えたい。
2. こどもNISA誕生の経緯
こどもNISAは、新NISAのつみたて投資枠を未成年者にも広げる形だ。投資対象は長期・積立・分散投資に適した投資信託に限る。
NISAで未成年者を対象に制度を設けるのは、今回で2度目になる。1回目はジュニアNISAとして、2016年に始まった。当時の政府には、NISAを若い世代にも広げるとともに、高齢世代に偏る金融資産を子や孫の世代へ移したいという問題意識があった(注2)。
ジュニアNISAは年間の非課税投資枠が80万円で上場株式や投資信託など幅広く投資できた。非課税期間は当時の一般NISAと同じ最長5年間で、ロールオーバーなどで非課税のまま保有し続ける仕組みだった。未成年者向けの制度として原則18歳まで引き出し制限があった。
ジュニアNISAは、利用実績が乏しいことなどを理由に延長されず、2023年末で新規投資を終了した(注3)。終了時点の口座数は約124万口座、累計買付額は1.26兆円だった。その要因として、制度が時限措置で投資できる期間が限定されていたことと、原則18歳まで資金を払い出せなかったことがあげられる(注4)。子どもの年齢によっては十数年間にわたって資金が拘束される一方、新規投資できる期間は限られ、非課税期間も原則5年間とされていた。継続管理勘定などを通じて18歳まで非課税で保有できたものの、制度側と利用者側の時間軸がかみ合っていなかったと考えられる。
こうした課題は、解消・緩和されている。新NISAによって非課税保有期間が無期限となり、制度も恒久化された。こどもNISAには引き出し制限がかかるものの、12歳以降は資金を子どものために使い、本人が同意することなどを条件に払い出せるようにする。例えば、進学に伴う入学金や授業料に充てるといった使い方が想定される。
使い勝手の改善とともに政府が配慮したのは「格差の固定化につながらないようにする」(注5)という点だ。年間の非課税投資枠を60万円、非課税保有限度額を600万円とし、成人向けNISAより低く設定している。
もっとも、非課税枠を抑えても、実際にどれだけ投資できるかは家庭が拠出できる資金に左右される。
3. 親世代の金融資産格差
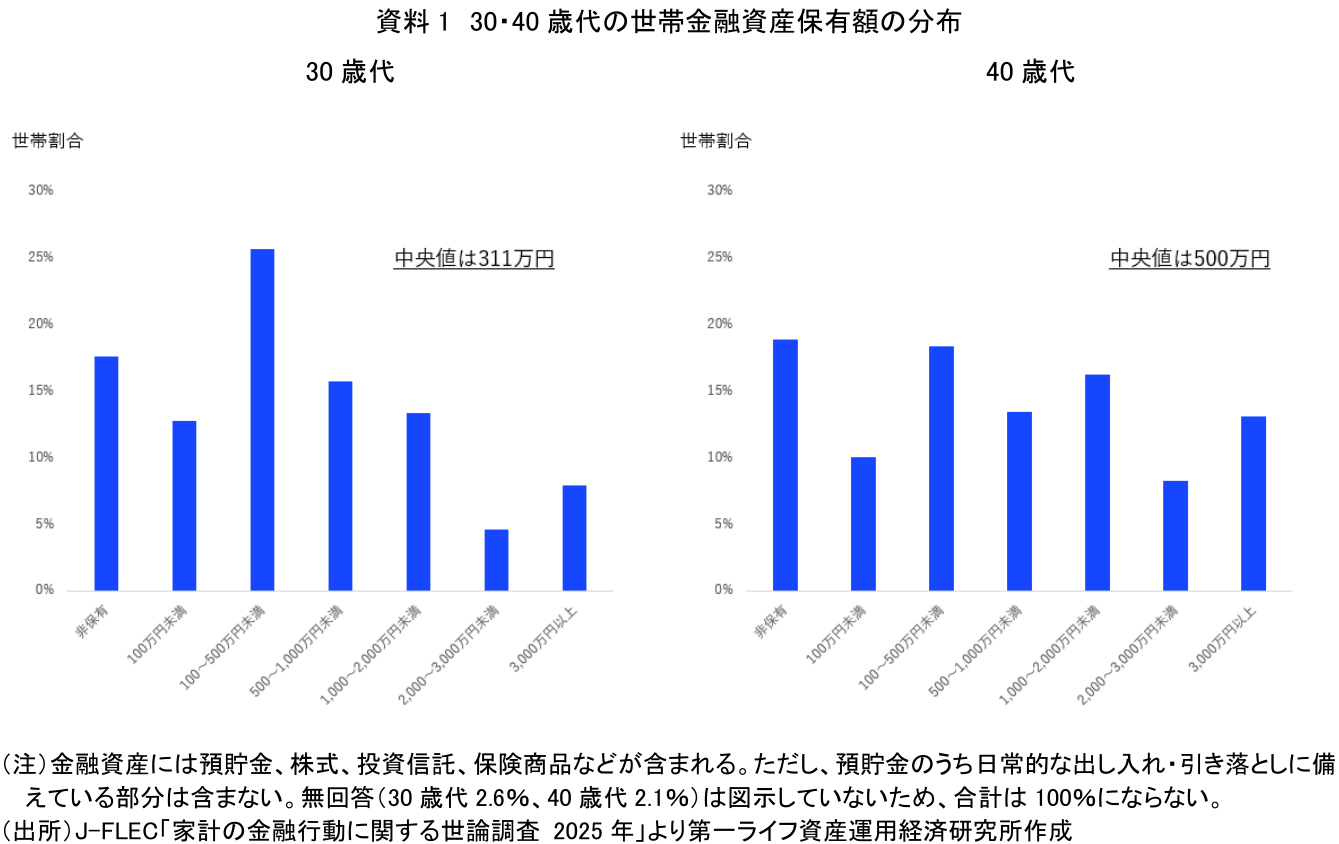
では、こどもNISAの資金を拠出するとみられる親世代は、どの程度の金融資産を持っているのか。金融経済教育推進機構(J-FLEC)の2025年調査で、未成年者の主な親世代と考えられる30歳代と40歳代の二人以上世帯をみると、金融資産保有額の中央値は30歳代で311万円、40歳代で500万円となる。さらに資料1で保有額の分布をみると、30歳代では金融資産を保有していない世帯が17.6%ある一方、1,000万円以上を保有する世帯も25.8%を占める。40歳代でもそれぞれ18.8%、37.5%となっており、同じ年代でも金融資産の保有状況には大きな差がある。
この世代は住宅ローンなどの負担も大きい。総務省の2025年「家計調査」で二人以上世帯をみると、世帯主が30~39歳では貯蓄現在高1,073万円に対して負債現在高は1,940万円、40~49歳でも貯蓄1,381万円に対して負債1,483万円だった。
こどもNISAで年間60万円という非課税枠の上限を月換算すると5万円になる。親の収入から継続的に拠出できる家庭、すでに保有する金融資産から資金を移せる家庭、少額の積み立てにとどまる家庭などに分かれる。親に加え、祖父母から資金を出してもらえるかどうかによっても差が生じる。こうした状況を考えると、こどもNISAを使うかどうかを含めて大きな差が生じそうだ。
長期投資では、こうした投資資金の差がその後の資産形成にも影響する。同じ商品に投資し、同じ収益率を得ても、投資元本が大きければ得られる運用益も大きくなる。子どもの頃から長期間運用すれば、その差が積み重なっていく。
前述した通り政府もこの問題を意識し、未成年者の非課税枠を成人より低く設定した。ただ、これによって抑えられるのは、資金力のある家庭が受ける税制優遇の大きさだ。投資するための資金が少ない家庭では利用が進みにくく、子どもの資産形成にも差が生じるだろう。家庭の資金力に左右されずに、子どもが資産形成を始められるよう政府が資金を拠出する制度を予定するのがドイツだ。
4. ドイツはなぜ政府が初期資金を拠出するのか
ドイツ政府は2026年8月、「早期開始年金」の法案を閣議決定し、本稿執筆時点では審議中だ。制度は2027年に開始する予定で、対象となる2020年生まれの子どもには2026年分から遡って拠出する。6歳から18歳になるまでの子どもに対し、政府が毎月10ユーロを拠出し、資本市場で長期運用する(注6)。年金と名の付く通り、政府拠出分は原則65歳まで引き出せない超長期の資産形成支援制度だ。
制度導入の背景には、子どもの資産形成が家庭環境に左右されているという問題意識がある。ドイツ財務省は資産形成の機会が親の所得や家庭環境に左右され、その差が老後まで続く可能性を指摘している(注7)。家庭が自ら資金を出せるかどうかにかかわらず、政府の拠出によってすべての対象者が資産形成を始められるようにする。
ドイツ連邦銀行の調査によれば、投資信託や株式は資産の多い世帯で保有割合が高く、資産の少ない世帯は預貯金など低リスクの資産が中心となる(注8)。早期開始年金には、子どもの資産形成を支えることに加え、長期的に資本市場への参加を広げる狙いもある。
投資は、口座を開き、商品を選び、実際に資金を投じるという最初の一歩を踏み出すのが難しい。早期開始年金では、親が投資に積極的かどうかにかかわらず、政府拠出によって子どもの資産形成が始まる。すべての対象者が少額でも資本市場で運用される資産を持つことになり、最初のハードルを政府が取り除く意味は大きい。
さらに、親が口座を開かなかった場合でも、政府拠出分は連邦がまとめて資本市場で運用し、ドイツ連邦銀行が管理する。政府拠出を受けるための申請も必要なく、親が手続きをしなくても政府拠出が届く仕組みになっている。
日本のこどもNISAとドイツの早期開始年金はいずれも、子どもの頃から長期投資を始めるという点では共通する。一方、政府の関わり方には大きな差がある。日本は非課税で運用できる環境を整えるが、資金の拠出は家庭に委ねている。ドイツは政府が少額とはいえ呼び水としての資金を拠出する。子どもの資産形成をどこまで家庭に委ね、どこから政府が関与するのかという違いが表れている。
5. 子どもの資産形成に政府が資金を拠出する世界の動き
子どもの資産形成への政府による支援をめぐっては、各国が試行錯誤を続けている。米国では2026年7月、18歳未満の子どもを対象にした「トランプ口座」が始まった。2025~2028年生まれの米国民には、連邦政府が1人1,000ドル(約16万円)を最初に拠出し、親や祖父母、親の勤務先の企業などが追加で拠出できる(注9)。政府が最初の資金を拠出することで、対象となる子どもは親が資金を用意できるかどうかにかかわらず、一定の金融資産を持つところから資産形成を始められる。
政府による資金拠出の方法は国によって異なる。カナダでは1998年から、教育資金を積み立てる家庭に対して政府が原則20%を上乗せする仕組みが続いている。2005年には、低所得世帯の子どもに対し、家庭が資金を拠出しなくても政府が最大2,000カナダドル(約22万円)を拠出する「カナダ学習債」も始まった。家庭の積み立てへの上乗せと、家庭からの拠出を必要としない支援を組み合わせている(注10)。
英国では2005年に「チャイルド・トラスト・ファンド」が始まり、原則すべての子どもに政府が初期資金を拠出し、低所得世帯には上乗せも行った。約630万口座が開設され、政府は累計で約20億ポンドを拠出した。
もっとも、政府が資金を拠出した後も家庭が追加できる資金には差が残る。チャイルド・トラスト・ファンドは低所得世帯への政府拠出を手厚くした一方、親族などによる追加拠出も認めていた。英国財政研究所は、所得の高い家庭ほど追加拠出額が大きくなるため、その子どもの口座残高も大きくなる可能性を指摘していた。英国ではその後、財政再建の一環として政府拠出を縮小・廃止した。2011年11月に始まった「ジュニアISA」は非課税で貯蓄・投資できる仕組みを引き継いだが、資金は家庭が用意する形となった(注11)。
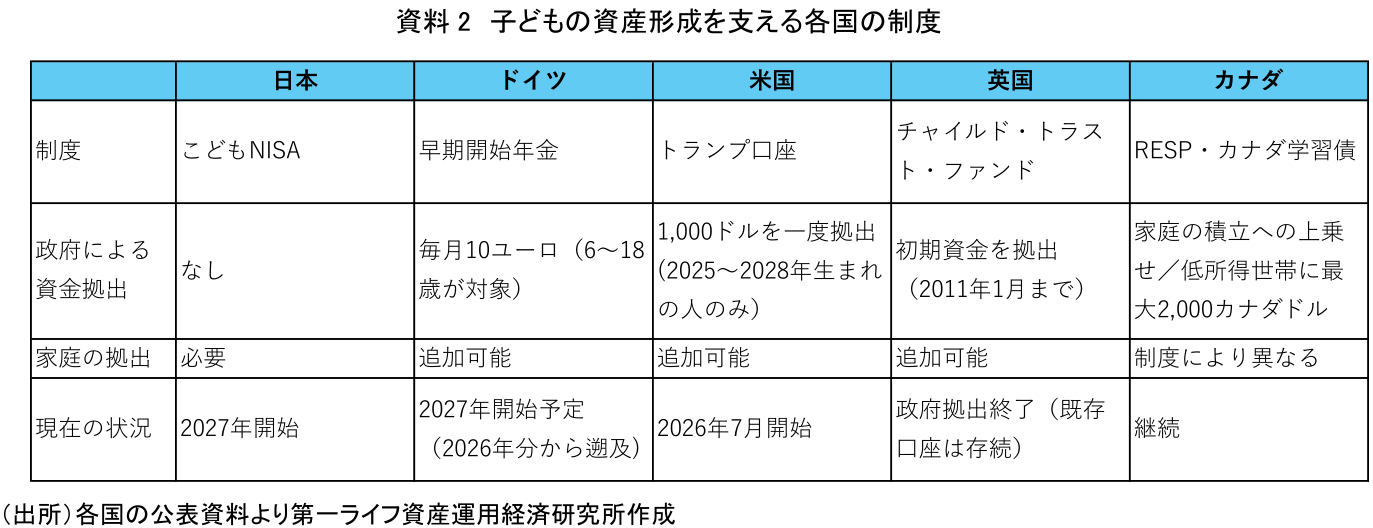
各国の経験からは、政府による資金拠出にも様々な方法があることが分かる。一律に資金を拠出する方法、家庭の積み立てに上乗せする方法、低所得世帯への支援を手厚くする方法などだ。一方、政府が資金を拠出した後も、家庭が追加できる資金には差が残る。英国のように財政負担から政府拠出を終了した例もあり、政府拠出の効果や財政面での持続可能性も課題となる。
6. 「投資の促進」から「投資機会の提供」へ
NISAの普及によって、日本でも投資は身近になった。それでも第3章でみた通り、30歳代と40歳代でも2割弱の世帯は金融資産を保有していない。
この点で、ドイツの早期開始年金は、政府の資金拠出により、家庭の資金力にかかわらず、子どもの頃から資産形成が始められる仕組みだ。すべての対象者が少額でも資本市場で運用される資産を持つ意味は小さくない。
こどもNISAが始まれば、親世代の資金力の差が子どもの資産形成の差としても表れ、資産形成機会の差がより強く意識されるかもしれない。政府拠出には、財政負担をめぐる課題もある。しかし、投資が身近になったからこそ、資産形成を始める機会を家庭の資金力や親の行動だけに委ねない工夫が必要になってくる。資産運用政策の次のテーマとして、自助による「投資の促進」に加え、資産形成の最初の一歩を支える「投資機会の提供」に向き合うべきだろう。
【注釈】
-
18歳以上が対象のNISAの年間投資枠はつみたて投資枠が120万円、成長投資枠は240万円になっている。非課税保有限度額(総枠)は1,800万円。
-
金融庁(2014)「平成27年度税制改正要望」。
-
金融庁(2019)「令和2年度税制改正について―税制改正大綱における主要項目―」。
-
2026年3月10日の衆議院財務金融委員会で、金融庁の堀本善雄総合政策局長(当時)は、ジュニアNISAについて、時限措置で投資期間が限定されていたことと、子が18歳になるまで原則払い戻しができなかったことから利用が低迷したと説明している。
-
2026年3月10日の衆議院財務金融委員会で、財務省の青木孝徳主税局長(当時)は、NISAのつみたて投資枠の対象年齢撤廃に際し、格差の固定化につながらないよう配慮し、0~17歳の年間投資枠を60万円、非課税保有限度額を600万円と、18歳以上より低く設定したと説明している。
-
ドイツ財務省(2026年8月12日)“Kabinett beschließt Frühstartrente: Startkapital für die Altersvorsorge der jungen Generation”.
-
上記と同資料。クリングバイル財務相は、資産形成が親の家庭環境に左右され、その不平等が老後まで続くことがあると説明している。
-
ドイツ連邦銀行(2025)“Household wealth and finances in Germany: Results of the 2023 household wealth survey”.
-
米財務省・米国内国歳入庁(2025)Notice 2025-68。1,000ドルを受け取るには所定の手続きが必要になる。
-
カナダ雇用・社会開発省 “Canada Education Savings Grant” および “Canada Learning Bond”.
-
英国財務省(2005)“Budget 2005”、英国財政研究所(2002)“IFS Green Budget 2002”、英国財務省(2023)“Treasury Minutes: Government Response to the Committee of Public Accounts”.
【参考文献】
-
吉田有希(2026)「子どもに年金を提供する―ドイツの「早期開始年金」が問いかける社会保障の未来―」
-
田中理(2026)「ドイツの年金改革と株式投資~ドイツ国民の現金信奉は変わるか?~」
奥田 宏二
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 奥田 宏二
おくだ こうじ
-
資産運用調査部 主席研究員
専⾨分野: 資産運用、社会保障