- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 高市政権の経済政策におけるリフレ政策非採用の検証
- Economic Trends
-
2026.10.05
日本経済
経済理論
資産形成・資産運用
高市政権
高市政権の経済政策におけるリフレ政策非採用の検証
〜経済財政諮問会議における議事要旨や主要な議論の方向性をもとに〜
永濱 利廣
- 要旨
-
- 少なくとも、これまでの経済財政諮問会議の議論を踏まえると、高市政権は「金融緩和+大規模需要創出による伝統的なリフレ政策」をとっていない。
- その背景として、ますはデフレから「物価高・金利上昇」局面へと経済環境がシフトしているため、需要刺激型のリフレ策はインフレ・金利高騰リスクを招く状況になっていることがある。
- また、金融政策面でも日銀の金利引き上げや金融政策正常化を尊重し、「金利のある世界」への適応を進めていることがある。
- さらに、財政政策面では補正予算依存の量的な需要創出から脱却し、AI・半導体・経済安全保障など「特定分野への供給力強化投資(構造的投資)」へ軸足を移している。
- 総じて、現政権の政策はデフレ脱却を狙うリフレ策ではなく、「金利・インフレ環境に適応しながら、成長分野へのピンポイント投資で供給力を高める構造政策」へと変化している。
- 目次
1.はじめに
本稿では、経済財政諮問会議情報や主要な議論の方向性を基に、高市政権が「伝統的なリフレ政策(金融緩和推進+財政出動によるインフレ誘導)」をとっていないという見解の妥当性を検証・分析する。
結論としては、高市総理は過去に積極財政派やアベノミクスの継承者として論じられることが多かったが、実際の政権運営における経済財政諮問会議の審議内容を踏まえると、マクロ経済環境の変化に伴い政策の重点が大きくシフトしていることが示される。
2.従来型リフレ政策と現政権方針の対比
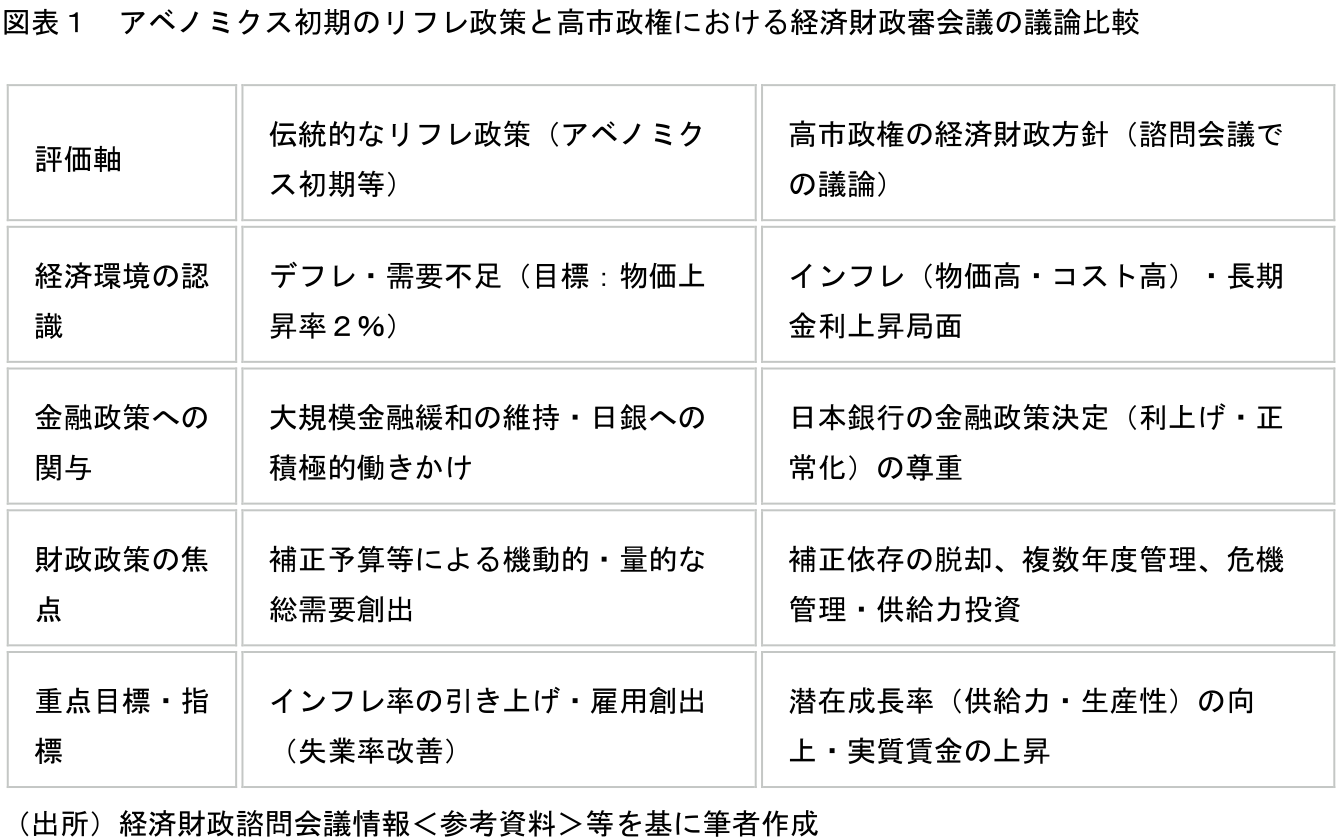
従来の「アベノミクス初期に代表されるリフレ政策」と「現在の高市政権における経済財政諮問会議の議論」を対比すると、政策の方向性に明確な乖離が見られることがわかる(図表1)。
3.リフレ政策非採用の背景と実態分析
以上を踏まえ、経済財政諮問会議の審議内容から抽出される、高市政権がリフレ政策を採用していない主な要因は以下の3点である。
① マクロ経済環境の構造変化(「デフレ」から「物価高・金利上昇」へ)
リフレ政策は「深刻な需要不足とデフレ循環」を克服するための処方箋である。しかし、現在の日本経済は原油高や為替、供給制約等を背景としたインフレ傾向と長期金利の上昇局面に直面している。この環境下で単純な需要創出型リフレ策を継続すれば、インフレの加速や利回り高騰を招くリスクが大きいため、少なくとも経済財政諮問会議で需要刺激型の政策構図は取られていない。
② 金融政策正常化への適応と金利環境への配慮
諮問会議の議事要旨においては、日本銀行による金利引き上げや金融政策の正常化方針を阻害せず、むしろ「金利が存在する世界」への構造適応(家計・企業・財政への影響精査)が議論の主軸となっており、量的緩和の無制限な拡大を求める圧力は確認されない。
③ 「量的財政出動」から「供給力強化(構造的投資)」へのシフト
量的な需要追加策から脱却し、AI・半導体・エネルギー・経済安全保障など特定の先端・成長分野に対する「危機管理投資」「供給力強化投資」へ軸足が移っている。さらに、従来の「毎年の大規模な補正予算への依存」を見直し、中長期的な財政規律と対GDP比債務残高の安定化が審議の中核目標とされている。
4.おわりに
以上の分析から、高市政権の経済政策(タカイチノミクス)は、リフレ派が掲げる「金融緩和+大規模需要創出によるデフレ脱却戦略」ではない。
現状の政策実態は、「金利のある世界・物価上昇環境に適応しつつ、先端分野への重点投資によって供給力と生産性を高める構造的経済政策」へと変容している。したがって、「高市政権はリフレ政策をとっていない」とする主張は、経済財政諮問会議の議論の実態に即した妥当な結論といえる。
<参考資料>
経済財政諮問会議情報(https://www5.cao.go.jp/keizai-shimon/kaigi/minutes/2026/index.html)
永濱 利廣
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 永濱 利廣
ながはま としひろ
-
経済調査部 首席エコノミスト
担当: 内外経済市場長期予測、経済統計、マクロ経済分析