- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 今年度も上振れが予想される税収
- Economic Trends
-
2026.09.28
日本経済
経済効果
経済理論
資産形成・資産運用
計量分析
高市政権
今年度も上振れが予想される税収
〜政府見通し通りの名目経済成長率達成で90兆円台到達の可能性~
永濱 利廣
- 要旨
-
-
税収は当初予算対比で5年連続上振れしており、2025年度決算は84.2兆円に到達。物価高や株高、高い欠損法人割合(60.3%)の低下余地を背景に、実質的な税収弾性値(過去平均約2.2)は政策当局の想定より高く推移している。内閣府の経済成長率見通し(+3.0%)を基に試算すると、2026年度税収は89.8兆円に達し、内閣府見通しを+6.1兆円上回る可能性がある。
-
2026年4-6月期の一般政府債務残高/GDP比は200%を割り込み、純債務比率は四半世紀前の水準まで改善。2024・2025年度の低下幅(各▲14.6%pt)の5割以上はインフレ率要因であり、物価上昇の定着が財政の持続可能性を高めている。
-
過度な緊縮は経済成長を損なうため、インフレに伴う改善分を活用した適切な財政運営が必要。具体的には、食料品の消費税減税、設備投資の即時償却、所得連動型給付などの支出を伴う再分配策を実施し、潜在成長率の引き上げと賃上げの継続を図るべきである。
-
- 目次
●はじめに
税収の上振れが続いている。実際、当初予算との対比でみれば、2021~2025年度にかけて5年連続で上振れており、平均上振れ額は+5.9兆円にも上る(図表1)。
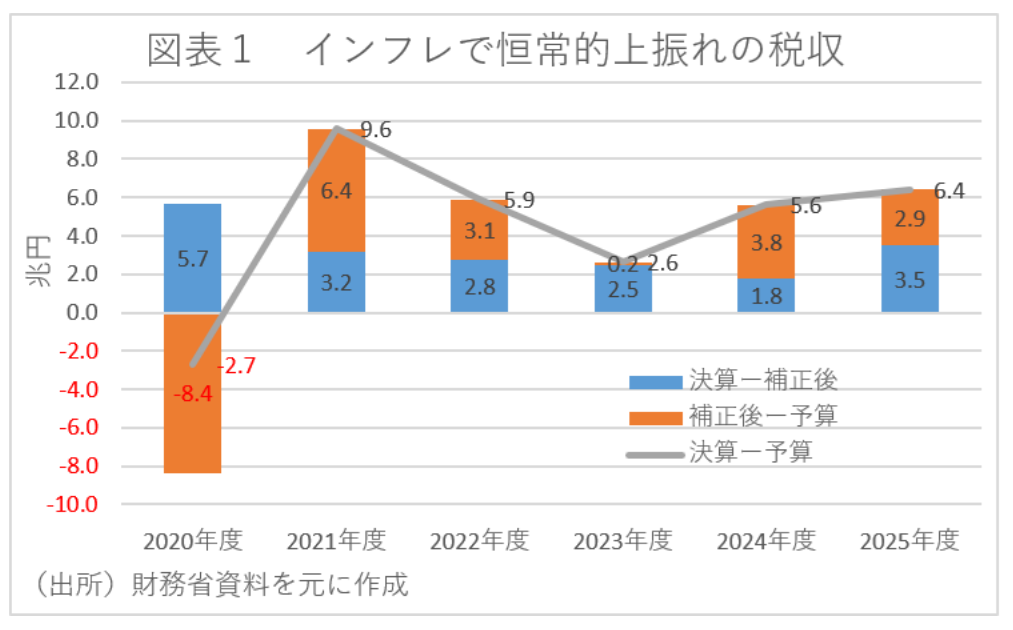
具体的に直近25年度の税収を見ると、当初予算時点で77.8兆円だったのが、補正後予算で80.7兆円に上方修正されている。そして決算時点に至っては84.2兆円にまで上振れしている。
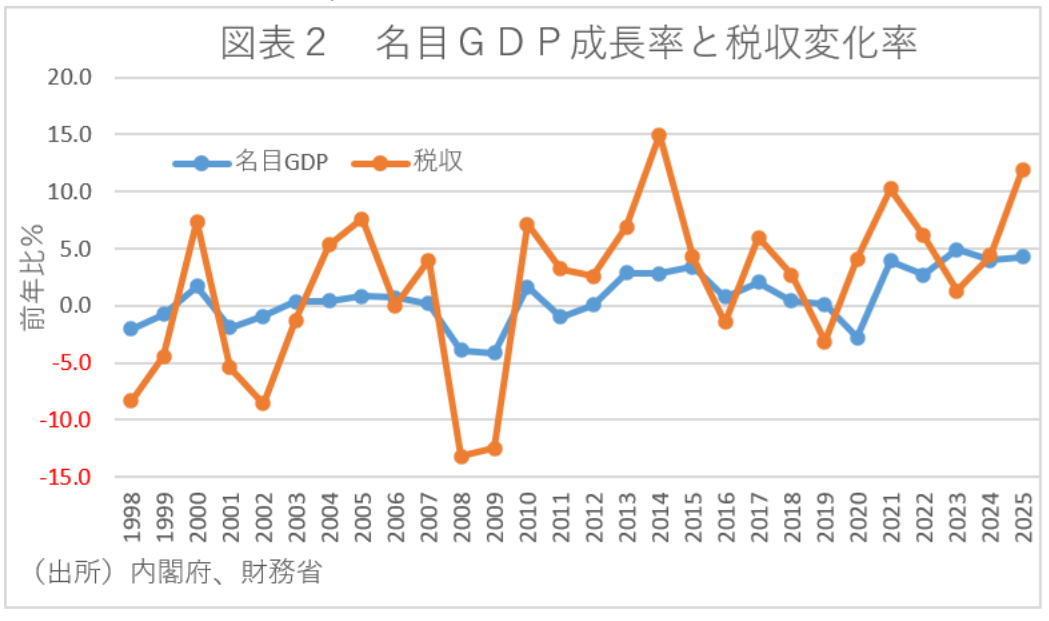
特に注目すべきは、2025年度の名目GDP成長率は+4.3%となったが、24年度の大規模定額減税の反動もあり税収は+12.0%も増加したことである。つまり、名目GDPが1%変化したときに税収が何%変化するかを示す税収弾性値は、定額減税の反動増も含まれるものの25年度は2.8となり、これまで一般的に1.1~1.2とされてきたことからすると、少なくとも近年は政策当局の想定よりも高いことになる(図表2)。
この背景としては、物価や株価が上昇していることや、所得税が累進課税になっていることに加え、繰越欠損金や欠損法人割合の変化等が指摘できる。実際に、過去の欠損法人割合は名目GDP成長率と非常に連動性が高くなっている(図表3)。
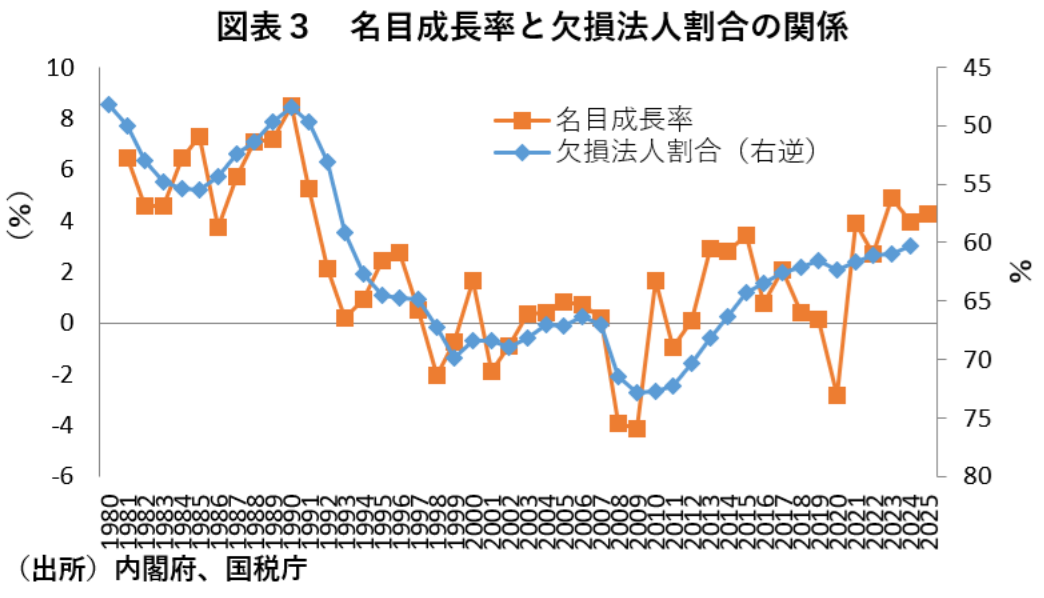
そして、過去には50%を切る時期もあった欠損法人割合が、直近2024年度時点でも依然として60.3%の水準にあることからすれば、当面は欠損法人割合の低下が期待されることによって、税収弾性値が高水準を維持することが予想される。
●今年度の税収は見通し通りの経済成長で+2.7兆円程度上振れの可能性
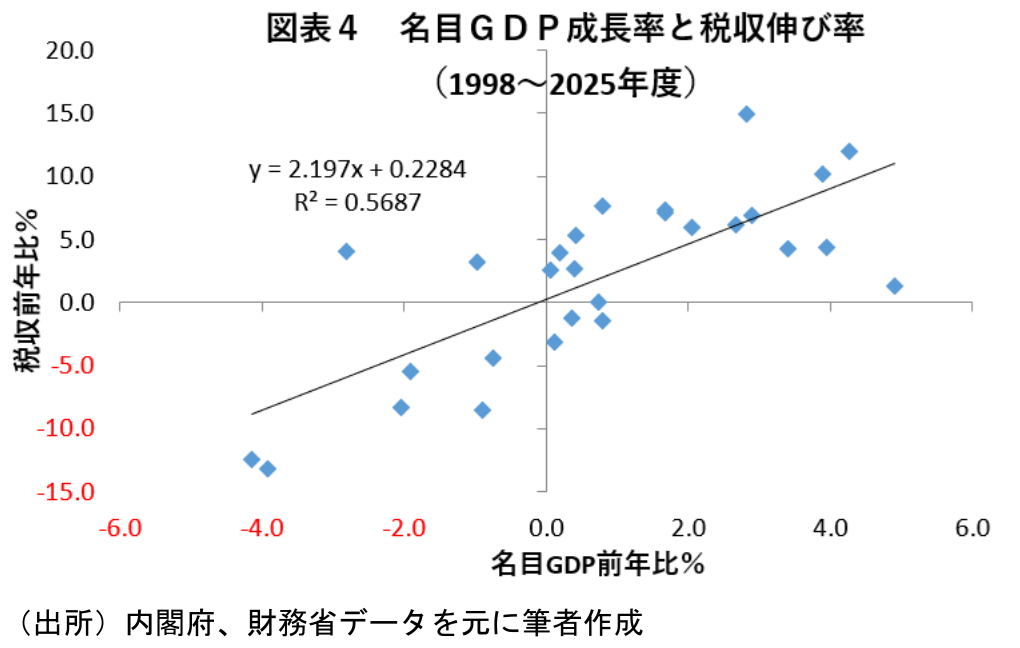
そこで以下では、デフレに突入して欠損法人割合の水準が高まった98年度以降の平均的な税収弾性値を計算してみた。すると、過去の関係に基づけば、98~2024年度の平均的な税収弾性値は約2.2となる(図表4)。つまり、欠損法人割合がまだ低下する余地がある局面では、名目GDPが1%増加すると、政府が想定するよりも1.8(=2.2/1.2)倍程度の税収の伸びが平均的に期待できることを示している。
一方、8月に内閣府が改定した「中長期の経済財政に関する試算(以下、内閣府試算)」に基づけば、26年度の名目GDP成長率は+3.0%となっている。つまり、仮に26年度の名目成長率が政府の見通し通りとなり、税収弾性値を98年度以降の平均となる2.2程度になるとすれば、今年度の税収は、昨年度の84.2兆円から+3.0%×2.2=+6.6%程度増加する計算となる。
つまり、この結果を用いて今年度の税収を計算すると、84.2兆円×1.066=89.8兆円となる。そして、これを先の内閣府試算における税収見通しと比較すれば、26年度の83.7兆円を+6.1兆円程度上回ることになる。
従って、今後の税収を見通すうえでは、少なくとも欠損法人割合にまだ低下余地がある局面では過少推計になる可能性があり、これに伴う税収弾性値の上振れも考慮に入れるべきと考えられる。
●大幅改善する政府債務残高/GDP比
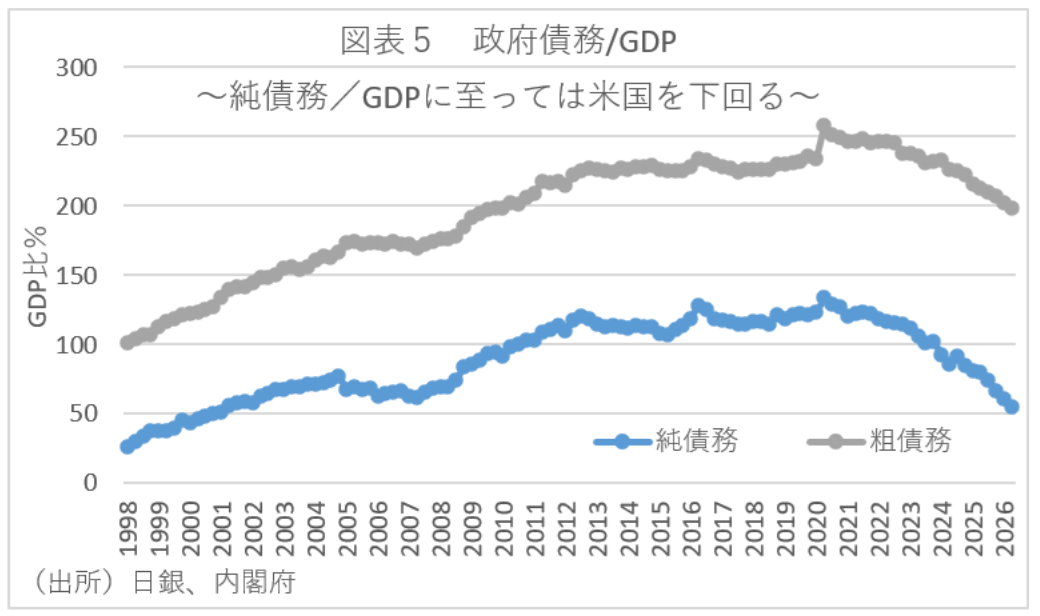
一方、ストック面からみても、近年の財政指標は改善が続いている。日銀の資金循環統計によれば、26年4-6月期の一般政府債務残高/GDP比は200%を割り込んでいる(図表5)。また、純債務/GDP比に至っては、実に四半世紀前の水準まで下がっている。背景には、円安に伴う法人税収増や物価高に伴う消費税収増、さらにはブラケットクリープ現象や株高金利上昇等に伴う所得税収増などがある。そこで続いては、インフレが財政に及ぼす影響について検討し、今後の政策対応について考えてみたい。
●債務残高/GDP比低下の主因はインフレ
そもそも財政の健全性を判断する国際標準的な指標は先に見た政府債務残高/GDP比であり、これまで日本の財政目標となってきた国・地方のプライマリーバランス(以下PB)は、2025年度時点でGDP比▲0.0%とほぼ均衡している。
そして、政府債務残高をD、名目GDPをY、基礎的財政収支をPB、長期金利をr、名目経済成長率をgとすると、政府債務残高/GDPとPBの関係は以下の式で与えられることが知られている。
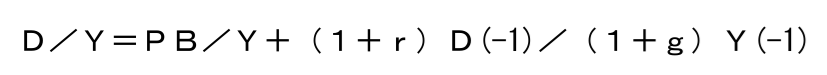
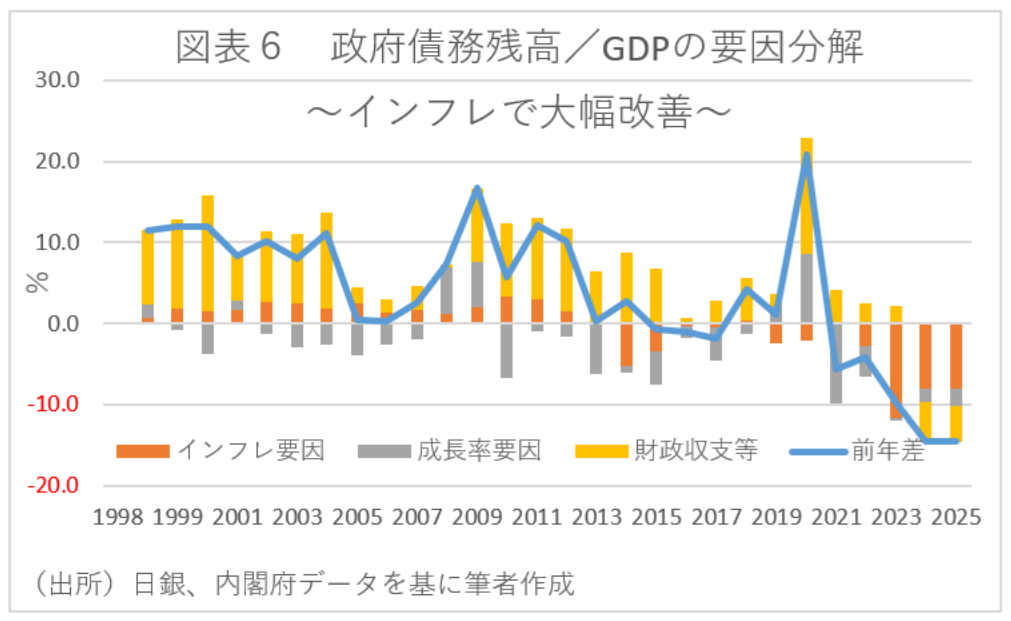
そして、以上の式を用いて、政府債務残高/GDP比が低下した要因について、その前年差を基礎的財政収支要因と利払い費要因を合わせた「インフレ率要因」「経済成長率要因」「財政収支等要因」に分解した結果をみると、2024・25年度の低下幅(いずれも▲14.6%ポイント)のうち、5割以上がインフレ率要因であることがわかる(図表6)。なお、24・25年度は単年の改善幅としても、現基準の資金循環統計が開始された98年以降で最大となっている。この背景には、日本でもインフレが定着したことがあり、財政の持続可能性にもその分余裕が出てきているといえる。
●インフレ局面で求められる財政運営
今後の青写真としては、景気回復局面ではインフレに伴う財政改善分の一部を適切に活用しながら、政府債務残高/GDP比の低下を維持した財政運営がベストだろう。しかし、景気が後退局面に陥り、金融緩和余地も限られた状況になれば、財政運営も政府債務残高/GDPの低下よりもマクロ経済の安定化が重視される機能的財政アプローチへのシフトが望ましいと言えよう。特に近年の世界的なインフレ等により、家計部門から政府や企業部門への所得移転が生じやすい局面では、効果的な再分配政策が必要と考えられる。
具体的なメニューとしては、海外では常識となっている所得税の課税最低限引き上げやブラケットシフトが望ましいが、制度導入に時間もかかる。効果的と考えられるのは支出に伴う再分配である。食料品の消費税減税に加え、国内設備投資に対する即時償却減税や就業者に対する所得連動型給付措置を行えば、物価高対策に加えて資本や労働投入量、労働生産性が高まる可能性があり、潜在成長率の引き上げにも効果的と考えられる。
また、長期停滞からの脱却を確実なものとするために、来年の春闘も重要である。政府による更なる春闘への働きかけや企業の賃上げに対するインセンティブを誘発させる政策も必要になってくるだろう。
結局、失われた30年からの脱却の芽を開花までつなげることができれば、政府債務の縮小を重視した財政運営も実施しやすくなるが、逆に失敗してしまうと失われた30年からの本格的な脱却は困難になろう。そういう意味でも、インフレ局面での財政運営は締めすぎず出しすぎないようなバランス感覚が、これまで以上に必要ではないかと考えられる。
永濱 利廣
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 永濱 利廣
ながはま としひろ
-
経済調査部 首席エコノミスト
担当: 内外経済市場長期予測、経済統計、マクロ経済分析