- HOME
- レポート一覧
- 経済分析レポート(Trends)
- インド株は長期の調整から一転して急反発、上昇基調は定着するか
- Asia Trends
-
2026.11.11
アジア経済
原油
アジア経済見通し
アジア金融政策
インド経済
株価
為替
イラン情勢
インド株は長期の調整から一転して急反発、上昇基調は定着するか
~原油安と国際投資資金の回帰が追い風も、持続的な株高には企業業績の改善がカギに~
西濵 徹
- 要旨
-
- 2026年のインド株式市場は、イラン情勢の悪化に伴う原油高や世界的な金利上昇、ルピー安などを背景に調整局面が続いた。また、世界的なAI・半導体関連需要の拡大を受けて韓国や台湾などに投資資金が集中する一方、インドのIT関連企業はAIによる既存事業の代替が懸念され、海外資金の流出が株価の重石となってきた。国内景気は底堅さを維持しているが、インフレ加速を受けたRBI(インド準備銀行)の金融引き締めも株価の上値を抑えた。
- しかし、米中間選挙を契機にイラン情勢の緊張緩和期待が高まり、原油価格が急落しており、インド経済を取り巻く環境は好転している。さらに、米国でのデータセンター規制強化への警戒からAI・半導体関連銘柄に売り圧力がかかり、国際投資家による投資資金の再配分が進み、インド株への資金回帰が株価の反発を促している。企業業績の底堅さや株価の割高感の後退に加え、AI導入支援など新たな収益機会への期待も株価を押し上げている。
- 先行きについては、原油価格の落ち着きや海外投資資金の流入が続けば、株価の上昇基調が強まる可能性がある。一方で、イラン情勢の再悪化による原油価格の反発やインフレ圧力の長期化、金融引き締めに伴う景気下押しリスクには注意が必要となる。このところの株価の急反発の動きは、外部環境の好転と投資資金の再配分による影響が大きく、上昇基調を定着させるためには、企業収益の持続的な拡大が不可欠と考えられる。
- 目次
【市場環境の好転を受けて、調整局面が続いたインド株は一転して急上昇している】
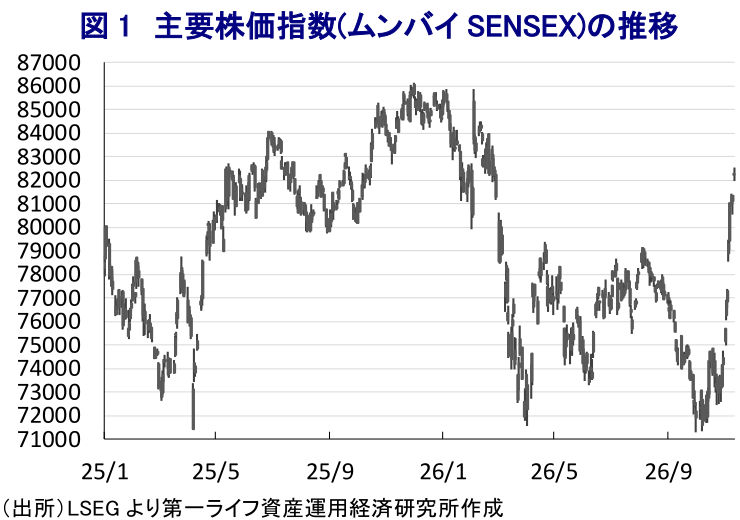
このところのインド株式市場では、主要株価指数(ムンバイSENSEX)が急速に上昇しており、足元では約9ヵ月ぶりの高値を回復している(図1)。長期にわたる調整局面から一転して買いが強まっているものの、依然として2025年末の水準を下回っている。足元の株式相場の急反発の背景には、海外投資資金の流入が大きく影響している。先行きも相場が上昇基調を強めることができるか、その持続性を見極める必要がある。
【2026年のインド株式市場が調整の動きを強めてきた背景とは】
2026年のインド株式市場は調整局面が続いてきた。背景には、イラン情勢の悪化による原油価格の上昇に加え、米国をはじめとする主要国での長期金利上昇、通貨ルピー安など、外部環境の悪化が重なったことがある。インドは、原油需要の大部分を輸入に依存しており、原油高は貿易赤字の拡大やインフレ圧力の高まりを通じて、景気や企業業績に悪影響を及ぼしやすい構造にある。また、インフレ懸念の高まりは金融引き締め観測を強め、株式市場のバリュエーションを圧迫する要因となった。国際金融市場では、世界的なAI(人工知能)・半導体関連需要拡大を追い風に、関連産業の割合が高い韓国や台湾などに資金が集中する動きがみられた。インド株式市場にも多くのIT(情報通信)関連企業が上場しているものの、その多くはITサービスやソフトウェア関連事業を主力としており、AIの普及によって既存業務が代替されるとの懸念から、AI・半導体関連需要の拡大による恩恵を受けにくいとみなされてきた。さらに、AIの爆発的な普及により、英語が広く使用される同国の言語面での優位性が薄れるとの見方も、投資対象としての魅力を低下させた。その結果、海外投資家によるインド株式の売却が進み、株価の下押し圧力となってきた。
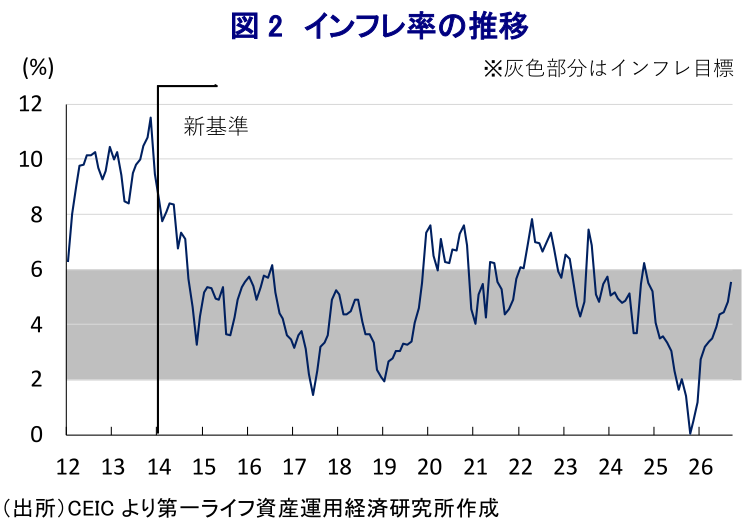
金融市場は調整の動きを強めたものの、インド経済が大幅に悪化していた訳ではない。4-6月の実質GDP成長率は前年比+7.8%と高い伸びを維持しており、個人消費をはじめとする内需をけん引役にした底堅い動きが確認されている(注1)。一方で、9月のインフレ率は前年比+5.54%と前月(同+4.83%)から加速しており(図2)、4ヵ月連続でRBI(インド準備銀行)が定める目標レンジ(4±2%)の中央値を上回り、2024年10月以来の高い伸びとなった。同国では2025年9月、トランプ米政権が実施した関税引き上げによる悪影響の緩和を目的に、GST(財・サービス税)の実質引き下げに動き、インフレ率が下振れした。このため、先行きのインフレ率はその反動により加速しやすい状況にある。さらに、ルピー安による輸入物価の押し上げがインフレ圧力を増幅させる可能性も高まっている。このため、RBIは10月の定例会合で3年8ヵ月ぶりの利上げに舵を切った(注2)。さらに、先行きの政策姿勢を「慎重な金融引き締め」に変更するなど、追加利上げの可能性を残した。このため、国内景気の底堅さが株式市場にとって追い風となる一方、物価高と金融引き締めが株価の上値を抑える構図が続いてきた。
【米中間選挙を受けたイラン情勢の好転期待、世界的な投資資金の変化も追い風に】
こうした状況が変化するきっかけとなったのが、11月3日に実施された米国の中間選挙の結果を受けた国際金融市場を取り巻く環境の変化であろう。トランプ米大統領がイランに対する追加的な軍事行動に慎重な姿勢を示したことを受けて、イラン情勢の緊張緩和に対する期待が高まり、原油価格は急速に下落している。その結果、株価の重石となってきたマクロ経済環境の悪化に対する懸念が後退して、投資家のリスク許容度を高める要因となっている。
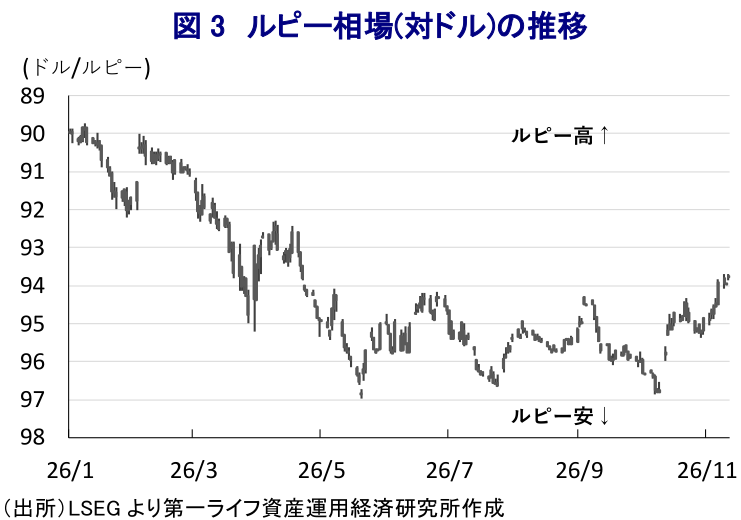
国際金融市場における世界的な投資資金の動きにも変化が生じている。米国では、中間選挙を経て、連邦議会上下両院を民主党が掌握する『分割政府』となることが決定している。これを受けて、米国では今後、データセンター関連投資に対する規制強化やAI関連設備投資の伸び鈍化を警戒する動きが広がっている。その結果、これまで株価上昇をけん引してきたAI・半導体関連銘柄に売り圧力がかかっている。国際投資家の間では、AI関連銘柄に集中した投資ポートフォリオの見直しが進んでおり、上述のように内需をけん引役にした経済成長が続くインド株式へ資金を振り向ける動きが出ている。こうした資金回帰は株価上昇を加速させるとともに、RBIが10月にルピー相場の防衛策を相次いで導入したことも重なり(注3)、その後のルピー相場の安定にも寄与しているとみられる(図3)。
【インド企業への見方の改善も株価を後押する一方、先行きは上下双方に振れるリスクは残る】
インド企業の業績を巡る見方にも改善がみられる。足元では、銀行や金融、消費関連企業などを中心に底堅い業績が確認されており、年明け以降の株価調整によって割高感が和らいできたことも、投資資金の流入を後押ししている。また、AIによって既存事業が代替されるとの懸念が意識されてきたIT関連企業に対しては、企業の既存システムや業務プロセスへのAI導入に関わる「AIインテグレーション業務」やAI導入支援サービスの拡大が、新たな収益機会として期待されるようになっている。さらに、同国には多数のGCC(グローバル・ケイパビリティ・センター)が稼働しており、生成AIを活用した業務改革・改善を加速させる動きがみられる。年明け以降の株価調整を受けてSENSEXの株価収益倍率(PER)は低下しており、足元でも過去10年間の平均的な水準を下回るとされる。そのため、先行きも業績拡大が続けば株価の再評価が進む余地は残されている。海外の主要証券会社の間でもインド株に対する投資判断を引き上げる動きがみられる。
先行きのインド株式市場については、原油価格の落ち着きが続き、海外投資資金の流入が持続すれば、底堅く推移する可能性がある。企業業績の改善や国内の信用需要の拡大が確認されれば、海外資金の買い戻しに加え、企業収益の拡大を背景とする本格的な上昇局面へ移行する余地が生まれる。一方で、イラン情勢を巡っては、米国とイランの協議が前進する兆しはみられるものの、包括的な合意には依然として距離があるとされ、ホルムズ海峡やバブ・エル・マンデブ海峡などを取り巻く環境には不透明感が残る。このため、原油価格が再び上昇に転じる可能性はくすぶる。加えて、当面のインフレ率上振れ懸念からRBIは金融引き締め姿勢を維持しており、インフレ圧力が十分に沈静化しなければ、金利高が国内景気や企業業績の重石となる懸念も残る。
このところのインド株の急反発は、これまでの下落をもたらしてきた外部環境が好転したことに加え、国際投資資金の再配分が急速に進んだことによる影響が大きい。このため、短期的にみれば、急ピッチの上昇に伴う利益確定売りの動きなどを通じて値動きが不安定化する可能性は残る。一方で、中期的にみれば、イラン情勢の行方による原油価格の動向、金融引き締め圧力の行方、企業業績の動向が相場の方向性を左右すると見込まれる。インド株式市場は調整局面からの脱却に向けた重要な局面を迎えているものの、上昇基調の定着には海外資金の回帰だけでなく、企業収益の持続的な拡大が不可欠であると考えられる。
注1 9月1日付レポート「インド4-6月GDPは前年比+7.8%と堅調も、先行きは頭打ちが不可避か」
注2 10月7日付レポート「インド中銀、3年8ヵ月ぶりの利上げ、政策スタンスも転換」
注3 10月15日付レポート「インド中銀、ルピー防衛に向けて異例の措置を相次ぎ導入」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
インドネシア、ギブラン副大統領の辞任意向表明で政局に新たな波乱 ~プラボウォ・ジョコ両氏の関係変化を背景に、2029年に向けた政治勢力再編が進む可能性~
アジア経済
西濵 徹
-
中国景気は内需の弱さを背景に外需依存を深める展開が続く ~米中「貿易休戦」の延長は追い風も、巨額の貿易黒字が新たな摩擦を招く可能性~
アジア経済
西濵 徹
-
フィリピン経済はスタグフレーションの様相、マルコス政権への逆風が強まる ~ペソ安と物価高、景気低迷の悪循環が続くなか、2028 年大統領選への影響にも注目~
アジア経済
西濵 徹
-
世界的なインフレ環境と「異空間」にある中国の物価動向 ~企業部門ではインフレも、家計部門はディスインフレが続き、金融政策の自由度も低下~
アジア経済
西濵 徹
-
米中間選挙を経てトランプ米政権の対中姿勢はどうなるか、日本への影響は ~トランプ外交は対中関係改善を模索する可能性の一方、構造的な対立は残る~
アジア経済
西濵 徹
関連テーマのレポート
-
インドネシア、ギブラン副大統領の辞任意向表明で政局に新たな波乱 ~プラボウォ・ジョコ両氏の関係変化を背景に、2029年に向けた政治勢力再編が進む可能性~
アジア経済
西濵 徹
-
中国景気は内需の弱さを背景に外需依存を深める展開が続く ~米中「貿易休戦」の延長は追い風も、巨額の貿易黒字が新たな摩擦を招く可能性~
アジア経済
西濵 徹
-
フィリピン経済はスタグフレーションの様相、マルコス政権への逆風が強まる ~ペソ安と物価高、景気低迷の悪循環が続くなか、2028 年大統領選への影響にも注目~
アジア経済
西濵 徹
-
世界的なインフレ環境と「異空間」にある中国の物価動向 ~企業部門ではインフレも、家計部門はディスインフレが続き、金融政策の自由度も低下~
アジア経済
西濵 徹
-
NZ総選挙は与党連合が辛うじて過半数確保も、政権の行方は流動的 ~政権の枠組み次第では金融政策の目標が見直される可能性、NZドル相場にも不透明感~
アジア経済
西濵 徹