- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 中国景気は内需の弱さを背景に外需依存を深める展開が続く
- Asia Trends
-
2026.11.10
アジア経済
米中関係
アジア経済見通し
中国経済
為替
トランプ政権
中国景気は内需の弱さを背景に外需依存を深める展開が続く
~米中「貿易休戦」の延長は追い風も、巨額の貿易黒字が新たな摩擦を招く可能性~
西濵 徹
- 要旨
-
-
中国政府は9日、米国からの輸入品に対する24%の追加関税の適用停止措置を2ヵ月間延長すると発表した。重要鉱物の輸出規制や米国企業への制裁、船舶に対する特別港湾料などの停止措置も延長し、9月の米中首脳会談での合意を履行する姿勢を示した。背景には、今月の中国・深圳でのAPEC会議や来月の米国・マイアミでのG20会議に合わせた首脳会談を控え、米中間の協議継続に向けた時間を確保するとともに、内需が力強さを欠くなかで景気を下支えする外需の安定を維持したいとの思惑があると考えられる。
-
こうしたなか、中国の10月の輸出額は前年比+35.2%と高い伸びを維持した。米欧向けに加え、アジア新興国や中南米、アフリカ向けも堅調に推移しており、世界的なAI・半導体需要の拡大などが追い風となっている。一方、輸入額も同+41.6%と加速しており、ハイテク関連の需要拡大や資源価格の高止まりが押し上げ要因となった。この結果、10月の貿易黒字は1052.8億ドルとなり、年初来の累計黒字は前年より1ヵ月早く1兆ドルを突破した。巨額の貿易黒字は人民元相場の安定に寄与する一方、人民元高による輸出競争力の低下が懸念されるほか、貿易不均衡を巡る国際的な批判が再燃する可能性もある。中国当局は、外需への依存が強まるなかで、人民元相場の安定と対外貿易摩擦への対応という難しい政策運営を迫られると見込まれる。
-
【中国と米国は貿易休戦を2ヵ月間延長、中国景気は外需への依存を強める展開が続く】
中国国務院(関税税則委員会)は9日、10日午後1時1分(北京時間)に期限を迎える、米国からの輸入品を対象とする24%の追加関税の適用停止期限について、2ヵ月間延長すると発表した。この発表に合わせて、商務部は、一部の重要鉱物と関連技術に対する輸出規制の適用除外について、2ヵ月(2027年1月10日まで)延長すると発表した。また、「信用できないエンティティ―リスト」に掲載された11社、輸出管理リストに掲載された16社に対する措置停止のほか、ハンファオーシャンの米国関連子会社5社に対する制裁停止措置も同様に2ヵ月延長することを明らかにした。加えて、交通運輸部も、米国関連の船舶に対する特別港湾料の徴収停止措置を2ヵ月間延長し、海運・造船に関連するサプライチェーンの安全保障関連調査の停止も継続することを明らかにした。
一連の措置について、国務院は、9月にワシントンDCで開催された米中首脳会談で得られた成果と合意を履行するためのものと説明している。なお、トランプ米政権を巡っては、米連邦最高裁判所が2月、トランプ米大統領による国際緊急経済権限法(IEEPA)を根拠とする関税措置について、同法は大統領に関税を課す権限を認めていないとの判断を下したことを受けて、その後は通商法301条に基づく関税で代替する方針を示している。中国当局は、トランプ米政権によるこうした方針に留意していると表明するとともに、対抗措置として実施している10%の追加関税は維持する方針を示している。とはいえ、米国からの輸入品に対する一部の追加関税の適用停止を継続することは、米中間の経済・貿易協力にとって安定的で予見可能な政策環境の確保に資するとともに、両国の経済・貿易関係の発展を促すとの見方を示している。
米中関係を巡っては、今月、中国・深圳で開催されるAPEC(アジア太平洋経済協力)首脳会議に合わせて、今年3回目となる首脳会談が行われる見通しである。さらに、来月、米国・マイアミで開催予定のG20(主要20ヵ国・地域)首脳会合に合わせて、4回目の首脳会談が行われる可能性もある。これらの首脳会談を前に「休戦」を演出することにより、9月の首脳会談で合意した内容について詰めの協議を進めるための「時間稼ぎ」が可能になったと考えられる。また、中国では内需が力強さを欠くなか、景気は外需への依存を一段と強めており、景気を下支えする観点からも、外需を取り巻く環境の安定を維持したいとの思惑が影響した可能性がある。
【旺盛な輸出を背景に貿易黒字が積み上がる展開、貿易不均衡を巡る議論が再燃する可能性】
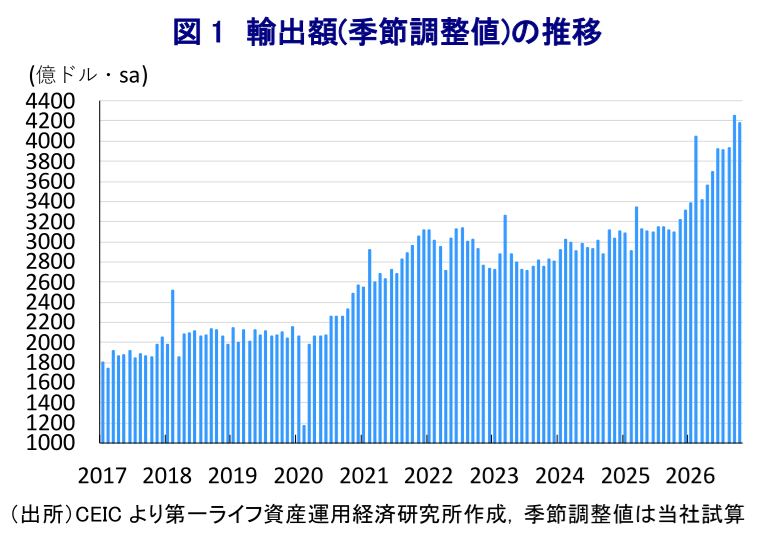
このように当面は外需を取り巻く環境の安定が続くと見込まれるなか、10月の輸出額は前年同月比+35.2%と前月(同+36.3%)からわずかに鈍化したものの、引き続き高い伸びが続いていることが示された。当研究所が試算した季節調整値に基づく前月比はわずかに減少しているものの、中期的な基調は拡大傾向で推移するなど底堅い動きが続いている(図1)。欧米諸国などは、中国による貿易不均衡の是正を求めて圧力を強めているにもかかわらず、米国向け(前年比+32.9%)やEU(欧州連合)向け(同+24.4%)、英国向け(同+35.3%)はいずれも伸びが加速している。さらに、米中摩擦が激化する背後で関係深化を図ってきたASEAN(東南アジア諸国連合)向け(前年比+46.3%)やインド向け(同+43.7%)などアジア新興国向けは軒並み高い伸びが続いているほか、中南米向け(同+32.1%)やアフリカ向け(同+19.5%)も堅調に推移している。ロシア向け(前年比+31.9%)も高い伸びが続いており、両国の経済的な結び付きが強まっている様子もうかがえる。世界的なAI・半導体需要の旺盛さを追い風に、韓国向け(前年比+92.4%)や台湾向け(同+61.8%)もともに加速している。ハイテク製品に対する需要の旺盛さのみならず、中国製品全般に対する需要が堅調に推移していることも輸出を押し上げる展開が続いている。
一方で、10月の輸入額は前年同月比+41.6%と前月(同+31.0%)から加速しているほか、前月比も2ヵ月連続で拡大していると試算されるなど、旺盛な動きが続いている(図2)。ハイテク製品のほか、イラン情勢の悪化による原油高を受けて世界的に再エネやEV(電気自動車)需要が高まるなか、これらの生産に必要なハイテク製品のほか、半導体をはじめとする電子部品関連の輸入額は軒並み高い伸びをみせている。加えて、ハイテク製品の生産に不可欠である銅をはじめとする鉱物資源関連の輸入額も、市況の高止まりも重なる形で高い伸びをみせており、原材料や素材・部材の需要を活発化させている様子もうかがえる。他方、内需が力強さを欠くなかで原油・石油製品、天然ガス、石炭などエネルギー資源の輸入量はいずれも前年を下回る伸びで推移しているものの、市況の高止まりを反映して輸入額が押し上げられている。
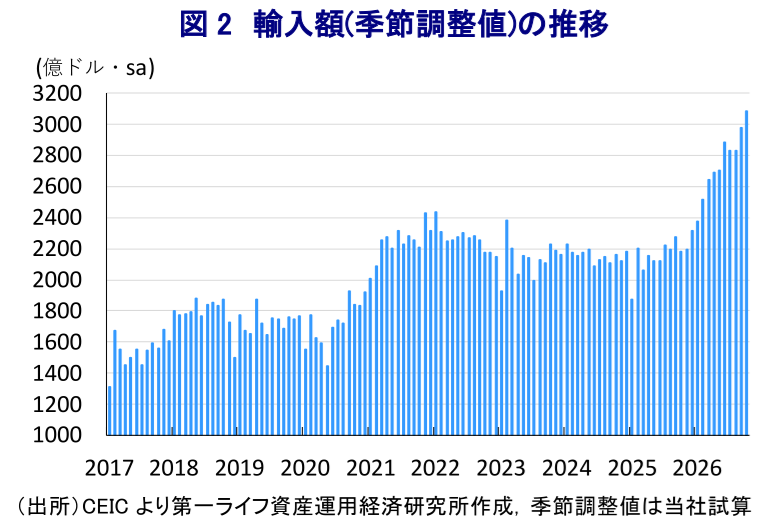
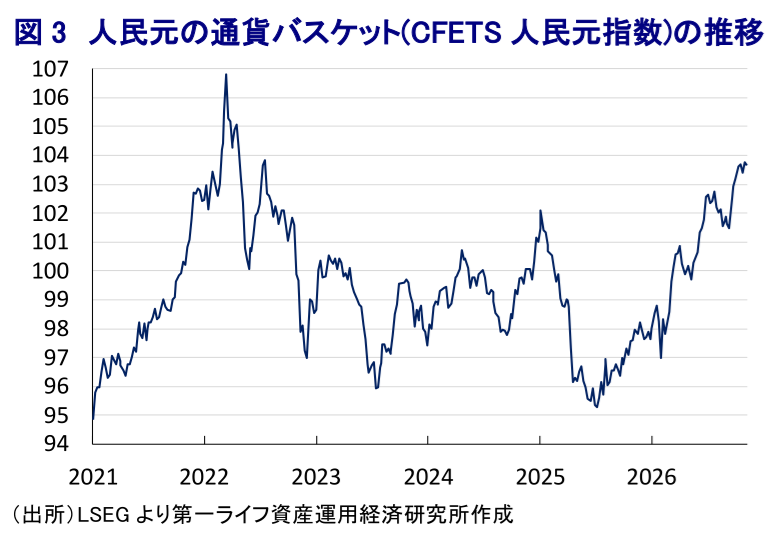
この結果、10月の貿易収支は+1052.8億ドルと前月(+1335.3億ドル)から黒字幅は縮小するも、引き続き巨額の黒字を計上している。10月までの累計の貿易黒字額は1兆426億ドルとなり、2025年に比べて1ヵ月早く1兆ドル超えを達成した。巨額の貿易黒字は人民元に対する需要を下支えするとともに、先行きの人民元相場の安定に寄与することが期待される。一方で、足元では複数の銀行がドル建て預金金利を引き上げる動きをみせており、その背景には、一方向的な人民元高の進展に対する当局の警戒感が影響している可能性もある。足元では、人民元の通貨バスケットは4年強ぶりの高水準で推移しており(図3)、景気が外需への依存を強めるなか、当局は人民元高による輸出競争力の低下が景気の足かせとなることを懸念しているとみられる。とはいえ、貿易黒字の拡大を受けて貿易不均衡を巡る世界的な議論が再び強まることも予想され、中国当局にとっては難しい政策対応を迫られる局面が続くと見込まれる。
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
フィリピン経済はスタグフレーションの様相、マルコス政権への逆風が強まる ~ペソ安と物価高、景気低迷の悪循環が続くなか、2028 年大統領選への影響にも注目~
アジア経済
西濵 徹
-
世界的なインフレ環境と「異空間」にある中国の物価動向 ~企業部門ではインフレも、家計部門はディスインフレが続き、金融政策の自由度も低下~
アジア経済
西濵 徹
-
米中間選挙を経てトランプ米政権の対中姿勢はどうなるか、日本への影響は ~トランプ外交は対中関係改善を模索する可能性の一方、構造的な対立は残る~
アジア経済
西濵 徹
-
南ア統一地方選でANCの退潮が鮮明に、政治の行方とランド相場は ~DA躍進はランド相場の支援材料となるも、連立運営の複雑化が改革進展の障害となるか~
新興国経済
西濵 徹
-
NZ総選挙は与党連合が辛うじて過半数確保も、政権の行方は流動的 ~政権の枠組み次第では金融政策の目標が見直される可能性、NZドル相場にも不透明感~
アジア経済
西濵 徹
関連テーマのレポート
-
フィリピン経済はスタグフレーションの様相、マルコス政権への逆風が強まる ~ペソ安と物価高、景気低迷の悪循環が続くなか、2028 年大統領選への影響にも注目~
アジア経済
西濵 徹
-
世界的なインフレ環境と「異空間」にある中国の物価動向 ~企業部門ではインフレも、家計部門はディスインフレが続き、金融政策の自由度も低下~
アジア経済
西濵 徹
-
米中間選挙を経てトランプ米政権の対中姿勢はどうなるか、日本への影響は ~トランプ外交は対中関係改善を模索する可能性の一方、構造的な対立は残る~
アジア経済
西濵 徹
-
NZ総選挙は与党連合が辛うじて過半数確保も、政権の行方は流動的 ~政権の枠組み次第では金融政策の目標が見直される可能性、NZドル相場にも不透明感~
アジア経済
西濵 徹
-
マレーシア中銀は8会合連続で金利据え置き、先行きは利上げ転換も視野に ~AI・半導体需要が景気を支えるなか、2027年の物価上昇圧力の強まりが政策判断のカギに~
アジア経済
西濵 徹