- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 世界的なインフレ環境と「異空間」にある中国の物価動向
- Asia Trends
-
2026.11.09
アジア経済
原油
アジア金融政策
中国経済
株価
イラン情勢
世界的なインフレ環境と「異空間」にある中国の物価動向
~企業部門ではインフレも、家計部門はディスインフレが続き、金融政策の自由度も低下~
西濵 徹
- 要旨
-
- イラン情勢の悪化に伴うエネルギー価格の上昇を受け、世界的にインフレが加速し、金融引き締めの動きが広がっている。中国でも原材料価格の上昇を背景に、10月の生産者物価は購入価格、出荷価格ともに2022年6月以来の高い伸びとなり、企業部門ではコスト上昇圧力が強まっている。一方、消費者物価は生鮮品を中心とする食料品価格の下落や内需の弱さを背景に伸びが鈍化しており、企業部門がインフレ、家計部門がディスインフレに直面する二極化が続いている。こうした状況は企業収益を圧迫するとともに、不動産市場を巡る懸念も重なり、株式相場の重しとなっている。中国当局は株式市場の下支え策を打ち出しているものの、市場マインドの改善には力不足とみられる。世界的な金融引き締めが進むなか、資金流出や人民元安への懸念から大幅な金融緩和にも踏み切りにくく、中国当局は景気下支えと金融市場の安定の両立に向けて難しい政策運営を迫られている。
イラン情勢の悪化を受けた原油をはじめとする商品市況の上昇は、世界的なエネルギー価格の上昇を招いている。さらに、エネルギー価格の上昇は幅広い経済活動においてコスト上昇を引き起こしており、多くの国でインフレが加速する動きがみられる。その結果、米国やユーロ圏、日本をはじめとする先進国のみならず、新興国においても中央銀行が金融引き締めに動く流れが広がりをみせている。このように、世界的に金融政策を取り巻く環境は大きく変化している。
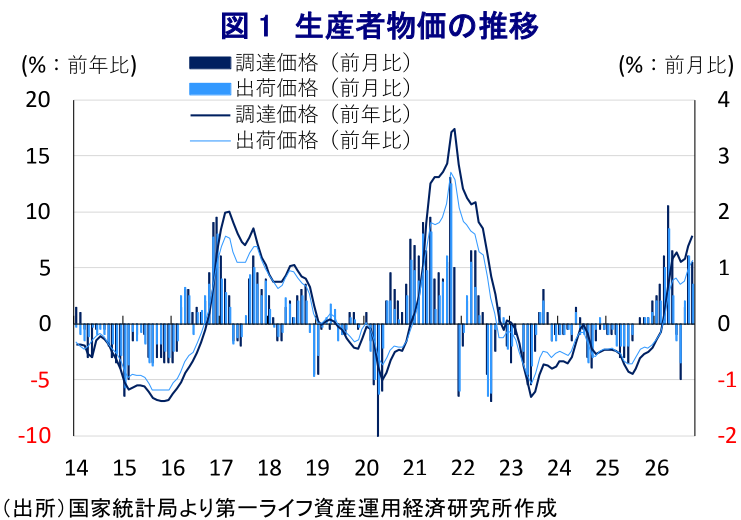
中国においても、企業部門はエネルギーインフレの影響を免れない状況にある。川上段階の物価にあたる10月の生産者物価(購入価格)は、前年同月比+7.9%と前月(同+6.9%)から加速して、2022年6月以来の高い伸びとなった(図1)。前月比は+1.1%と前月(同+1.2%)からわずかに上昇ペースは鈍化したものの、3ヵ月連続で上昇するなど、物価上昇圧力に直面している。原油・天然ガスなどエネルギー関連で物価上昇圧力が強まるとともに、原材料価格の上昇を反映して化学工業関連などで上昇基調が続いていることが影響している。こうした原材料価格の上昇を反映して、生産者物価(出荷価格)も前年同月比+5.7%と前月(同+5.0%)から加速して、2022年6月以来の高い伸びとなった。前月比は+0.7%と前月(同+1.2%)からペースは鈍化したものの、3ヵ月連続で上昇しており、中間財を中心に価格上昇の動きが確認されるなど、企業間取引段階では価格転嫁の動きが広がっている。ただし、生活資料価格は前月比で下落しており、耐久消費財価格も下落するなど、最終消費財への価格転嫁のハードルの高さがうかがえる。
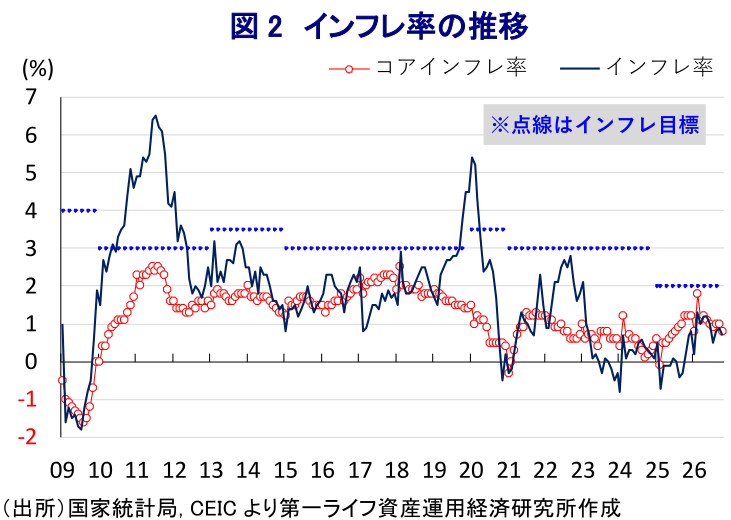
一方で、足元ではエルニーニョ現象の発生を受けて、世界的に異常気象の動きがみられるなか、イラン情勢の悪化による肥料価格の高止まりも重なり、農業生産の低迷が食料インフレを引き起こす動きがみられる。このため、家計部門にとっては食料品とエネルギーという生活必需品の物価上昇が懸念される。ただし、10月の消費者物価は前年同月比+0.7%となり、前月(同+0.9%)から鈍化して引き続き政府目標(2%前後)を下回る伸びにとどまる(図2)。前月比も+0.0%と前月(同+0.2%)から上昇ペースが鈍化しており、インフレ圧力が後退するなど家計部門を取り巻く環境は異なる。豚肉(前月比▲1.0%)や野菜(同▲5.8%)、卵(同▲5.2%)、海産物(同▲1.3%)、果物(同▲0.6%)など生鮮品を中心とする食料品価格が軒並み下落したことが影響した。食料品とエネルギーを除いたコアインフレ率は前年同月比+0.8%と前月(同+1.0%)から鈍化した。前月比も+0.0%と前月(同+0.0%)から2ヵ月連続の横ばいで推移しており、前述の通り企業部門が製品価格にコスト上昇を転嫁できないことに加え、雇用環境が厳しさを増すなかでサービス物価も上昇圧力に乏しい。
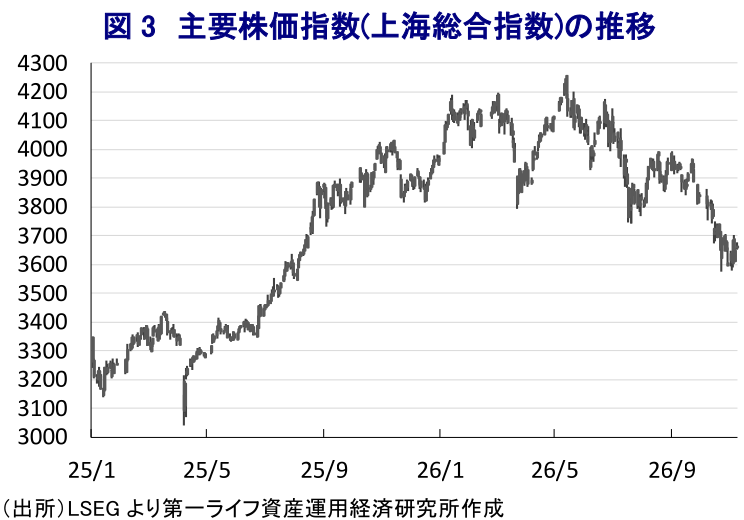
足元の中国では、企業部門がインフレに、家計部門がディスインフレに直面する『異世界』が続いている。企業部門にとって、コスト上昇を製品価格に転嫁することが難しい状況は、収益の圧迫につながっている。そのうえ、不動産開発企業を巡る事業環境の悪化や債務問題の再燃に対する懸念も重なり、関連株を中心に下押し圧力がかかるなど、株式相場の重しとなっている(図3)。こうしたなか、中国人民銀行(中銀)と国家金融監督管理総局、中国証券監督管理委員会は2日、証券・基金・保険会社向けのスワップ制度の拡充や、株式買い戻し・買い増し向け再貸出金利の引き下げなど、株式相場の下支えに向けた措置を打ち出した。さらに、中国証券監督管理委員会が投資銀行に対して新規株式公開(IPO)の一時停止を求めるとともに、既存株主による大口の株式売却を制限したとも報じられた。しかし、こうした対応は既存の政策枠組みの拡充が中心であり、冷え込んだ市場マインドを好転させるには力不足と受け止められている模様である。世界的に金融引き締めの動きが広がりをみせるなか、中国当局にとっては資金流出や人民元安への懸念から大幅な金融緩和に動くことも難しく、景気下支えと金融市場の安定の両立に向けて難しい政策の舵取りを迫られる局面が続くことになろう。
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
米中間選挙を経てトランプ米政権の対中姿勢はどうなるか、日本への影響は ~トランプ外交は対中関係改善を模索する可能性の一方、構造的な対立は残る~
アジア経済
西濵 徹
-
南ア統一地方選でANCの退潮が鮮明に、政治の行方とランド相場は ~DA躍進はランド相場の支援材料となるも、連立運営の複雑化が改革進展の障害となるか~
新興国経済
西濵 徹
-
NZ総選挙は与党連合が辛うじて過半数確保も、政権の行方は流動的 ~政権の枠組み次第では金融政策の目標が見直される可能性、NZドル相場にも不透明感~
アジア経済
西濵 徹
-
ニュージーランド、7-9月失業率は11年ぶりの高水準(Asia Weekly) ~アジア新興国で幅広くインフレ圧力が強まる動きが確認される~
アジア経済
西濵 徹
-
メキシコ中銀は4会合ぶりの利下げ実施も、「一度限りの調整」を強調 ~インフレ懸念が残るなかで長期の金利据え置きも、ペソ相場は上値の重い展開が続くか~
新興国経済
西濵 徹
関連テーマのレポート
-
米中間選挙を経てトランプ米政権の対中姿勢はどうなるか、日本への影響は ~トランプ外交は対中関係改善を模索する可能性の一方、構造的な対立は残る~
アジア経済
西濵 徹
-
NZ総選挙は与党連合が辛うじて過半数確保も、政権の行方は流動的 ~政権の枠組み次第では金融政策の目標が見直される可能性、NZドル相場にも不透明感~
アジア経済
西濵 徹
-
マレーシア中銀は8会合連続で金利据え置き、先行きは利上げ転換も視野に ~AI・半導体需要が景気を支えるなか、2027年の物価上昇圧力の強まりが政策判断のカギに~
アジア経済
西濵 徹
-
インドネシア経済は堅調な成長続くも、その持続性には不透明感が残る ~7-9月GDPは加速も、金融市場の混乱長期化、高成長と投資低迷の乖離に懸念~
アジア経済
西濵 徹
-
RBAは2回連続の利上げ決定も、景気減速懸念で追加利上げには慎重姿勢 ~インフレ圧力の根強さが利上げを促すも、景気下振れ懸念や追加利上げ期待の後退が豪ドルの重しに~
アジア経済
西濵 徹