- HOME
- レポート一覧
- 経済分析レポート(Trends)
- フィリピン経済はスタグフレーションの様相、マルコス政権への逆風が強まる
- Asia Trends
-
2026.11.10
アジア経済
原油
アジア経済見通し
アジア金融政策
フィリピン経済
為替
民主主義
イラン情勢
フィリピン経済はスタグフレーションの様相、マルコス政権への逆風が強まる
~ペソ安と物価高、景気低迷の悪循環が続くなか、2028 年大統領選への影響にも注目~
西濵 徹
- 要旨
-
-
足元のフィリピン経済を巡っては、イラン情勢の悪化に伴う原油高やペソ安を背景とするインフレ加速と、景気低迷が同時進行するスタグフレーションに直面している。中銀は断続的な利上げを実施しているものの、金融政策の遅れや対外収支の悪化への懸念からペソ安圧力は収まらず、10月のインフレ率は前年比+7.8%に加速した。
-
7-9月の実質GDP成長率も前期比年率+0.28%に鈍化しており、物価高や金融引き締めによる個人消費の減速、公共事業を巡る汚職疑惑に伴う政府支出の停滞などが景気の重しとなっている。2026年も政府成長率目標(+3.5~4.5%)の達成は極めて困難とみられ、4年連続の未達となるなど、マルコス政権にとっては求心力の低下が懸念される。
-
2028年の次期大統領選挙に向けては、物価対策や雇用改善、汚職対策を通じた政治への信頼回復が重要な争点となろう。先行きは、原油価格の安定や公共投資の正常化が景気回復のカギを握る一方、政治的対立の長期化や財政悪化への懸念がリスクとなる。ペソ相場の持続的な安定には、金融引き締めだけでなく、対外収支の改善や国内経済の成長力回復を通じた金融市場からの信認回復が不可欠と考えられる。
-
- 目次
【断続的な利上げ実施も、金融市場は「遅れ」や対外収支の悪化を警戒してペソ安が収まらず】
フィリピン金融市場では、10月末に通貨ペソの対ドル相場が最安値を更新するなど、資金流出に直面している(図1)。背景には、中銀による金融政策の遅れ(behind the curve)が警戒されていることがある。イラン情勢の悪化を受けた原油高は世界的なエネルギーインフレを招くなか、同国は原油需要の9割以上を輸入に依存するなど、その影響を受けやすい構造にある。イラン情勢の悪化による供給懸念の高まりを受けて、マルコス政権はエネルギー非常事態を宣言し、エネルギー調達の多様化に取り組む方針を示した。中銀は直後に緊急会合を参集したため、金融市場では利上げ観測が強まったものの、金利を据え置く『肩透かし』の対応をみせた。さらに、中銀はペソ安を容認しているとも受け取れる見解を示したため、ペソ安が一段と進むことにつながった。
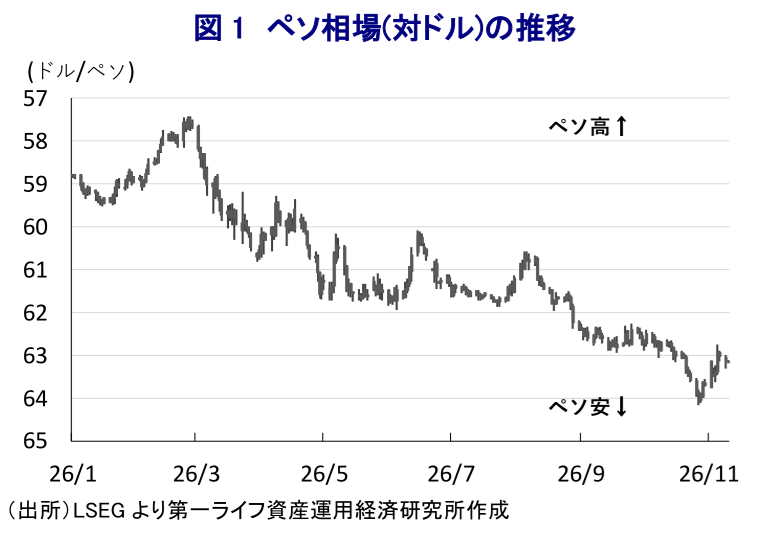
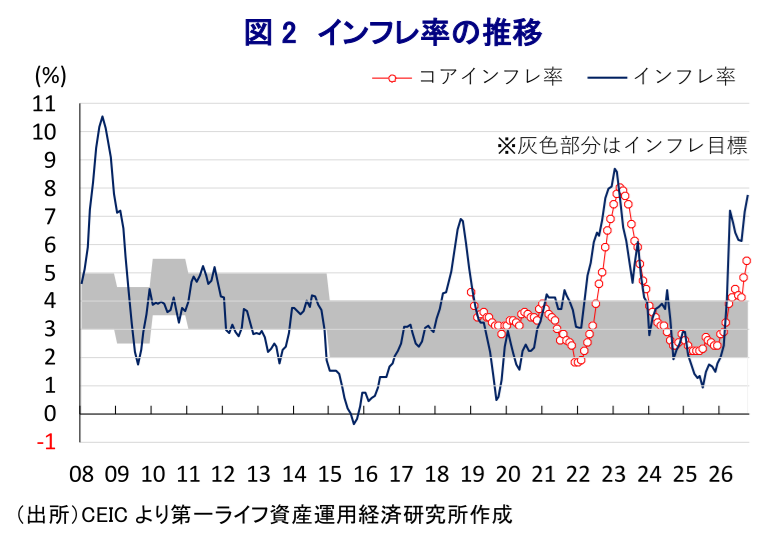
その後、中銀は4月の定例会合で約2年半ぶりの利上げに舵を切り、6月、8月の定例会合でも追加利上げに動くとともに、10月の定例会合では大幅利上げにより金融引き締めを強めた(注1)。このように、中銀による断続的な利上げ実施にもかかわらず、その後もペソ安の動きは収まらなかった。こうしたなか、直近10月のインフレ率は前年比+7.8%に加速し、中銀の目標レンジ(2~4%)を大きく上回り、2023年2月以来の高い伸びとなった(図2)。食料品とエネルギーを除いたコアインフレ率も前年比+5.4%に加速して目標レンジを上回り、2023年9月以来の高い伸びとなるなど、幅広くインフレ圧力が強まる動きがみられる。前述のように金融市場におけるペソ安が収まらず、輸入物価に押し上げ圧力がかかる動きも足元のインフレを助長していると考えられる。
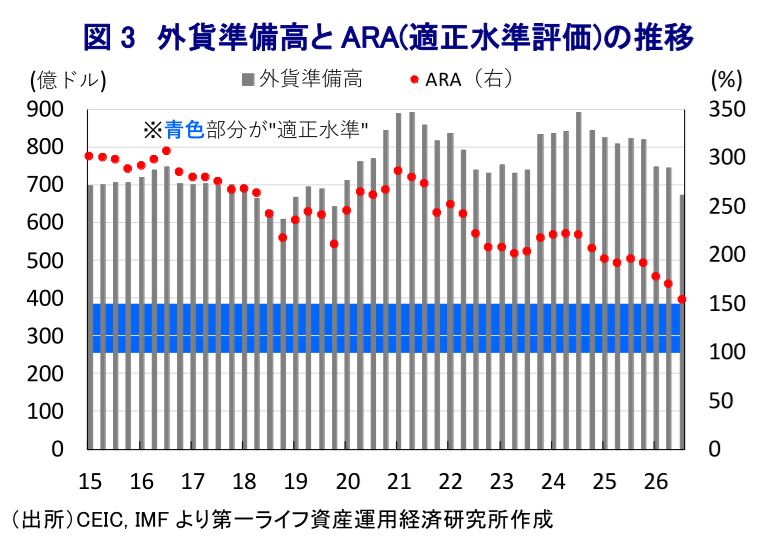
金融市場においてペソ安が収まらない背景には、対外収支の脆弱性が高まっていることもある。同国はエネルギー資源のみならず、主食のコメをはじめとする食料品も輸入に依存しており、国際商品市況の高止まりが続くなかで輸入額が押し上げられ、貿易赤字が拡大している。資金流出の動きも重なり、外貨準備高は減少している。とはいえ、足元の外貨準備高の水準はIMF(国際通貨基金)が国際金融市場の動揺への耐性の有無を示すARA(適正水準評価)に照らして「適正水準(100~150%)」を上回ると試算される(図3)。このため、同国を発端にした危機的状況に至る事態は想定されないものの、対外環境の悪化が長期化すれば、脆弱さへの懸念が高まるリスクには注意が必要である。
【7-9月GDPは一段と鈍化、2026年も成長率目標のハードルは高く、政権の死に体化は必至か】
こうしたなか、7-9月の実質GDP成長率は前期比年率+0.28%とプラス成長で推移しているものの、前期(同+2.21%)から拡大ペースは鈍化してコロナ禍の影響が色濃く現れた2020年4-6月以来の低い伸びとなった(図4)。中期的な基調を示す前年同期比ベースの成長率も+2.1%と前期(同+2.4%)から伸びが鈍化しており、コロナ禍以来の低成長となるなど足元の景気が頭打ちの動きを強めている様子がうかがえる。世界的なAI(人工知能)・半導体関連需要の旺盛さを追い風に、アジアでは輸出が押し上げられる動きがみられるものの、同国にはそうした勢いに乗れない展開が続いている。また、インフレが長期化しており、物価抑制を目的とする中銀による断続的な利上げ実施も重なる形で実質購買力に下押し圧力がかかり、経済成長のけん引役となってきた個人消費の勢いに陰りがでている。GDPの1割に相当する海外からの移民送金も頭打ちとなっていることも、個人消費の足かせとなっている。同国政界では公共事業を巡る汚職疑惑がマルコス大統領の身内や側近に及ぶなか、事業の審査や執行の見直しが進んでおり、政府消費の重しとなる展開が続いている。一方で、低迷が続いた企業部門による設備投資に持ち直しの動きがみられるとともに、一部の公共投資で進捗の動きがみられることも重なり、固定資本投資は2四半期ぶりの拡大に転じた。しかし、内外需が幅広く勢いを欠くなか、足元の景気低迷を打開するには至っていない。
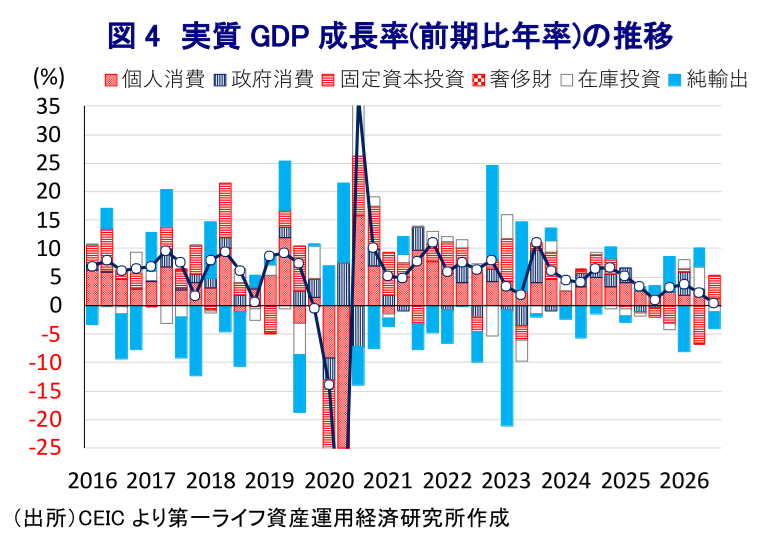
分野ごとの生産動向を巡っては、個人消費をはじめとする内需が力強さを欠いていることを反映して、サービス業の生産は鈍化している。さらに、台風の相次ぐ襲来をはじめとする異常気象の頻発が影響する形で農林漁業の生産は大きく下振れしており、景気の足を引っ張っている。一方で、縫製業など一部の製造業の生産に持ち直しの動きがみられるものの、原油をはじめとする原材料価格の高止まりや供給懸念が足かせとなる形で機械関連や化学関連など幅広い分野で生産は低迷している。このように、足元の同国景気を巡っては、需要サイドのみならず、供給サイドもともに低迷しているうえ、供給面を主因とする物価高に直面しており、スタグフレーションに陥っていると捉えられる。
同国政府は、2026年の経済成長率目標を+3.5~4.5%としているが、9月までの累計ベースの成長率は+2.5%と目標下限を大きく下回る伸びにとどまる。バリサカン経済企画開発相は、GDP統計の発表に際して、成長率目標の実現には10-12月の成長率が前年比+6.3%程度となる必要があるとして、極めて難しいとの認識を示した。2022年にマルコス政権が発足して以降、2025年まで3年連続で成長率目標をクリアできない展開が続いてきたが、2026年もそのハードルは高いと見込まれる。その意味では、マルコス政権は任期満了まで約1年半を残しているものの、残りの任期を巡っては「死に体(レームダック)」化が進む可能性は高まっていると判断できる。
【2028年の次期大統領選挙へは、物価対策などの経済政策、政治の信頼回復の行方がカギに】
こうした経済情勢の悪化は、2028年5月に実施が予定される次期大統領選挙を巡る政治環境にも影響を及ぼすと考えられる。現職のマルコス大統領は憲法上、再選が認められていない。そのため、次期大統領選挙に向けては、後継候補を巡る動きと、現政権に批判的な勢力の動向に焦点が当たっている。すでに、2022年の大統領選でマルコス氏と協力関係にあったサラ・ドゥテルテ=カルピオ副大統領が次期大統領選への出馬を表明しており、両者の政治的対立が鮮明になっている。ただし、サラ氏を巡っては、資産申告などに関する疑惑を巡る弾劾裁判が進められており(注2)、足元では弁護側による証人尋問が行われている。サラ氏自身は一連の疑惑を否定しているものの、弾劾裁判の結果次第では公職への就任資格に影響が及ぶ可能性がある。そのため、現時点においては、次期大統領選の候補者構成を見通すことは難しい状況にある。
一方で、有権者の関心は、マルコス家とドゥテルテ家の政治的な対立に加え、生活に直結する経済問題にも向かっている。世論調査においては、有権者が関心を抱く課題の上位にインフレ対策をはじめとする政府の経済対策のほか、汚職対策が挙がっている。こうした結果は、物価高による生活費負担の増大のみならず、政治に対する信頼回復が重要な関心事となっていることを示唆している。今後も景気低迷やペソ安を通じた物価上昇が長期化すれば、マルコス政権の経済運営に対する評価や後継候補の政策方針を巡る議論に影響する可能性が考えられる。他方、物価上昇の沈静化や公共事業の正常化、雇用環境の改善などが進めば、経済情勢を巡る有権者の評価も変化し得る。こうしたことから、2028年の大統領選への影響を判断するうえでは、今後1年以上にわたる家計の実質所得や雇用環境の変化を見極める必要があろう。
【先行きは景気回復と金融市場からの信認回復が不可欠に、政治情勢の動きには引き続き注意】
先行きのフィリピン経済を巡っては、国際原油価格の動向と公共投資の回復が景気を左右する重要な要因となることが予想される。仮にイラン情勢が好転するとともに、原油価格が落ち着きを取り戻せば、輸入額の減少を通じた対外収支の改善やインフレ圧力の後退が期待される。そうした動きは、経済成長のけん引役となってきた家計消費の回復のほか、ペソ相場の安定を促す可能性がある。また、公共事業の透明性向上への取り組みに加え、適切な執行が再開されることは、建設投資の回復のみならず、投資家の信認を取り戻すうえでも重要になる。一方で、原油価格の高止まりや政治的対立の長期化などが足かせとなる形で景気低迷が続けば、マルコス政権にとっては財政拡大などを通じて景気を下支えしようとする誘因が強まる。しかし、そうした対応は財政悪化懸念を招くとともに、ペソ安を通じたインフレ圧力を一段と強めるリスクもある。次期大統領選が近づくにつれて、経済政策を巡る議論が活発化すると見込まれるが、政府には財政規律と経済成長の両立を図りつつ、金融市場からの信認を回復できるかが問われる。ペソ相場の持続的な安定には、金融引き締めのみに依存するのではなく、対外収支の改善と国内経済の成長力回復を通じて、通貨安をもたらす構造的な要因を和らげていくことも不可欠であろう。
注1 10月22日付レポート「フィリピン中銀、原油高とペソ安の「二重苦」に直面し、大幅利上げに舵」
注2 7月7日付レポート「フィリピン・サラ副大統領への弾劾裁判開始」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
中国景気は内需の弱さを背景に外需依存を深める展開が続く ~米中「貿易休戦」の延長は追い風も、巨額の貿易黒字が新たな摩擦を招く可能性~
アジア経済
西濵 徹
-
世界的なインフレ環境と「異空間」にある中国の物価動向 ~企業部門ではインフレも、家計部門はディスインフレが続き、金融政策の自由度も低下~
アジア経済
西濵 徹
-
米中間選挙を経てトランプ米政権の対中姿勢はどうなるか、日本への影響は ~トランプ外交は対中関係改善を模索する可能性の一方、構造的な対立は残る~
アジア経済
西濵 徹
-
南ア統一地方選でANCの退潮が鮮明に、政治の行方とランド相場は ~DA躍進はランド相場の支援材料となるも、連立運営の複雑化が改革進展の障害となるか~
新興国経済
西濵 徹
-
NZ総選挙は与党連合が辛うじて過半数確保も、政権の行方は流動的 ~政権の枠組み次第では金融政策の目標が見直される可能性、NZドル相場にも不透明感~
アジア経済
西濵 徹
関連テーマのレポート
-
中国景気は内需の弱さを背景に外需依存を深める展開が続く ~米中「貿易休戦」の延長は追い風も、巨額の貿易黒字が新たな摩擦を招く可能性~
アジア経済
西濵 徹
-
世界的なインフレ環境と「異空間」にある中国の物価動向 ~企業部門ではインフレも、家計部門はディスインフレが続き、金融政策の自由度も低下~
アジア経済
西濵 徹
-
NZ総選挙は与党連合が辛うじて過半数確保も、政権の行方は流動的 ~政権の枠組み次第では金融政策の目標が見直される可能性、NZドル相場にも不透明感~
アジア経済
西濵 徹
-
ニュージーランド、7-9月失業率は11年ぶりの高水準(Asia Weekly) ~アジア新興国で幅広くインフレ圧力が強まる動きが確認される~
アジア経済
西濵 徹
-
マレーシア中銀は8会合連続で金利据え置き、先行きは利上げ転換も視野に ~AI・半導体需要が景気を支えるなか、2027年の物価上昇圧力の強まりが政策判断のカギに~
アジア経済
西濵 徹