- HOME
- レポート一覧
- 経済分析レポート(Trends)
- インド中銀、ルピー防衛に向けて異例の措置を相次ぎ導入
- Asia Trends
-
2026.10.15
アジア経済
原油
アジア金融政策
インド経済
株価
為替
イラン情勢
インド中銀、ルピー防衛に向けて異例の措置を相次ぎ導入
~原油高と資金流出による通貨安圧力は残る、外貨準備の減少や企業負担の増加に懸念~
西濵 徹
- 要旨
-
- イラン情勢の悪化に伴う原油高や、米国の金利上昇を背景とする資金流出により、インドルピーの下落圧力が強まっている。こうしたなか、インド準備銀行(RBI)は10月10~12日にかけて、国営石油会社への特別ドル供給制度の創設や為替デリバティブ取引の規制強化など、一連のルピー防衛策を打ち出した。これらの措置は、石油会社によるドル買い需要や投機的なルピー売りを抑制する狙いがあり、発表後のルピー相場は反発する動きをみせている。一方、外貨準備の減少や企業の為替ヘッジ費用の増加、金融市場の流動性低下などの副作用も懸念される。6月に導入されたルピー支援策も過剰流動性を招いた経緯があり、今回の措置による影響にも注意が必要と考えられる。さらに、原油高や米国の金利高止まりといったルピー安の根本的な要因は解消されておらず、対策の効果が持続するかは不透明である。RBIにとっては、先行きもインフレ抑制、景気の下支え、通貨価値の安定という複数の政策目標の間で、一段と難しい政策運営を迫られる展開が予想される。
- 目次
【原油高や資金流出を背景にルピー安圧力が強まり、RBIは対応を迫られる展開に直面】
インド準備銀行(RBI)は10月10日、通貨ルピーの下落圧力を抑制すべく、国営石油会社向けのドル供給制度の創設や、為替デリバティブ取引に対する規制強化など、一連の措置を発表した。さらに、10月12日にも追加規制を発表しており、ルピー相場の安定に向けて対応を強化する姿勢を鮮明にした。背景には、イラン情勢の悪化を受けた原油価格の高止まりや、米国の金利上昇を受けたドル高を背景とする資金流出がある。インドは原油需要の大部分を輸入に依存しており、原油高は貿易赤字の拡大を通じてルピー安圧力を強める要因となる。こうしたなか、RBIが一連の措置を発表する直前のルピー相場は、過去最安値に迫る水準で推移していた。
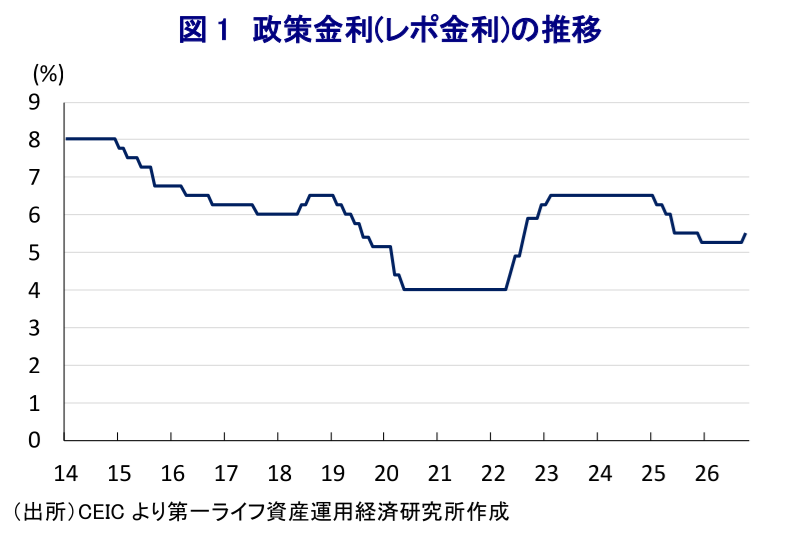
RBIは、これまでも外国為替市場でのドル売り介入などを通じてルピー相場の安定を図ってきた。10月7日の定例金融政策委員会では、政策金利であるレポ金利を25bp引き上げて5.50%とするとともに(図1)、政策スタンスも中立から「調整された引き締め(calibrated tightening)」に変更した(注1)。RBIは追加利上げに含みを持たせる一方、その時期やペースを明確に示さなかったため、金融市場においてはRBIによる「次の一手」が読みにくいとの観測が残った。加えて、原油高や海外投資家による資金流出が続いたことも重なり、ルピー安圧力を十分に抑制するには至らなかった。このため、RBIは従来から実施してきた為替介入や金融引き締めに加え、国内におけるドルの需給構造に直接働きかける対応を打ち出したと捉えられる。
【国営石油会社向けドル供給と為替デリバティブ規制を組み合わせた対策】
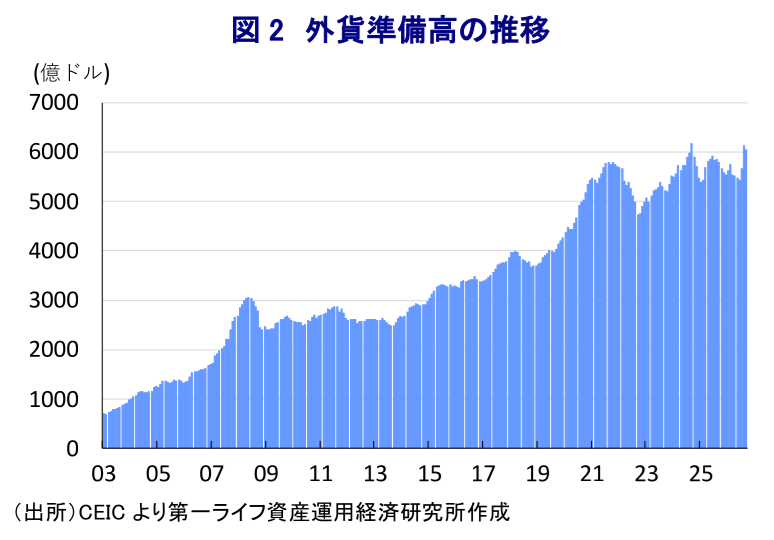
今回の措置の柱のひとつが、国営石油会社に対する特別ドル供給制度の創設である。RBIは、インディアン・オイル、ヒンドスタン・ペトロリアム、バーラト・ペトロリアムの国営石油会社3社について、10月12日から日々のドル需要を全額満たす仕組みを導入した。具体的には、RBIが指定銀行を通じて3社に直接ドルを売却することにより、外国為替市場におけるドル買い需要を抑制する。原油価格の高騰に伴い石油会社によるドル需要が膨らんでおり、金融市場から主要なドル需要主体を切り離すことにより、ルピー安圧力を緩和する狙いがある。ただし、今回の措置を通じて、輸入代金の支払いに必要なドル需要そのものが減少するわけではない。RBIが保有する外貨準備からドルが供給されるため、外貨準備の減少を通じて先行きの政策対応の余地が狭まる可能性には注意が必要である(図2)。
さらに、RBIは為替デリバティブ取引の規制も強化した。具体的には、一度解約したルピー関連の為替デリバティブ契約について、再予約を原則禁止したほか、実際の取引に伴う為替リスクの存在を証明せずに取引できる上限額を、従来の1億ドルから500万ドルに大幅に引き下げた。銀行には、企業が同一の実需を裏付けとして複数の金融機関で重複したヘッジ取引を行っていないことを確認するよう義務付けた。加えて、200万ドルを上回る額の一定の為替デリバティブ取引については、銀行に対して取引額の20%に相当する現金をRBIに預け入れる「外国為替リスク準備金(FERR)」制度を導入した。こうした措置には、実需を上回る投機的なドル買いや、ルピー安を見込んだ過度なヘッジ取引を抑制する狙いがある。
10月12日には、規制の対象がさらに拡大された。RBIは、非居住者向けのルピー関連ノンデリバラブル・デリバティブ契約について、ヘッジ目的に限定することを決定した。加えて、銀行自身の資産・負債に伴う為替リスクをヘッジする一定の取引にも、20%のFERRを課すこととした。国内の現物市場にとどまらず、デリバティブ市場や海外投資家の取引にも規制を広げることで、一方向のルピー売り圧力を抑え込もうとする姿勢がうかがえる。
【ルピー相場は一時的に反発も、外貨準備や企業の為替ヘッジに副作用が生じる可能性には要注意】
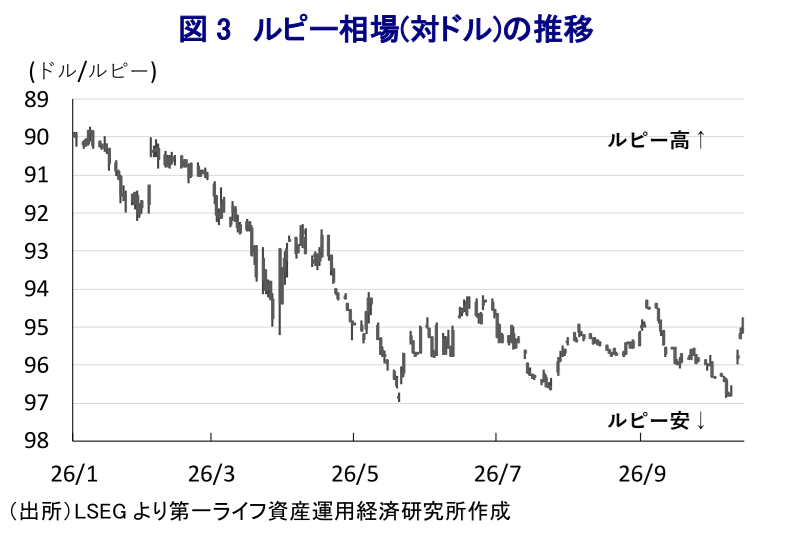
RBIによる一連の措置の発表を受けて、その後のルピー相場は反発する動きをみせている(図3)。国営石油会社によるドル需要が市場から取り除かれる実需面の動きに加え、先行きもルピー安が続くと見込む投機的な取引が抑制されるとの見方が、相場を押し上げていると考えられる。ルピー相場の安定は、原油などの輸入価格の上昇圧力を緩和することを通じて、インフレ抑制にも寄与すると期待される。
一方で、今回の措置には副作用も懸念される。特にFERRの導入は、銀行が為替ヘッジ取引に応じる際の資金負担を増加させるため、銀行がその費用を企業に転嫁する可能性がある。輸入企業にとっては、ルピー安による輸入コスト上昇を回避するためのヘッジ費用が高まり、経営負担が増すおそれがある。さらに、ヘッジ費用の増加によって企業が為替リスクを十分に回避できなくなれば、将来的にルピー安が再燃した際の損失が拡大する可能性もある。また、銀行の資金がRBIに預け入れられることに伴い、金融市場の流動性は吸収されるため、金融機関の資金調達や企業向け融資にも間接的な影響が及ぶことが考えられる。
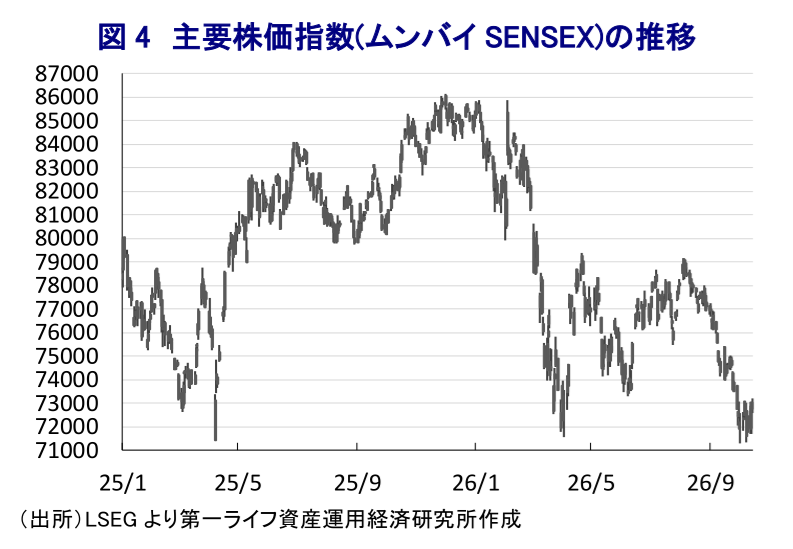
なお、RBIは景気に悪影響を与える利上げを回避するため、6月会合でルピー相場の安定を目的とする支援策を発表した。具体的には、非居住インド人に対する優遇ドル預金制度、企業・金融機関に対する対外商業借入のヘッジコスト補助を導入した。政府も、適格外国人投資家による国債売却益に対するキャピタルゲイン税撤廃を発表するなど、海外からの資金流入を促すことでルピー相場を下支えする方針を明らかにした。その後は海外からの資金流入が活発化し、ルピー相場は一時的に持ち直した。しかし、資金流入の活発化により国内銀行ではドル建て預金が急拡大し、各行は中銀とのスワップを通じてコストなしでルピーに交換したため、銀行システムでは過剰流動性を招く「副作用」を招いた(注2)。RBIは過剰流動性がインフレ圧力を増幅させることを警戒して、資金吸収オペ(売りオペ)を活発化させたほか、為替スワップを通じてルピー資金の吸収を図った。その結果、RBIによる金融引き締めの動きも重なり、主要株価指数(ムンバイSENSEX)の上値が抑えられてきた。今回の一連の措置でも副作用の影響には注意が必要である。
【短期的には効果が期待されるも、根本的な問題が残るなかで政策対応は困難が増す展開が続く】
加えて、今回の措置がルピー安の根本的な要因を解消するわけではない点にも注意が必要である。イラン情勢の悪化に伴う原油高が長期化すれば、インドの輸入負担は一段と増加し、経常収支の悪化がルピー相場の重石となることが懸念される。さらに、米国の市場金利が高止まりするなかでは、新興国からの資金流出圧力も続きやすい。
このところの原油価格の再上昇を受けて、9月の卸売物価上昇率は前年同月比+11.4%と高止まりしており、消費者物価上昇率も同+5.54%と2024年10月以来の高い伸びとなっている(図5)。このため、先行きはRBIによる追加利上げ実施が意識され、ルピー安によるインフレ圧力の増大に加えて、景気への影響にも目配りを行う必要がある。
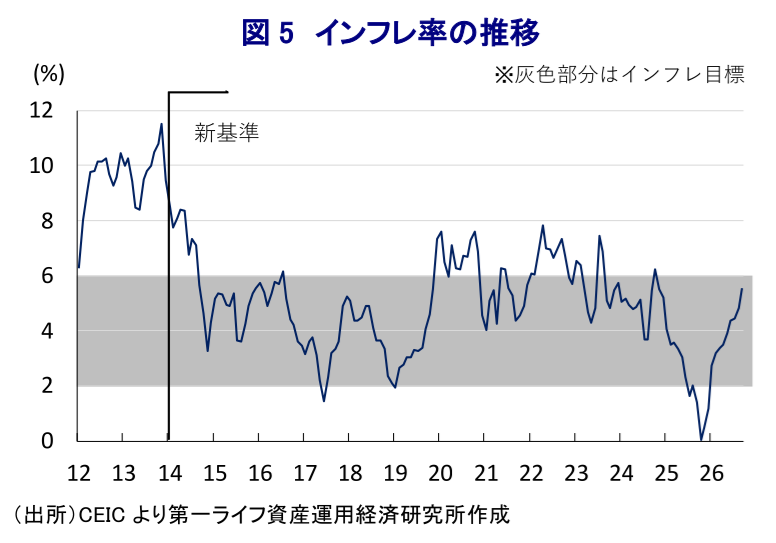
今回発表された一連の措置は目先のルピー安圧力を抑制するうえで一定の効果を発揮すると期待される。しかし、その持続性については、中東情勢や国際金融市場の動向に大きく左右されることは避けられない。RBIは、為替相場の安定を優先することで外貨準備の取り崩しや金融市場への規制強化を迫られる一方、その副作用にも対応しなければならない。先行きの金融政策運営は、インフレ抑制、景気の下支え、通貨価値の安定という複数の政策目標の間で、一段と難しさを増すと予想される。
注1 10月7日付レポート「インド中銀、3年8ヵ月ぶりの利上げ、政策スタンスも転換」
注2 9月10日付レポート「ルピー防衛の「副作用」に直面するインド中銀」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
足元の中国経済は、物価の二極化と外需依存が一段と鮮明に ~企業部門のインフレと家計部門のディスインフレが共存、輸出好調による人民元高の行方は~
アジア経済
西濵 徹
-
シンガポール通貨庁、市場予想に反して金融政策を据え置き ~インフレ長期化と景気減速のリスクが併存、物価安定と景気配慮の両立が課題に~
アジア経済
西濵 徹
-
インドネシア、財務相に続いて外相も交代、実務重視への軌道修正か ~実務家の登用で政策への信頼は回復するか、焦点は大統領主導の政権運営~
アジア経済
西濵 徹
-
台湾・9月輸出、半導体などの旺盛さを反映して過去最高に(Asia Weekly) ~原油価格の再上昇を受けて、多くのアジア新興国でインフレ率が再び加速~
アジア経済
西濵 徹
-
新たなスキャンダルに揺れるインド、今度は「選挙」を巡る問題噴出 ~選挙制度の信頼が揺らぎ、モディ政権への批判が再燃、政治不安が新たなリスクとなるか~
アジア経済
西濵 徹
関連テーマのレポート
-
足元の中国経済は、物価の二極化と外需依存が一段と鮮明に ~企業部門のインフレと家計部門のディスインフレが共存、輸出好調による人民元高の行方は~
アジア経済
西濵 徹
-
シンガポール通貨庁、市場予想に反して金融政策を据え置き ~インフレ長期化と景気減速のリスクが併存、物価安定と景気配慮の両立が課題に~
アジア経済
西濵 徹
-
新たなスキャンダルに揺れるインド、今度は「選挙」を巡る問題噴出 ~選挙制度の信頼が揺らぎ、モディ政権への批判が再燃、政治不安が新たなリスクとなるか~
アジア経済
西濵 徹
-
トルコ金融市場の混乱が収まらない ~投資信託の規制強化が株安を招き、実体経済や政策運営への波及が懸念される~
アジア経済
西濵 徹
-
インド中銀、3年8ヵ月ぶりの利上げ、政策スタンスも転換 ~インフレを警戒した「予防的引き締め」、追加利上げに含みも慎重姿勢、ルピーや株価は?~
アジア経済
西濵 徹