- HOME
- レポート一覧
- 経済分析レポート(Trends)
- NZ総選挙は与党連合が辛うじて過半数確保も、政権の行方は流動的
- Asia Trends
-
2026.11.09
アジア経済
原油
アジア金融政策
ニュージーランド経済
為替
民主主義
イラン情勢
NZ総選挙は与党連合が辛うじて過半数確保も、政権の行方は流動的
~政権の枠組み次第では金融政策の目標が見直される可能性、NZドル相場にも不透明感~
西濵 徹
- 要旨
-
- ニュージーランドでは、11月7日に議会総選挙が実施され、暫定結果では国民党を中心とする与党3党が合計67議席を獲得し、過半数をわずか1議席上回った。ただし、約40万票の特別票が未集計であり、11月27日の公式結果の公表まで政権の行方は不透明な状況が続く。今回の選挙では、物価高による生活費負担の増大や雇用環境の悪化、景気回復の遅れなどを背景に、既存の二大政党への支持が低下し、中小政党が存在感を強めた。
- ニュージーランド準備銀行(RBNZ)は10月の定例会合で、市場予想に反して政策金利を2.75%に据え置いた。インフレ率が目標レンジを上回る一方、雇用環境の悪化や景気減速への懸念が強まっており、金融政策の判断は難しさを増している。また、総選挙後に労働党を中心とする政権が成立した場合には、金融政策の目標に雇用の最大化を再び加える「デュアル・マンデート」が復活する可能性がある。ただし、政策目標の変更が直ちに金融緩和につながるとは限らず、中銀の独立性を維持した政策判断が重要となる。
- 先行きは、12月9日の次回会合で追加利上げが検討される可能性があるものの、その判断はインフレ圧力の持続性や景気・雇用動向に左右されよう。NZドル相場は、RBNZの追加利上げ観測が下支え要因となる一方、政権の枠組みを巡る不透明感や豪州との金利差拡大などが重石となり、当面は上値の重い展開が続くと見込まれる。さらに、景気の下振れや世界的なリスク回避姿勢の強まりによっては、NZドル安が一段と進む可能性にも注意が必要である。
- 目次
【総選挙は与党連合が過半数を暫定的に確保も、政権の行方は依然として流動的】
ニュージーランドでは、11月7日に議会(代議院:一院制)の総選挙が実施された。同国では、小選挙区比例代表併用制(MMP)が採用されており、原則として政党票の得票率に応じて議席が配分される一方、単独政党が過半数を獲得することは難しく、複数政党による連立政権が形成されてきた。今回の総選挙を巡っては、2023年に発足したラクソン首相率いる国民党、ACT党、NZファースト党の中道右派連立政権が継続するか、ヒプキンス党首率いる最大野党・労働党を中心とする政権への交代が実現するかが焦点となった。
選挙管理委員会が公表した暫定集計によれば、政党票の得票率は労働党が29.36%、国民党が29.21%と、労働党がわずかに上回った。一方で、暫定的な議席配分では、国民党が42議席、労働党が36議席となったほか、緑の党が16議席、ACT党が13議席、NZファースト党が12議席、新興のオポチュニティ党が7議席、マオリ党が5議席となった(図1)。国民党、ACT党、NZファースト党の与党3党は合計67議席を獲得する計算となり、暫定的な総議席数131議席における過半数(66議席)をわずか1議席上回った。ただし、現時点では在外投票をはじめとする特別票(約40万票)が未集計であり、11月27日の公式結果の発表まで、最終的な議席配分は確定しない。このため、与党連合による政権維持が確実になった訳ではなく、各党間の連立協議や新興政党の対応も含め、政治情勢の不透明感が続くであろう。
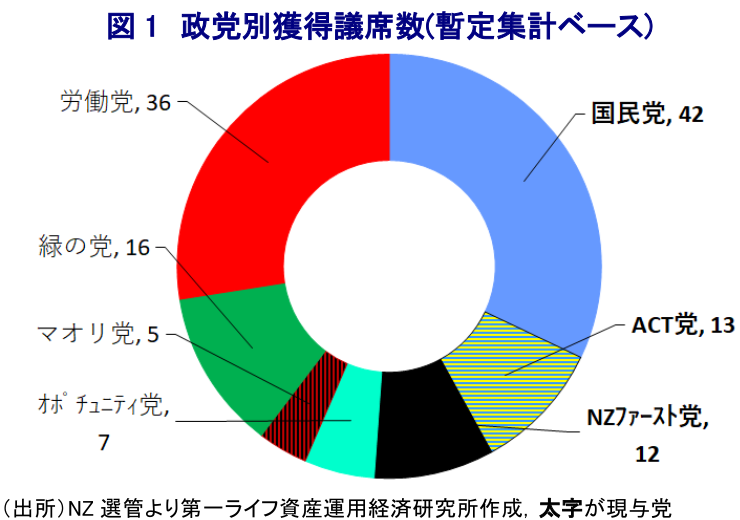
今回の選挙では、国民党が政党票の得票率に基づく配分議席を上回る42小選挙区を獲得したため、7つの超過議席が発生した。マオリ党についても4つの超過議席が生じ、議会の総議席数は定数の120議席から131議席に大幅に拡大する見通しとなっている。こうした選挙制度上の特徴が、国民党の政党票が労働党を下回ったにもかかわらず、与党連合が議席数で過半数を確保する要因となっている。一方、今回初めて議席獲得に必要な得票率5%の壁を超えたオポチュニティ党は、最終結果次第で連立協議の行方を左右する存在となる可能性がある。また、2023年の前回総選挙では、特別票の集計により国民党が暫定結果から2議席を失うなど議席配分に変化が生じており、今回も公式結果の公表を待つ必要がある。
【物価高と雇用環境の悪化が有権者の不満を強め、二大政党離れが進む結果に】
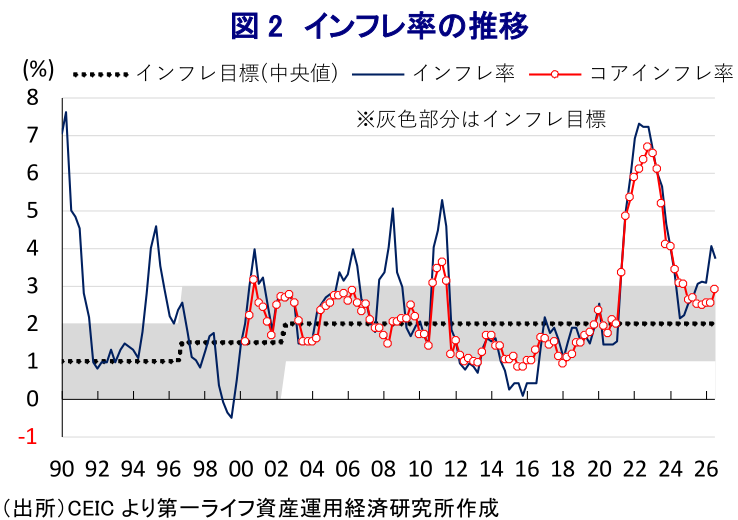
今回の総選挙では、有権者の投票行動を左右した重要な要因として、物価高による生活費負担の増大と景気回復の遅れが挙げられる。同国経済は、2024年から2025年にかけて、高金利や内需低迷を背景に厳しい状況に直面した。2025年末から2026年初めにかけて景気に持ち直しの動きが確認されたものの、家計消費や住宅投資の回復は鈍く、輸出関連産業と内需関連産業の間で景況感の乖離が続いている。加えて、2026年に入って以降は、イラン情勢の悪化による原油価格の上昇が家計の実質購買力を圧迫する要因となった。こうしたなか、7-9月のインフレ率は前年比+3.7%と、前期(同+4.1%)から鈍化したものの、RBNZの目標レンジ(1~3%)を上回っている(図2)。さらに、7-9月の失業率は5.7%と約11年ぶりの高水準となるなど、家計を取り巻く環境は厳しさを増している。
こうした経済環境は、有権者の政治に対する評価に影響を与えたと考えられる。今回の暫定結果では、国民党と労働党の得票率の合計が6割を下回った一方、緑の党やACT党、NZファースト党、オポチュニティ党などが支持を広げた。これは、既存政党の経済運営に対する不満に加え、有権者の政策志向が多様化していることを示唆している。とはいえ、各党の支持拡大の背景は一様ではなく、経済・財政政策の違いに加えて、環境問題、移民政策、先住民マオリの権利なども投票判断に影響したとみられる。また、選挙管理委員会の推計による投票率は74.6%と、前回の78.2%を下回った。今回の結果は、与党に対する評価だけでなく、野党を含む既存の二大政党に対する有権者の評価が分かれたことを反映したものと捉えられる。
【RBNZは10月会合で予想外の金利据え置き、インフレと景気減速リスクの間で難しい判断に直面】
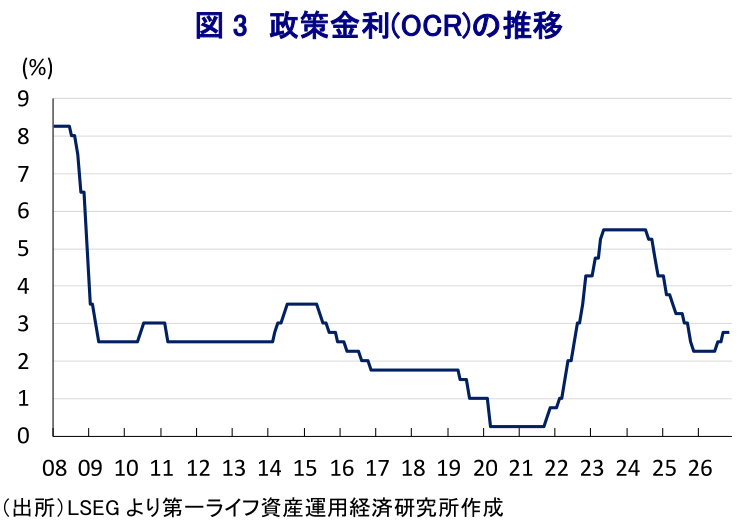
RBNZによる金融政策も総選挙の重要な争点のひとつとなった。RBNZは、2026年7月と9月の定例会合において、それぞれ25bpの利上げを決定し、政策金利であるオフィシャルキャッシュレート(OCR)を2.75%まで引き上げてきた。しかし、10月の定例会合では、事前には幅広く25bpの追加利上げが予想されていたにもかかわらず、政策金利を据え置く決定を行った(注1)(図3)。この決定を巡っては、7人の金融政策委員のうち、ブレマン総裁ら4人が据え置きを支持する一方、残る3人が25bpの利上げを主張する僅差の採決となった。これは、RBNZの内部においても、景気への影響を見極めるかを巡って判断が分かれていることを示唆している。
RBNZが追加利上げを見送った背景には、物価上昇圧力が続く一方、その持続性について慎重に判断する必要があるとの認識がある。10月の定例会合後に発表された声明文では、7-9月のインフレ率が事前予想を下回り、賃金上昇率も抑制されており、中期的なインフレ期待も安定していることを指摘した。さらに、7月と9月に実施した利上げの影響を見極める必要があるとの見方が示された。一方、基調的なインフレ率は目標レンジの上限付近まで高まり、価格上昇が幅広い品目に広がっていることに警戒感を示した。加えて、イラン情勢の悪化による原油価格の高止まりやNZドル安が輸入物価を押し上げることから、10-12月のインフレ率は前年同期比+4.4%に再加速すると予想している。このため、RBNZは実際の政策判断については今後の経済・物価動向を見極める姿勢を示した。
【総選挙後の政権の枠組み次第では金融政策の目標が見直される可能性も、RBNZの独立性が重要に】
総選挙後の金融政策を考えるうえで重要なのが、RBNZの政策目標を巡る与野党間の考え方の違いであろう。国民党を中心とする現政権は、2023年に金融政策の目標から最大限持続可能な雇用の達成を削除し、物価安定に重点を置く政策枠組みへと変更した。一方で、労働党は今回の総選挙の公約に、物価安定と最大限持続可能な雇用の達成を併せて重視する「デュアル・マンデート」の復活を掲げた。このため、新政権の構成次第では、RBNZの政策運営を巡る制度的な枠組みが再び見直される可能性がある。
とはいえ、政策目標の見直しが直ちに利下げや金融緩和につながるとは限らない。仮に労働党を中心とする政権が成立し、最大限持続可能な雇用の達成という目標が復活した場合においても、RBNZには物価安定を維持する責務が引き続き課される。インフレ率が目標レンジを上回るなか、雇用環境の悪化を考慮しながらも、物価上昇圧力の持続性を慎重に見極める必要がある。また、政権交代に伴う財政政策の変更が需要やインフレ期待に与える影響によっては、政策金利の引き下げ余地が制約される可能性もある。一方、国民党を中心とする連立政権が継続する場合、財政規律の維持によるインフレ抑制効果が期待されるものの、歳出抑制が家計消費や雇用の回復を鈍らせる可能性もある。いずれの政権が成立しても、金融政策は政府の意向ではなく、中銀が経済・物価見通しに基づいて独立して判断するという基本原則が重要となる。
10月会合での金利据え置き決定を巡っては、総選挙直前のタイミングであったため、その政治的な影響にも関心が集まった。ブレマン総裁は定例会合後の記者会見において、総選挙の日程は金融政策の判断に影響していないと説明し、政策目標の達成に必要な経済情勢の評価を優先していると強調した。このため、金利据え置きの決定を選挙対策や政治的配慮によるものとみなすことは適切ではない。金融政策委員会の見解が僅差で分かれたことそのものが、インフレ抑制と景気への配慮の間で政策判断が難しくなっていることを示唆している。
【RBNZは12月会合で追加利上げを再検討か、NZドル相場は政治情勢と金利見通しに左右される】
先行きの金融政策については、12月9日に予定される次回会合が重要な節目となる。RBNZは10月会合において、今後公表される経済指標が政策判断を左右する可能性を指摘しており、追加利上げの選択肢を維持している。金融市場の見通しも、12月会合での25bpの利上げを見込む向きがあり、2027年にかけて政策金利が3.25~4.00%程度まで引き上げられるとの予想が示されている。とはいえ、足元のインフレ圧力が一時的な供給要因にとどまる場合には追加利上げを急ぐ必要性が低下する一方で、輸入物価の上昇が賃金やサービス価格に波及する場合には、さらなる金融引き締めが必要となる可能性がある。
金融市場においては、NZドル相場に下押し圧力がかかる動きがみられる。また、10月会合での予想外の金利据え置きを受けて、NZドルは対米ドルで急落した(図4)。先行きのNZドル相場については、RBNZの追加利上げ観測が下支え要因となる一方、政権の枠組みを巡る不透明感が上値を抑える可能性がある。国民党を中心とする与党連合が最終的に過半数を確保できない場合には、連立協議の長期化や政策運営の不透明感が意識されやすくなる。さらに、オーストラリア準備銀行(RBA)が11月会合で政策金利を4.85%に引き上げたことで、両国の政策金利差が拡大していることも、対豪ドルでNZドルの上値を抑える要因となり得る(注2)。
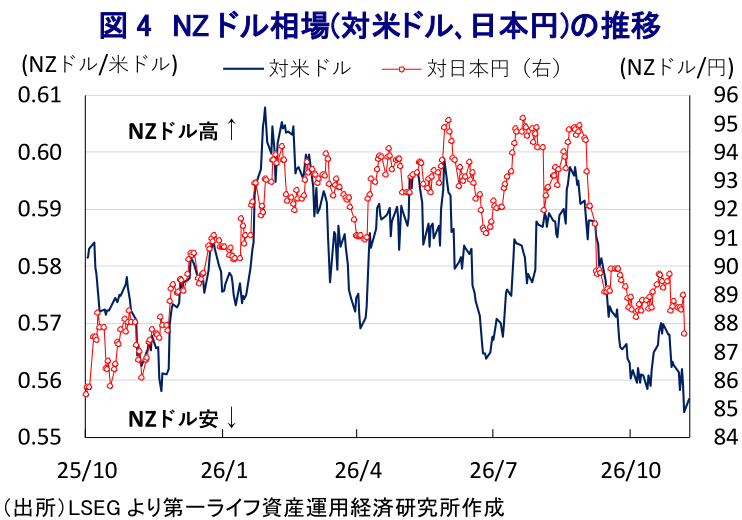
短期的にはNZドル相場の上値が重い展開が続くと見込まれる。先行きについては、インフレ圧力が持続してRBNZによる利上げ観測が強まれば、NZドルが下支えされる可能性はある。政治情勢の安定化によって不確実性が低下した場合には、これまでの調整の反動も重なり、NZドル相場の持ち直しにつながることも考えられる。一方で、雇用環境が一段と悪化するとともに、景気が下振れして追加利上げ観測が後退すれば、NZドル安が一段と進む可能性もある。加えて、イラン情勢の悪化に伴う原油高など、世界的なリスク回避姿勢が強まる場合には、国内金利の上昇にもかかわらずNZドル安が進む可能性がある点には注意が必要である。
注1 10月28日付レポート「RBNZの予想外の利上げ見送りで、NZドル相場は一段と弱含むか」
注2 11月4日付レポート「RBAは2回連続の利上げ決定も、景気減速懸念で追加利上げには慎重姿勢」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
世界的なインフレ環境と「異空間」にある中国の物価動向 ~企業部門ではインフレも、家計部門はディスインフレが続き、金融政策の自由度も低下~
アジア経済
西濵 徹
-
米中間選挙を経てトランプ米政権の対中姿勢はどうなるか、日本への影響は ~トランプ外交は対中関係改善を模索する可能性の一方、構造的な対立は残る~
アジア経済
西濵 徹
-
南ア統一地方選でANCの退潮が鮮明に、政治の行方とランド相場は ~DA躍進はランド相場の支援材料となるも、連立運営の複雑化が改革進展の障害となるか~
新興国経済
西濵 徹
-
ニュージーランド、7-9月失業率は11年ぶりの高水準(Asia Weekly) ~アジア新興国で幅広くインフレ圧力が強まる動きが確認される~
アジア経済
西濵 徹
-
メキシコ中銀は4会合ぶりの利下げ実施も、「一度限りの調整」を強調 ~インフレ懸念が残るなかで長期の金利据え置きも、ペソ相場は上値の重い展開が続くか~
新興国経済
西濵 徹
関連テーマのレポート
-
世界的なインフレ環境と「異空間」にある中国の物価動向 ~企業部門ではインフレも、家計部門はディスインフレが続き、金融政策の自由度も低下~
アジア経済
西濵 徹
-
ニュージーランド、7-9月失業率は11年ぶりの高水準(Asia Weekly) ~アジア新興国で幅広くインフレ圧力が強まる動きが確認される~
アジア経済
西濵 徹
-
マレーシア中銀は8会合連続で金利据え置き、先行きは利上げ転換も視野に ~AI・半導体需要が景気を支えるなか、2027年の物価上昇圧力の強まりが政策判断のカギに~
アジア経済
西濵 徹
-
インドネシア経済は堅調な成長続くも、その持続性には不透明感が残る ~7-9月GDPは加速も、金融市場の混乱長期化、高成長と投資低迷の乖離に懸念~
アジア経済
西濵 徹
-
RBAは2回連続の利上げ決定も、景気減速懸念で追加利上げには慎重姿勢 ~インフレ圧力の根強さが利上げを促すも、景気下振れ懸念や追加利上げ期待の後退が豪ドルの重しに~
アジア経済
西濵 徹