- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 消費者物価指数(東京都区部・2026年9月)
- Economic Indicators
-
2026.10.02
日本経済
金融政策・日銀
物価
物価指標(日本)
消費者物価指数(東京都区部・2026年9月)
~特殊要因を除いても強い。財を中心に物価上昇圧力強まる~
新家 義貴
特殊要因の影響も大きいが、それを除いても強い
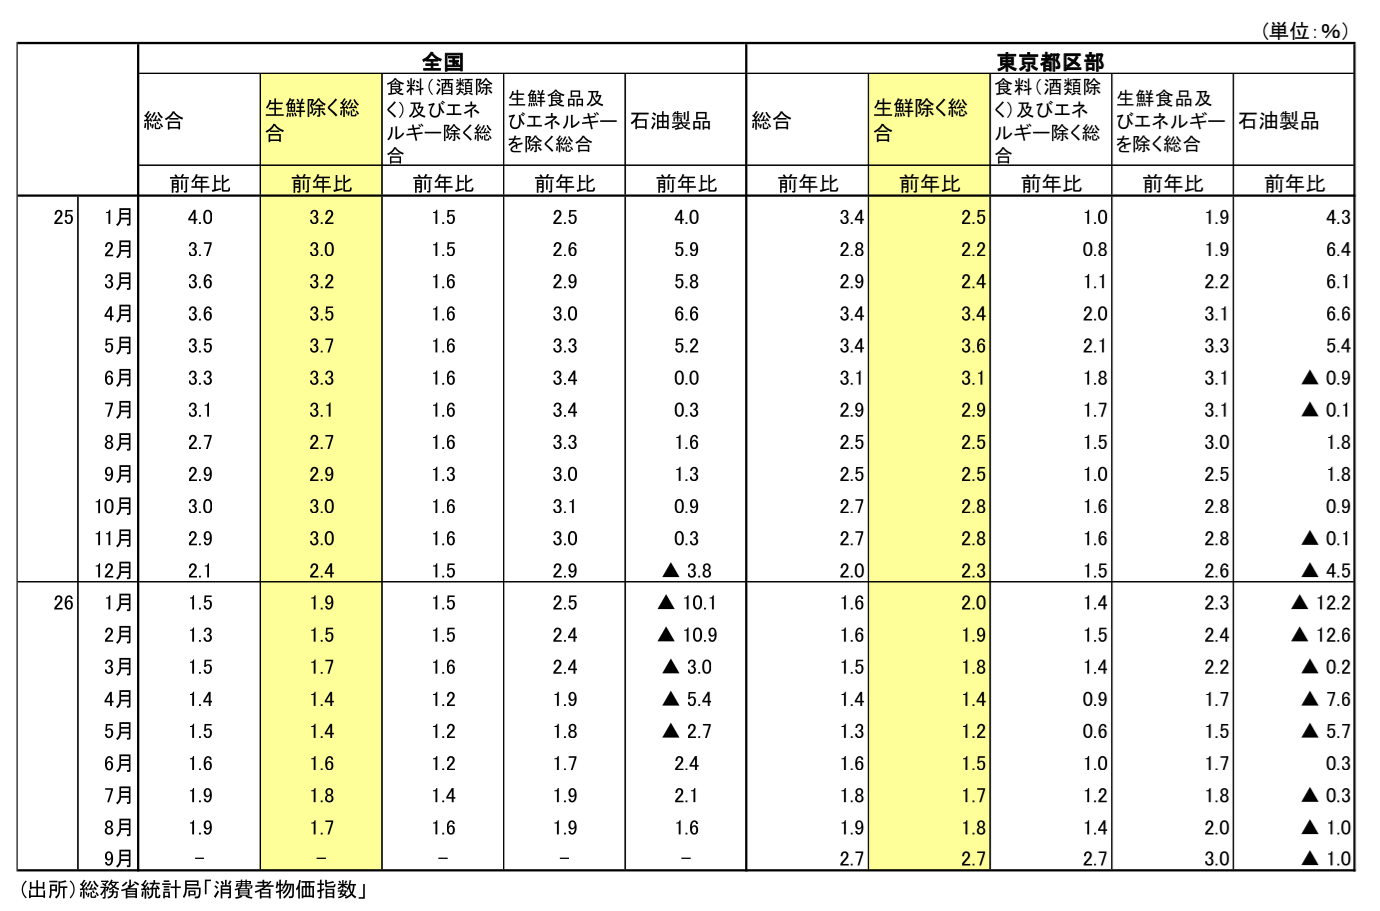
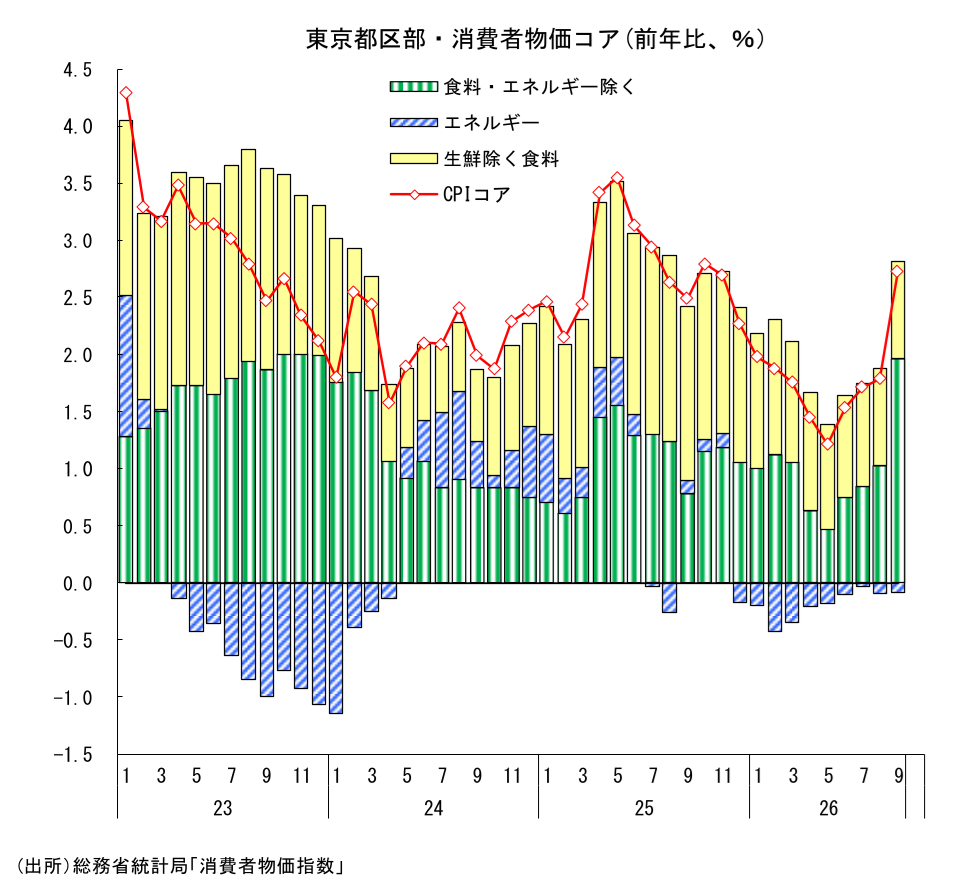
本日総務省から発表された26年9月の東京都区部消費者物価指数(生鮮食品除く)は前年比+2.7%と、8月の+1.8%から上昇率が0.9%Pt拡大した。市場予想の前年比+2.4%(筆者予想:+2.5%)を明確に上回る強い結果である。季節調整済み前月比でも+0.9%と非常に高い伸びとなっている。また、日銀版コア(生鮮食品及びエネルギーを除く総合)も前年比+3.0%と、8月の+2.0%から大幅に上昇した。米国型コア(食料及びエネルギーを除く総合)も+1.4%から+2.7%へ伸びを高めている。日銀版コアは季節調整済み前月比でも+0.7%と強い。
なお、今月の大幅な上昇には政策・制度要因の影響も大きいことには注意が必要だ。水道料は前年比+65.6%(CPIコアへの寄与度:8月0.00%Pt → 9月+0.25%Pt)となり、前月からの寄与度差で+0.25%Ptの押し上げとなった。東京都で実施された水道基本料金無償化は、CPIへの反映時期が昨年の6~9月に対して今年は5~8月と1か月ずれている。このため9月は、無償化が実施されていた前年同月と、無償化の影響が剥落した今年との比較となり、前年比が大きく上昇した。また、保育所保育料についても、昨年9月に始まった第一子保育料無償化による前年比の下押し効果が1年を経て一巡し、前年比のマイナス寄与が縮小した(8月▲0.51%Pt → 9月▲0.22%Pt)。こちらは前月から+0.30%Ptの押し上げ要因となっている。両者を合わせると+0.55%Ptとなり、今月のCPIコアの上昇率拡大幅+0.9%Ptの半分以上を説明する。このため、9月の大幅上昇をそのまま物価の基調が急速に強まったものとみるのは適切ではない。
とはいえ、こうした特殊要因を割り引いてもCPIコアは前月から明確に伸びが高まっていることは確かで、強い結果と評価できる。8月まで値上げが目立っていた日用品では引き続き高い伸びが続いたほか、9月は家庭用耐久財や教養娯楽用耐久財でも上昇率が大きく高まった。食料品については米価格の下落が下押しとなっているが、その他の品目では値上げが進み、食料品全体でも鈍化に歯止めがかかっている。
26年前半には食料品価格の鈍化を主因として物価上昇率に落ち着きがみられたが、7月以降は日用品を中心に値上げの動きが再び広がっている。9月は特殊要因による押し上げが大きい点には注意が必要だが、そうした要因を除いても強さがみられた。表面上の上昇率ほど実態が加速したわけではないものの、物価上昇圧力の広がりが続いていることを確認する結果といえるだろう。
財を中心に値上げの動きが広がる
電気・ガス代については、政府支援による押し下げが続いた。電気・都市ガス代の前年比寄与度は8月が▲0.09%Pt、9月が▲0.08%Ptとほぼ変わらず。政府は7~9月にかけて電気・ガス代補助を復活させたが、これがCPIに反映されるのは8~10月分であり、この期間のエネルギー価格は抑制される。今年は昨年よりも支援規模が大きいため、前年比でも下押し要因になっている。一方、補助が切れる11月以降については、既往のエネルギー価格上昇の影響が反映されることも相まって、電気・ガス代の前年比での押し上げが大きくなる可能性が高い。
生鮮食品を除く食料は前年比+3.6%と、前月から上昇率に変化はなかった。米類は前年比▲19.8%と、8月の▲14.2%から下落幅をさらに拡大しており、食料品価格を大きく押し下げている。それにもかかわらず、生鮮食品を除く食料全体の上昇率が+3.6%を維持した点には注目したい。内訳では、肉類が+5.0%、油脂・調味料が+5.4%、飲料が+6.7%、調理食品が+3.4%と、米以外では高い伸びが続いている。
品目別では、パンや食用油、コーヒー豆など一部では伸びが鈍化した一方、飲料や調理食品などでは値上げの動きが続いている。米価格が全体を押し下げるなかでも食料品価格の上昇圧力は依然として強い。先行きについても、米価格の下落が下押し要因となる一方、包装資材費や物流費、人件費などを理由とした値上げの動きは続くとみられる。食料品全体としてはなお上方向をみておく必要があるだろう。
日用品でも値上げの動きが続いている。家事用消耗品は前年比+10.6%と、8月の+9.4%からさらに伸びを高めた。家具・家事用品全体でも+3.7%から+5.5%へ上昇率が拡大している。品目別でも、ティシュペーパーやトイレットペーパー、漂白剤などで高い伸びが続いた。ラップやポリ袋など、伸びが鈍化しているものも一部にあるが、複数の日用品で二桁の上昇率が続いており、原材料費や包装資材費、物流費など既往のコスト増が小売価格へ転嫁される動きは続いている。
耐久財の価格上昇も目立った。家庭用耐久財は前年比+2.2%から+5.9%、教養娯楽用耐久財も+3.4%から+7.0%へ伸びを高めた。品目別では、タブレット端末やメモリーカードなど情報関連機器で高い伸びが続いている。こうした動きには、AI関連需要の拡大を背景とした半導体・メモリー価格の上昇に加え、円安による輸入コストの上昇が川下価格に波及している可能性がある。耐久財はモデルチェンジなどで価格が振れやすい点には注意が必要だが、日用品に加えて耐久財にも値上げの動きが広がっている点は注目される。
サービス価格は前年比+2.3%と、8月の+1.4%から上昇率が大きく拡大した。ただ、これには前述した保育料の前年比での下押し効果が一巡した影響も大きい。また、今月上昇への寄与が大きかった宿泊料や航空運賃、外国パック旅行費など旅行関連サービスについてはシルバーウィークの5連休といった日並びの良さが価格上昇につながった面もあるだろう。民営家賃や持家の帰属家賃の上昇も、全国でみて同じように伸びるとは限らない。こうした点は割り引いて見る必要があるだろう。サービス価格は全体として底堅く推移していると判断しているが、基調として伸びが高まっているかどうかについてはまだ何とも言えず、今後の動きをしっかり確認する必要がある。
こうしたなか、コアコアも上昇率を高めた。前述の通り日銀版コアが前年比+3.0%(8月+2.0%)、米国型コアが+2.7%(8月+1.4%)へともに大きく上昇した。水道料や保育料などの特殊要因による押し上げが大きいため、表面上の数字のインパクトほど物価が加速しているわけではない。もっとも、こうした特殊要因を除いても物価上昇圧力は強い。米類の下落幅が拡大するなかでも生鮮食品を除く食料は前年比+3.6%を維持しており、米以外の食料品では値上げの動きが進んだ。また、日用品で高い伸びが続いたほか、家庭用耐久財や教養娯楽用耐久財でも上昇率が大きく高まるなど、財価格では値上げの動きがより明確になっている。サービス価格の基調が加速しているかどうかについてはなお見極めが必要だが、足元の物価上昇圧力は財を中心に強まっていると評価できる。
+3%超えが視野に
先行き、物価上昇率は再び高まる可能性が高いと予想している。これまでの資源・素材価格上昇によるコスト増は企業物価段階ですでに顕在化しており、今後も食料品や日用品、耐久財など幅広い財で川下への価格転嫁が続く可能性が高い。
食料品については、包装資材高や物流費、人件費などを理由とした値上げの動きは今後も続くとみられる。米価格の下落による押し下げを勘案しても、米以外の食料品では高い上昇圧力が残る可能性が高く、食料品全体としても上方向をみておく必要がある。
また、政府による電気・ガス料金支援は10月までCPIを押し下げる一方、11月以降はその効果が剥落する。加えて、既往の燃料価格上昇は燃料費調整を通じて一定の時間差を伴って電気・ガス料金に反映される。今後、エネルギー価格による押し上げが大きくなる可能性が高い。
さらに、中東情勢を巡る不透明感が残るなか、原油・燃料価格は一時より低下したものの、なお高水準で推移している。今後も高止まりが続けば、輸送費や包装資材、化学製品などを通じて企業のコスト負担が高まり、食料品や日用品など川下価格への波及が強まる可能性がある。また、これまでの原油高も今後、燃料費調整を通じて電気・ガス料金へ波及するとみられ、物価上昇を長引かせる要因となる点にも注意が必要だ。
以上のとおり、9月の東京都区部CPIは、水道料や保育料などの特殊要因によって上昇率が大きく押し上げられており、CPIコアの表面上の急加速をそのまま物価の基調とみるべきではない。一方で、日用品の高い伸びが続いたほか、耐久財でも価格上昇が目立つなど、特殊要因を除いても物価上昇圧力が強いことも同時に示されている。
先行きについては、既往のコスト上昇の川下への波及、企業の価格転嫁姿勢の強まり、電気・ガス代補助の終了、燃料価格上昇が電気・ガス代へ遅れて反映されること、資源価格の高止まりリスクなどを踏まえると、物価はなお上振れの可能性を意識しておく必要がある。全国ベースのCPIコアはこの先上昇率を高め、26年末から27年初にかけて前年比+3%を上回る展開になると予想している。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測