- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 消費者物価指数(全国・2026年8月)
- Economic Indicators
-
2026.09.18
日本経済
金融政策・日銀
物価
物価指標(日本)
消費者物価指数(全国・2026年8月)
~日用品を中心に値上げ広がる。秋以降は物価上振れの可能性大~
新家 義貴
電気・ガス代支援でコアは鈍化も、コアコアは底堅い
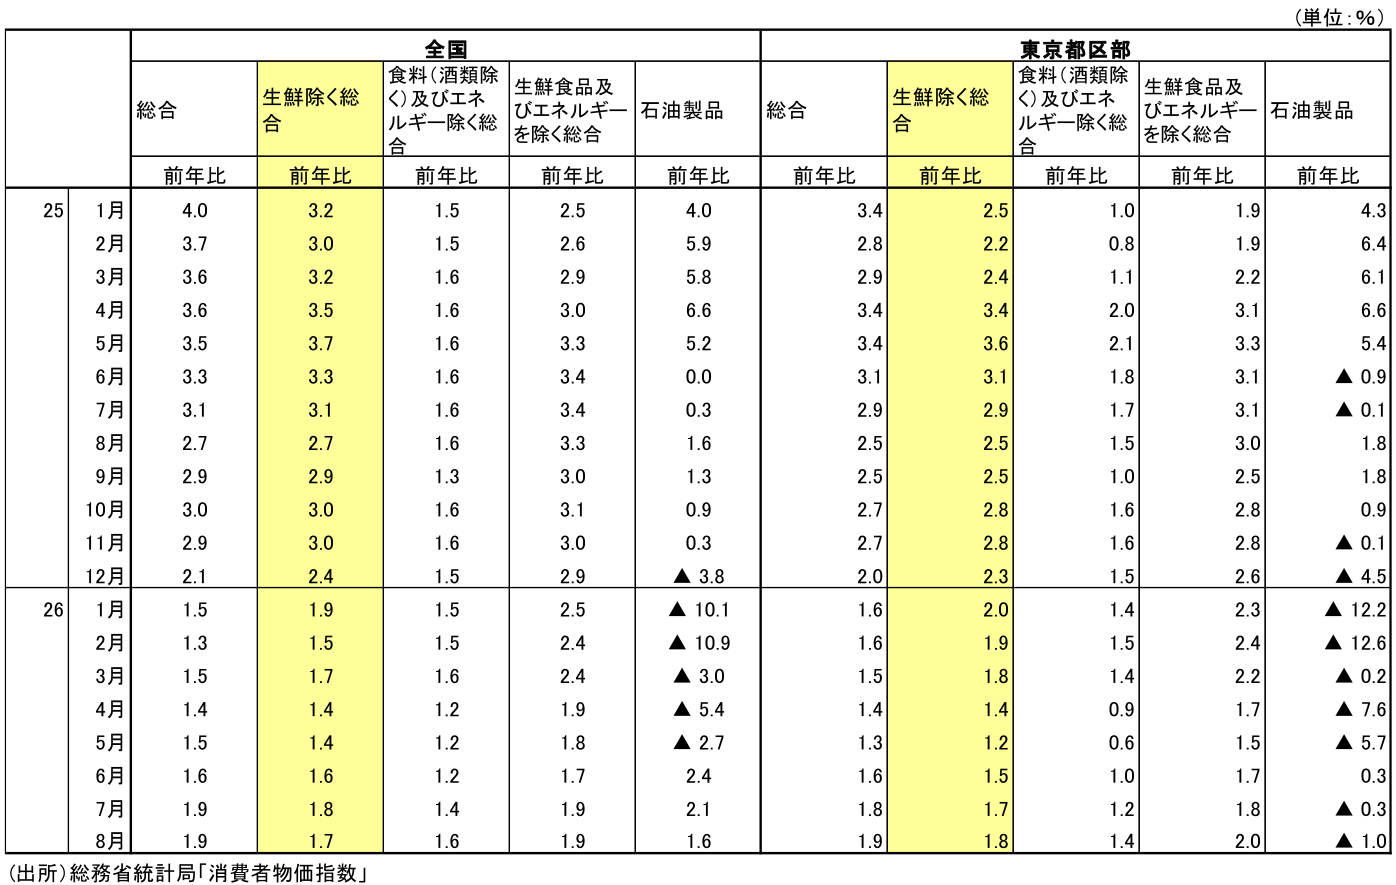
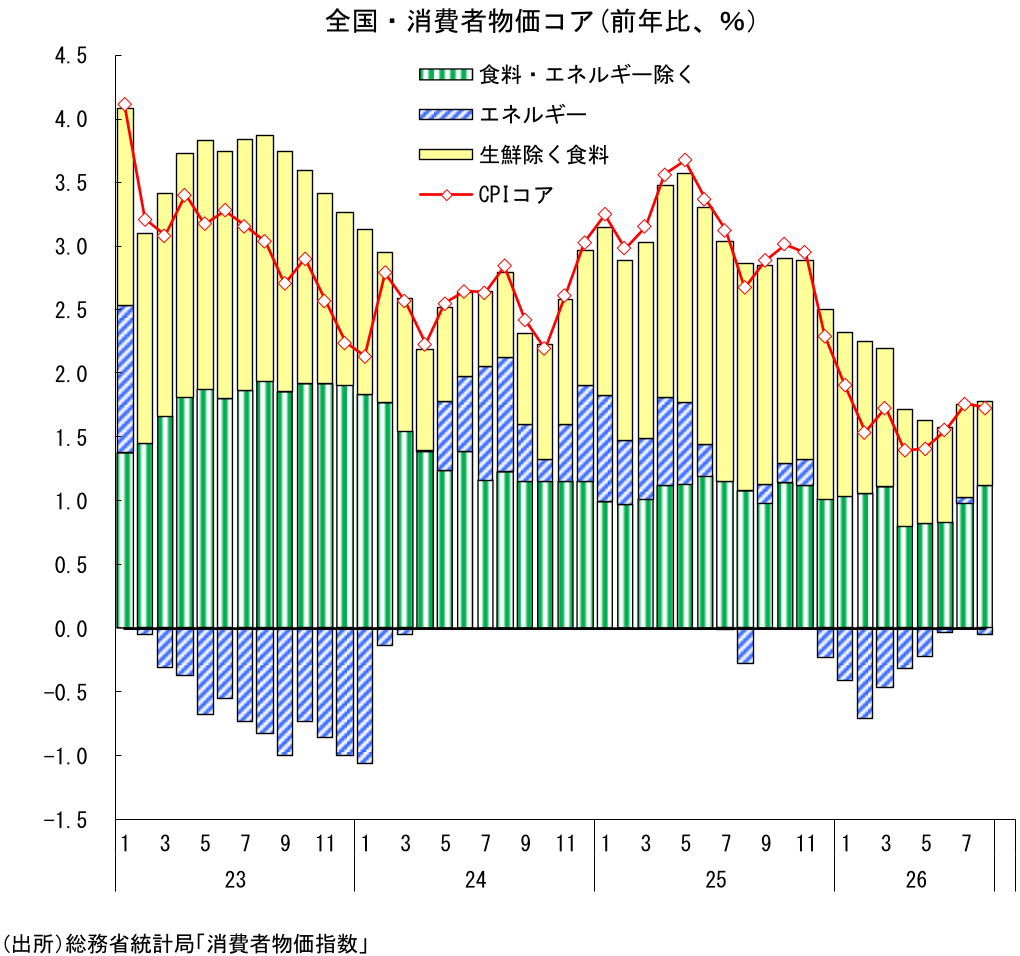
本日総務省から発表された26年8月の全国消費者物価指数では、生鮮食品を除く総合(CPIコア)が前年比+1.7%と、7月の+1.8%から上昇率が0.1%Pt縮小した。市場予想の+1.8%を若干下回る結果である。季節調整済み前月比も+0.1%と、7月の+0.3%から伸びが鈍化している。
もっとも、こうした鈍化は、政府による電気・ガス料金支援の影響が大きい。今月から支援策の影響が反映されたことで、電気・都市ガス代は7月の前年比▲0.3%から▲2.1%へ下落幅を拡大、前年比寄与度も7月の▲0.01%Ptから▲0.10%Ptとなっている。
一方、エネルギー以外では底堅い動きが続いた。日銀版コア(生鮮食品及びエネルギーを除く総合)は前年比+1.9%と7月と同じ伸びだったが、季節調整済み前月比では+0.3%と7月(+0.3%)に続いて高めの伸びとなった。また、米国型コア(食料及びエネルギーを除く総合)は前年比+1.6%と、7月の+1.4%から上昇率を高めている。CPIコアの鈍化とは対照的に、食料・エネルギーを除いた部分では物価上昇圧力がなお強い。
今月注目されるのは、7月に続いて日用品を中心に値上げの動きが広がったことである。家事用消耗品の上昇が目立ったほか、教養娯楽用耐久財、携帯電話機などでも伸びが高まり、食料品以外の財にも値上げの動きが広がっている。一方、生鮮食品を除く食料は前年比+2.7%と7月の+3.0%から鈍化した。米価格の下落が全体を押し下げたほか、加工食品にも一部で鈍化がみられる。物価上昇が一様に加速しているわけではないが、エネルギーを除く部分では総じて底堅い結果である。
26年前半には食料品価格の鈍化を主因として物価上昇率に落ち着きがみられたが、7月には日用品などで値上げの動きが広がり、物価が再び上向き始めた可能性が示唆された。8月は政府支援や米価格下落によってCPIコア自体は鈍化したものの、日用品などでは値上げの動きがさらに強まった。値上げ圧力が幅広い財に波及しつつあることを確認する結果といえるだろう。
日用品等で値上げの動きが広がる
電気・ガス代は前月からマイナス寄与が拡大した(電気・都市ガス代の前年比寄与度:7月▲0.01%Pt → 8月▲0.10%Pt)。政府は7~9月にかけて電気・ガス代補助を復活させたが、これがCPIに反映されるのは8~10月分であり、この期間のエネルギー価格は抑制される。昨年同時期にも支援は実施されているが、今年は昨年よりも規模が大きいため、前年比でも下押し要因になっている。一方、補助が切れる11月以降については、既往のエネルギー価格上昇の影響が反映されることも相まって、電気・ガス代の大幅な上昇が予想されることに注意が必要だ。
生鮮食品を除く食料は前年比+2.7%と、7月の+3.0%から上昇率が鈍化した。米類が▲15.7%(7月:▲11.6%)と下落幅を拡大したことが下押しとなり、食料工業製品も+3.7%(7月:+4.0%)とやや鈍化した。一方、菓子類は前年比+5.0%、飲料は+6.0%、調理食品は+3.3%と高い伸びが続き、パンや食用油などでは上昇率が高まった。米価格の下落で全体の伸びは抑えられているものの、米以外では値上げの動きが続いており、食料品価格の上昇圧力は依然として強い。先行きは、米価格の下落が引き続き下押しとなる一方、包装資材費や物流費、人件費などを理由とした値上げは今後も続くとみられる。食料品全体としてはなお上方向をみておく必要があるだろう。
エネルギー以外のコアコア部分では、日銀版コアが前年比+1.9%と7月から横ばいとなる一方、米国型コアは+1.4%から+1.6%へ上昇した。季節調整済み前月比でも日銀版コアは+0.3%と、7月に続いて強めの結果である。
内訳では、教養娯楽用耐久財や携帯電話機、外食などにも強さがみられた。教養娯楽用耐久財は前年比+1.7%から+4.5%、携帯電話機は+3.4%から+10.2%へ伸びを高めている。
なかでも今回、強さが目立ったのが日用品である。家事用消耗品は前年比+10.1%と、7月の+6.3%から大きく伸びを高めた。家具・家事用品全体でも+3.7%から+4.9%へ上昇率が拡大している。品目別では、ティシュペーパーが前年比+1.7%から+10.5%、トイレットペーパーも+0.9%から+10.5%、ラップが+1.2%から+10.2%、ポリ袋が+4.7%から+23.7%、漂白剤も+13.7%から+15.8%へ伸びを高めている。洗濯用洗剤や柔軟仕上剤、台所用洗剤などでは鈍化がみられたものの、複数の品目で大幅に伸びが高まっており、値上げの広がりは一段と鮮明になっている。
7月の全国CPIでも日用品の値上げが目立ったが、8月はその動きがさらに強まった。原材料費や包装資材費、物流費など既往のコスト増が小売価格へ徐々に転嫁されている可能性を示す動きとして注目される。
一方、サービスは前年比+1.2%と7月から横ばい、一般サービスも+1.4%から+1.3%へ小幅に鈍化した。高額療養費制度の見直しによって診療代は前年比+1.6%から+3.2%へ上昇、外食も+1.7%から+2.1%へ伸びを高めた一方、宿泊料は前年比+0.9%から▲1.4%、通信料(携帯電話)は前年比+4.6%から+1.6%へ低下した。サービス価格については、伸びの加速はまだみられない。
このように、サービス価格の加速は限定的だった一方、日用品を中心に財価格の上昇が広がり、コアコアは底堅さを維持した。
先行きは上昇率が高まる可能性大
先行き、物価上昇率は再び高まる可能性が高いと予想している。これまでの資源・素材価格上昇によるコスト増は企業物価段階ですでに顕在化しており、7月、8月のCPIでも日用品を中心に川下への価格転嫁とみられる動きが確認された。今後も、食料品や日用品を中心にこうした波及が続く可能性が高い。
食料品については、米価格の下落が当面の下押し要因となる一方、包装資材費や物流費、人件費などを理由とした値上げの動きは今後も続くとみられる。米価格の下落による押し下げを勘案しても、食料品全体としてはなお上方向をみておく必要があるだろう。
また、政府による電気・ガス料金支援は8~10月のCPIを押し下げる一方、支援終了後はその効果が剥落する。加えて、既往の燃料価格上昇は燃料費調整を通じて一定の時間差を伴って電気・ガス料金に反映される。秋から冬にかけてはエネルギー価格の押し上げ圧力が強まる可能性が高いことにも注意が必要である。
さらに、中東情勢の緊迫化を背景に原油・燃料価格は大幅に上昇している。今後は、輸送費や包装資材、化学製品などを通じて企業のコスト負担がさらに高まり、川下価格への波及が強まる可能性が高い。既往のコスト増の転嫁が進むなかで新たな原油高が重なれば、食料品や日用品を中心に値上げの動きが一段と広がるリスクがあるだろう。また、今回の原油高も今後、燃料費調整を通じて電気・ガス料金へ波及するとみられ、物価上昇を長引かせる要因となる点にも注意が必要だ。
以上のとおり、8月の全国CPIコアは、政府支援や米価格下落によって上昇率こそ小幅に鈍化したものの、物価の基調が弱まったと判断する内容ではない。日銀版コアは前月比で高めの伸びを維持し、米国型コアは前年比で上昇率を高めた。特に日用品などで値上げの動きが広がっており、既往のコスト増の川下への波及が続いていることを示す結果といえる。
先行きについては、政府支援や米価格の下落が当面の物価上昇率を抑制するものの、既往のコスト上昇の川下への波及、企業の価格転嫁姿勢の強まり、燃料価格上昇が電気・ガス料金へ遅れて反映されること、資源価格の再上昇などを踏まえると、物価はなお上振れの可能性を意識しておく必要がある。CPIコアは秋以降再び上昇率を高め、26年末から27年初にかけて前年比+3%を上回る展開になると予想している。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測