- HOME
- レポート一覧
- 経済分析レポート(Trends)
- ロシア中銀が事前予想に反して利下げ、政府と市場の板挟みが続く
- World Trends
-
2026.07.27
新興国経済
原油
新興国金融政策
ロシア経済
為替
ウクライナ問題
イラン情勢
ロシア中銀が事前予想に反して利下げ、政府と市場の板挟みが続く
~ウクライナ戦争も見通せないうえ、エネルギーや食料品などのインフレ懸念は高まる~
西濵 徹
- 要旨
-
-
ロシア中銀は7月24日の定例理事会で、政策金利を14.00%へ25bp引き下げた。2025年6月以降、10会合連続で利下げを実施し累計700bpの金融緩和を進めてきたが、4月以降は利下げ局面の終了を示唆し、利下げ幅は縮小している。
-
その後はウクライナによるエネルギーインフラへの攻撃で石油製品の供給不足が深刻化し、ガソリン価格が急騰した。政府は輸出規制や輸入拡大で対応したものの、6月のインフレ率は再加速した。こうした状況から市場では金利据え置き予想が優勢だったが、中銀は予想に反して利下げを決定した。
-
利下げの背景には、景気下支えを重視するプーチン大統領の意向が影響した可能性がある。一方、中銀は経済成長率見通しを下方修正し、燃料価格上昇を理由にインフレ見通しや政策金利見通しを上方修正するなど、インフレリスクへの警戒を強めており、政府と市場の間で難しい政策運営を迫られている。
-
ルーブル相場は原油高を背景に底堅いものの、国内での外貨・金取引再開後は上値が重い。さらに、エルニーニョによる食料インフレ懸念や、終結の見通しが立たないウクライナ戦争などを踏まえると、ロシア経済を巡る環境は今後一段と厳しさを増す可能性がある。
-
ロシア銀行(中銀)は、7月24日に開催した定例理事会において、政策金利(キーレート)を25bp引き下げて14.00%とすることを決定した。同行は2025年6月に約3年ぶりの利下げに舵を切り、その後は10会合連続で利下げを実施した結果、累計の利下げ幅は700bpに達するなど金融緩和を進めている。一方で、同行は4月会合で利下げ局面の終了が近付いていることを示唆した。このため、6月会合と今回の利下げ幅はともに25bpへ縮小するなど、緩和姿勢は後退している。5月のインフレ率は前年比+5.32%、コアインフレ率は同+4.88%と、ともに鈍化しており、これは食料品価格の下落が影響した(注1)。
しかし、その後のロシア経済を取り巻く状況は大きく変化している。ウクライナによる製油所をはじめとするエネルギー・輸送インフラへのドローン攻撃を受けてロシア国内の石油生産量は急減しており、国内の石油製品供給のひっ迫を理由にガソリン価格が急上昇している(注2)。これを受けて、プーチン大統領は公式の場で国内の石油不足を認める発言を行っている。さらに、備蓄分のガソリンの放出、規制撤廃による低品質燃料の販売許可に動くとともに、軽油の輸出禁止措置を発動するなど国内供給を優先する姿勢をみせた。加えて、国内の石油不足を補うために、ベラルーシなど周辺国からの輸入拡大に加え、インドからもガソリンを調達するなど、輸入を活発化している。6月のインフレ率は前年比+6.03%、コアインフレ率も同+5.01%と、ともに加速に転じており、物価を巡る状況は大きく変化している(図1)。その後もウクライナはドローン攻撃を活発化させているうえ、欧米などの経済制裁を理由にインフラ改修に必要な部材調達のハードルが高いことを踏まえると、供給懸念の解消が進むかは見通しが立ちにくい。このため、金融市場では中銀が金利を据え置くとの見方が広がっていたものの、予想に反して利下げに動いた。
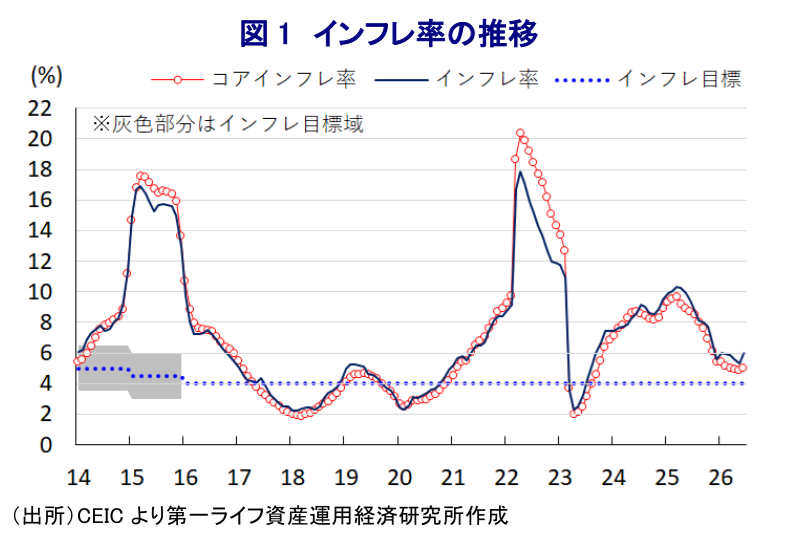
背景には、プーチン大統領の意向が影響したと考えられる。ロシア政府は2026年の経済成長率見通しを+0.4%としており、プーチン氏は景気回復に向けた対策を指示するとともに、金融政策について「マクロ経済指標と経済の安定に基づく自然なプロセスであるべき」と発言した。さらに、理事会の直前にはナビウリナ中銀総裁らと会談しており、政策運営に対する圧力を強めているとの見方もでていた。会合後に公表した声明文では、「経済は全体として緩やかに成長した」とするも、2026年の経済成長率見通しを「0~+1%」と従来見通し(+0.5~+1.5%)から下方修正した。また、物価動向について「燃料価格の大幅な上昇」を理由に、2026年のインフレ見通しを「+6~7%」と従来見通し(+4.5~5.5%)から上方修正するとともに、政策金利の見通しも上方修正した。先行きの物価動向を巡っても、インフレ促進リスクが抑制リスクより高いとしたうえで、「インフレ期待が高止まりすればインフレ鈍化を妨げる懸念がある」との認識を示した。このため、中銀は金融市場と政府との間で板挟み状態となるなかで難しい判断を迫られたと考えられる。
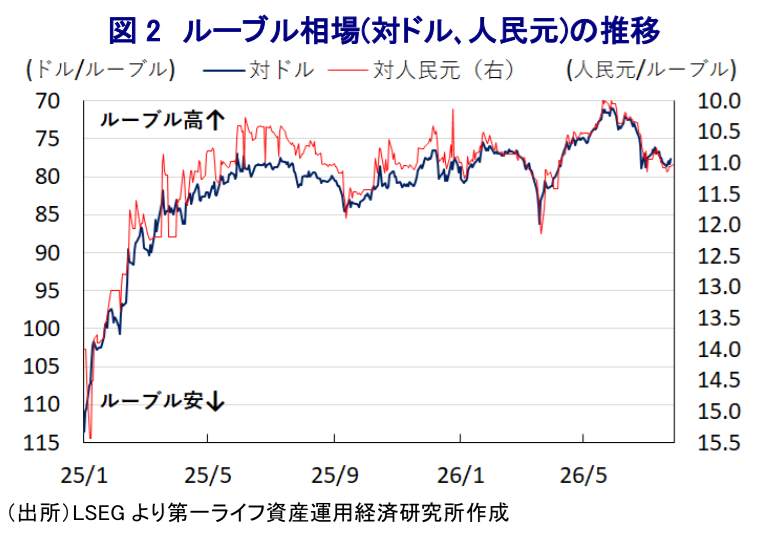
金融市場では、イラン情勢の悪化を受けた原油価格の上昇を背景に、ルーブル相場は底堅い動きをみせた(図2)。しかし、5月から国内市場での外国為替取引や金の売買を再開して以降、ルーブル相場は上値の重い展開となっている。足元ではエルニーニョ現象の発生が確認されており、過去には同国南部で干ばつが発生して穀物品質の低下や森林火災が増加して食料インフレが進んだことを踏まえると、食料やエネルギーなど生活必需品を中心にインフレ圧力が高まる可能性がある。ウクライナ戦争を巡っては、ロシア・カザフスタン地域間協力フォーラムに際してカザフスタンのトカエフ大統領がプーチン氏に侵攻の停止を訴えるなど苦言を呈したことが伝えられている。とはいえ、ロシアが自ら侵攻を止める誘因は依然として乏しく、見通しが立たない状況にあり、ロシア経済を取り巻く環境は一段と厳しくなる可能性に注意が必要である。
注1 6月22日付レポート「ロシア中銀、9会合連続緩和も利下げ幅縮小、総裁は久々に公の場に」
注2 7月2日付レポート「ロシア、産油国が石油不足に陥る苦境の背景とは」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
台湾・9月の輸出受注額も過去最高を更新(Asia Weekly) ~世界的なAI・半導体関連需要の旺盛さが引き続き輸出受注をけん引~
アジア経済
西濵 徹
-
トルコ中銀は6会合ぶりの利下げも、金融市場の混乱が新たな懸念材料に ~インフレ鈍化で引き締め度合いを調整も、株安によるリラ相場や実体経済への波及に警戒~
アジア経済
西濵 徹
-
フィリピン中銀、原油高とペソ安の「二重苦」に直面し、大幅利上げに舵 ~インフレ圧力の高まりを受けて利上げ幅を拡大、金融引き締めの長期化も~
アジア経済
西濵 徹
-
韓国中銀、株価急落などで利上げ休止も、金融引き締めの長期化を示唆 ~景気に楽観も、インフレを警戒して追加利上げに含み、申総裁は一段のウォン高を志向~
アジア経済
西濵 徹
-
NZドル相場の行方を左右する総選挙とRBNZの政策運営 ~インフレ圧力は根強い一方、政権交代に伴う政策枠組みの変更が不透明要因に~
アジア経済
西濵 徹
関連テーマのレポート
-
ブラジル大統領選は決選投票を前に一段と接戦の様相をみせる ~初の直接討論会は非難の応酬に終始、市場は選挙後の政策運営を巡る不透明感を警戒~
新興国経済
西濵 徹
-
コロンビア、右派政権誕生で対米関係改善、ペソ相場に持ち直しの動き ~原油高と高金利が支え、先行きは政策実現力とインフレ対応が焦点~
新興国経済
西濵 徹
-
金融市場はブラジルの右派回帰を好感、株価・レアルともに上昇 ~議会選も右派躍進、財政再建への期待の一方で実現性に課題、左派の巻き返しも要注視~
新興国経済
西濵 徹
-
ブラジル大統領選は決選投票へ、フラビオ氏が首位 ~フラビオ・ボルソナロ氏が予想以上の得票、市場は財政・外交政策の行方に注目~
新興国経済
西濵 徹
-
OPECプラス、2ヵ月連続で生産目標据え置き ~G7は備蓄放出の方針も、原油市場は生産枠より中東の供給制約を注視する展開が続く~
新興国経済
西濵 徹