- HOME
- レポート一覧
- 経済分析レポート(Trends)
- メキシコペソ、上値を抑える材料は引き続き多い
- World Trends
-
2026.05.25
新興国経済
原油
新興国金融政策
メキシコ経済
為替
トランプ関税
イラン情勢
メキシコペソ、上値を抑える材料は引き続き多い
~実質金利の縮小に加え、実体経済の不透明感など、上昇余地の乏しい展開となるか~
西濵 徹
- 要旨
-
- メキシコは産油国でありながら、油田の老朽化や精製能力の不足、化石燃料への高い依存度から、原油高が景気の押し上げではなく足かせになるという構造的な問題を抱えている。
- 金融政策面では、インフレ鈍化と米国の関税リスクを警戒して、中銀は断続的な利下げを実施してきた。米国との関係では、米国寄りの姿勢をとることで、比較的融和的な扱いを受ける一方、EUとの貿易協定にも署名しており、米国一辺倒からの多角化も模索している。
- しかし、1-3月の実質GDP成長率は前期比年率▲2.44%とマイナス成長となった。また、最低賃金の大幅引き上げや原油高によるインフレ再燃リスクも高まっている。こうした状況を受け、中銀は5月の理事会で利下げを決定しつつも、利下げサイクルの終了を示唆した。
- 金融市場では、米大統領の中東政策を巡り不安定な動きが続いており、利下げによる実質金利の低下でペソへの投資妙味も薄れつつある。中銀のタカ派転換がペソを下支えする期待はあるものの、景気の不透明感も重なり、ペソ相場の上昇余地は限られると見込まれる。
【メキシコは産油国だが、原油高はマクロ面で景気の足かせとなる構造】
メキシコは、主要産油国の枠組みであるOPECプラスに参加しており、2025年の産油量は日量172万バレルと世界13位である。しかし、メキシコの産油量は、油田の老朽化や生産設備の不備などを理由に減少しており、足元では2000年代初めのピークから半減している。そのうえ、メキシコ国内の石油精製施設の能力も不足しており、近年は原油を輸出する一方、ガソリンや軽油など石油製品を輸入する構造となっている。さらに、一次エネルギーに占める原油比率は45%、天然ガス比率は41%と、化石燃料への依存が極めて高い。したがって、原油や石油製品、天然ガスなどの貿易収支は2025年時点でGDP比▲0.6%と試算され、原油高は景気の足を引っ張ると懸念される。
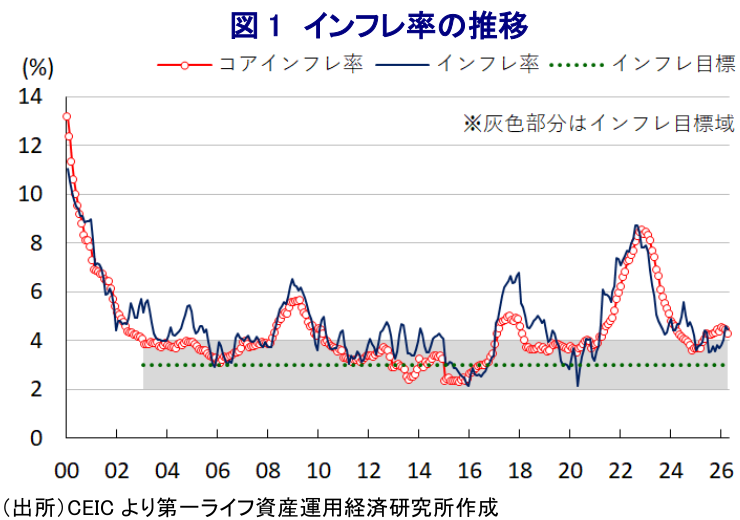
こうしたなか、インフレ率は2022年末を境に鈍化したことを受けて、中銀は2024年3月に利下げに踏み切り、その後も断続的な利下げを実施してきた。この背景には、米国の関税政策による同国経済への悪影響を警戒したことがある。対米輸出は輸出全体の8割を占めるうえ、名目GDP比でも3割に上ると試算され、関税政策の行方は景気動向を大きく左右する。両国の協議を経て、米国はUSMCA(米国・メキシコ・カナダ協定)に準拠する財を関税の対象外としている。さらに、メキシコは中国を念頭に、2026年1月からメキシコ貿易協定を締結していない国からの輸入品に最大50%の追加関税を課すなど、米国の意向に沿う動きをみせている。このため、米国は同国に対して比較的融和的な姿勢をみせることにつながっている。一方、メキシコ政府はEU(欧州連合)との貿易協定に署名し、米国依存の脱却を目指す動きをみせる。
【景気は力強さを欠く一方、インフレ要因は山積、ペソ相場の行方は】
1-3月の実質GDP成長率(改定値)は前期比年率▲2.44%と速報値段階(同▲3.03%)から上方修正されたものの、マイナス成長となるなど足元の景気は力強さを欠いている(図1)。政府は1月から最低賃金を13%引き上げているほか、前述したように先行きは原油高によるエネルギー価格の上昇がインフレを招く懸念が高まっている。したがって、中銀は5月7日に開催した定例理事会において利下げを決定したものの、2024年3月からの利下げサイクルの終了を示唆した(注1)。なお、政府はエネルギー価格の上昇を抑えるべく、5月から電力料金に対する補助金を支給しており、短期的にはインフレを抑える可能性はある。一方、中東情勢の緊迫化は化学肥料の価格上昇を招いているうえ、2026年はスーパーエルニーニョ現象の発生可能性が高まり、高温や干ばつ、水不足を背景とする食料インフレのリスクもある。こうした事情も利下げ終了につながっているとみられる。
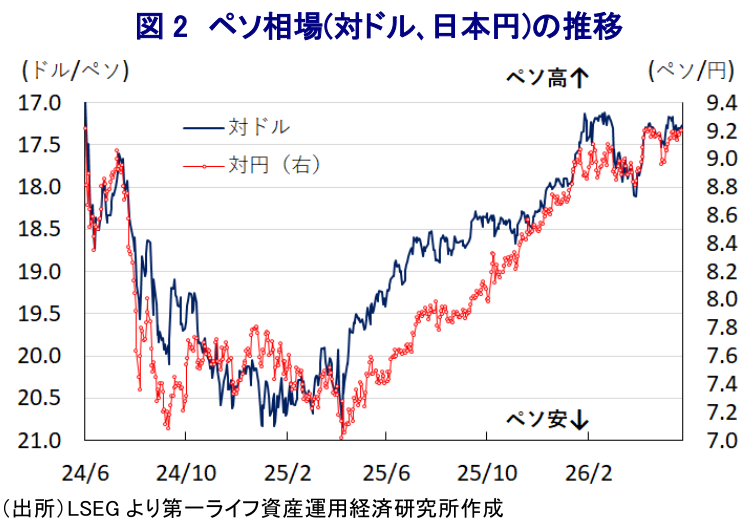
このところの金融市場は、トランプ米大統領の中東情勢を巡る一挙一動に翻弄される展開が続いている。前述したように、同国は世界有数の産油国であるものの、原油高はマクロ面では景気の足を引っ張ることが懸念されるなど複雑な状況にある。そのうえ、通貨ペソ相場は実質金利のプラス幅の大きさという投資妙味が下支え要因となる展開が続いてきたものの(図2)、中銀による断続的な利下げ実施を受けて実質金利のプラス幅は急速に縮小している。中銀がタカ派姿勢に転じたことはペソ相場を下支えする可能性はあるものの、実体経済の不透明感、投資妙味の低下も重なり、ペソ相場の上昇余地は乏しいと見込まれる。
注1 5月8日付レポート「メキシコ中銀、利下げ局面の終了を宣言、ペソ相場はどうなる?」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
台湾・9月の輸出受注額も過去最高を更新(Asia Weekly) ~世界的なAI・半導体関連需要の旺盛さが引き続き輸出受注をけん引~
アジア経済
西濵 徹
-
トルコ中銀は6会合ぶりの利下げも、金融市場の混乱が新たな懸念材料に ~インフレ鈍化で引き締め度合いを調整も、株安によるリラ相場や実体経済への波及に警戒~
アジア経済
西濵 徹
-
フィリピン中銀、原油高とペソ安の「二重苦」に直面し、大幅利上げに舵 ~インフレ圧力の高まりを受けて利上げ幅を拡大、金融引き締めの長期化も~
アジア経済
西濵 徹
-
韓国中銀、株価急落などで利上げ休止も、金融引き締めの長期化を示唆 ~景気に楽観も、インフレを警戒して追加利上げに含み、申総裁は一段のウォン高を志向~
アジア経済
西濵 徹
-
NZドル相場の行方を左右する総選挙とRBNZの政策運営 ~インフレ圧力は根強い一方、政権交代に伴う政策枠組みの変更が不透明要因に~
アジア経済
西濵 徹
関連テーマのレポート
-
ブラジル大統領選は決選投票を前に一段と接戦の様相をみせる ~初の直接討論会は非難の応酬に終始、市場は選挙後の政策運営を巡る不透明感を警戒~
新興国経済
西濵 徹
-
コロンビア、右派政権誕生で対米関係改善、ペソ相場に持ち直しの動き ~原油高と高金利が支え、先行きは政策実現力とインフレ対応が焦点~
新興国経済
西濵 徹
-
金融市場はブラジルの右派回帰を好感、株価・レアルともに上昇 ~議会選も右派躍進、財政再建への期待の一方で実現性に課題、左派の巻き返しも要注視~
新興国経済
西濵 徹
-
ブラジル大統領選は決選投票へ、フラビオ氏が首位 ~フラビオ・ボルソナロ氏が予想以上の得票、市場は財政・外交政策の行方に注目~
新興国経済
西濵 徹
-
OPECプラス、2ヵ月連続で生産目標据え置き ~G7は備蓄放出の方針も、原油市場は生産枠より中東の供給制約を注視する展開が続く~
新興国経済
西濵 徹