- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 足下の中国経済は依然プラス成長を維持、「どこ」を見るかで見え方は変わる
- Asia Trends
-
2023.07.18
アジア経済
米中関係
アジア経済見通し
アジア金融政策
中国経済
金融不安
足下の中国経済は依然プラス成長を維持、「どこ」を見るかで見え方は変わる
~マクロでみた「頭打ち」とミクロでみた「跛行色」、当面の中国ビジネスを如何に捉えるかに要注意~
西濵 徹
- 要旨
-
- 中国経済は、当局によるゼロコロナ終了に伴う景気底入れが期待されたが、足下では企業部門の景況感は総じて頭打ちするなど早くも息切れを示唆する動きがうかがえる。世界経済の減速による外需の鈍化や、家計消費の跛行色が鮮明になるなどの動きもみられる。若年層を中心とする雇用悪化や不動産市況の低迷は家計部門の財布の紐を固くするなど、景気を巡る悪循環の動きが鮮明になる動きもみられる。
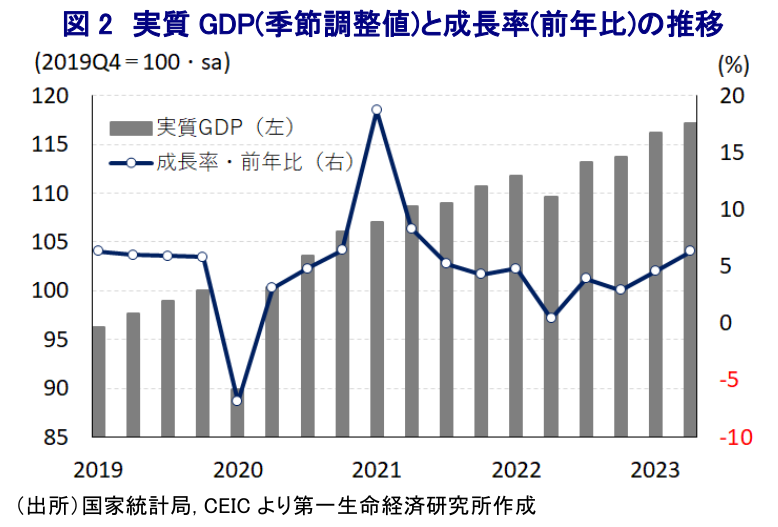
- 4-6月の実質GDP成長率は昨年の上海などでのロックダウンの反動も重なり、前年比では+6.3%と伸びが加速したが、前期比年率では+3.2%に留まり、年明け直後の底入れは早くも息切れしている。内・外需双方で頭打ちの動きが鮮明になっている上、世界経済にとっても足かせとなる可能性は高まっている。この結果を受けて、当研究所は今年通年の経済成長率見通しを+5.3%と5月時点からわずかに下方修正する。
- 個別の経済指標の動きをみても、全体としての家計消費は家計部門の財布の紐の固さを反映して弱含む一方、富裕層や中間層は活発な動きをみせるなど対照的な状況にある。また、内・外需の低迷にも拘らず鉱工業生産は底入れする動きが確認されているが、内需の回復が遅れれば鉄鋼や石油製品などのアジア向け輸出が拡大するなど市況悪化を招くリスクはくすぶる。さらに、国有企業を中心に製造業の設備投資は底堅い動きをみせる一方、内需の弱さがサービス業の投資の重石となり、不動産投資も低迷するなど、GDPの2割相当に上る不動産投資の弱さは景気低迷のほか、金融リスクを引き起こす可能性に要注意である。
- マクロでみた中国景気は頭打ちの様相を強める一方、富裕層や中間層の規模やその厚みは市場としての魅力であることは間違いない。他方、習近平指導部発足後の中国を巡るリスクはこれまで以上に複雑化しており、中国ビジネスを展開していく上ではその戦略、リスク対応に注意を払う必要性は高まっている。
中国経済を巡っては、昨年末以降に当局が景気の足かせとなってきたゼロコロナ戦略の終了に舵を切ったことを受けて、その後は景気の底入れが進むことが期待された。なお、年明け直後については1年のうち最も人の移動が活発化する春節(旧正月)連休の時期とペントアップ・ディマンド(繰り越し需要)の発現が重なり、景気は大きく底入れしている様子が確認された(注 )。しかし、その後の景気は早くも『息切れ』を示唆する動きが確認されており、政府(国家統計局)が公表するPMI(購買担当者景況感)は製造業が好不況の分かれ目となる水準を下回る推移が続いており、相対的に改善が確認されたサービス業や建設業も頭打ちが確認されるなど勢いに陰りが出ている様子がうかがえる(注 )。さらに、世界経済との連動性が相対的に高いとされるS&Pグローバルが公表する財新PMIの動きを巡っても、年明け直後は製造業、サービス業ともに底入れする動きが確認されたものの、足下ではともに頭打ちの動きを強めており、景気底入れの動きに息切れ感が出ている可能性が示唆される。この背景には、ここ数年の米中摩擦や世界的なサプライチェーンを巡るデリスキング(リスク低減)の動きはとりわけ中国の製造業にとって逆風となるなか、コロナ禍からの回復が続いた世界経済も物価高と金利高の共存状態が長期化するなかで頭打ちしており、外需を取り巻く環境が厳しさを増していることがある。過去の中国の景気回復局面においては、外需がそのけん引役となる傾向がうかがわれたものの、足下においては外需を頼みにした景気回復実現のハードルは高まっていると捉えられる。他方、中国国内では、当局が長期に亘ってゼロコロナ戦略を堅持したことを受けて若年層を中心とする雇用環境が厳しさを増しており、昨年末以降のゼロコロナ終了を経ても雇用を取り巻く環境は改善の見通しが立たない状況が続いている。結果、富裕層や中間層などを中心とするペントアップ・ディマンドの発現の動きがうかがえる一方、家計部門は貯蓄志向を強めるなど財布の紐を固くする動きも出ており、足下の家計消費の動きは『K字型』の様相を強めている。さらに、ここ数年は不動産市況の低迷が関連業界を中心とする資金繰りの悪化を通じて金融セクターのリスク要因となる懸念が高まるなか、ゼロコロナ終了による底入れが期待されたものの、足下では北京や上海など大都市部で頭打ちしているほか、地方部では再び下押し圧力が掛かるなど、家計部門にとっては逆資産効果が財布の紐を固くする懸念も高まる。中銀(中国人民銀行)は先月、10ヶ月ぶりの利下げを実施するとともに、中央、及び地方レベルでも不動産セクターの下支えを目的とする支援措置が相次いで発表される動きがみられる。しかし、住宅購入世代の雇用環境の厳しさが需要の足かせになるとともに、結果的に家計部門の財布の紐が固くなる悪循環に陥っていると捉えられる。

なお、このように足下の景気が息切れの様相を強めているものの、4-6月の実質GDP成長率は前年同期比+6.3%と前期(同+4.5%)から伸びが加速しており、一見すれば景気は底入れの動きを強めているようにみえる。ただし、これは昨年の4-6月は上海をはじめとする多数の都市でコロナ禍が再燃してロックダウン(都市封鎖)が実施され、幅広い経済活動に悪影響が出て景気に下押し圧力が掛かった反動が出ていることに注意する必要がある。日本をはじめとする主要国において足下の景気動向を示す『瞬間風速』的な意味合いが強い季節調整値ベースの前期比年率ベースの成長率では、4-6月は+3.2%と前期(同+9.1%)から大きく伸びが鈍化していると試算されるなど、頭打ちの様相を強めていることは間違いない。なお、今年3月に開催した全人代(第14期全国人民代表大会第1回全体会議)では、今年の経済成長率目標を「5%前後」と昨年(5.5%前後)から引き下げてそのハードルを下げる動きをみせたものの(注 )、年前半の経済成長率は+5.5%と目標をクリアしている。他方、今年の経済成長率を巡っては、統計上のゲタが+1.5ptとプラスになっていると試算されることを勘案すれば、元々そのハードルは決して高くないと捉えることが出来る。こうした状況の一方、上述のように足下の同国景気が内・外需双方で頭打ちの様相をみせるとともに、先行きの景気に対する不透明感が強まっている。2000年代の世界経済は文字通り中国経済に『おんぶに抱っこ』の様相を強めてきたなか、足下ではコロナ禍からの景気回復をけん引してきた欧米など主要国景気が頭打ちの様相を強めており、中国景気も力強さを欠く展開となることは世界経済全体が勢いの乏しい展開となる可能性を示唆している。その意味では、当面の世界経済を取り巻く状況は一段と厳しいものとなることを想定しておく必要があると捉えられる。なお、当研究所が4-6月のGDP統計の結果を受けて今年通年の経済成長率見通しを+5.3%と5月時点(+5.5%)から下方修正する。
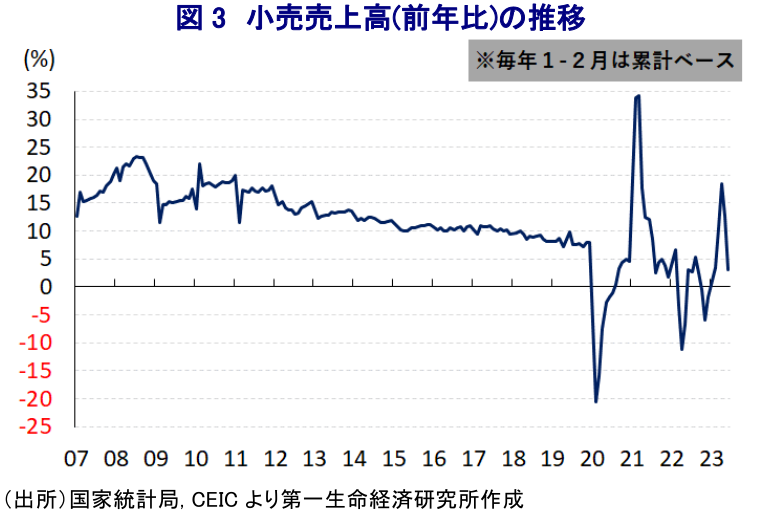
個別の経済指標の動きを巡っても、6月の小売売上高は前年同月比+3.1%と前月(同+12.7%)から鈍化して4ヶ月ぶりの低い伸びとなるなど頭打ちの動きを強めている。前月比は+0.23%と6ヶ月連続で拡大しているものの、前月(同+0.39%)から拡大ペースは鈍化しており、家計消費は頭打ちの様相を強めていると捉えられる。ゼロコロナ終了を受けた行動制限の解除により経済活動の正常化が進んでいることを反映して、年明け以降は外食関連消費が大きく押し上げられるとともに、小売売上全体をけん引する展開が続いてきたものの、足下では昨年の上海をはじめとする多くの都市で実施されたロックダウンの影響の反動が出やすい状況にも拘らず、前年比の伸びは大きく鈍化するなど息切れの様相を強めている。さらに、消費財に対する需要も同様に頭打ちの様相を強めている上、6月は前年比+1.7%と昨年12月以来の低い伸びに留まるなど家計消費の底入れの動きは一巡している様子がうかがえる。ただし、主要財別の動きをみると、住宅需要の弱さを反映して建材(前年比▲6.8%)や耐久消費財に対する需要の弱さを反映して自動車(同▲1.1%)の需要が弱含んでいるほか、企業活動の低迷を反映して事務用品(同▲9.9%)に対する需要に大きく下押し圧力が掛かる動きがみられる。また、家計部門の財布の紐が固くなるなかでEC(電子商取引)サイト間の価格競争が激化していることを反映して、日用品(前年比▲2.2%)の売上にも下押し圧力が掛かる動きも確認されている。他方、経済活動の正常化を受けた富裕層や中間層によるペントアップ・ディマンドの動きを反映して宝飾品(前年比+7.8%)や通信機器(同+6.6%)、電気製品(同+4.5%)などに対する需要は底堅く推移しているほか、スポーツ・レジャー関連(同+9.2%)の需要も堅調に推移するなど対照的な動きもみられる。よって、足下の家計消費の動きは『K字型』の様相を一段と強めていることは間違いなく、切り取る場所によって見え方が大きく異なる点に注意が必要になっている。こうした状況は都市部における所得の拡大幅が鈍化していることが影響しており、結果的にディスインフレ基調が強まる動きもみられるほか(注 )、雇用環境の悪化が家計消費の足を引っ張る一因になっていると捉えられる。
また、上述のように家計消費を巡る跛行色が一段と鮮明になっていることに加え、足下の輸出は米中摩擦の激化や中国を取り巻くサプライチェーンの見直しの動きのほか、欧米など主要国を中心とする世界経済の減速懸念を受けて頭打ちの様相を強めるなど、内・外需双方に不透明感が強まっている。こうした状況ながら、6月の鉱工業生産は前年同月比+4.4%と前月(同+3.5%)から伸びがわずかに加速しているほか、前月比も+0.68%と2ヶ月連続で拡大している上に前月(同+0.63%)から拡大ペースも加速するなど、生産活動は底入れの動きを強めている様子がうかがえる。分野別では、電力などエネルギー関連(前年比+4.9%)の伸びが加速しているほか、鉱業部門(同+1.5%)も2ヶ月ぶりに前年を上回る伸びに転じるなど底入れする動きをみせているほか、製造業(同+4.8%)も伸びが加速しているものの、製造業のうちハイテク関連(同+2.7%)は伸びこそ加速するも引き続き力強さを欠く展開が続いており、外需を巡る不透明感が足かせになっている。企業分類別でも、国有企業(前年比+5.4%)や株式会社(同+5.9%)で伸びが加速している一方、外資系企業(同▲1.4%)で下振れする動きが確認されており、世界経済を巡る不透明感や米中摩擦の激化などが生産活動に影響を与えていると捉えられる。財別でも、米中摩擦の激化やデリスキングの影響を反映して集積回路(前年比+5.7%)の生産は一段と鈍化しているほか、スマートフォン(同▲4.1%)をはじめとする携帯電話(同▲1.6%)の生産も弱含んでいる上、マイコン(同▲24.9%)の生産も大きく下振れするなど、幅広くハイテク関連の生産が低迷している様子がうかがえる。また、需要低迷の動きを反映して自動車(前年比+0.8%)の生産も力強さを欠く展開が続いている上、生産活動を巡る不透明感の高まりを受けて産業用ロボット(同▲12.1%)や工作機械(同+0.0%)の伸びも鈍化している。一方、インフラ関連など公共投資の進捗期待を反映して鋼材(前年比+5.4%)の伸びは加速しているものの、粗鋼(同+0.4%)や銑鉄(同+0.0%)の生産は鈍化しているほか、セメント(同▲1.5%)や板ガラス(同▲7.6%)の生産は弱含むなど、不透明な状況にあると捉えられる。なお、商品市況の調整に伴うマージン拡大の動きを反映して原油加工量(前年比+10.2%)は大きく底入れしているほか、発電需要の高まりを期待した太陽光電池(同+62.6%)や発電機(同+50.1%)の生産も大きく上振れしている。ただし、国内での需要が弱含む展開が続けば、鉄鋼製品や石油製品などがアジア新興国に格安で輸出されることで市況の低迷を招く可能性には要注意と捉えられる。

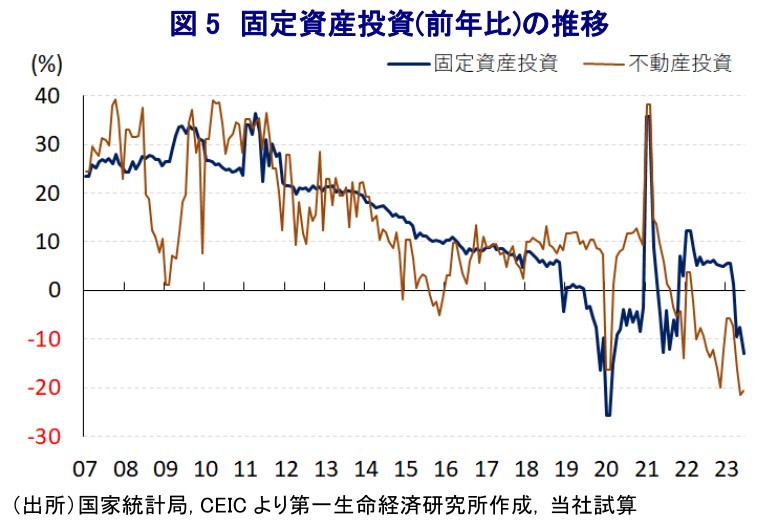
さらに、過去の景気回復局面においては固定資産投資の拡大がそのけん引役になる動きがみられたものの、6月の固定資産投資は年初来前年比+3.8%と前月(同+4.0%)から一段と伸びが鈍化しているものの、単月ベースの前年同月比は▲13.1%と3ヶ月連続で前年を下回る伸びで推移している上、前月(同▲7.6%)からマイナス幅も拡大している。前月比は+0.39%と2ヶ月連続で拡大しており、前月(同+0.27%)から伸びが加速するなど底入れの動きを強めているものの、月次ベースの水準は今年3月を下回るなど力強さを欠く展開が続いている。なお、実施主体別の動きは、国有企業(年初来前年比+8.1%)は比較的高い伸びが続いているものの、民間投資(同▲0.2%)は前年を下回る推移が続くなど力強さを欠く展開をみせており、民間企業を中心に景気の先行きに対する不透明感を警戒している様子がうかがえる。分野別では、電気機械製造業(年初来前年比+38.9%)で高い伸びが続いているほか、自動車製造業(同+20.0%)、エネルギー関連(同+27.0%)、非鉄金属加工業(同+14.2%)、化学原料・化学製品製造業(同+13.9%)、運輸業(同+11.0%)などで堅調な動きがみられるなど、製造業を中心に底堅さがうかがえる。対照的にサービス業で設備投資が弱含む動きが確認されており、家計消費の弱さが足かせになっている可能性が考えられる。また、上述のように不動産需要が力強さを欠く展開が続いていることを反映して、6月の不動産投資は年初来前年比▲7.9%と前年割れの推移が続いている上、前月(同▲7.2%)からマイナス幅も拡大している。単月ベースの前年同月比も▲20.6%と大幅マイナスで推移しており、前月(同▲21.5%)からわずかにマイナス幅は縮小しているものの、弱含んでいることは間違いない。不動産関連の景況感も6月は94.06と前月(94.55)から▲0.49pt低下して昨年以降で最も低い水準となっており、関連セクターを取り巻く環境は一段と悪化していることは間違いない。不動産投資はGDPの2割強に達すると試算されるなど景気動向を大きく左右するなか、様々な支援策にも拘らず業況は一段と悪化するなど見通しが立ちにくい状況にあると判断出来る。
マクロでみた中国経済を取り巻く状況は極めて厳しいと捉えられる一方、14億人と世界最大の人口を擁するなかで富裕層と中間層も数億人単位で存在することを勘案すれば、あらゆる面でその規模の大きさは市場としての魅力であることは間違いない。市場としての中国をみる上では、当面はこうした富裕層や中間層をターゲットにした戦略をこれまで以上に打ち出すことの必要性が高まっていると言える。他方、習近平指導部の発足以降、共産党指導部においては習氏の意向が様々な政策に反映される傾向が強まっており、時に合理性を欠く政策判断がなされる動きに繋がっていることに注意する必要がある。中国ビジネスを巡っては、属人的な関係がビジネス環境の改善を促すなどの動きがみられるほか、そのことがリスクヘッジ手段に用いられることも少なくない一方、ここ数年はそうした属人的な関係が反って足を掬われる一因となる動きも顕在化している。よって、中国ビジネスとの向き合い方については、これまでのような全方位的な対応が難しくなるとともに、そのリスクに如何に対応していくかにもこれまで以上に注意を払う必要性が高まっていることに留意する必要があろう。
注1 4月18日付レポート「中国、2023年成長率目標は「遡及改定」に伴い実現のハードル低下」
注2 6月30日付レポート「中国景気は一段と「期待外れ」の様相を強める展開が続く」
注3 3月6日付レポート「習政権3期目・ゼロコロナ終了後初の全人代を経て中国経済は?」
注4 7月10日付レポート「中国経済はいよいよデフレの「一歩手前」まで迫りつつあるか」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一生命経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
台湾・9月輸出、半導体などの旺盛さを反映して過去最高に(Asia Weekly) ~原油価格の再上昇を受けて、多くのアジア新興国でインフレ率が再び加速~
アジア経済
西濵 徹
-
新たなスキャンダルに揺れるインド、今度は「選挙」を巡る問題噴出 ~選挙制度の信頼が揺らぎ、モディ政権への批判が再燃、政治不安が新たなリスクとなるか~
アジア経済
西濵 徹
-
トルコ金融市場の混乱が収まらない ~投資信託の規制強化が株安を招き、実体経済や政策運営への波及が懸念される~
アジア経済
西濵 徹
-
インド中銀、3年8ヵ月ぶりの利上げ、政策スタンスも転換 ~インフレを警戒した「予防的引き締め」、追加利上げに含みも慎重姿勢、ルピーや株価は?~
アジア経済
西濵 徹
-
ベトナム景気は引き続き外需・投資をけん引役に加速 ~7-9月は4年ぶりの高成長、市場格上げ期待の一方で物価・対外収支に懸念材料~
アジア経済
西濵 徹
関連テーマのレポート
-
新たなスキャンダルに揺れるインド、今度は「選挙」を巡る問題噴出 ~選挙制度の信頼が揺らぎ、モディ政権への批判が再燃、政治不安が新たなリスクとなるか~
アジア経済
西濵 徹
-
トルコ金融市場の混乱が収まらない ~投資信託の規制強化が株安を招き、実体経済や政策運営への波及が懸念される~
アジア経済
西濵 徹
-
インド中銀、3年8ヵ月ぶりの利上げ、政策スタンスも転換 ~インフレを警戒した「予防的引き締め」、追加利上げに含みも慎重姿勢、ルピーや株価は?~
アジア経済
西濵 徹
-
ベトナム景気は引き続き外需・投資をけん引役に加速 ~7-9月は4年ぶりの高成長、市場格上げ期待の一方で物価・対外収支に懸念材料~
アジア経済
西濵 徹
-
タイ、洪水被害が景気の新たな重石に ~経済活動への影響が広がるなか、債務増大と金利高止まりが財政対応を制約~
アジア経済
西濵 徹