- HOME
- レポート一覧
- 第一ライフ研レポート
- ここが知りたい『投資信託販売チャネルの変化と現在地』
投資信託の銀行窓販は証券にどれだけ迫ったか
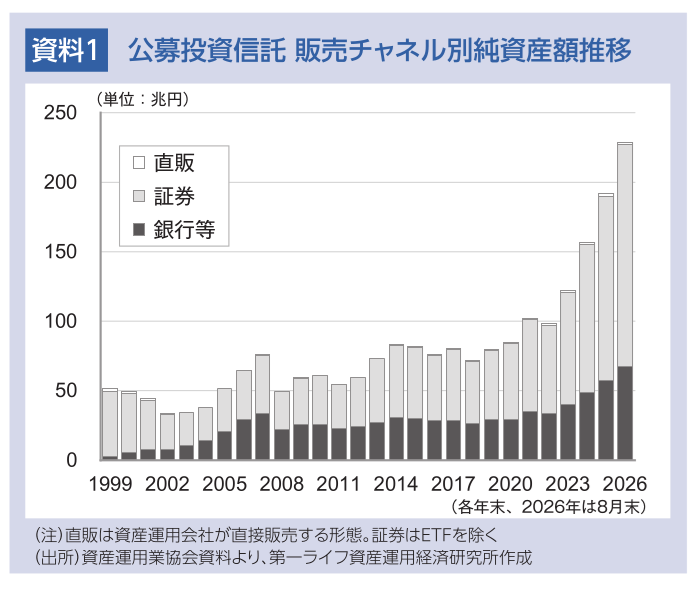
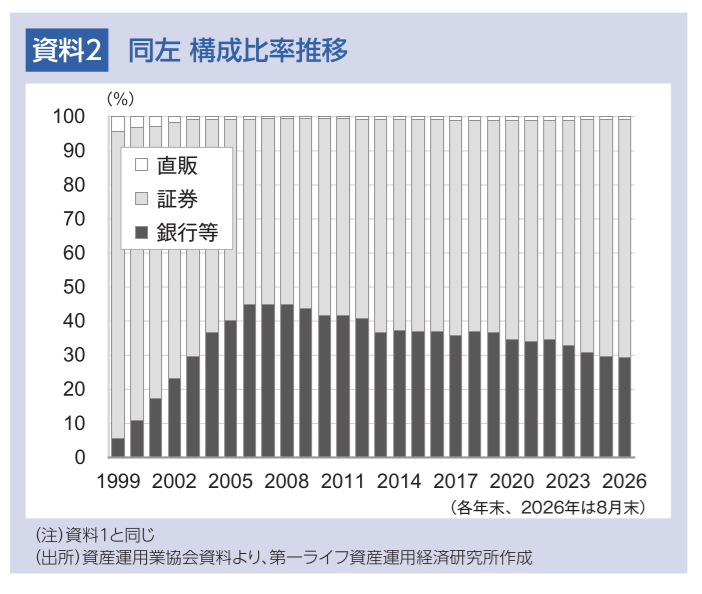
個人の資産運用において、投資信託はNISAによる資産形成やリタイアメント資金の運用などで、重要性を増している。投資信託の販売では、1998年12月の銀行窓販解禁から四半世紀以上が経過した。ここでは、1999年以降の公募投資信託の販売チャネル別の純資産額(販売・解約・時価変動が反映)と構成比率の推移を資料1で確認したい。
銀行窓販の解禁から1年後の1999年末時点で、証券は46.4兆円(比率90%)、銀行等は2.8兆円(同5%)となり、その後も銀行等は預金取引等を背景とする顧客基盤を活かし、2007年末には34.0兆円(同43%)まで比率を高めた。一方、証券は45.3兆円(同57%)と比率が低下した。
もっとも、銀行等の比率は2007~2008年をピークに低下し、証券の比率は上昇に転じた。証券の純資産額には機関投資家も保有するETF(上場投資信託)が含まれ、2010年代以降は日本銀行による大量買入れも統計上の証券比率を大きく押し上げた。資料1・2では、個人向け投資信託の動きをみるためETFを除いており、それでも2026年8月末時点では、証券は159.9兆円(同70%)、銀行等は67.2兆円(同29%)となっている。
資産運用立国の深化に求められる取組み
2009年以降の証券の比率上昇には、証券各社の取組みに加え、いくつかの要因が考えられる。
まず、近年はNISAなどを活用した投資信託積立の拡大により、資産形成層を中心に大手オンライン証券会社の利用が大きく増えている。
また、メガバンク等では、顧客層に応じたグループ内の銀行と証券の役割分担を強化し、銀行顧客の富裕層や資産形成層にもニーズに応じて、証券がサービスを提供する動きが寄与している。
さらに地域銀行において、銀行の個人向け投資信託事業を大手証券等との包括提携の下で共同運営する動きも、証券比率の上昇に作用している。
一方で、銀行等の純資産額も近年は堅調に伸びており、比率低下は、銀行の落ち込みによるものではなく、証券の伸びが上回った影響が大きい。
もっとも、「銀行と証券のどちらが高成長か」という比較より、顧客ニーズに応じた役割分担の重要性が増している。2026年7月に政府が策定した「金融戦略」も、インベストメントチェーンの機能強化を掲げている。多様な資産運用ニーズに各金融サービスの担い手が強みを活かして応えることが、資産運用立国の深化につながろう。
大木 剛
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
関連テーマのレポート
-
政府の家計金融資産「株・投信・債券40%目標」を世代別にどう読むか ~40%に近い若年層、保有額が大きい60歳代・70歳以上~
資産形成
谷口 智明
-
米国の老後資金は、貯めて、増やして、取り崩す ~米国の資産運用に関する税制優遇制度(401(k)、IRAなど)の概要~
資産形成
重原 正明
-
大学ファンド、2025年度最高益でも次の試練は「金利」か ~10兆円ファンドに問われる利子負担と支援拡充への備え~
資産形成
谷口 智明
-
【1分解説】72の法則とは?
資産形成
永原 僚子
-
家計調査でみる「預貯金純増」は、なぜ残高に積み上がらないのか ~キャッシュレス時代に強まる預金口座の「決済ハブ」機能~
資産形成
谷口 智明