


- Research Report
-
2026.09.16
資本市場
資産形成
運用戦略・運用商品
ノルウェー政府年金基金が日本国債を増やす理由
~債券運用の見直し提言を読み解く~
奥田 宏二
- 要旨
-
-
ノルウェー政府年金基金(注1)の運用を担うノルウェー銀行(中央銀行)は2026年9月、債券運用の見直しを財務省に提言した。国債の割合を縮小するとともに、国債の国別配分をGDP加重から市場規模に応じた方式へ変更する内容だ。
-
見直しが実施されれば、国債の国別配分では日本の比率が7.0%から15.9%へ上昇する。債券全体に占める円建て資産も約5%から約8%へ高まり、2026年6月末の基金規模を基準に機械的に計算すると、円建て資産の増加額は約2,000億クローネ(3兆円強)に相当する。
-
日本の比率が大きく上昇する背景には、政府債務の増加が他の先進国にも広がったことがある。特定の高債務国への投資を抑える意義が薄れる一方、日本は経済規模に比べて国債市場が大きいため、市場規模を基準にすると比率が大幅に上昇する。
-
日本国債の買い増しが実施されれば、円安の抑制や長期金利の押し下げにつながる可能性がある。ただ、今回の見直し提言は日本の財政への評価が高まった結果というより、国別配分の基準変更によるものだ。海外投資家の存在感が高まれば、日本の財政運営が海外市場からどう評価されるかも、これまで以上に重要になる。
-
1. はじめに
ノルウェー政府年金基金(注1)の運用を担うノルウェー銀行(中央銀行)は2026年9月、債券運用の見直しを財務省に提言した。見直しによって債券運用に占める国債の割合を66.3%から50%に引き下げるとともに、国別の配分を決める際の基準を変更する。
現在の債券運用では、経済規模を示すGDPを基準に国別の配分を決めている。この基準では、日本のように経済規模に比べて政府債務が大きい国の国債比率は低くなる。ところが近年は、多くの国で政府債務が増えており、現在の方式が財政リスクを適切に捉えているのか、改めて検討する必要が生じた。これが今回の見直しを提言した理由の一つだ。
見直しの是非は2027年に判断される見通しだ(注2)。見直しが実施された場合、日本国債の買い増しにつながり、円安と長期金利の上昇に悩む日本政府にとっては、思わぬ援軍となる可能性がある。
本稿では、日本国債の保有割合が低くなっていた背景と、見直しに至った考え方を整理する。あわせて国債の割合を大幅に引き下げる理由を確認し、最後に今回の見直しがどのような意味を持つのかを考える。
2. 見直しで円建て資産の比率は5%から8%に上昇
ノルウェー政府年金基金は2026年6月末で22.7兆クローネ(約372兆円)を運用する世界最大級の機関投資家だ。基本となる資産配分は株式70%、債券30%で、資産はノルウェー国外で運用している。
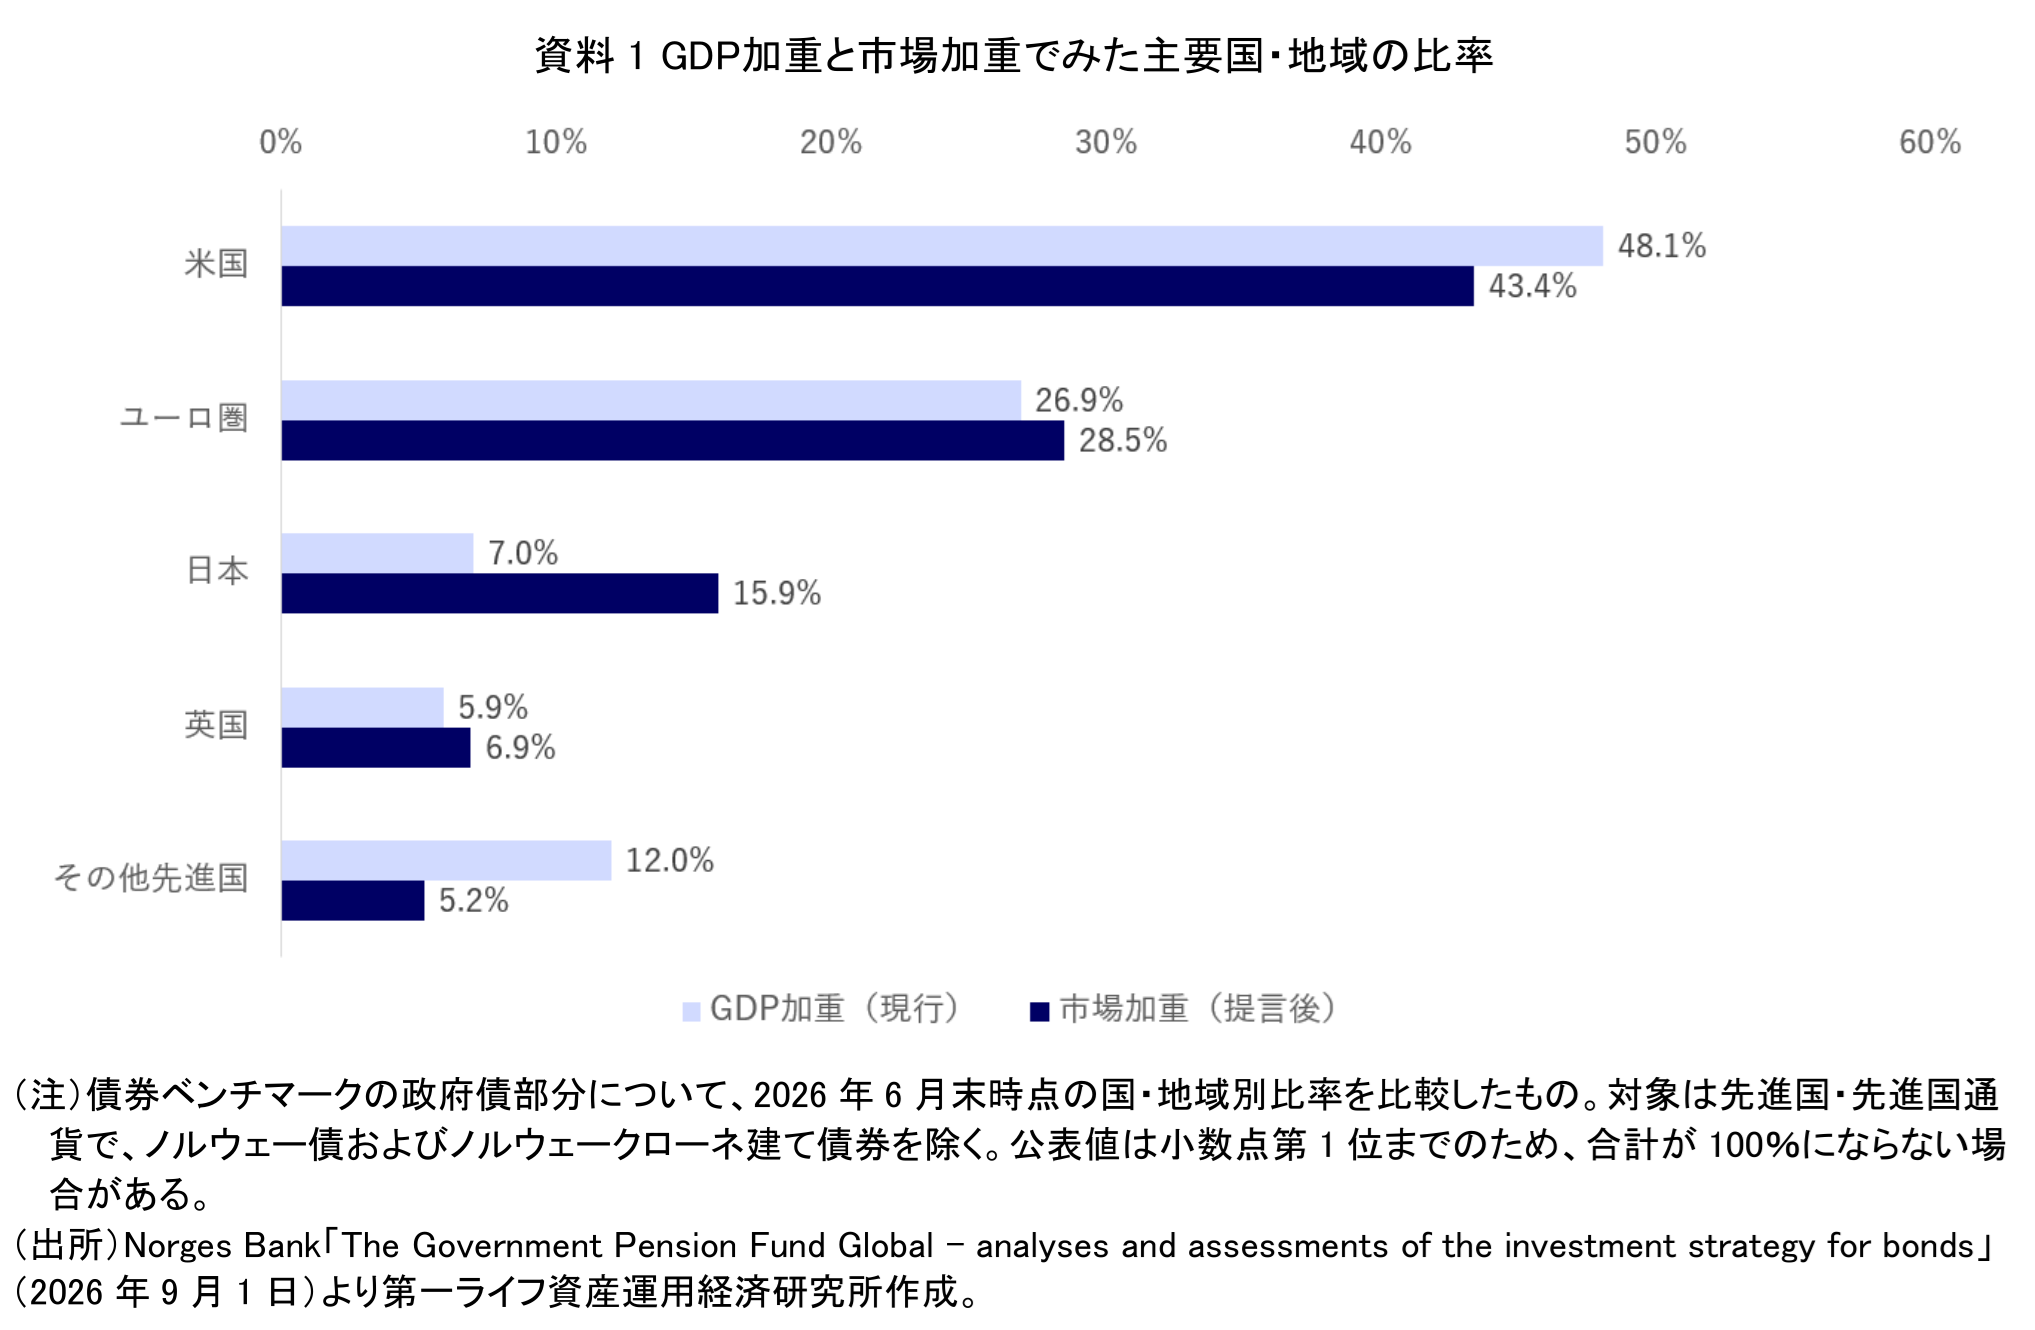
債券部分では、国債などの政府債を中心に運用している。このうち政府債の国別配分は、各国のGDPの大きさに応じて決めている。こうした方式を「GDP加重」という。現在のGDP加重における日本国債の比率は7.0%だ。これを市場規模に応じた配分に変えると、15.9%に上昇する。日本は経済規模に対して国債市場が大きく、見直しの影響が大きく出やすい。
見直し後の債券ベンチマーク全体でみると、円建て資産の比率は現在の約5%から約8%へ上昇する。これを2026年6月末の基金の規模と債券比率30%に当てはめて機械的に計算すると、円建て資産の増加額は約2,000億クローネ(3兆円強)に相当する(注3)。
国別配分の基準変更の影響を主要国でみると、米国は48.1%から43.4%へ低下し、ユーロ圏は26.9%から28.5%、英国は5.9%から6.9%へ上昇する(資料1)。日本の変化幅は特に大きいことが分かる。
3. 変更の背景
ノルウェー政府年金基金が2012年にGDP加重を採用した狙いは、高債務国への国債投資を抑えることにあった。市場加重では、国債を多く発行した国ほど指数の比率が高まる。財政赤字が拡大し、債務が増えた国への投資額が増える仕組みを、そのまま国債運用の基準にしてよいのかという問題意識だ。
GDP加重の仕組みが最も強く働いた国の一つが日本だった。前章でみたように、日本国債はGDP加重によって市場加重より大幅に低い比率に抑えられてきた。ところが、多くの先進国で政府債務が増えた。ノルウェー銀行は、「高い政府債務は、特に日本や一部のユーロ圏諸国にみられる個別国の特徴から、先進国により広くみられる特徴へと変わった」と指摘している(注4)。
この意味で、今回日本国債の比率が上がるのは、日本財政への評価が高まったからというより、高い政府債務が他の先進国にも広がった結果とみるべきだろう。
また、ノルウェー銀行は市場加重についても評価を改めている。市場では、政府の財政状況に加え、経済成長やインフレなど多くの情報が国債価格や金利に反映される。財政への懸念が強まれば金利が上昇し、債券価格が下がることで市場での評価も変化する。このため、国債市場の規模に応じて配分する方式を基本とする考えを示した。
なお、過去の運用成績だけをみると、GDP加重は2001~25年に市場加重を上回った。しかしノルウェー銀行は、その超過収益の大きな部分が、日本国債を少なく持ったことと近年の円安によって生じたと分析している。過去の結果が良かったことを、GDPが財政リスクを測る優れた指標だった証拠とは評価していない点は興味深い。
4. 日本国債は増加する一方、国債全体の比率は引き下げ
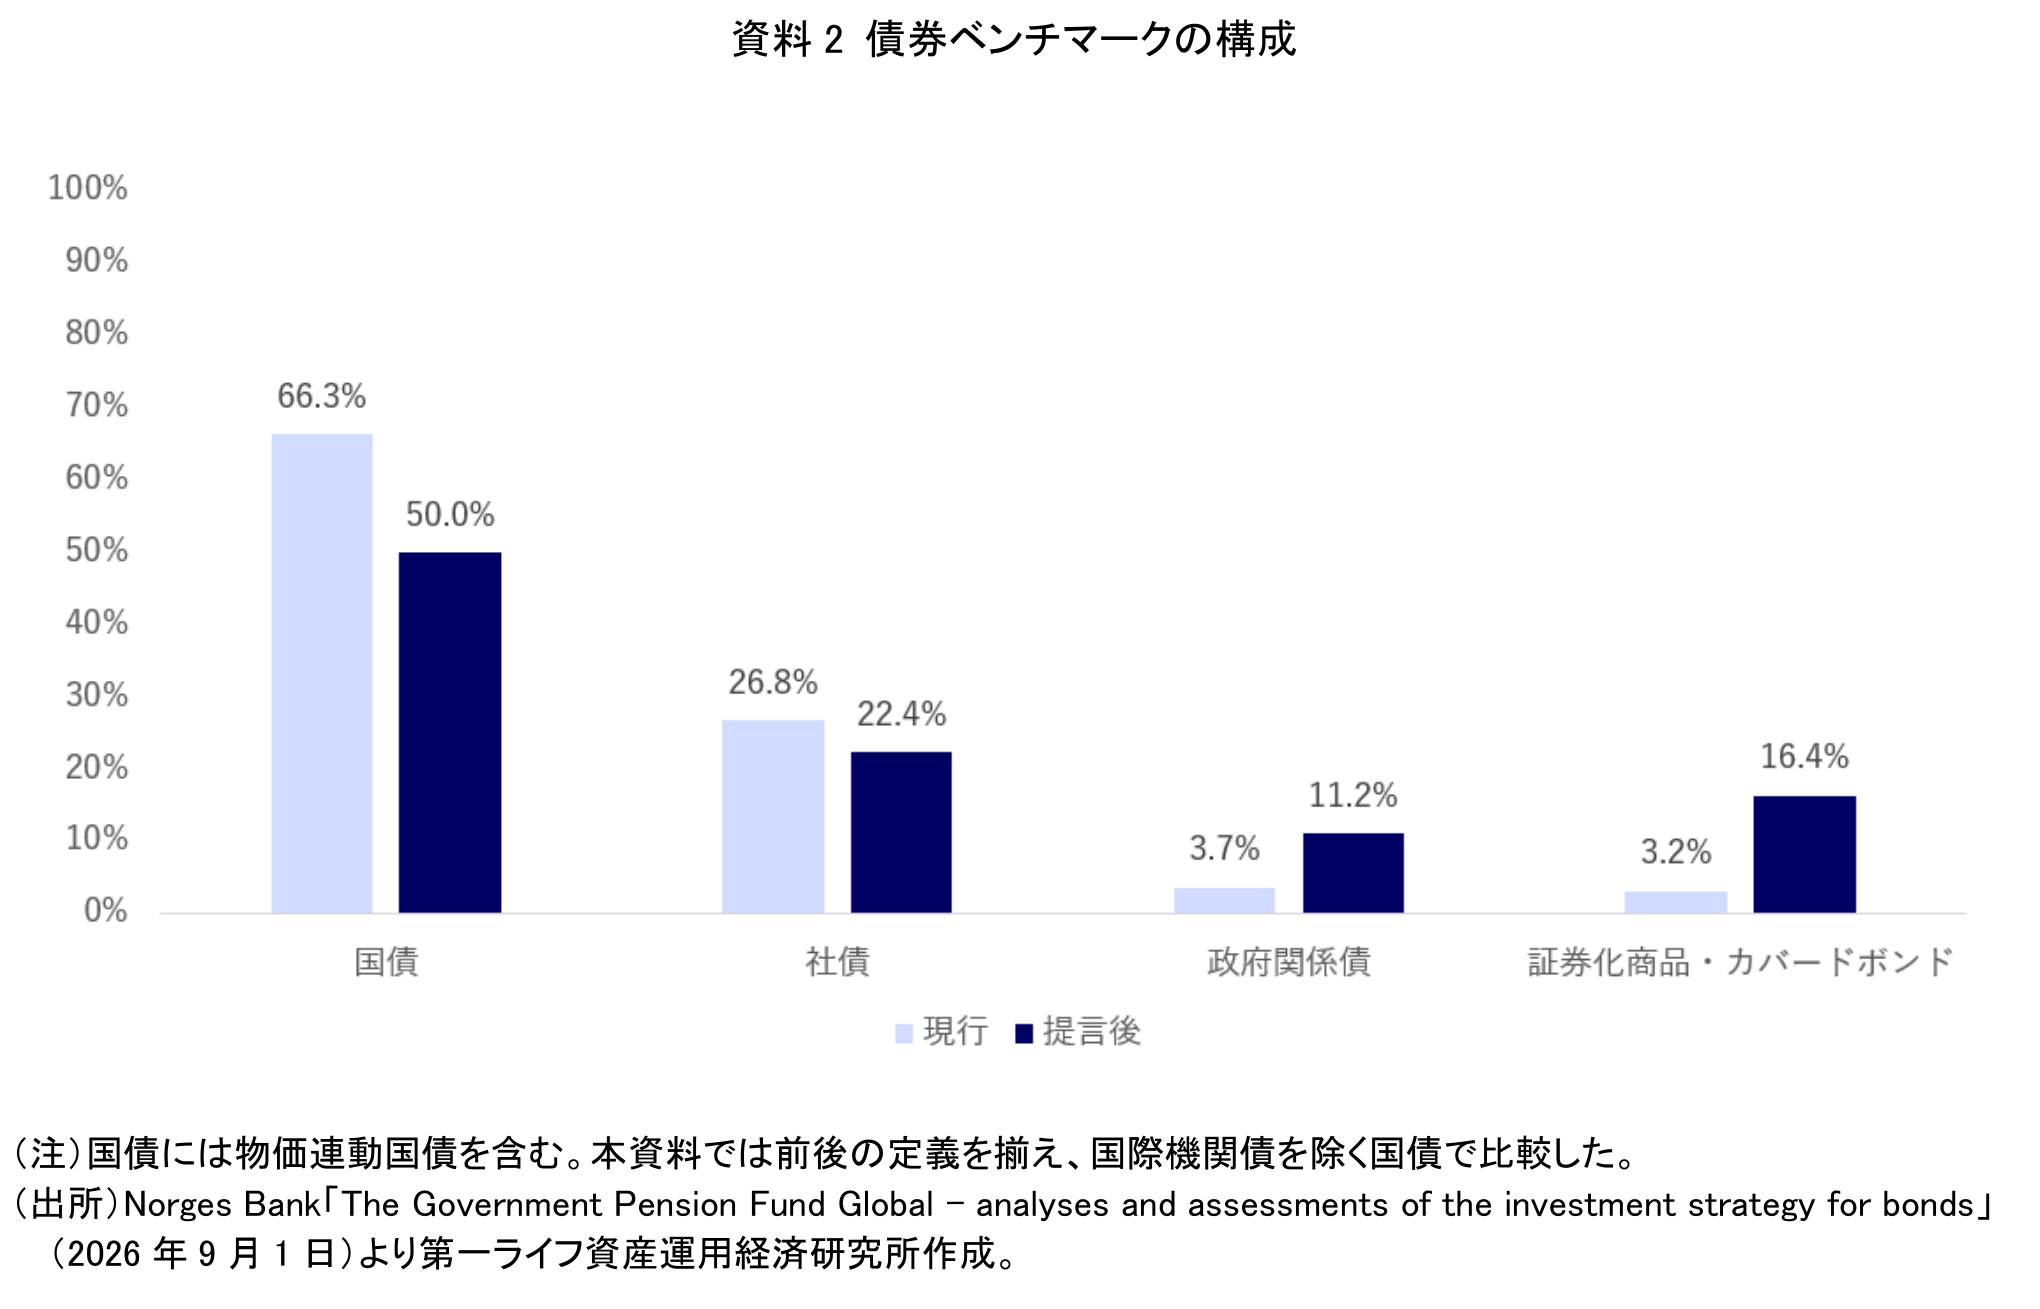
今回の提言では、債券運用に占める国債の割合を66.3%から50%へ引き下げる。ノルウェー政府年金基金では、債券に三つの役割を求めてきた。①基金全体の値動きを抑えること、②株価下落時のリバランスに必要な流動性を確保すること、③債券市場のリスクを引き受けることでリスクプレミアムを獲得すること――の三つだ。ノルウェー銀行は、この三つの役割そのものは今も変わらないとしたうえで、その役割を国債にどこまで担わせる必要があるかを検討した。
国債が主に担う役割は、基金全体の値動きの抑制と流動性の確保だ。過去には株価下落時に国債価格が上昇し、基金全体の値動きを抑える場面が多かった。また、市場規模が大きく、危機時にも流動性を供給してきた。
しかし、ノルウェー銀行は、将来の危機が政府債務や国債市場そのものを震源とする場合、国債に従来と同じ値動き抑制効果を期待できないリスクを指摘した。
流動性の確保という面では、株価が大きく下落し、債券を売って株式を買い増すような局面で、必要となる債券売却額が債券運用の4割弱に達するとの試算を示した(注5)。国債を50%保有すれば、過去の厳しい局面を踏まえても一定の余裕を確保できるとし、国債の割合引き下げを提言した。
国債を減らした部分には住宅ローン担保証券(MBS)や政府関係債などを組み入れる。MBSには期限前返済リスク、政府関係債には信用リスクや流動性リスクを引き受ける対価として、それぞれリスクプレミアムが期待できる。
もっとも、これによって債券全体の期待リターンはほとんど変わらない。2026年6月末時点の試算では、提言後の期待リターンは4.04%で、現行の3.99%を0.05ポイント上回るだけだ。デュレーション調整後でも差は0.10ポイントにすぎない(注6)。
期待リターンがほとんど変わらないにもかかわらず、国債の比率を大きく引き下げようとしている。世界最大級の機関投資家が国債に対するスタンスを変えようとしている点は見逃せない。
5. 日本国債への追い風とその先
これまでみてきた提言は日本にどのような意味を持つのだろうか。実施されれば、円安の抑制や長期金利の押し下げに寄与する可能性がある。日本の財務省は、国債の安定的な消化に向けて、海外を含む幅広い投資家による保有を促しており、投資家層の多様化にもつながる。
海外投資家の存在感はすでに小さくない。2026年3月末時点で海外投資家は国庫短期証券を除く国債を82.0兆円保有し、全体の8.1%を占める。国庫短期証券を含めると157.8兆円、13.7%に達する(注7)。
もっとも、海外投資家への依存が高まることには、別の側面もある。将来、国債消化を海外投資家により多く依存する場合、日本の経済・財政運営が国内外の市場からどう評価されるかを一段と意識する必要がある。
政府債務の大きさを理由に低く抑えられてきた日本国債の比率が、その仕組みの見直しによって上昇するのは日本にとって好材料だ。ただ、より重要なのはその先にある。新たな買い手を呼び込む好材料の裏側で、日本の財政運営は海外投資家からこれまで以上に厳しく評価されることになる。しかも今回の提言は、債券に占める国債の割合そのものを大きく下げる。日本国債の比率上昇は、国債そのものへの評価引き上げというより、国別配分の基準を変える結果として生じるものだという点を忘れてはならない。
-
本稿の「ノルウェー政府年金基金」は、ノルウェー政府年金基金グローバル(GPFG)を指す。
-
ノルウェー財務省が設置した専門家会議は2027年1月25日までに報告書を提出する予定。ノルウェー銀行は、財務省が提言への方針を決めた後、具体的なベンチマークと実施計画を提示するとしている。
-
基金規模22.7兆クローネ、債券の戦略配分30%、円建て資産の比率が約5%から約8%へ上昇するとして筆者が機械的に試算。円換算は2026年6月30日の1クローネ=約16.4円を使用。同日時点の債券保有比率は25.8%であり、実際の為替取引額を示すものではない。
-
Norges Bank「The Government Pension Fund Global – analyses and assessments of the investment strategy for bonds」(2026年9月1日)。本文中の日本語は筆者訳。
-
ノルウェー銀行による1973~2025年のデータを使ったシミュレーション。特に厳しい5%のケースでは、基金全体の最大11%、債券部分の4割弱の売却が必要になると試算している。
-
ノルウェー銀行の2026年6月末時点の試算。提言後の期待リターンは4.04%、現行は3.99%。デュレーションの違いを調整すると差は0.10ポイントとなる。
-
海外投資家の保有額・比率は財務省「国債等の保有者別内訳(2026年3月末・速報)」。
奥田 宏二
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 奥田 宏二
おくだ こうじ
-
政策調査部 主席研究員
専⾨分野: 資産運用、社会保障