- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 家計は国債の新たな買い手となるか?
- Economic Trends
-
2026.11.18
日本経済
欧州経済
資産形成
金融政策・日銀
マネー
イタリア経済
資産形成・資産運用
家計は国債の新たな買い手となるか?
~イタリアで広がる家計の国債購入と日本への示唆~
田中 理 、 星野 卓也 、 阿原 健一郎
- 要旨
-
-
イタリアでは2022年以降、家計による国債購入が急増し、欧州中央銀行(ECB)の量的引き締めが進むなか、国債の新たな買い手として存在感を高めている。日本でも日本銀行が国債保有残高の縮小を進めるなか、家計による国債購入の拡大に期待が集まる。
-
イタリアには、国債利子・売却益に対する軽減税率、相続税の非課税措置、社会給付の資産判定上の優遇、個人の資産ニーズに合わせた多様な個人向け国債のラインアップ、個人向け国債に対する優遇金利など、需要を後押しする仕組みがある。ただし、最近の購入急増の最大の背景には、長期にわたる低金利環境が終わり、国債の運用利回りが回復したことがある。税制優遇の多くは数十年前から存在しており、近年の購入増加の主因とみなすことは難しい。
-
日本でイタリア並みに家計の国債購入が増加すれば、年間8~27兆円程度の新たな需要が生まれ、日銀の国債保有縮小分の約2~7割に相当する計算となる。しかし、購入資金が預金や生命保険から流出すれば、銀行や保険会社による国債保有が減少し、家計の直接保有増加による金利抑制効果が相殺される可能性もある。一方、国債をNISAの対象とし、相続税を非課税とした場合の税収減は、今回の前提では国税収入の0.15~0.31%程度にとどまる。ただし、国債の金利優遇には追加の利払い負担が生じ、税優遇による他の金融資産からの資金移動や公平性の問題も無視できない。
-
日本の個人向け国債は、安全性や購入のしやすさに強みがある一方、商品設計や購入の利便性向上が課題である。税制や金利優遇による需要創出と財政コストを見極めつつ、家計の運用ニーズに応じた商品の多様化や、通常国債を含めた購入・売却環境の整備を通じた投資家層の拡大が重要となる。
-
- 目次
■イタリアで家計の国債購入が急増
イタリアで家計による国債購入が活発化している。2022年以降、家計は国債を積極的に買い増し、2026年6月末の国債保有残高は約3,700億ユーロと、2021年末の3倍以上に増加した(図表1)。家計金融資産に占める国債の割合も、2%弱から5%台半ばへと上昇している。
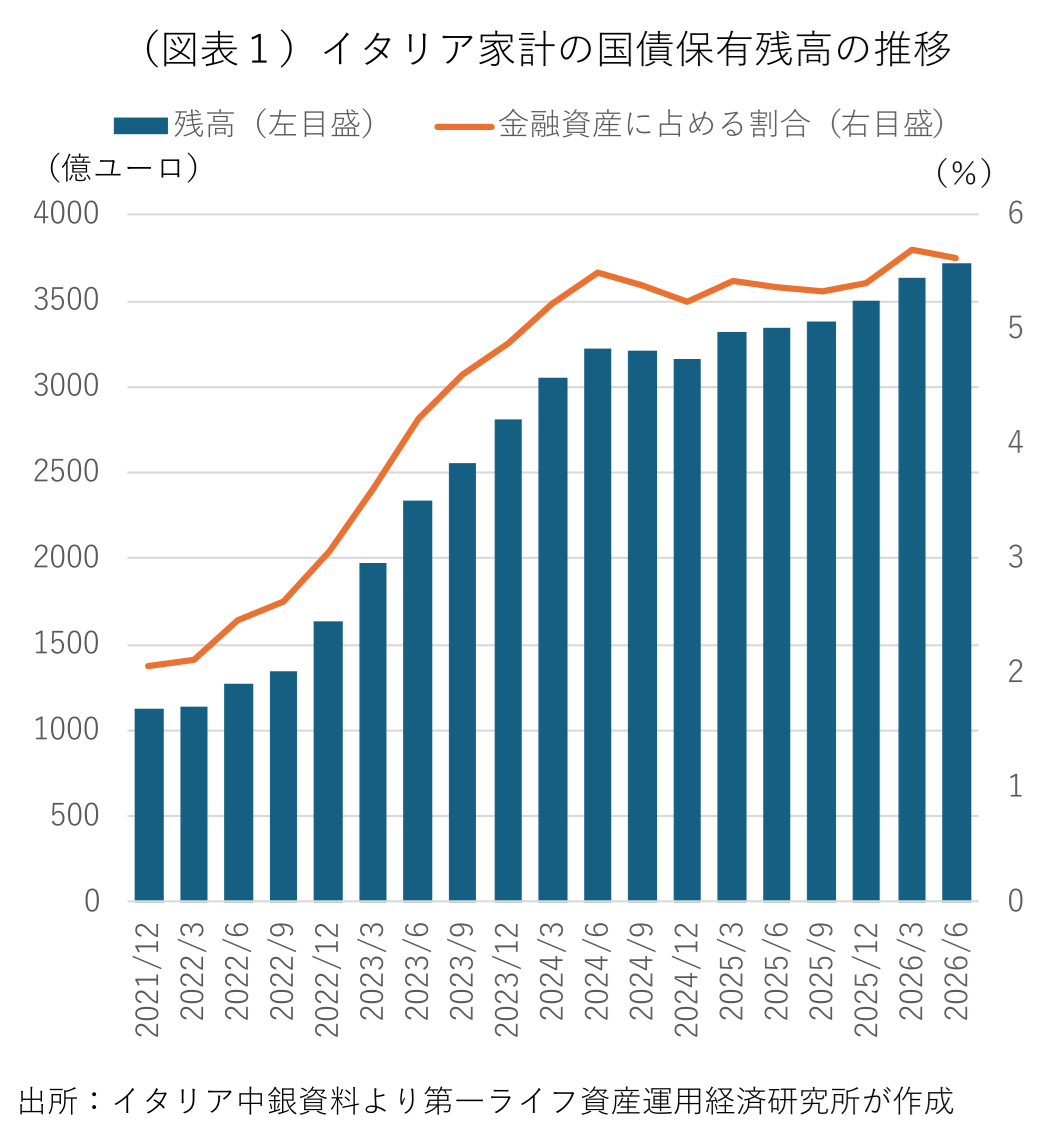
家計による国債購入の拡大は、欧州中央銀行(ECB)の量的引き締めに伴う国債保有の減少を穴埋めする役割も果たしている。ECBは2015年に開始した資産買入プログラム(APP)などを通じて大量のイタリア国債を保有してきたが、2022年に新規の純購入を終了した後、2023年7月にはAPPの満期償還分の再投資を全面停止した。新型コロナウイルスの感染拡大時の2020年に開始したパンデミック緊急買入プログラム(PEPP)についても、2025年1月から再投資を停止している。ECBは保有国債を満期前に積極的に売却するのではなく、償還後の再投資を停止することで保有残高を減少させる量的引き締めを進めている。
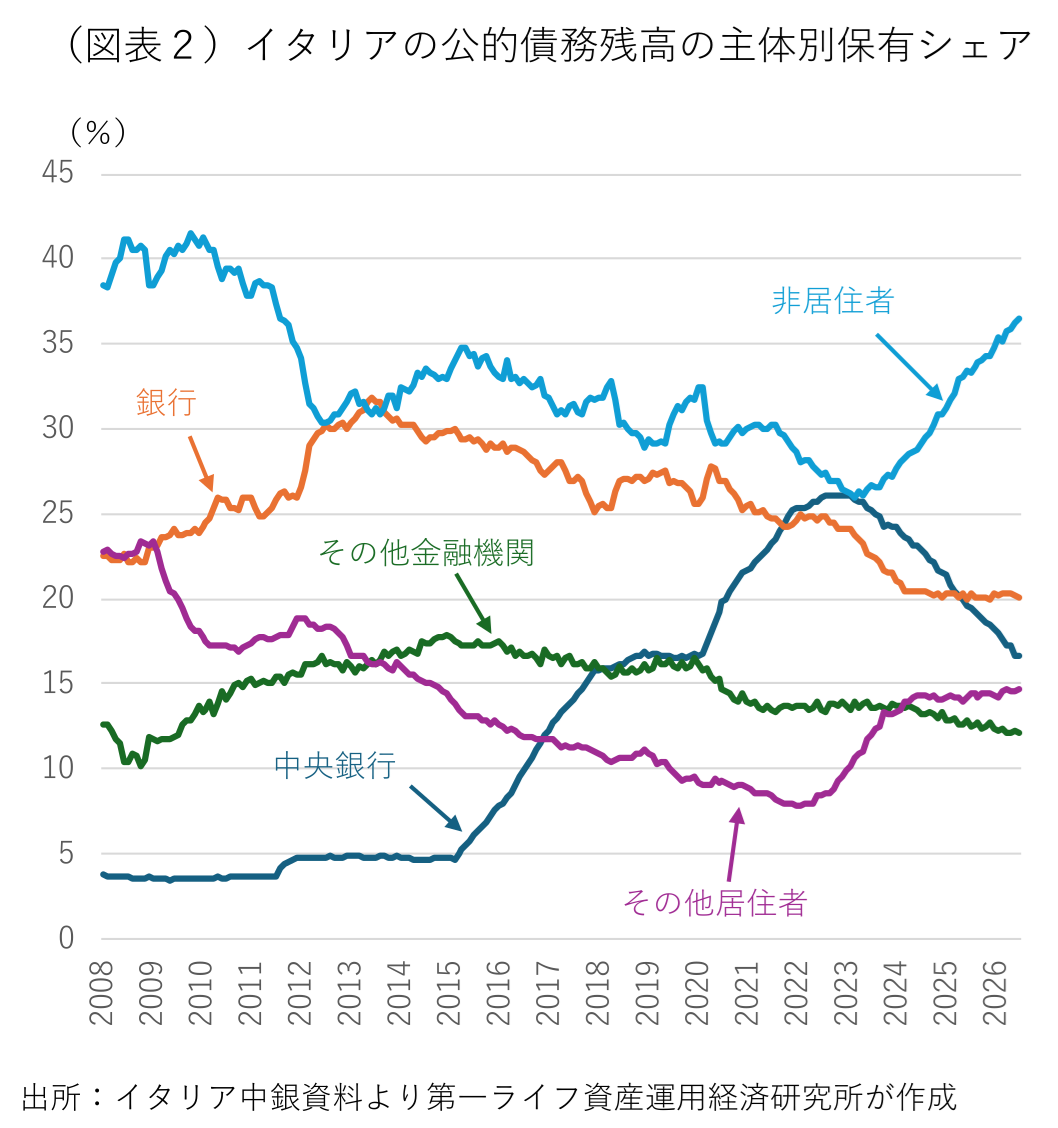
ECBの国債保有が減少するなか、イタリア政府は借換債などの新規発行分を民間投資家に、より多く引き受けてもらう必要がある。家計による国債購入の拡大は、ECBに代わる新たな国債需要を生み出し、国債の安定消化に貢献している。もっとも、ECBの保有減少を補っているのは家計だけではない。近年は海外投資家もイタリア国債の保有を拡大しており、中央銀行から民間投資家への国債保有のシフトが進んでいる(図表2)。EU加盟国間で部分的に債務を共有化する欧州復興基金(次世代のEU)の創設やメローニ政権誕生後の財政運営に対する安心感から、イタリアの国債に対する信任が高まっていることも背景にある。
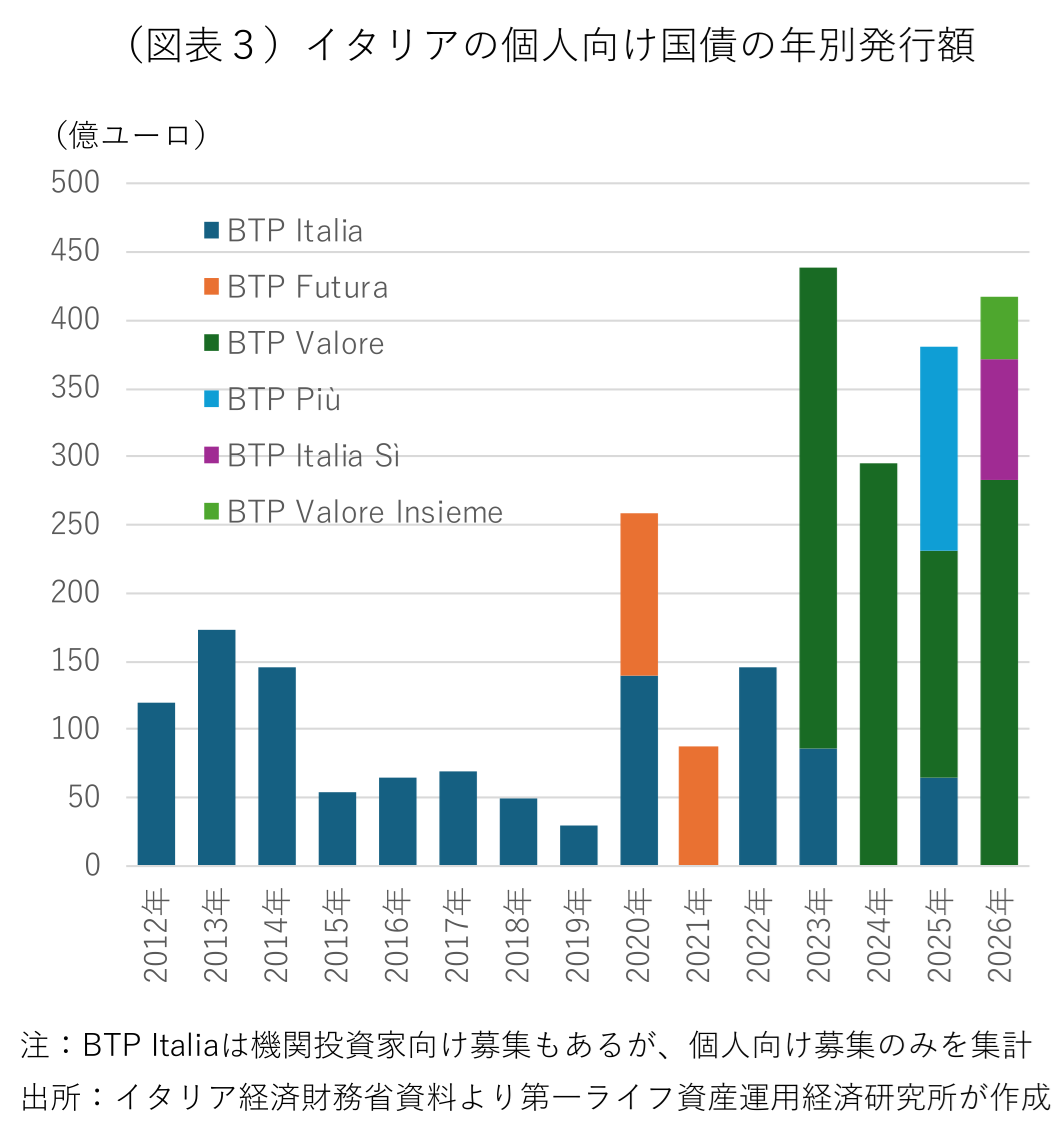
イタリア政府は家計の資金を取り込むため、個人向け国債の商品を拡充してきた。2012年に導入された国内物価に元本や利払いが連動する「BTP Italia」に加え、名目国内総生産(GDP)の成長率に応じた追加収益が得られる「BTP Futura」、保有期間中に利率が段階的に上昇する「BTP Valore」、途中で額面償還を選べる「BTP Più」など、家計の運用ニーズに応じた商品を導入している(図表3)。近年は物価連動の仕組みを簡素化した「BTP Italia Sì」や、利息を満期時にまとめて受け取る「BTP Valore Insieme」も登場した。
こうした個人向け国債の一部には、発行時に購入して満期まで保有した投資家にボーナスを支払う仕組みもある。BTP Valoreでは、発行回によって額面の0.5~0.8%程度の満期保有ボーナスが設定された。これは毎年のクーポンではなく、満期時に受け取る追加収益である。イタリア中銀の調査1でも、個人向け国債の保有割合が高い世帯ほど満期まで保有する意向が強いことが示されており、こうした商品設計は家計の長期保有を促す一因と考えられる。
■国債投資の拡大を後押しする税制優遇
イタリアの国債投資を支えるもう一つの特徴は、税制面での優遇措置である。主な制度として、①国債の利子・売却益への軽減税率、②国債を相続税の課税対象から除外する措置、③厳密には税優遇ではないが、社会給付などの資格判定に用いる資産評価から一定額の国債を除外する措置―の3つが挙げられる。
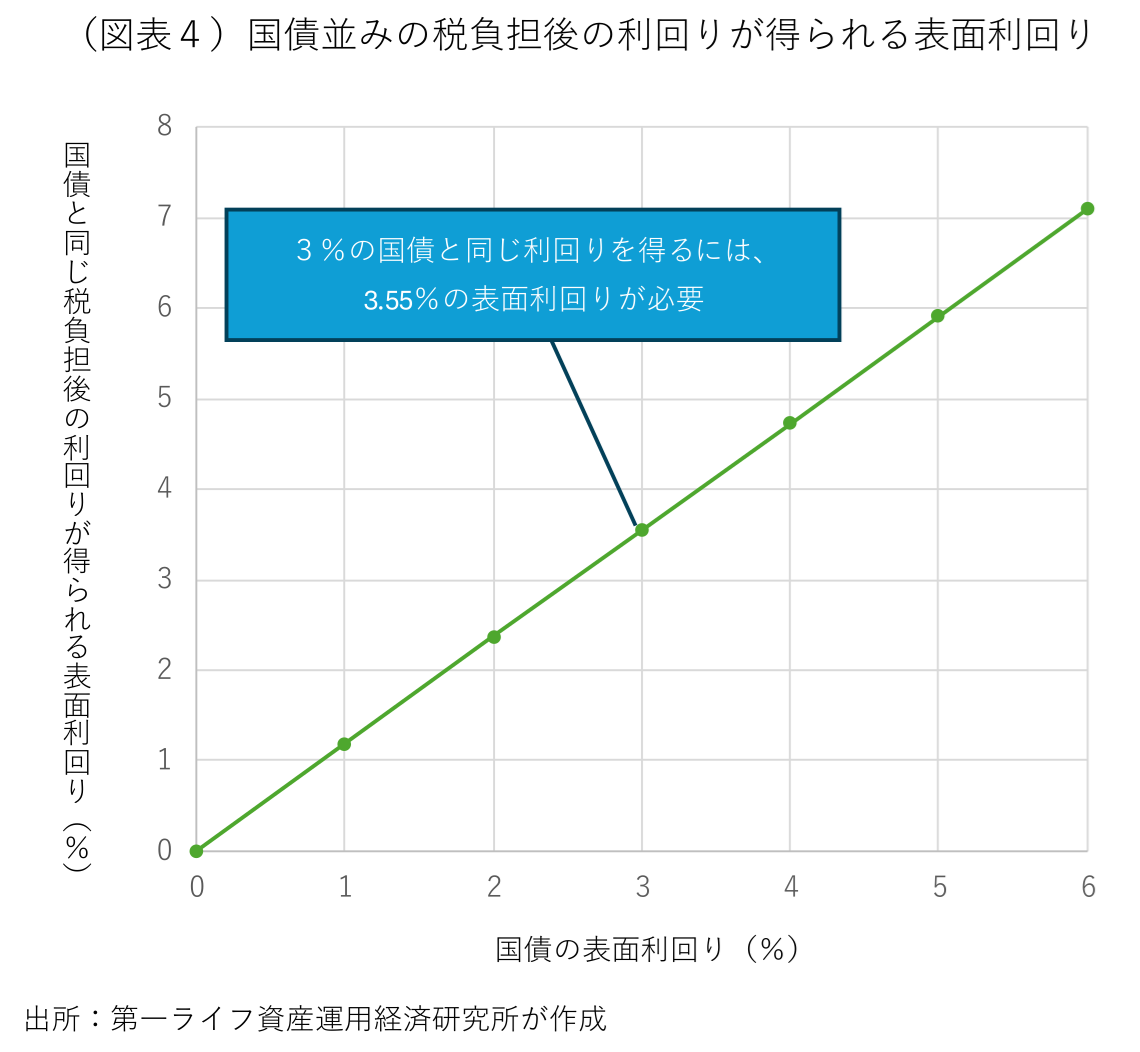
第1に、国債の利子・売却益には原則12.5%の軽減税率が適用される。イタリアでは、株式や一般の社債などの金融所得に原則26%が課されるため、同じ税引前利回りであれば国債の方が有利となる。例えば、税引前利回り3%の国債の税引後利回りは2.625%となるが、26%課税の金融商品で同じ税引後利回りを得るためには、約3.55%の税引前利回りが必要になる(図表4)。
この優遇は個人による直接保有だけに限られない。投資信託、年金基金、生命保険を通じた間接保有でも、国債に由来する運用益には実効12.5%の税率が適用される。一方、銀行や保険会社が自己勘定で保有する国債の収益には、原則として法人所得課税が適用される。
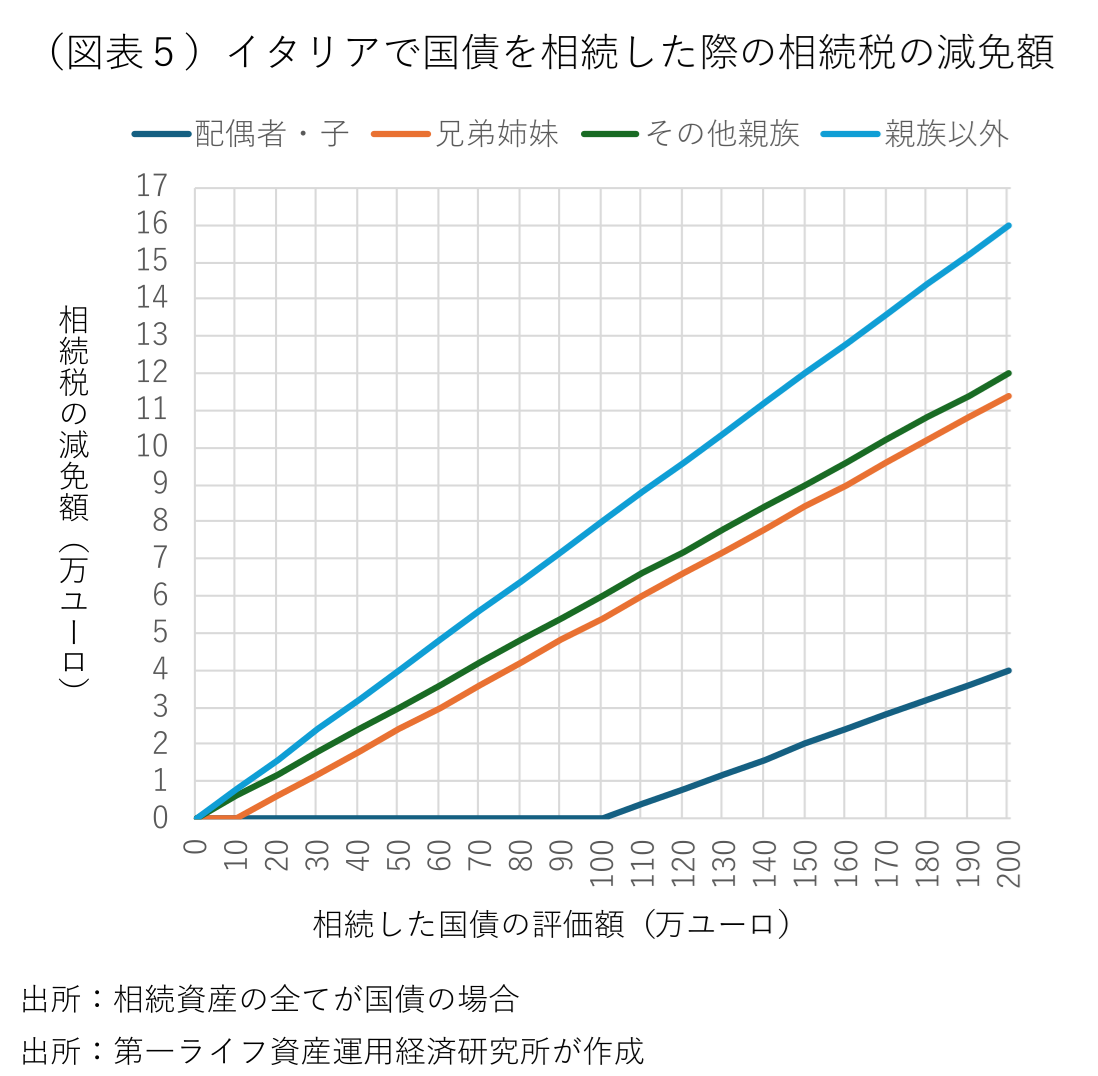
第2に、イタリアでは国債が原則として相続税の課税対象に含まれない。なお、イタリアの相続税率は、配偶者や子などの直系親族が4%、兄弟姉妹や一定範囲の親族が6%、それ以外が8%と、日本に比べて税率が低いうえ、累進課税ではない。さらに配偶者や直系親族には1人当たり100万ユーロ、兄弟姉妹には10万ユーロの基礎控除がある。そのため、国債の相続税非課税措置による節税効果は、相続人の関係や資産額によって異なるものの、日本で同様の制度を導入した場合ほど大きくないと考えられる(図表5)。
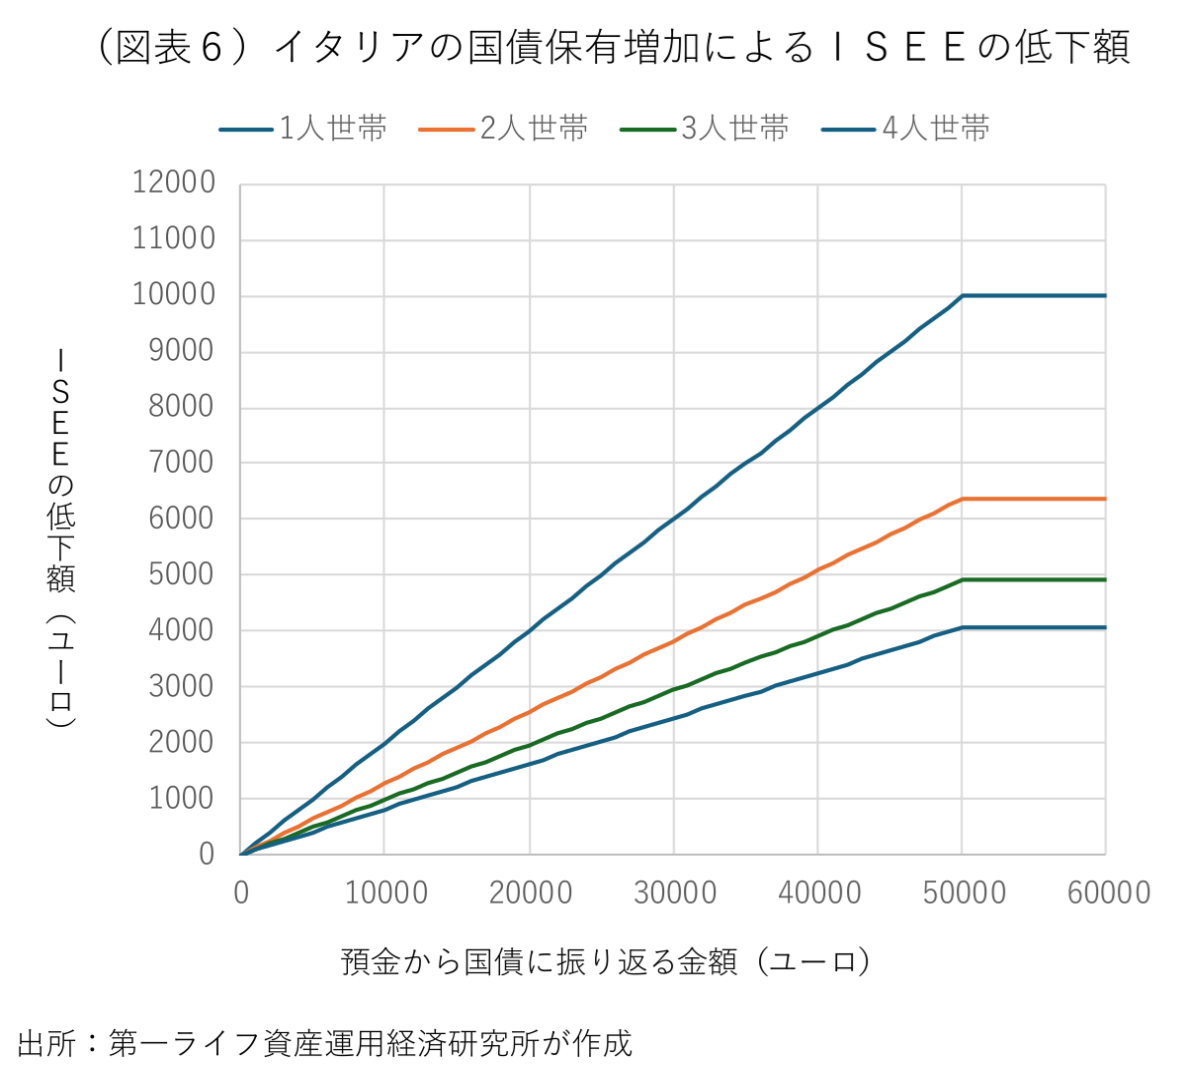
第3に、2025年からは、社会給付の受給資格や公共サービスの自己負担額などを判定する所得・資産指標(ISEE)の計算において、イタリア国債や一部の郵便貯蓄商品などを合計5万ユーロまで資産算定から除外する仕組みが始まった。ISEEは世帯の年間所得に、金融資産と不動産の評価額の20%を加え、世帯人数や家族構成に応じた調整係数で除して算出する。家計が預金から国債に資金を移すことで、資産評価額が下がり、児童手当や生活支援給付の対象となったり、大学授業料や学校給食費が軽減されたりする可能性がある(図表6)。
もっとも、こうした税制優遇に対しては、財政負担や公平性の観点から批判もある。イタリアの公共財政を分析するサクロ・クオーレ・カトリック大学の財政監視研究所(OCPI)は、国債利子の軽減税率が多額の国債を保有できる富裕層に有利であることや、税収減に見合う国債利払い費の削減が実現しているか不透明であることを指摘している2。ブルーノ・レオーニ研究所も、国債の税制上の優位性が企業への資金供給を阻害するおそれがあるとして、金融所得課税の一本化を提案している3。
■家計の購入急増をもたらした最大の要因は金利上昇
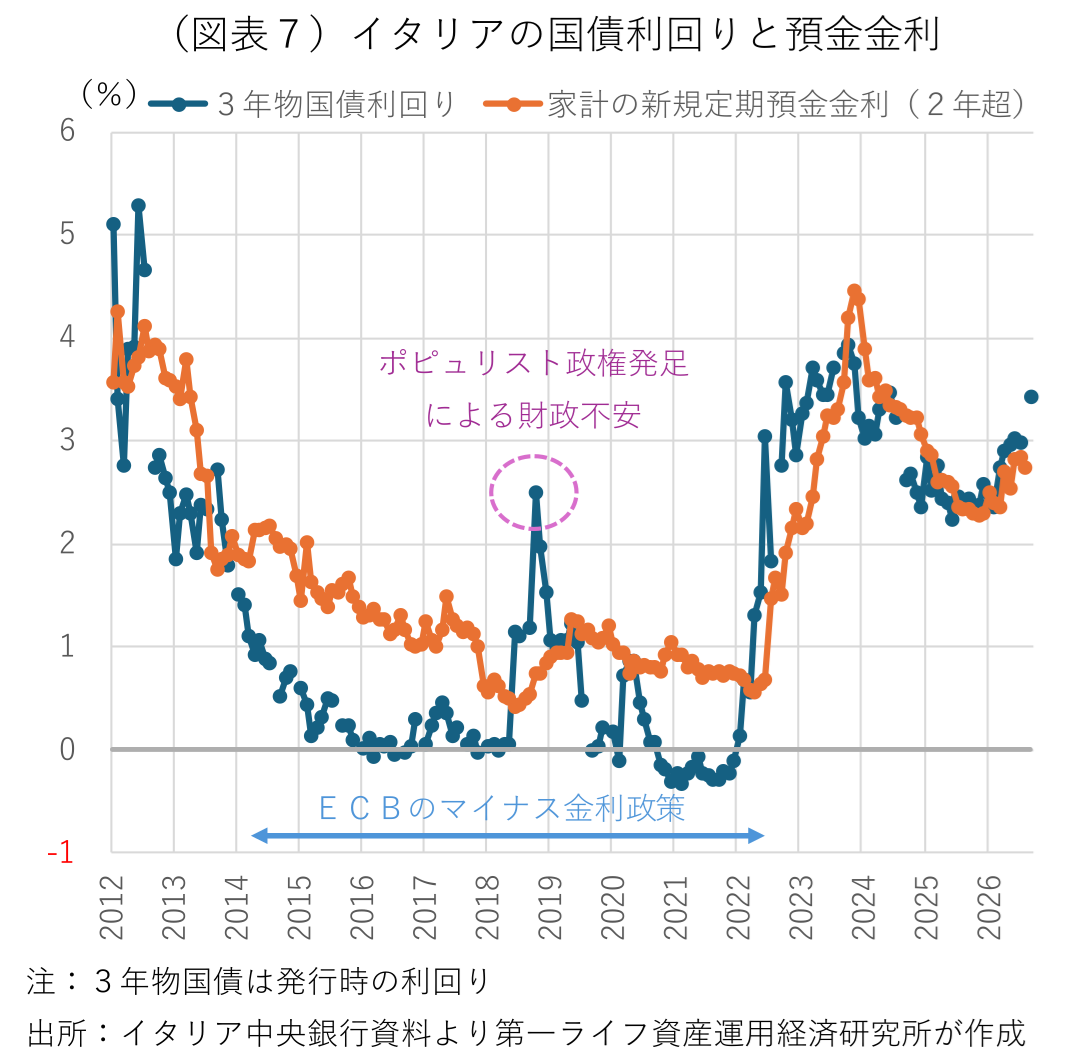
イタリアで家計による国債購入が2022年以降に急増した理由を、税制優遇だけに求めることはできない。むしろ、長年続いた超低金利環境が終わり、国債の運用利回りが預金金利に対して魅力的になったことが大きい。ECBは2014年6月から2022年7月まで、預金ファシリティ金利をマイナスとする金融政策運営を続けた。加えて、大規模な資産買入れによって国債需給が改善し、イタリアの短期・中期国債利回りはゼロ近傍からマイナス圏へ低下した(図表7)。一方、家計向けの期間2年超の新規定期預金金利は、超低金利期にもプラスを維持していた。このため、少なくとも同程度の年限の資産を比較する限り、国債の利回りが定期預金金利を下回る局面が長く続いていた。ところが、2022年以降はインフレ高進を受けてECBが利上げを開始し、国債利回りも急上昇した。銀行の預金金利への転嫁が相対的に緩やかだったこともあり、国債利回りが預金金利を上回るようになった。家計にとって、従来は魅力の乏しかった国債が、まとまった利息収入を確保できる投資先へと変わったのである。
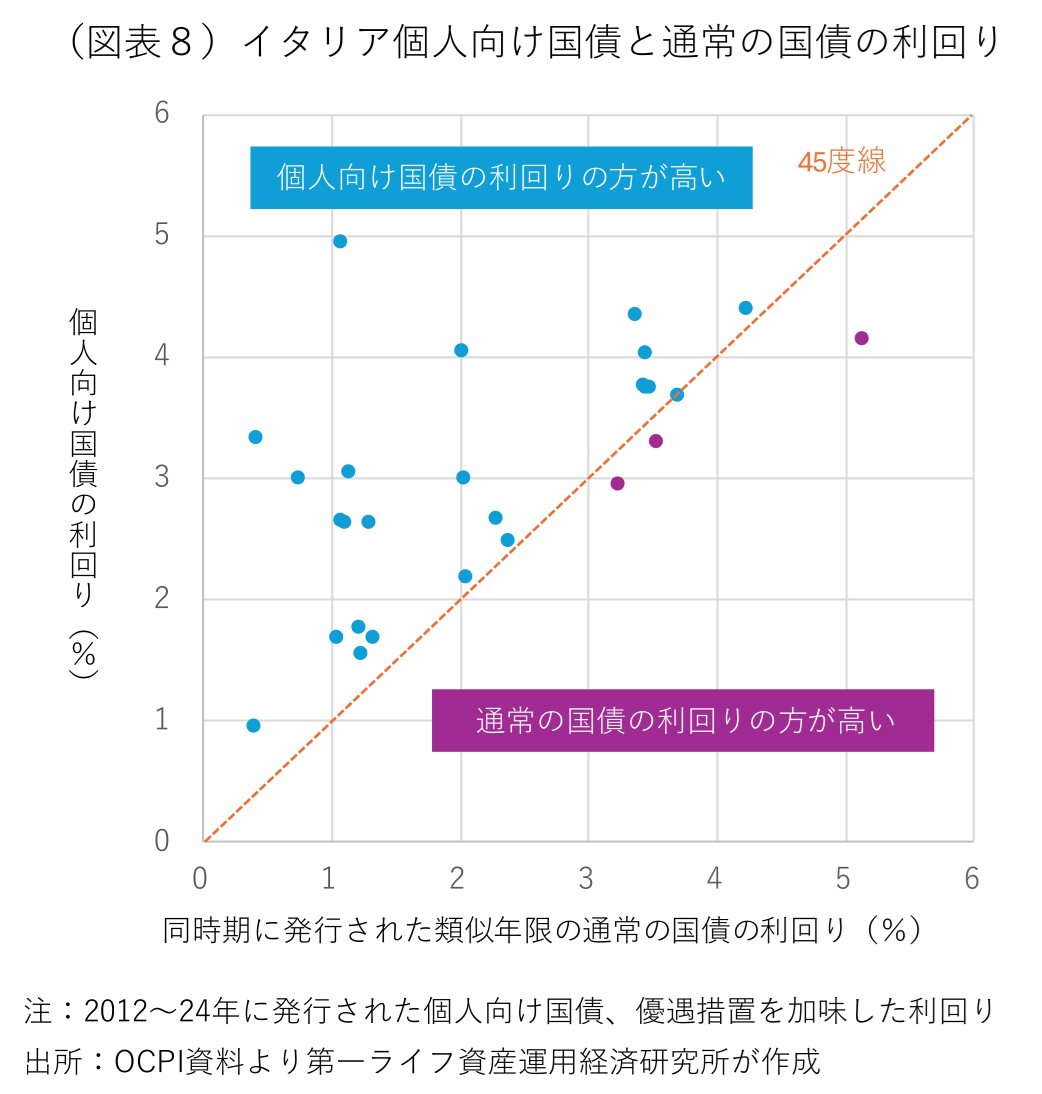
また、イタリアの個人向け国債の多くは、同時期に発行された類似年限の通常国債と比べて、利回りが高めに設定された(図表8)。加えて、物価連動型の個人向け国債では、発行時の想定を上回るインフレによって、物価上昇に連動した元本調整額や利払い額が大幅に増加したケースもある。こうした金利面での優遇は、政府に追加的な利払い負担をもたらす一方、家計の投資意欲を高め、個人向け国債の需要掘り起こしに寄与している。政府は一定の調達コストを負担することで、個人投資家という安定的な国債の買い手を確保していると考えられる。
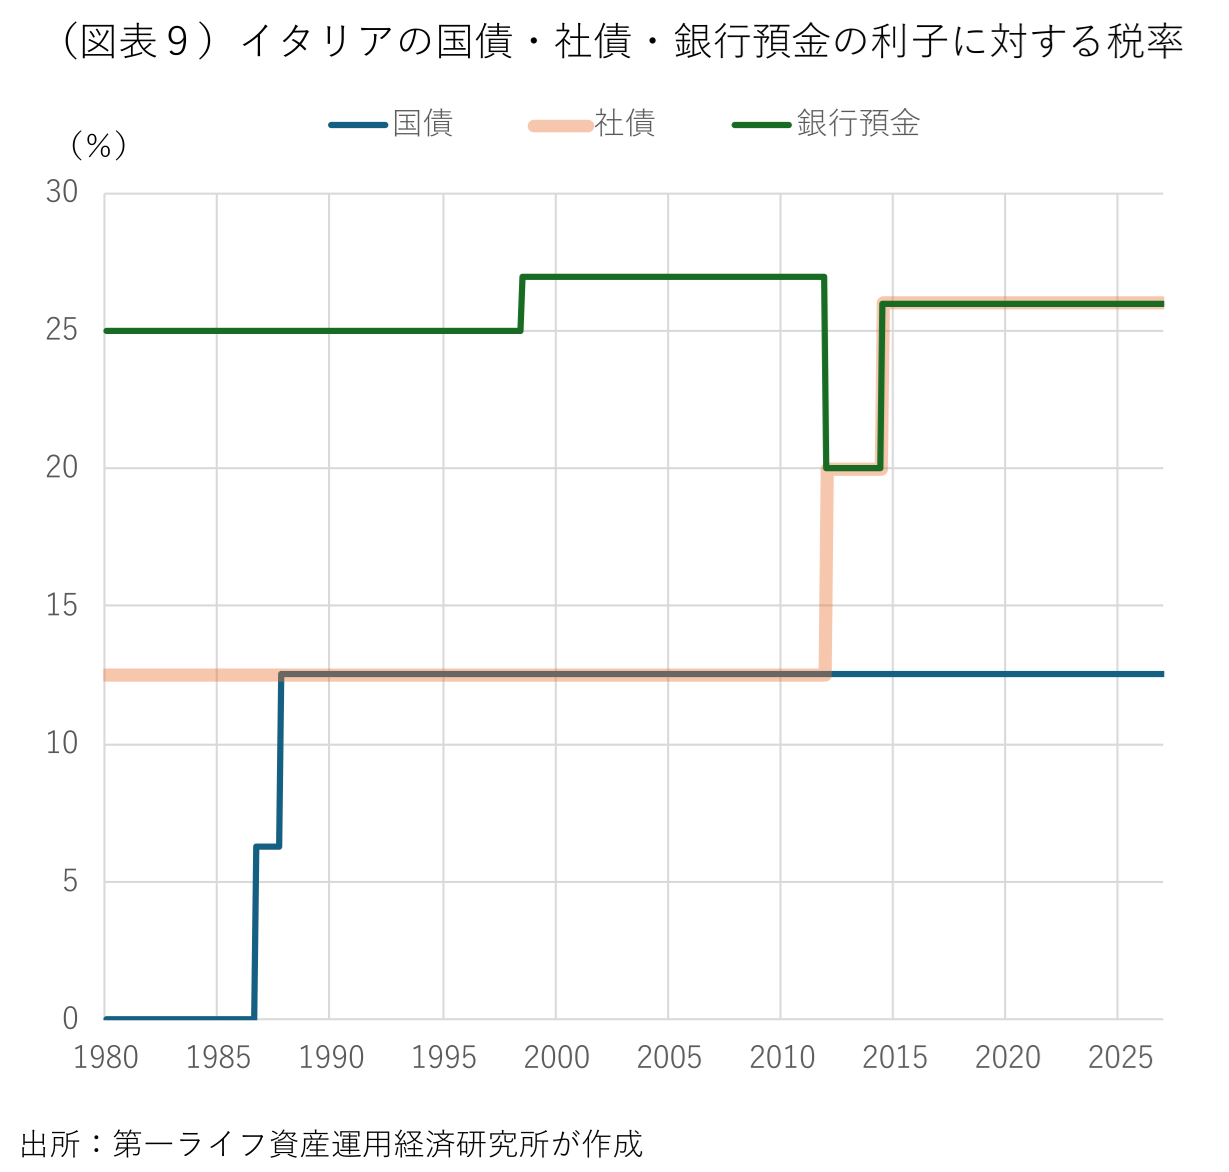
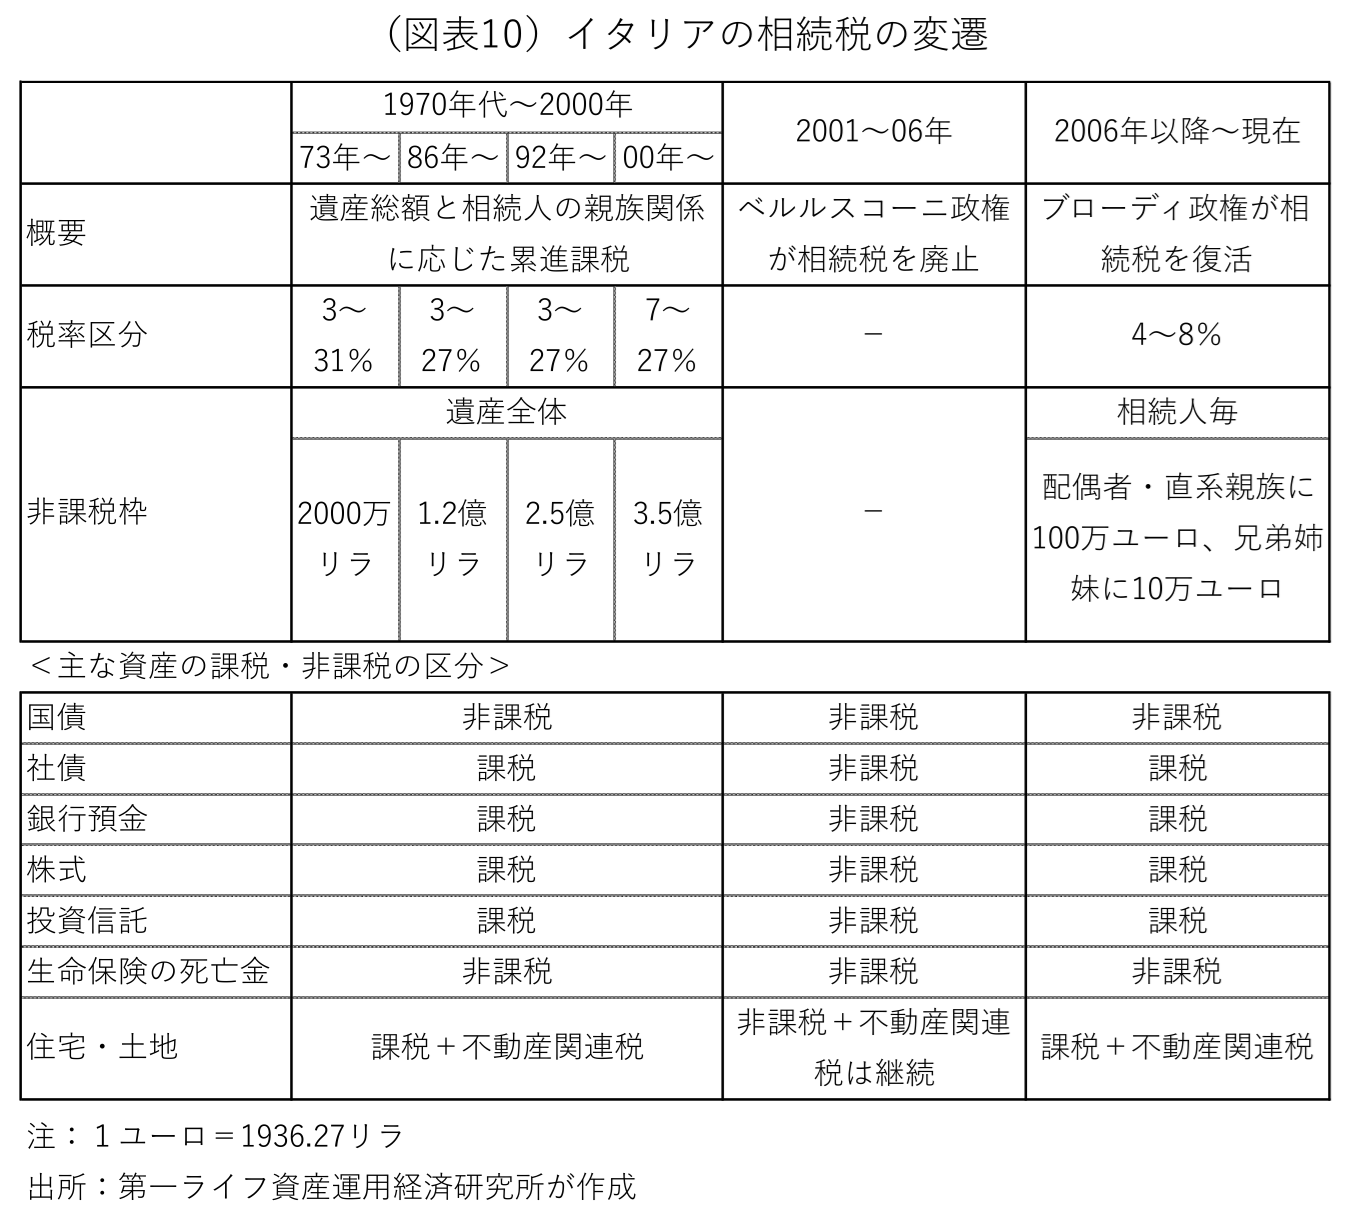
ここで重要なのは、国債利子に対する12.5%の軽減税率が最近になって導入されたものではないことだ。イタリアの国債利子は1980年代半ばまで非課税であり、1980年代後半に課税対象となった後も、他の金融所得と比べて優遇措置が維持されてきた(図表9)。国債の相続税非課税措置も、少なくとも1970年代から存在している(図表10)。2001年にベルルスコーニ政権が相続税を廃止し、2006年にブローディー政権がこれを復活したものの、税率区分は現在と同じ4~8%と極めて低い税率が設定された。つまり、これらの制度は国債需要が低迷していた時期にも存在しており、最近の家計による国債購入の急増を直接説明することはできない。
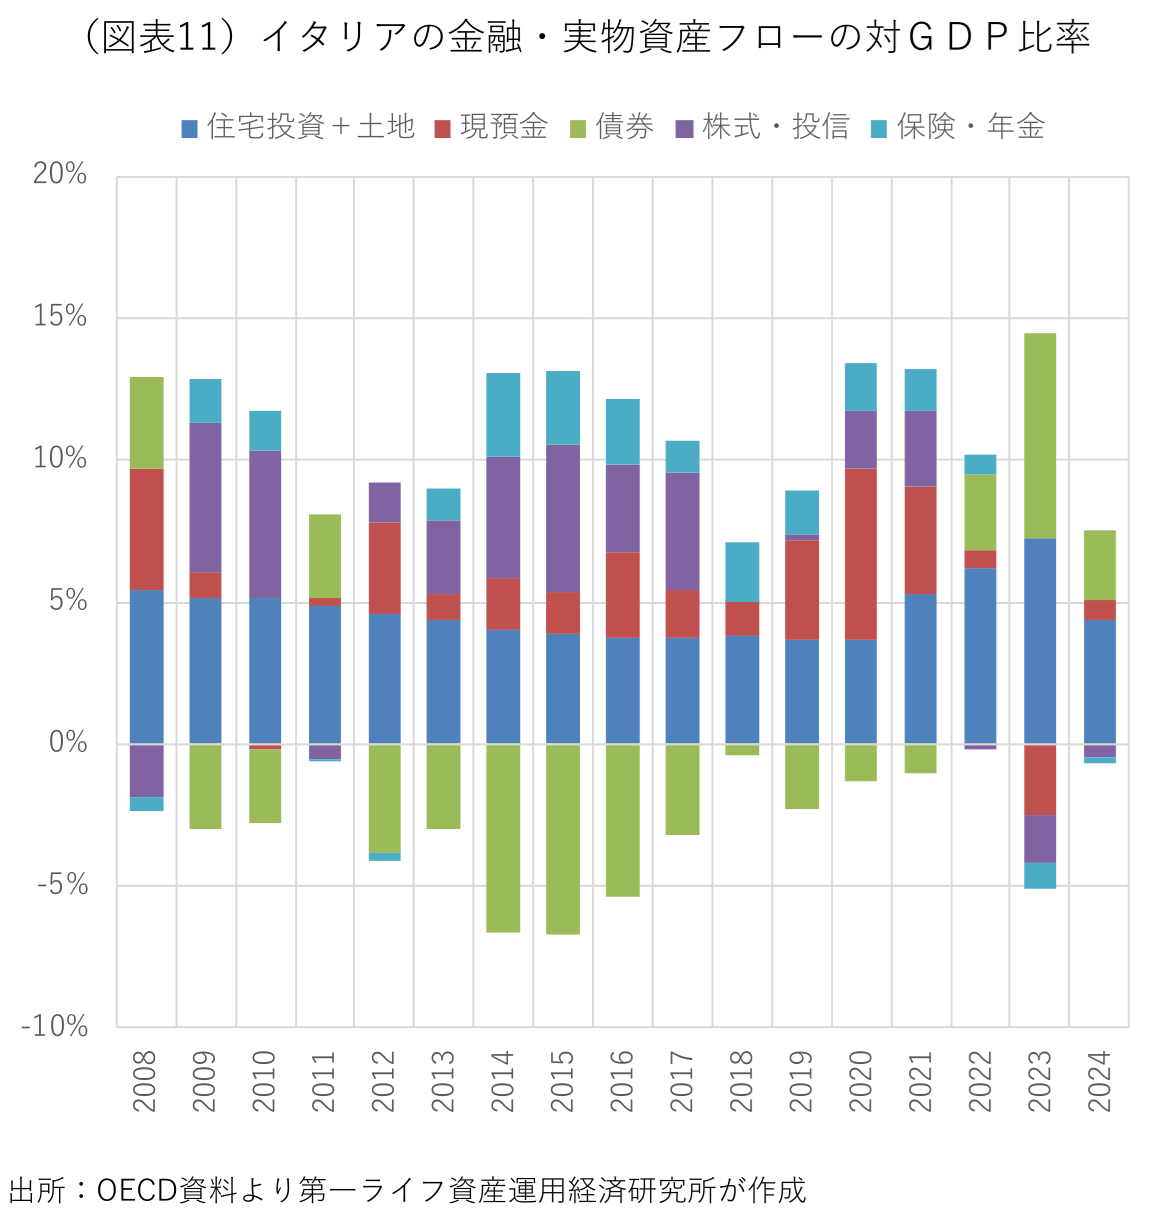
なお、イタリアでは相続税負担が小さく、資産家が節税を目的に不動産を購入する誘因は、日本ほど強くないと考えられる。実際、家計の国債購入が拡大した近年も不動産への資金フローは続いており、不動産から国債への大規模な資金移動が生じたことを示す明確な証拠はない(図表11)。ただし、不動産投資の動向には、住宅改修を支援するスーパー・ボーナス制度4なども影響しており、税制の違いだけで日本とイタリアの投資行動を説明することはできない。
以上を踏まえると、イタリアの経験は、国債需要を掘り起こすうえで税制優遇や商品設計が一定の役割を果たす一方、その効果を発揮するためには、家計が魅力を感じる運用利回りが確保されることが重要であることを示唆している。
■日本の家計は日銀の国債保有縮小をどの程度補えるか
日本でも日銀が国債買入れを減額し、保有残高を縮小していくなか、国債の安定消化における家計の役割に期待が高まっている。日本の家計は巨額の金融資産を保有しているが、国債の直接保有はそのごく一部にとどまる。預金などに滞留する資金の一部が国債へ向かえば、日銀の国債買入れ縮小に伴う需要減少を補い、国債市場の需給安定に寄与することが期待される。
そこで、簡単なシミュレーションを行ってみた。イタリアで2022~2024年の3年間に生じた家計の国債純購入額と家計金融資産残高との比率に関して、日本において2027年度~2029年度の国債純購入が同率の規模で発生すると仮定した(図表12)。なお、イタリア中銀の調査5によると、2022〜2024年の家計による国債購入のうち、個人向け国債は約3分の1を占め、残りは通常の国債だったとしている。これに基づき、個人向け国債の純増分のみがイタリア並みになるケースをシナリオ①、通常国債を含む国債全体の純購入額がイタリア並みになるケースをシナリオ②とした。
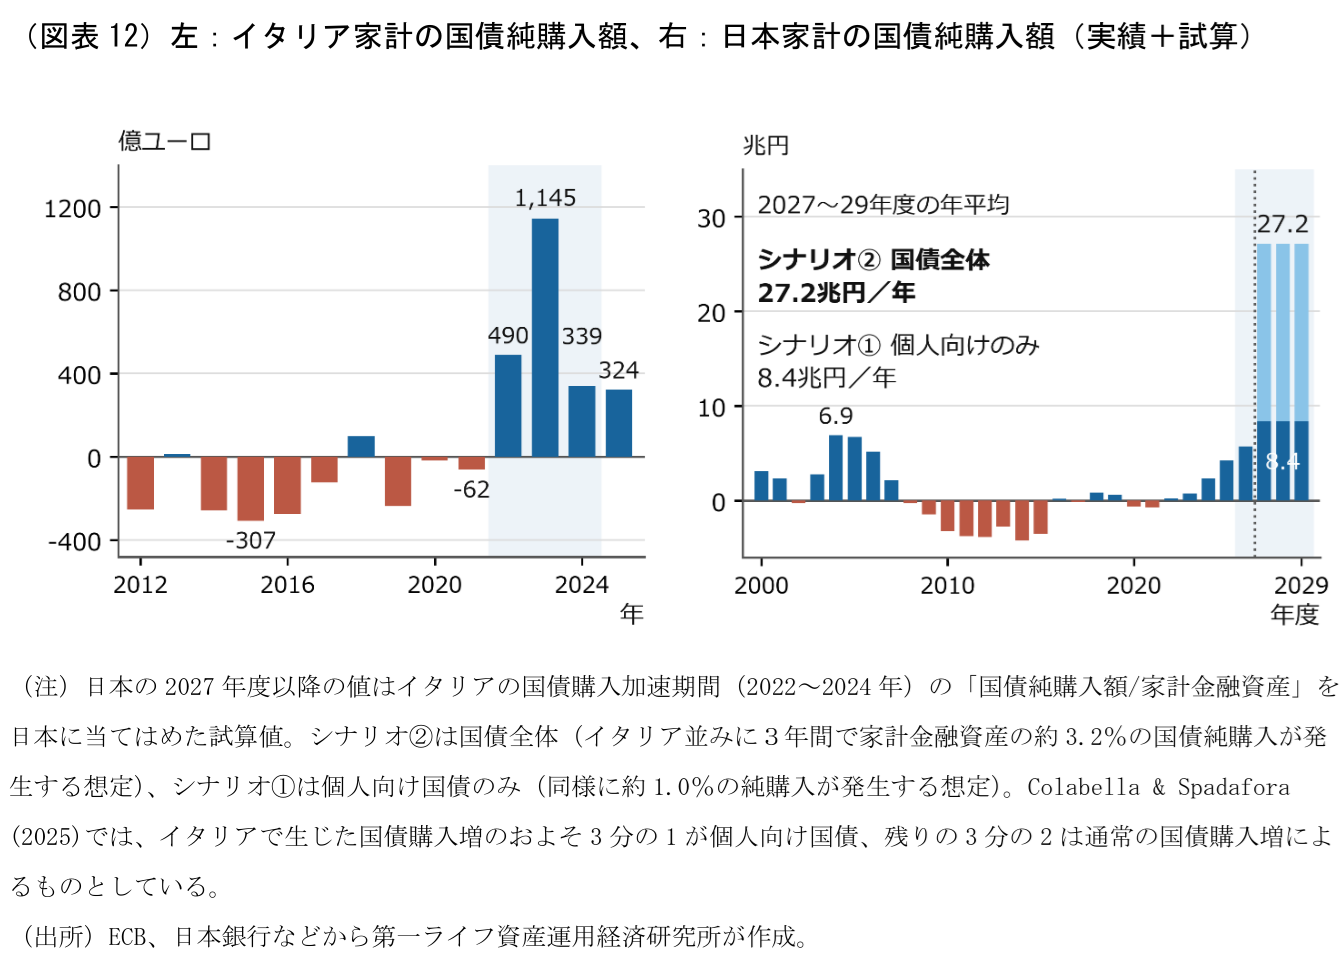
この場合、日本の家計による国債の純購入額は、シナリオ①で年間約8.4兆円、シナリオ②で年間約27.2兆円となる。日銀は国債購入の減額を通してバランスシートの縮小を進めている最中だ。計画通りに日銀が国債保有額を減少させていく場合、試算通りに家計の国債購入増加が生じれば減少分の約2割(①)から7割(②)に相当する計算となる(図表13)。日銀の保有縮小が進むなか、家計の国債投資が新たな需要基盤となる潜在力は小さくない。
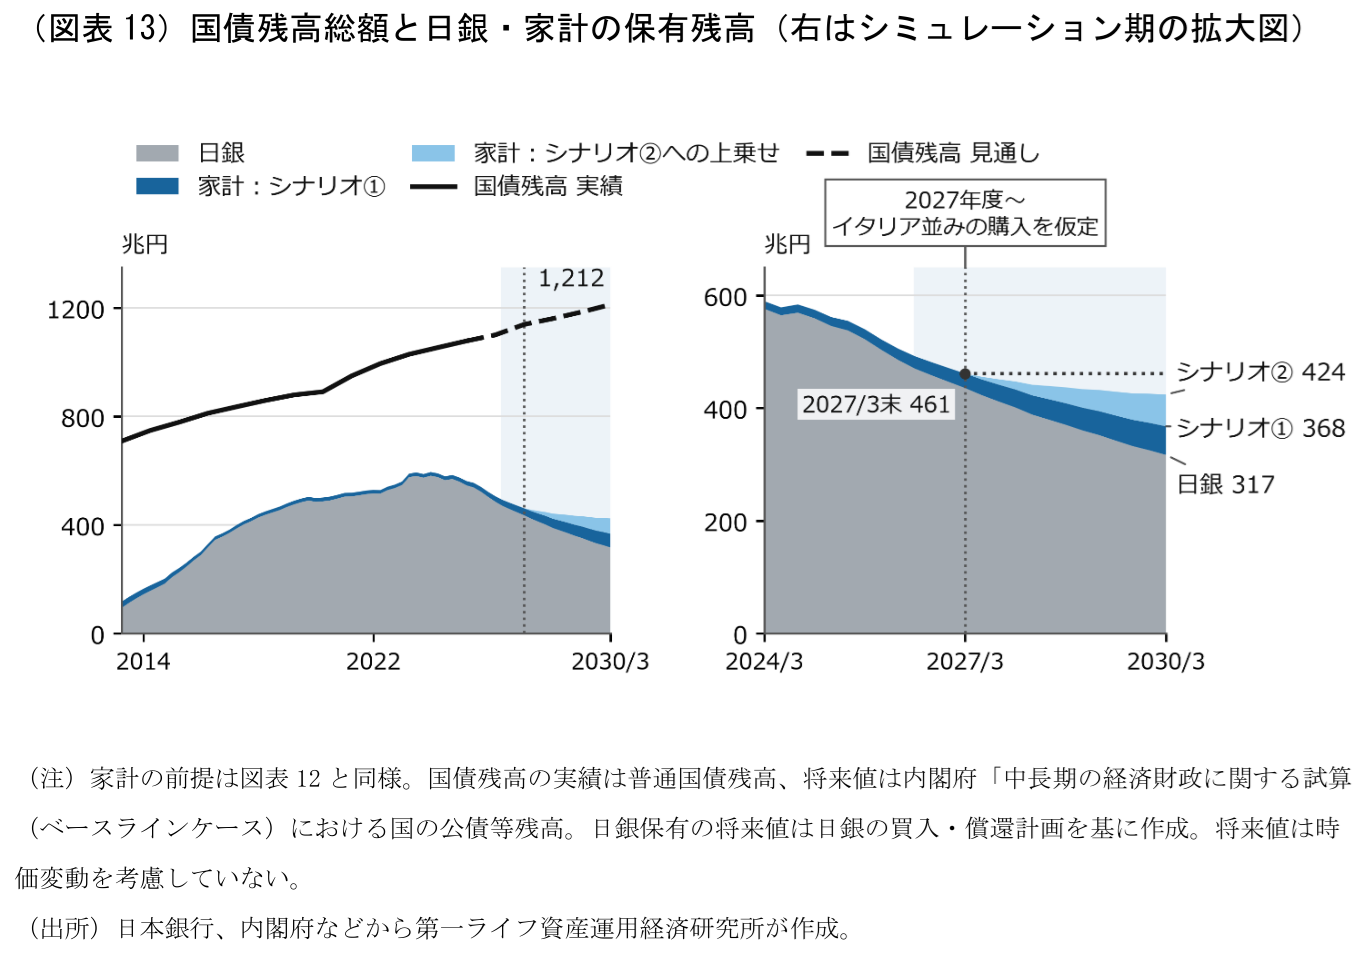
ただし、これはイタリアで実際に生じた購入増加率を日本に当てはめた機械的な試算であり、日本でも同じ規模の購入が起きることを保証するものではない。金利水準、家計の年齢構成や金融資産の内訳、金融機関の販売体制、税制や金利優遇などに違いがある。また、国債購入の増加額をそのまま日銀の保有減少分の穴埋めと解釈することにも注意が必要だ。どの投資家が保有を減らし、家計の新たな購入資金がどこから生まれるかによって、国債市場全体の需給に与える影響は変わるためである。
■家計の国債購入増加で金利上昇を抑えられるか
家計による国債購入の増加が長期金利に与える影響は、購入資金の出所に大きく左右される。家計が銀行預金を取り崩して国債を購入する場合、家計による国債の直接保有は増えるが、銀行の預金負債は減少する。ただし、銀行が対応する資産として日銀当座預金などを減らせば、銀行自身の国債保有を減らさずに済む。こうした場合には、家計の追加需要が国債需給を改善し、金利上昇を抑える方向に働きやすい。
これに対して、家計が生命保険を解約して国債を購入する場合、保険会社は解約返戻金の支払いに備えて保有資産を売却する必要が生じ得る。特に、長期・超長期の国債を多く保有する保険会社が債券を売却すれば、家計による国債購入増加の効果を相殺するだけでなく、年限によっては金利上昇圧力を強める可能性もある。
今回の試算では、長田・中澤(2024)6の手法を参考に、家計の国債購入増加に伴う金利リスク量の変化から、10年国債利回りへの影響を推計した(図表14)。日本の家計がイタリア並みに国債を購入し、その購入資金がすべて預金から振り向けられる場合、10年金利には3年間で最大約6.8bp(0.068%ポイント)の低下圧力が生じる。一方、購入資金のすべてが生命保険の解約による場合には、保険会社の長期債売却を通じて最大約10.4bp(0.104%ポイント)の上昇圧力が生じる計算となる。
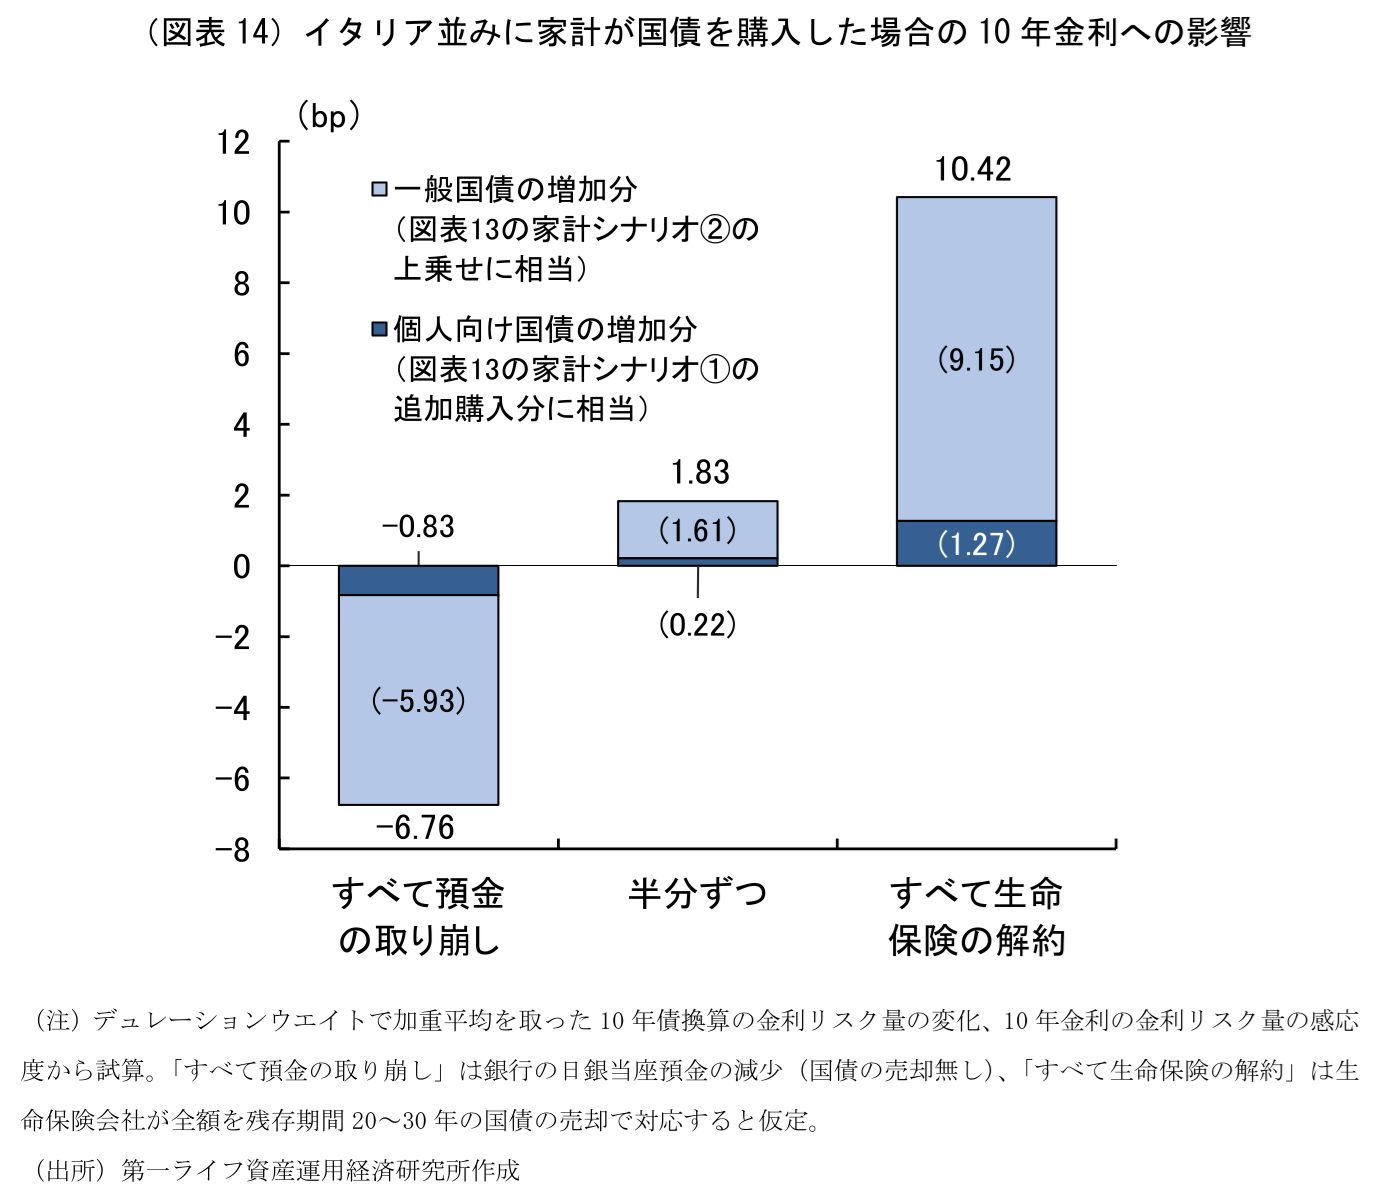
もちろん、これらは金融機関の資産構成や金利リスク量について一定の仮定を置いた試算であり、実際の市場金利の変化を予測したものではない7。それでも重要なのは、家計の国債保有が増えれば必ず国債全体の需要が増加し、金利が低下するとは限らないという点である。家計がこれまで銀行預金や生命保険を通じて間接的に保有していた国債を、直接保有に切り替えるだけであれば、国債市場全体の需要増加効果は小さくなる。イタリアでも、2022年以降の家計による国債保有が拡大した一方で、銀行や保険会社などの保有割合が低下しており、国内民間部門全体の保有割合はほとんど変化しなかった8。個人向け国債の販売促進は、国債保有主体の安定化に寄与する一方、新たな国債需要の創出という点では、その効果を慎重に見極める必要がある。
■税・金利優遇の導入は財政にどの程度の負担をもたらすか
家計の国債購入を促す手段として、イタリアと同様の税制優遇や金利優遇を日本に導入するかを検討するに当たっては、国債需要の増加によって得られるメリットと、税収減や利払い費の増加による財政負担を比較する必要がある。
まず税制面では、国債を少額投資非課税制度(NISA)の対象とする案がある9。現行制度では個人向け国債の利子に20.315%の税率が適用されるが、NISAの対象となれば非課税で保有できる。安全性を重視する家計にも非課税投資の機会を提供し、国債の新たな買い手を増やすことが期待される。一方で、NISAには家計の中長期的な資産形成を支援し、株式や投資信託を通じて企業の成長資金を供給するという政策目的もある。国債を対象に加えれば、既にNISAで運用している株式や投資信託から国債に資金が移る可能性がある。安全資産への投資機会を広げることには意義があるものの、企業の成長資金供給という制度目的との整合性や、非課税枠の配分を慎重に検討する必要がある。また、老後資金の長期的な運用を目的とするiDeCoは、国債の安定保有との親和性が比較的高い。ただし、原則として60歳まで資金を引き出せないことや、拠出限度額があることから、家計の巨額の預金を広く国債に振り向ける手段としては限界がある。
相続税の非課税措置については、さらに慎重な検討が必要だ。イタリアと日本では相続税の負担が大きく異なる。イタリアでは相続税率が4~8%と低く、配偶者や子には大きな基礎控除が設けられている。一方、日本の相続税は最高55%の累進税率であり、資産額の大きい家計ほど高い税率が適用される。日本では、土地の相続税路線価や建物の固定資産税評価額が市場価格を下回ることなどを利用した、不動産による相続税対策が知られている。これに対して国債を相続税の課税対象から完全に除外すれば、現預金や不動産と比べた国債の税制上の魅力が大きく高まる。相続税対策として保有されている不動産や、株式・投資信託などから国債への資金シフトが起こる可能性がある。特に、相続税の国債非課税は、相続税負担の大きい富裕層ほど節税効果が大きくなるため、資産格差や課税の公平性という観点からも検証が必要である。
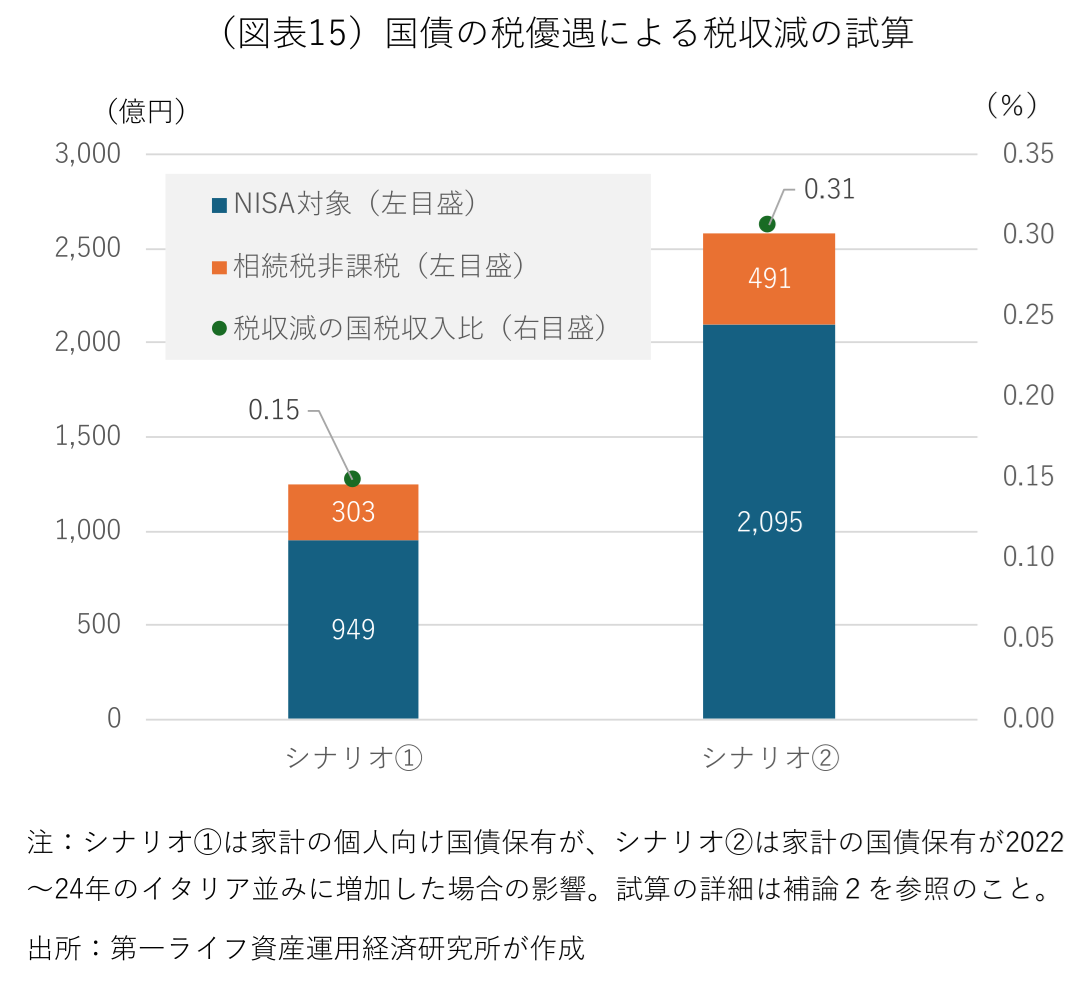
こうした政策による財政負担を把握するため、今回の試算では、家計による国債購入がイタリア並みに増加した場合に、国債をNISAの対象とし、相続税の課税対象からも除外するケースを想定した。その結果、両制度による税収減は、個人向け国債の純増分のみを考えたシナリオ①で国税収入の約0.15%、通常国債を含む国債全体の純増分を考えたシナリオ②で約0.31%となった(図表15)10。国税収入全体に占める割合は比較的小さい。なお、試算ではNISAの年間投資枠や非課税保有限度額を考慮しておらず、実際にNISAの枠内で認められる範囲とは異なる点に注意が必要である。また、相続税の非課税による税収減収額の試算では、家計の国債保有残高のうち年間で相続される割合や、国債の課税評価額に対して控除後に納付する割合について、かなり強い前提を置いており、結果を解釈するに当たっては注意が必要となる。
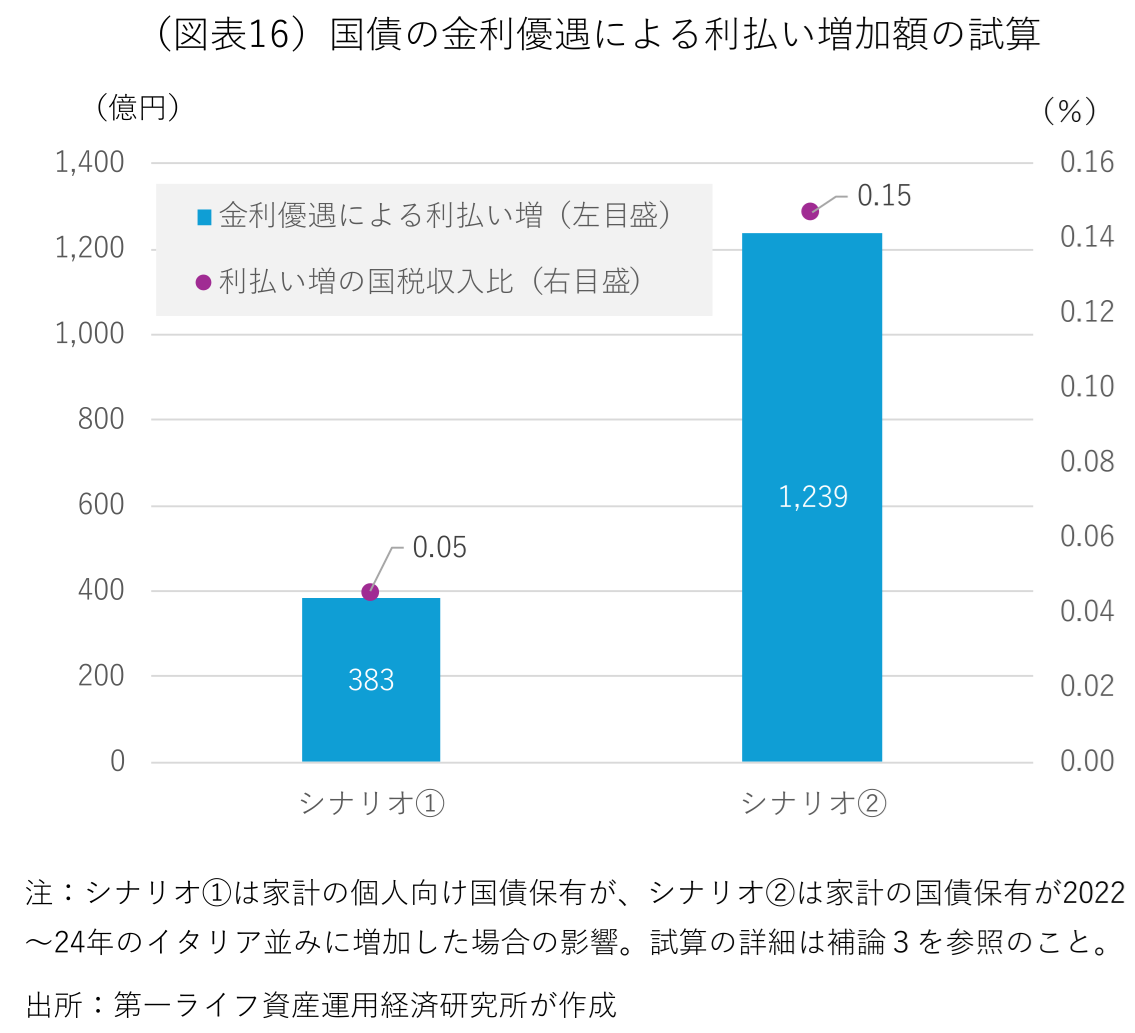
さらに、家計の国債購入を促すために、イタリアに倣って、通常国債より高い利回りや満期保有ボーナスを提供すれば、政府の利払い負担が増える。イタリアのOCPIは、2012~2024年に発行された27回の個人向け国債について、同時期に発行された類似年限の通常国債と比較した追加の利払い負担を、償還までの全期間の累計で約158億ユーロと試算している11。日本でも同様の利回り上乗せを行えば、国債需要の増加と引き換えに財政負担が生じる。今回の資料では、イタリアの推計値を参考に、日本の金利優遇による追加利払いを概算している(図表16)12。ただし、イタリアの158億ユーロには長期間にわたる利払い差額や物価連動債の影響が含まれるため、日本の発行額に単純比例させる試算は、幅を持って解釈すべきである。
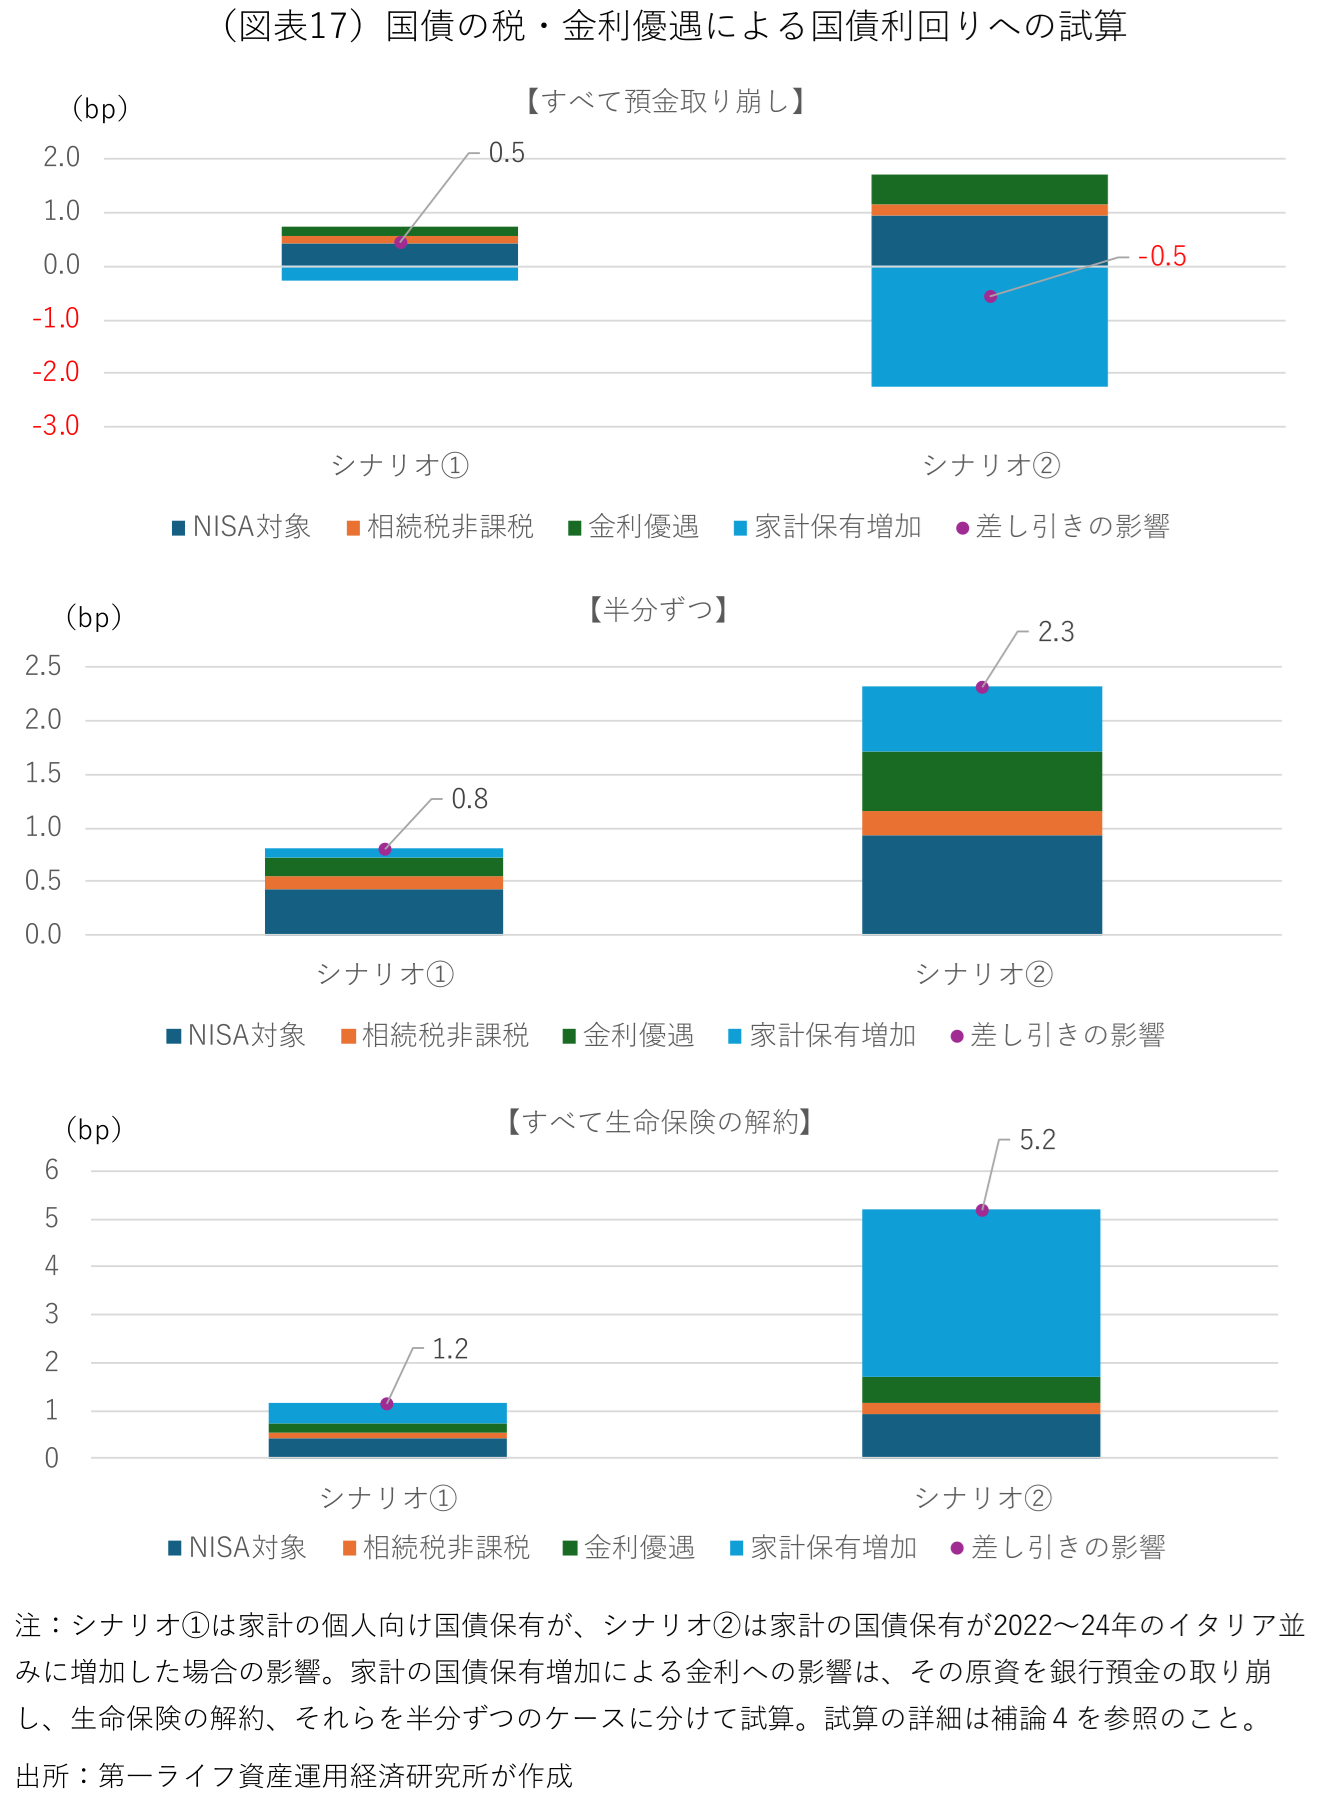
このように、税収減と利払い費の増加によって財政赤字が拡大すれば、それ自体が長期金利の上昇要因となり得る。先行研究では、財政赤字の対GDP比が1%ポイント拡大した場合、日本の長期金利が26~34bp程度上昇するとの推計がある13。財政赤字に対する金利感応度を、その中央値である30bpと仮定すると、税・金利優遇に伴う財政悪化による金利の上昇圧力は約0.7~1.7bp(0.007~0.017%ポイント)と試算される。それほど大きな金利上昇要因とはならないが、前述した通り、家計の追加購入による金利抑制効果は、その資金源や金融機関の資産配分にも左右されるため、その原資によって差し引きの金利の上昇圧力は約0.5~5.2bp(0.005~0.052%ポイント)と試算される(図表17)14。
したがって、個人向け国債の優遇措置を検討する際には、家計の国債需要をどの程度新たに掘り起こし、国債の安定消化や金利上昇の抑制につながるのかを見極める必要がある。同時に、税収減や追加的な利払い負担といった財政コストに加え、優遇措置の恩恵が資産保有層に偏ることによる公平性の問題、預金や生命保険、株式、投資信託などからの資金流出が金融仲介や他の資産市場に及ぼす影響にも目を向けなければならない。単に個人向け国債の販売額を増やすのではなく、国債市場全体の需給改善という政策効果が、財政・経済面のコストを上回るかという観点から、総合的に判断することが求められる。
■日本がイタリアから学ぶべきこと
こうしてみると、日本がイタリアの経験から学べることは、税・金利優遇の導入だけではない。むしろ、家計の運用ニーズに応じた商品設計や、国債を購入・売却しやすい環境の整備に、改善の余地が大きいと考えられる。
日本の個人向け国債にはイタリアにない強みもある。1万円から購入でき、毎月募集が行われるほか、発行後原則1年が経過すれば国による額面での中途換金が可能である。直前2回分の利子相当額の調整はあるものの、金利上昇による市場価格の下落を理由に元本割れすることはない。また、変動10年、固定5年、固定3年の3商品すべてに年0.05%の最低金利保証がある。イタリアの個人向け国債は満期前に売却すると市場価格によって元本割れする可能性があるため、安全性や少額購入のしやすさでは日本の制度に優位性がある。
一方、商品の多様性ではイタリアに学ぶ点が多い。日本の個人向け国債は3商品に限定され、利払いも半年ごとで統一されている。これに対してイタリアには、物価連動型、経済成長連動型、逓増金利型、満期一括利払い型、一定期間経過後に額面償還を選べる商品など、多様な選択肢がある。日本でも、インフレによる購買力の低下を懸念する家計、定期的な利息収入を求める高齢者、満期時にまとまった資金を受け取りたい現役世代など、それぞれのニーズに合った商品の開発が考えられる。
こうしたなか、財務省も個人向け国債の商品性の見直しに乗り出している。11月5日に開催された「国の債務管理に関する研究会」では、利子を元本に組み入れて運用する複利型や、20年物など償還期限の長い商品の導入、最低購入額の引き下げ、中途換金制度の見直しなどが検討課題として示された。若年層を含む幅広い世代の資産形成ニーズに応え、国債の新たな買い手を確保する狙いがある。こうした見直しの方向性は、家計の多様な運用ニーズに応じた商品を提供するイタリアの経験とも重なる。
変動10年物の金利設定についても見直しが検討されている。現行制度では基準金利に0.66を掛けて適用利率を決定するため、市場金利の上昇がそのまま投資家の受取利率に反映されるわけではない。掛け目の見直しや金利設定の透明性向上は、家計にとっての商品の魅力を高める可能性がある。ただし、適用利率を引き上げれば政府の利払い費も増加するため、需要拡大効果と財政負担を併せて考える必要がある。
購入方法の改善も重要である。日本の個人向け国債は毎月購入できるが、給与口座や預金口座から一定額を自動的に振り向ける共通の積立購入制度は整っていない。家計が意識せずに少額から国債を積み立てられる仕組みがあれば、投資経験の少ない現役世代や若年層にも利用が広がる可能性がある。また、販売手続きのデジタル化や金融機関ごとの取扱いの違いの縮小も、購入の利便性を高めるうえで有効だろう。今回の財務省の見直しでは、商品設計の多様化や購入単位の引き下げが検討されているが、今後は継続的に購入しやすい仕組みの整備にも目を向ける必要がある。
さらに、個人向け国債だけでなく、通常国債へのアクセス改善も重要である。イタリアでは、個人投資家も銀行・証券会社を通じて電子債券市場(MOT)を利用し、幅広い年限の通常国債を市場価格で売買できる。日本でも、新窓販国債を通じて2年・5年・10年の通常国債を購入でき、一部の証券会社ではオンラインでの購入も可能である。ただし、新窓販国債は募集期間内に申し込む方式であり、取扱商品や募集期間は金融機関によって異なる。また、既発債の売買は金融機関との相対取引が中心であり、取引価格や取扱銘柄も金融機関によって異なることから、幅広い銘柄の価格・利回りや売買条件を比較し、取引する際の利便性には改善の余地がある。通常国債の価格・利回りや売買条件に関する情報を充実させ、少額から幅広い年限の国債をオンラインで売買しやすい環境を整えることは、国債投資の裾野を拡大し、家計が資金の使途や運用期間に応じて国債を選びやすくすることにつながると考えられる。
財務省による個人向け国債の見直しは、家計の国債投資を促すうえで重要な一歩となる。ただし、国債の安定消化という政策目的を達成するには、特定の個人向け商品の販売拡大だけでなく、通常国債も含めた市場全体へのアクセス改善が欠かせない。税制や金利面での優遇措置の検討を進めると同時に、家計が自らの運用ニーズに応じて国債を選び、継続的に投資できる環境を整えることが、持続的な国債需要の拡大につながるだろう。
■試算方法についての補論
【補論1】
本稿では、家計の追加的な国債購入が10年金利に与える影響を金利リスク量の変化から試算した。具体的には、家計が国債を追加的に購入することで生じる金利リスク量(デュレーションウエイトで加重平均を取った10年債基準に換算したもの)を計算し、10年金利の金利リスク量の感応度を掛けて試算している(図表18)。
ただし、本論でも述べた通り、本稿の試算では、金融機関の資産構成や金利リスク量について一定の仮定を置いている。特に、生命保険の解約を原資とするケースでは、生命保険会社が保有する国債の年限構成に応じて、超長期債を売却することを仮定している。生命保険会社は長期の保険負債に対応して超長期国債を多く保有しているため、同額の国債を売却する場合でも、銀行などに比べて市場に放出される金利リスク量が大きくなる。ただし、実際には解約返戻金の支払いを現預金や債券の償還金などで賄うことも可能であり、国債を売却する場合も、保有資産全体の年限構成に比例して売却するとは限らない。このため、生命保険の解約に伴う金利上昇圧力は、売却する国債の金額や残存年限によって大きく異なり、試算結果には相応の幅があることに留意が必要である。また、10年金利の金利リスク量の感応度は、長田・中澤(2024)の10年タームプレミアムに対する将来の国債保有割合予想(リスク量ベース)の回帰係数を援用している。そのため、「日銀の国債保有増加と家計の国債保有増加の10年金利に与える影響(ストック効果)が同じ」という強い仮定を課している点にも留意する必要がある。

【補論2】
本稿では、イタリアで導入されている国債の税制優遇措置を日本にも適用した場合の財政への影響を把握するため、①国債をNISAの対象とした場合と、②国債を相続税の課税対象から除外した場合について、税収減少額を試算した。いずれも家計の国債保有額が増加する複数のシナリオを想定し、一定の仮定のもとで税収への影響を機械的に計算したものである。
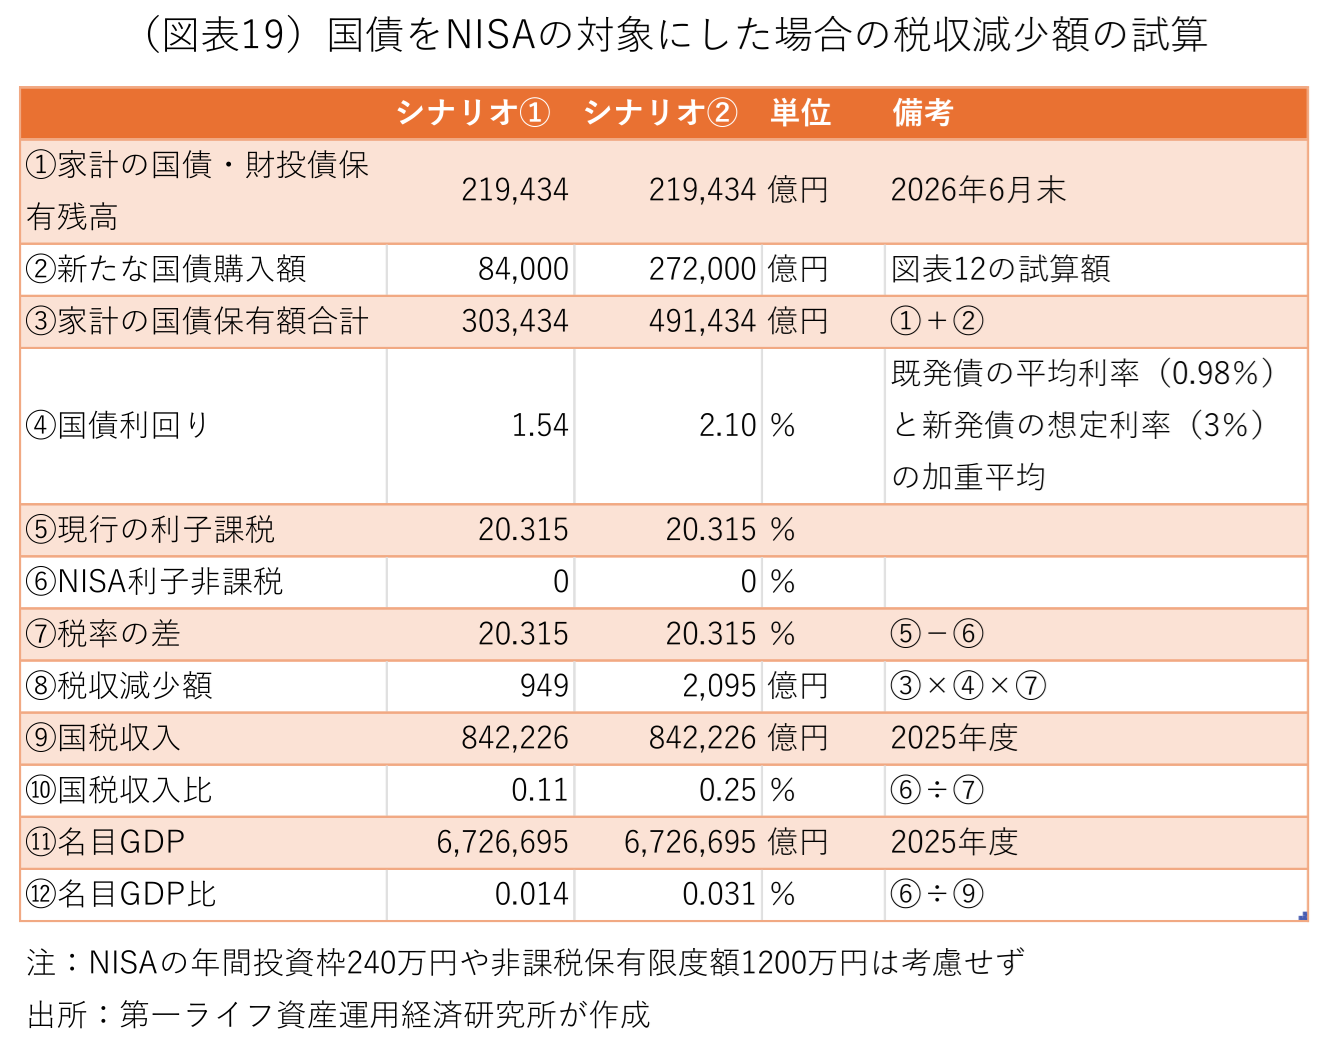
1.国債のNISA対象化による税収減(図表19)
国債をNISAの対象に加えた場合、家計が保有する国債の利子所得が非課税となり、その分だけ政府の税収が減少する。試算では、家計の国債保有残高に想定利回りを掛けて年間の利子所得を求め、現行の利子課税率20.315%を適用することで、非課税化に伴う税収減少額を算出した。家計の国債保有額には、日本銀行「資金循環統計」に基づく2026年6月末時点の国債・財投債保有残高21兆9,434億円を用いた。これに家計の追加購入額を加え、シナリオ①では30兆3,434億円、シナリオ②では49兆1,434億円の国債保有を想定した。算出した税収減少額については、2025年度の国税収入84兆2,226億円、および名目GDP672兆6,695億円に対する割合も計算した。これにより、国債の非課税化が政府の税収や経済規模に対して、どの程度の財政負担となるかを比較できる。なお、試算ではNISAの年間投資枠240万円や非課税保有限度額1,200万円といった制度上の制約を考慮せず、想定した国債保有残高の全額が非課税対象になると仮定している。また、実際には既存の国債保有者のNISAへの移行状況や、預金・投資信託など他の金融資産からの資金移動によって税収への影響は異なる。このため、試算結果は制度導入時の税収減をそのまま予測したものではなく、一定の保有規模を前提とした潜在的な税収減少額を示している。
2.国債の相続税非課税による税収減(図表20)
国債を相続税の課税対象から除外した場合については、相続財産に含まれる国債の金額を推計し、それに対応する相続税の納付額が失われると仮定して税収減少額を算出した。まず、国税庁の2024年の相続税統計を用いて、相続税の課税対象となる債務証券の取得財産価額のデータを確認した。ただし、同統計では国債と社債などを区別できないため、日本銀行「資金循環統計」における家計の債務証券保有額に占める国債・財投債の割合57.8%を適用し、相続財産に含まれる国債の金額を推定した。この結果、年間に相続される国債の金額は1,581億円と試算される。次に、この金額を家計の国債保有残高21兆9,434億円で除し、年間に相続される国債の割合を約0.72%と推定した。この割合を各シナリオの家計の国債保有額に適用することで、相続税の非課税対象となる国債の金額を算出した。その結果、相続される国債の金額は、シナリオ①で2,187億円、シナリオ②で3,542億円となる。さらに、相続税全体の課税価格23兆4,459億円に対する納付税額3兆2,487億円の割合を用いて、相続国債額に対応する税収見込み額を概算した。この結果、相続税の税収減少額は、シナリオ①で年間303億円、シナリオ②で491億円となる。ここから、2025年度の国税収入に対する割合はそれぞれ0.04%、0.06%、名目GDPに対する割合は0.005%、0.007%と試算される。
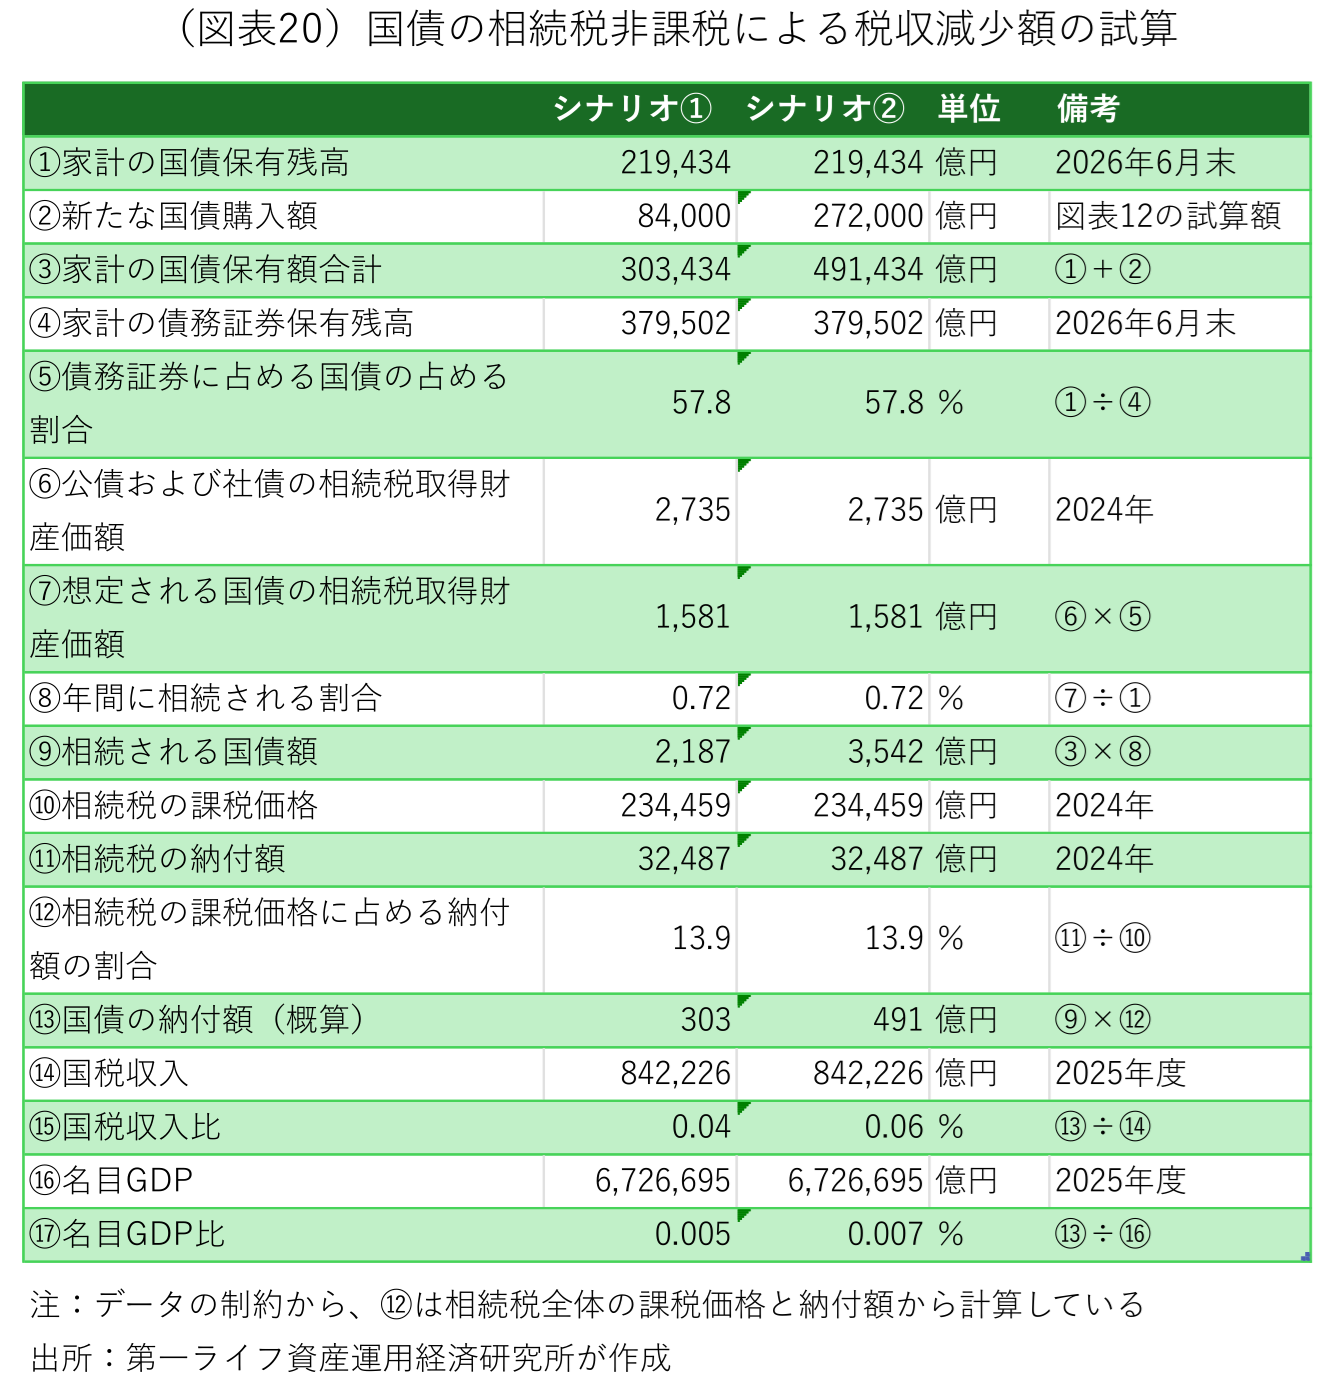
ただし、相続税は遺産総額や法定相続人の数、配偶者控除などによって実際の税負担が大きく異なる。課税価格に対する納付税額の平均的な比率が、個々の相続財産にそのまま適用されるわけではない。また、国債の保有者と相続税の課税対象となる被相続人では、年齢構成や資産保有状況が異なる可能性がある。したがって、本試算は相続税の課税対象となる国債の金額と、それに対応する税収減少額を概算したものであり、実際の制度導入に伴う税収減を厳密に推計したものではない。
【補論3】
個人向け国債に通常の国債よりも有利な金利条件を設定した場合、家計の国債購入を促す一方で、政府には追加的な利払い負担が生じる。本稿では、イタリアの個人向け国債に関する先行研究を参考に、日本で同様の金利優遇措置を導入した場合の財政負担を試算した。
まず、Galli et al.(2025)では、2012年から2024年までに発行された個人向け国債27銘柄(BTP Italia 19銘柄、BTP Futura4銘柄、BTP Valore4銘柄)を対象に、同時期に発行された類似年限の通常国債との利回りを比較している。その結果、個人向け国債の金利優遇による追加の利払い費は、発行から償還までの累積で158億ユーロに上ると推計している(図表21)。2024年末時点の対象国債の残高は2,890億ユーロであり、追加利払い費の累積額は、その5.47%に相当する。なお、物価連動型のBTP Italiaについては、実際のインフレ率を反映するとともに、2025年以降のインフレ率を年2%と仮定している。このため、推計額には通常の国債よりも有利な金利条件による負担だけでなく、物価上昇に連動した支払いの増加も含まれている。

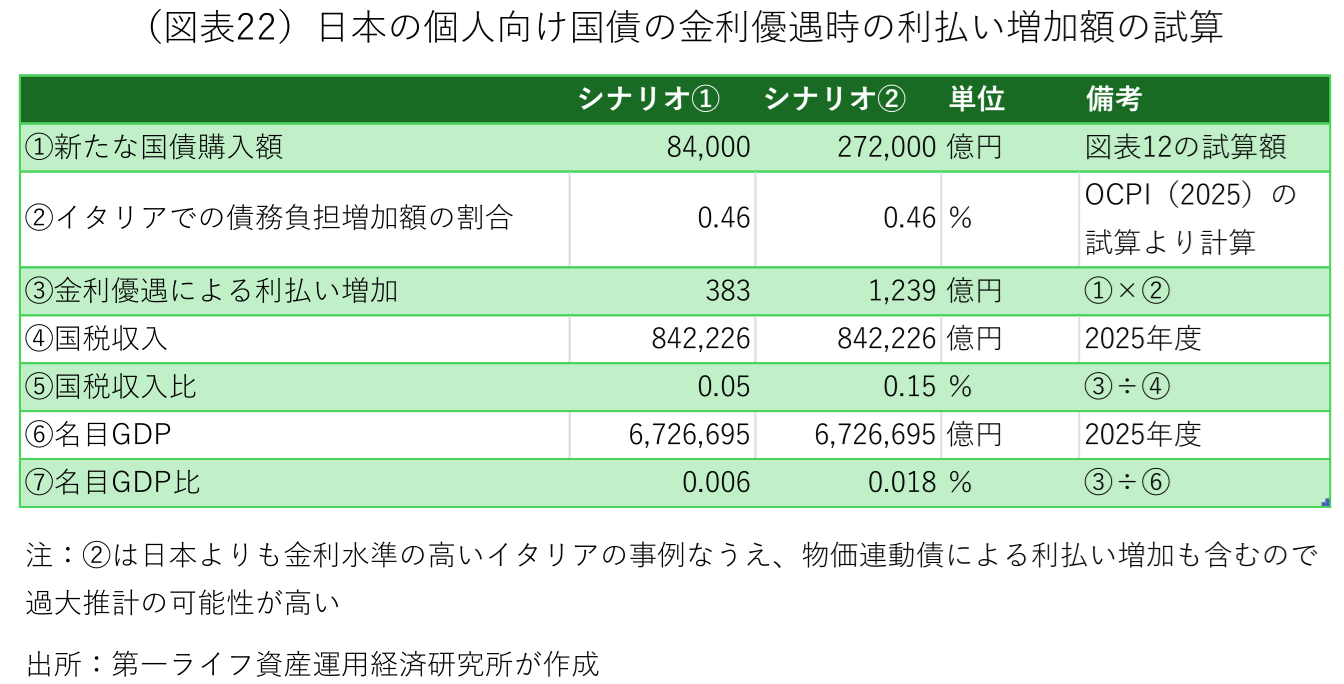
次に、このイタリアの事例を日本に機械的に当てはめた。図表22では、図表12で想定した家計による新たな国債購入額を用い、シナリオ①で8兆4,000億円、シナリオ②で27兆2,000億円の国債が、通常国債よりも有利な金利条件で発行されると仮定した。金利優遇による追加利払い負担を概算するため、イタリアの累積追加コスト比率の5.47%を、対象国債が発行された約12年間で単純に除し、年平均で約0.456%に換算した。この比率を日本の新たな国債購入額に適用すると、年間の追加利払い費はシナリオ①で383億円、シナリオ②で1,239億円となる。これは2025年度の国税収入のそれぞれ0.05%、0.15%、名目GDPの0.006%、0.018%に相当する。ただし、この年平均換算は、異なる年限の国債について発行から償還までの累積コストを合計した金額を、発行が行われた期間で単純に除したものであり、厳密な年間追加利払い率を示すものではない。また、イタリアでは物価連動国債のインフレ調整による負担増加も含まれる一方、日本で想定する個人向け国債の商品設計や発行年限、金利優遇幅は必ずしも同じではない。したがって、試算結果はイタリアの経験を日本に機械的に当てはめた参考値であり、実際の制度導入による財政負担の予測値ではない点に注意が必要となる。
【補論4】
国債の税・金利優遇は、家計の国債購入を促し、国債需給の改善を通じて長期金利を押し下げる可能性がある。一方、税収減少や追加的な利払い負担によって財政赤字が拡大すれば、それ自体が長期金利の上昇要因となる。本稿では、両者の効果を比較するため、税・金利優遇に伴う財政悪化が長期金利に及ぼす影響を試算し、家計の国債購入による金利抑制効果と合算した。
まず、前述した国債のNISA対象化、相続税非課税、金利優遇による税収減少額と追加利払い費を合計し、名目GDPに対する割合を算出した。具体的には、税制優遇による税収減少額はシナリオ①でGDP比0.019%、シナリオ②で同0.038%、金利優遇による追加利払い費はそれぞれ同0.006%、0.018%となる(図表23)。これらを合計すると、税・金利優遇に伴う財政悪化はシナリオ①でGDP比約0.024%、シナリオ②で同約0.057%と試算される。
次に、財政赤字の拡大が長期金利に及ぼす影響について、先行研究の推計結果を利用した。Kameda(2014)などの先行研究では、日本の財政赤字の対GDP比が1%ポイント拡大した場合、長期金利が26~34bp程度上昇するとの推計がある。本稿では、この範囲の中央値である30bpを金利感応度として採用した。この結果、財政悪化による長期金利の上昇圧力は、シナリオ①で約0.7bp、シナリオ②で約1.7bpとなる。
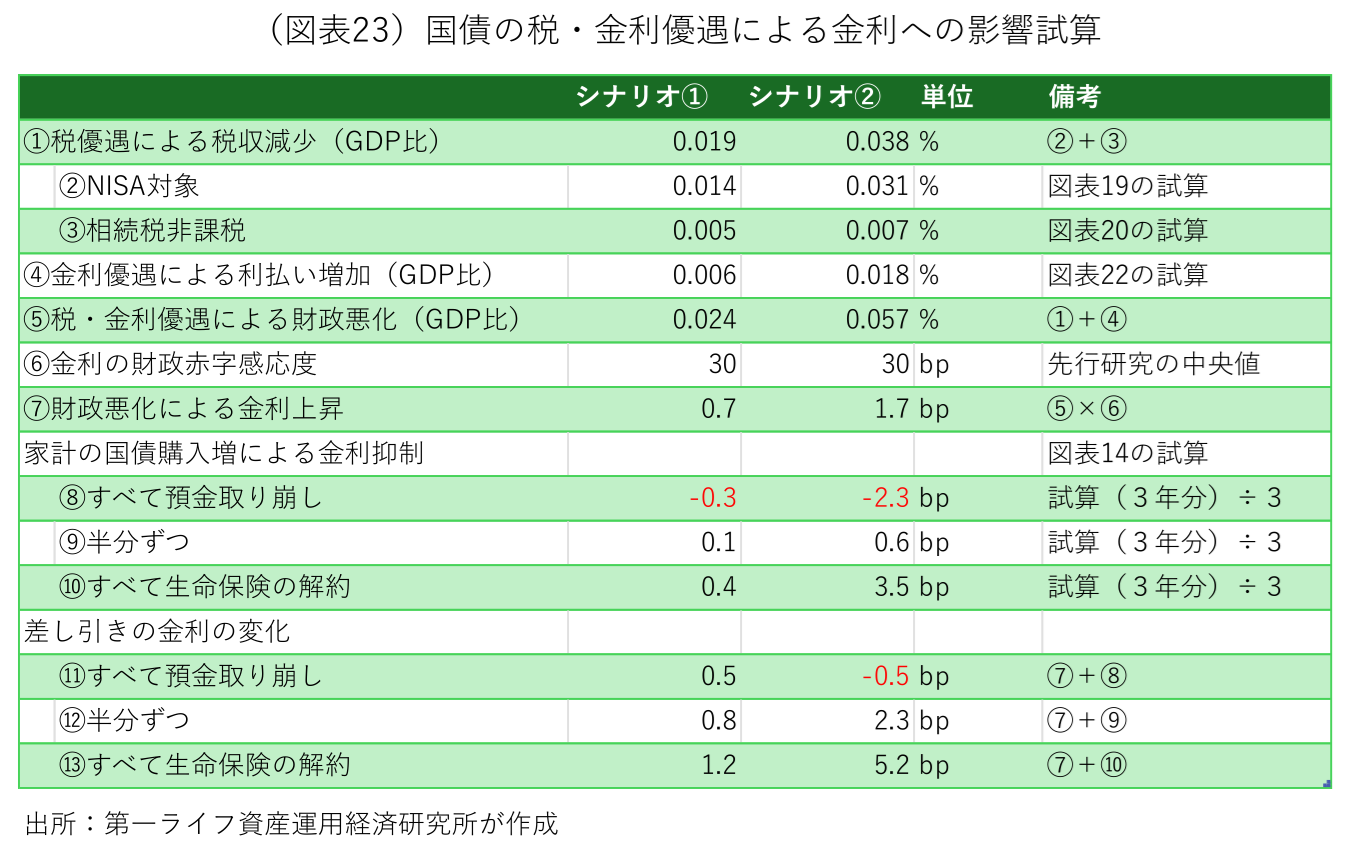
さらに、図表14ならびに補論1の方法で、家計の国債保有の拡大が国債需給を通じて長期金利に及ぼす影響を加味した。この効果は、家計の国債購入資金が銀行預金の取り崩しによって賄われる場合と、生命保険の解約によって賄われる場合に分けて試算している。ここでは家計の国債購入と金融機関の資産売却に伴う金利リスク需給の変化から求めた3年間の金利変動幅を3で除し、1年当たりの影響に換算した。この結果を財政悪化による金利上昇圧力と合算すると、家計の国債購入資金が銀行預金の取り崩しによって賄われる場合、長期金利への差し引きの影響はシナリオ①で約+0.5bp、シナリオ②で約▲0.5bpとなる。一方、生命保険の解約によって賄われる場合には、それぞれ約+1.2bp、約+5.2bp、預金取り崩しと生命保険解約の半分ずつで賄われる場合、それぞれ約+0.8bp、約+2.3bpとなる。
ただし、これらの試算は、先行研究から得られた金利感応度が現在の金融市場にも適用できることや、家計の国債購入資金が特定の金融資産から調達されることなど、複数の仮定に依存している。また、財政悪化による金利上昇効果と、国債需給の変化による金利変動効果を独立したものとして単純に合算しており、両者の相互作用や金融市場の環境変化は考慮していない。したがって、試算結果は政策導入による長期金利の変動を予測するものではなく、税・金利優遇の財政コストと国債需給の改善効果を比較するための参考値と位置づけられる。
1 Colabella, A., Nunnari, A., & Spadafora, S. (2025). Gli investimenti delle famiglie italiane in titoli di Stato nel periodo successivo alla pandemia. Banca d'Italia, Questioni di Economia e Finanza, No. 987, pp. 15–25.
2 Bortolamai, F. (2022). La tassazione agevolata sui Titoli di Stato in Italia. Osservatorio sui Conti Pubblici Italiani, Università Cattolica del Sacro Cuore, 14 gennaio 2022.
3 Istituto Bruno Leoni. (2026). Non sprecare il 2026: Alcune proposte per la legge di Bilancio. IBL Policy Paper, No. 12, 31 marzo 2026.
4 スーパー・ボーナスは、イタリア政府が2020年に導入した住宅改修支援制度。コロナ禍からの景気回復や建設業の支援、住宅の省エネ化・耐震化を目的に、対象工事費の最大110%を所得税から控除する仕組み。控除率は2023年に90%、2024年に70%、2025年に65%へと段階的に引き下げられ、一部の地震被災地域を除いて2025年末に終了した。
5 脚注1の前掲Colabella & Spadafora (2025)。
6 長田充弘・中澤崇(2024)「大規模国債買入れのもとでのわが国の長期金利形成」『日本銀行ワーキングペーパーシリーズ』No.24-J-7、日本銀行、2024年6月。
7 具体的な試算方法は【補論1】を参照。
8 Ferraro, V. (2026). La composizione dei detentori del debito pubblico italiano: un aggiornamento. Osservatorio sui Conti Pubblici Italiani, Università Cattolica del Sacro Cuore, 6 agosto.
9 日本経済新聞は11月18日、政府・与党が2027年度税制改正で個人向け国債への税制優遇を見送る方針だと報じた。NISAの対象への追加や相続税の減免が検討されていたが、元本保証のある国債をNISAの対象とすることは「貯蓄から投資へ」という政策方針にそぐわないとの指摘や、銀行預金からの資金流出を懸念する声があったという。
10 具体的な試算方法は【補論2】を参照。
11 Galli, G., Peviani, L. and Scinetti, F. (2025) BTP retail: quanto costano allo Stato? Osservatorio sui Conti Pubblici Italiani, Università Cattolica del Sacro Cuore, 6 febbraio 2025.
12 具体的な試算方法は【補論3】を参照。
13 Kameda, K. (2014). Budget deficits, government debt, and long-term interest rates in Japan. Journal of the Japanese and International Economies, 32, 105–124.
14 具体的な試算方法は【補論4】を参照。
田中 理 、 星野 卓也 、 阿原 健一郎
本資料は情報提供を目的として作成されたものであり、投資勧誘等を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針等と常に整合的であるとは限りません。
- 田中 理
たなか おさむ
-
経済調査部 首席エコノミスト(グローバルヘッド)
担当: 海外総括・欧州経済
- 星野 卓也
ほしの たくや
-
経済調査部 主席エコノミスト
担当: 日本経済、財政、社会保障、労働諸制度の分析、予測
- 阿原 健一郎
あはら けんいちろう
-
経済調査部 主席エコノミスト
担当: アジアパシフィック経済、世界経済、計量分析
執筆者の最近のレポート
関連テーマのレポート
-
2027年・春闘賃上げ率の見通し ~賃上げ率は4年連続の5%台か~
日本経済
新家 義貴
-
経済財政諮問会議(2026年11月11日)解説 〜今後のマクロ経済運営、成長志向型で持続可能な社会基盤の強化~
日本経済
永濱 利廣
-
2026~2027年度日本経済見通し(2026年11月)(2026年7-9月期GDP1次速報後改定)
日本経済
新家 義貴
-
2026年7-9月期GDP(1次速報値) ~一時的な下押しで足踏みも、10-12月期は再び持ち直しへ~
日本経済
新家 義貴
-
価格転嫁の「第二波」に警戒(26年10月企業物価指数) ~川下への転嫁が続くなか、川上価格が再上昇。物価高長期化のリスク~
日本経済
新家 義貴