- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 経済財政諮問会議(2026年11月11日)解説
- Economic Trends
-
2026.11.17
日本経済
資産形成・資産運用
高市政権
経済財政諮問会議(2026年11月11日)解説
〜今後のマクロ経済運営、成長志向型で持続可能な社会基盤の強化~
永濱 利廣
- 要旨
-
- 経済・物価とマクロ経済運営では、名目GDP700兆円が視野に入るなど成長への変化が見られ、日銀は基調的物価上昇率2%の達成を見据え金融緩和を調整する方針。一方、個人消費の弱さや食料品高への対策、コスト増分の価格転嫁の徹底が課題。
- 教育力・研究力の強化面として、AX(AIトランスフォーメーション)や人口減少に対応するため、初等中等から大学・大学院まで一貫した人材育成改革を進めるべきとされた。学校のAI環境整備(884億円)やリスキリング推進(702億円)、科研費・運営費交付金の拡充などを報告。
- インフラ整備と国土強靱化の面からは、「危機管理投資」と「成長投資」を両輪とし、産業クラスターを支えるインフラ整備や、予防保全型メンテナンスへの転換、建設業の処遇改善・生産性向上を推進すべきとされた。
- 筆者の提言としては主に3点。1点目が財政指標の正当な評価の発信として、OECD基準では日本の純債務残高対GDP比はG7内で良好な水準にあり、客観的データの発信による財政の信頼向上が重要とした。2点目が高齢者消費に関する日銀分析への慎重論として、クレカデータに基づく日銀の分析は現金派の多い高齢者の実態や総務省の調査(30〜50代の消費低迷)と矛盾するため、年金減を売上不振の要因と断定すべきではないとした。3点目が無形資産投資と相続税評価の見直しに関して、AI・デジタル等の無形資産投資を促すための財政法見直しの議論や、企業の成長・設備投資を阻害しない非上場株式の相続税評価の早急な方針明確化が必要とした。
1.はじめに
2026年11月11日に開催された経済財政諮問会議では、『今後のマクロ経済運営』と『成長志向型で持続可能な社会基盤の強化に向けて』について議論が繰り広げられた。
そこで本稿では、会議資料を基に、諮問会議で展開された内容と筆者の意見を紹介する。
2. 経済・物価の現状と今後の運営方針
まず経済の現状として、名目GDPで700兆円が視野に入り、3年連続で5%超の賃上げ、就業者数の過去最多更新など成長型経済への「確かな変化」が見られるとされた(図表1)。
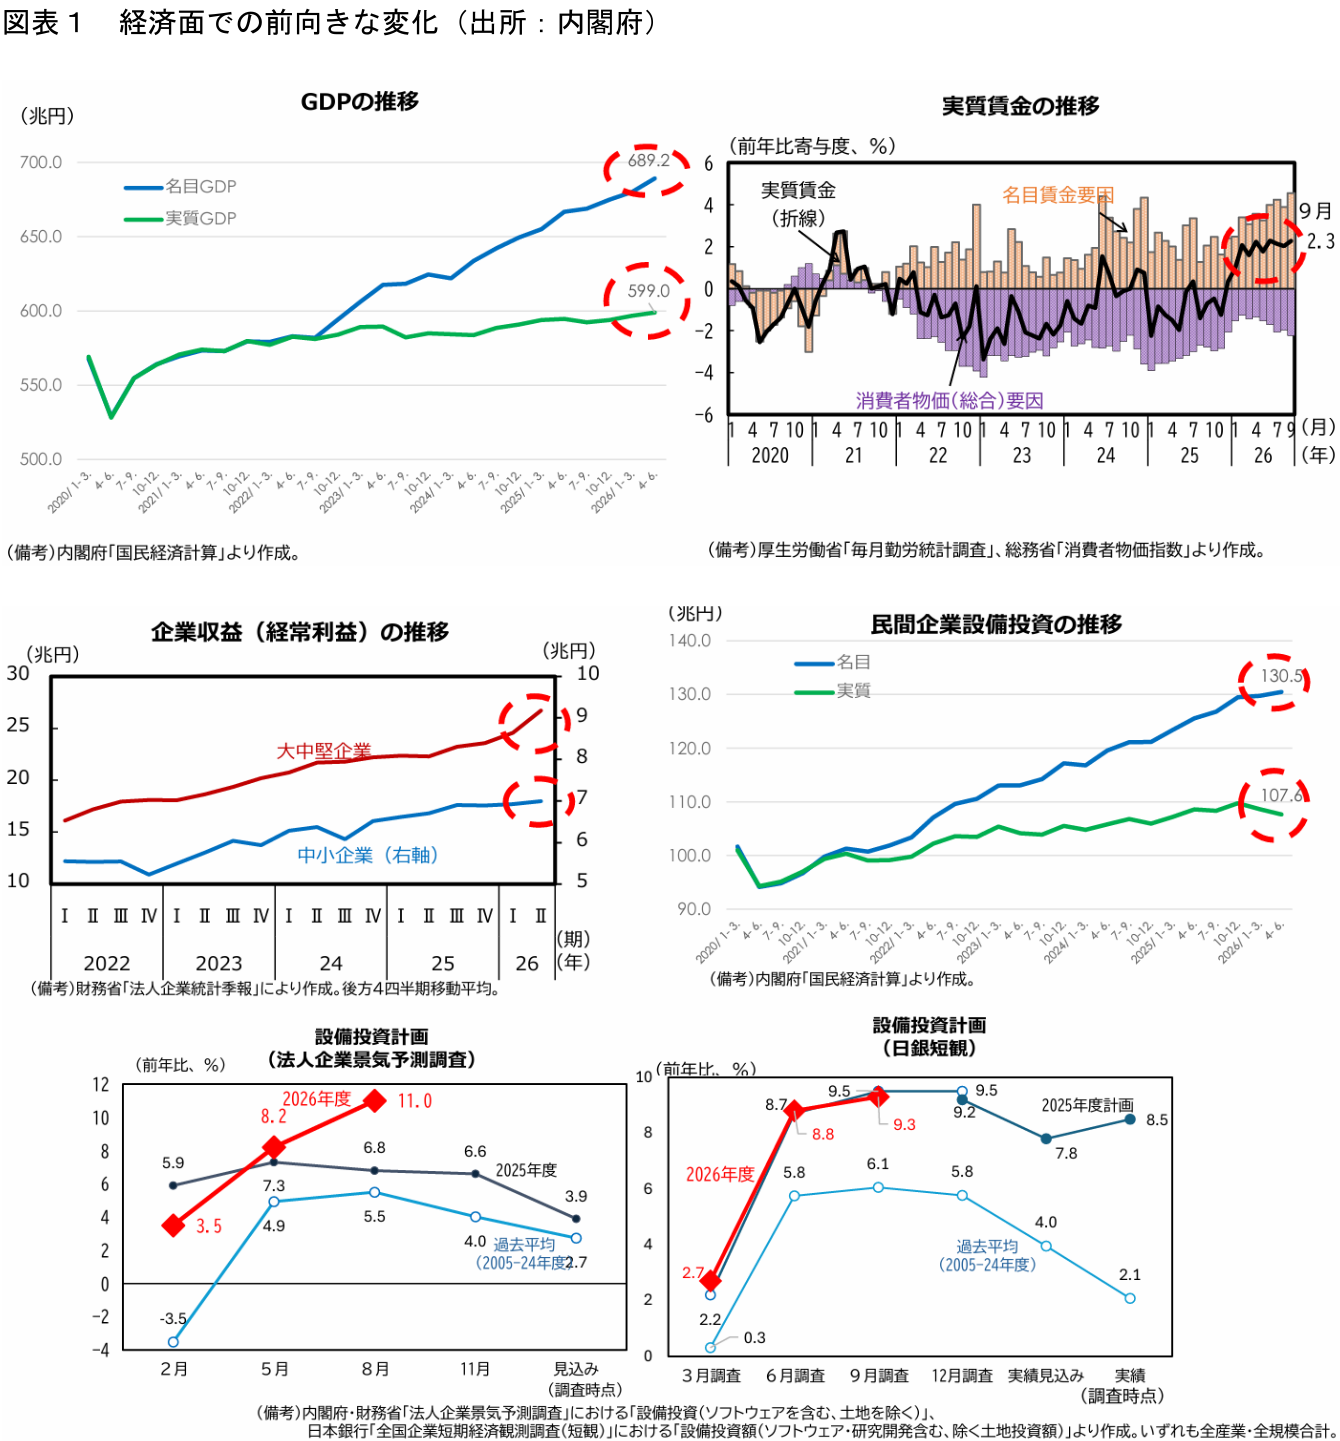
また、物価・金融政策面では、日銀は基調的な物価上昇率が「2%の目標と概ね整合的」との認識を示しており、政府・日銀が連携しつつ、経済・物価・金融情勢に応じて適切に金融緩和の度合いを調整していく方針とされた(図表2)。

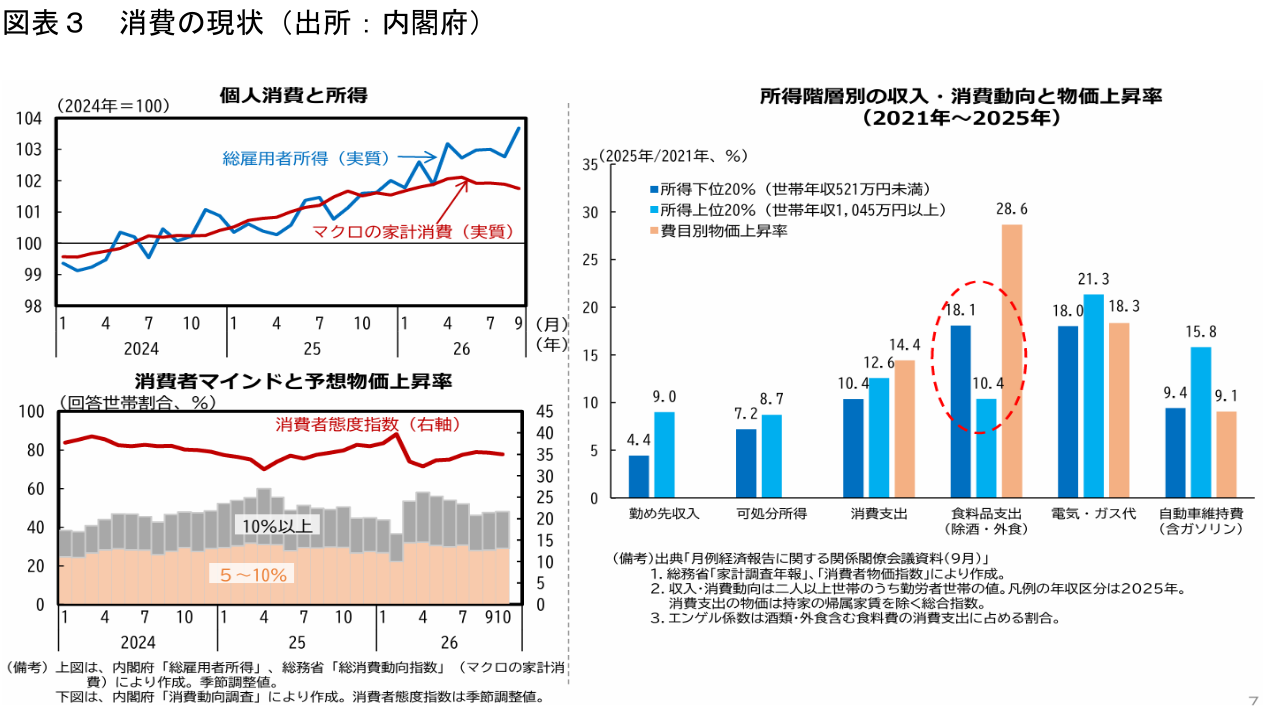
そして今後の課題として、個人消費にはなお弱さが残り、食料品価格の高い上昇率などが家計を下押ししているため、きめ細かな支援や官公需も含めたコスト増分の価格転嫁の徹底が必要とされた(図表3)。
3.教育力・研究力の強化
「教育の大改革」と人材育成として、AX(AIトランスフォーメーション)の進展や人口減少に対応するため、初等中等から大学・大学院に至る一貫した人材育成システム改革を推進すべきとされた。
そして、主な施策・予算要求として、まずAI・学校環境面では、学校現場における安全なAI利活用環境の整備(884億円)や、次期学習指導要領を見据えた「高等学校教育改革交付金(仮称)」の創設、高等教育・研究基盤の面では、国立大学法人運営費交付金や科研費の大幅拡充、成長分野(理工・デジタル等)への学部転換・大学院の質的転換、 産学官連携による社会人高度人材の育成やリスキリングの推進(GRIT事業:702億円)、等が報告された。
4.インフラ整備と国土強靱化
投資の方向性として、「強く豊かな日本」を実現するため、危機管理投資と成長投資を戦略的・計画的に推進すべきとされた。
そして主な取り組みとして、まずは戦略産業クラスター等の支援として半導体や造船・海運、港湾ロジスティクス、交通ネットワークなど、地域の成長基盤となるインフラ整備の推進、インフラ老朽化対策として予防保全型メンテナンスへの早期転換や、広域・多分野を一体で管理する「群マネ」の導入、建設業の担い手確保として労務費の適切な転嫁や処遇改善、i-Construction2.0等による生産性の向上、等が報告された。
5.筆者提言
以上を踏まえ、本会議において筆者は「今後のマクロ経済運営」と「成長志向型で持続可能な社会基盤の強化」の観点から3点、提言を行った。
まずは、日本の財政指標に関する正当な評価の発信である。具体的には、IMFの予測では、2026年の日本の政府純債務残高対GDP比はG7で最も高い状況から脱却する見込みである。さらに、より幅広い金融資産を対象とするOECD基準で見ると、日本はイタリア、アメリカ、イギリス、フランスを下回り、カナダやドイツに次ぐ低い(良好な)ポジションにあると指摘した。そして、こうした客観的・正当なデータをしっかりと発信していくことが、日本財政へのさらなる信頼向上につながると確信しているとした。
続いて、高齢者の消費動向に関する日銀分析への慎重な見解についてである。具体的には、日銀の「展望レポート(10月)」では、クレジットカードの利用データを基に、年金の目減りが高齢者層の消費を減少させているとしているが、現金決済の多い高齢層の実態を捉えきれていない可能性があり、論理展開に課題があるとした。そしてその根拠として、総務省の家計調査では高齢層の消費が横ばいの一方、30〜50代の消費低迷が目立っており、日銀の分析と矛盾する。そのため、小売の売上不振を一概に高齢者の年金低下が要因と断定することは避けるべきであるとした。
そして3点目が、無形資産投資を巡る制度の課題と、非上場株式の相続税評価の見直しについてである。具体的には、公共投資と財政法に関して、日本の固定資本ストックに占める無形資産(AI・デジタル等)の割合は2.8%(比較可能な25か国中23位)と非常に低いと指摘した。そして、建設投資のみを国債の対象とする戦後間もない財政法のルールが影響している可能性もあるため、経済状況の変化を踏まえて見直しの議論を交わすべきであるとした。
また、相続税評価の見直しに関して、「責任ある積極財政」の要は民間投資の拡大だが、企業が成長するほど相続税負担が増える仕組みでは投資意欲が削がれてしまう。将来の税負担への懸念から経営者が設備投資を控える動きにつながるため、中小企業向け優遇にとどまらず、中堅・大企業も含めて成長投資を阻害しない方針を早急に明確化すべきであるとした。
永濱 利廣
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 永濱 利廣
ながはま としひろ
-
経済調査部 首席エコノミスト
担当: 内外経済市場長期予測、経済統計、マクロ経済分析
執筆者の最近のレポート
-
金利上昇で変わる不動産の潮目 〜都心の調整と郊外シフトを読み解く~
不動産・REIT
永濱 利廣
-
日銀『経済・物価情勢の展望(2026年10月)』BOX3(高齢者消費分析)に対する構造的検証と評価 〜分析テーマ:ビッグデータ利用における選択バイアスと公的統計との比較分析~
日本経済
永濱 利廣
-
経済財政諮問会議(2026年10月29日)解説 〜予算編成の抜本見直しの具体化、AIによる経済・社会の変革を見据えた政策形成に向けて~
日本経済
永濱 利廣
-
内外経済ウォッチ『日本~米国の「リフレ脱却」要請と日米経済政策の実態~』(2026年11月号)
日本経済
永濱 利廣
-
当面の経済運営の課題と歳入・歳出改革の論点 ~「責任ある積極財政」の次期課題~
日本経済
永濱 利廣
関連テーマのレポート
-
家計は国債の新たな買い手となるか? ~イタリアで広がる家計の国債購入と日本への示唆~
日本経済
田中 理
-
【1分解説】デフレ脱却宣言とは?
日本経済
新家 義貴
-
日銀『経済・物価情勢の展望(2026年10月)』BOX3(高齢者消費分析)に対する構造的検証と評価 〜分析テーマ:ビッグデータ利用における選択バイアスと公的統計との比較分析~
日本経済
永濱 利廣
-
経済財政諮問会議(2026年10月29日)解説 〜予算編成の抜本見直しの具体化、AIによる経済・社会の変革を見据えた政策形成に向けて~
日本経済
永濱 利廣
-
ガソリン補助金の段階的縮小を巡る論点 ~物価上振れ・家計負担増と財政負担のジレンマ~
日本経済
新家 義貴