- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 価格転嫁の「第二波」に警戒(26年10月企業物価指数)
- Economic Trends
-
2026.11.12
日本経済
金融政策・日銀
物価
物価指標(日本)
価格転嫁の「第二波」に警戒(26年10月企業物価指数)
~川下への転嫁が続くなか、川上価格が再上昇。物価高長期化のリスク~
新家 義貴
- 要旨
-
-
10月の国内企業物価指数は前月比+0.7%、前年比+7.1%。前年比では2ヵ月ぶりに+7%台へ再加速し、市場予想を大幅に上回る強い結果。農林水産物価格が大幅に下落する一方、石油・化学関連を中心に幅広い品目で価格が上昇した。
-
石油化学関連では、川中の合成樹脂価格が下落し、川下のプラスチック製品では値上がりが続くという従来の構図に大きな変化はない。一方、川上では資源価格の再上昇を背景に価格が大きく上昇し、新たなコスト上昇圧力が生じている。
-
既往のコスト高の川下への転嫁が続くなか、資源高に伴う川上価格再上昇の影響が今後川中・川下にも波及する可能性がある。価格転嫁の「第二波」が生じることで、企業物価の上昇圧力が長期化するリスクが高まっている。
-
米価格の大幅下落が続く一方、飲食料品の価格上昇率は高まっており、食料品へのコスト転嫁圧力も強い。企業段階での物価上昇圧力が消費者物価にも波及することで、27年初には消費者物価上昇率が前年比+3%を上回ると予想する。
-
1. 事前予想を大幅に上回り、前年比は+7%台へ再加速
日本銀行から公表された2026年10月の国内企業物価指数は、前月比+0.7%、前年比+7.1%となった。前月比では3ヵ月ぶりの上昇であり、伸び率も非常に高い。前年比でも9月の+6.8%から伸びを高め、2ヵ月ぶりに+7%台となっている。市場予想の前年比+6.5%を大きく上回っており、レンジ(同+6.1%~+6.8%)上限も突き抜けた。企業段階での物価上昇圧力が再び強まっていることが確認される結果である。
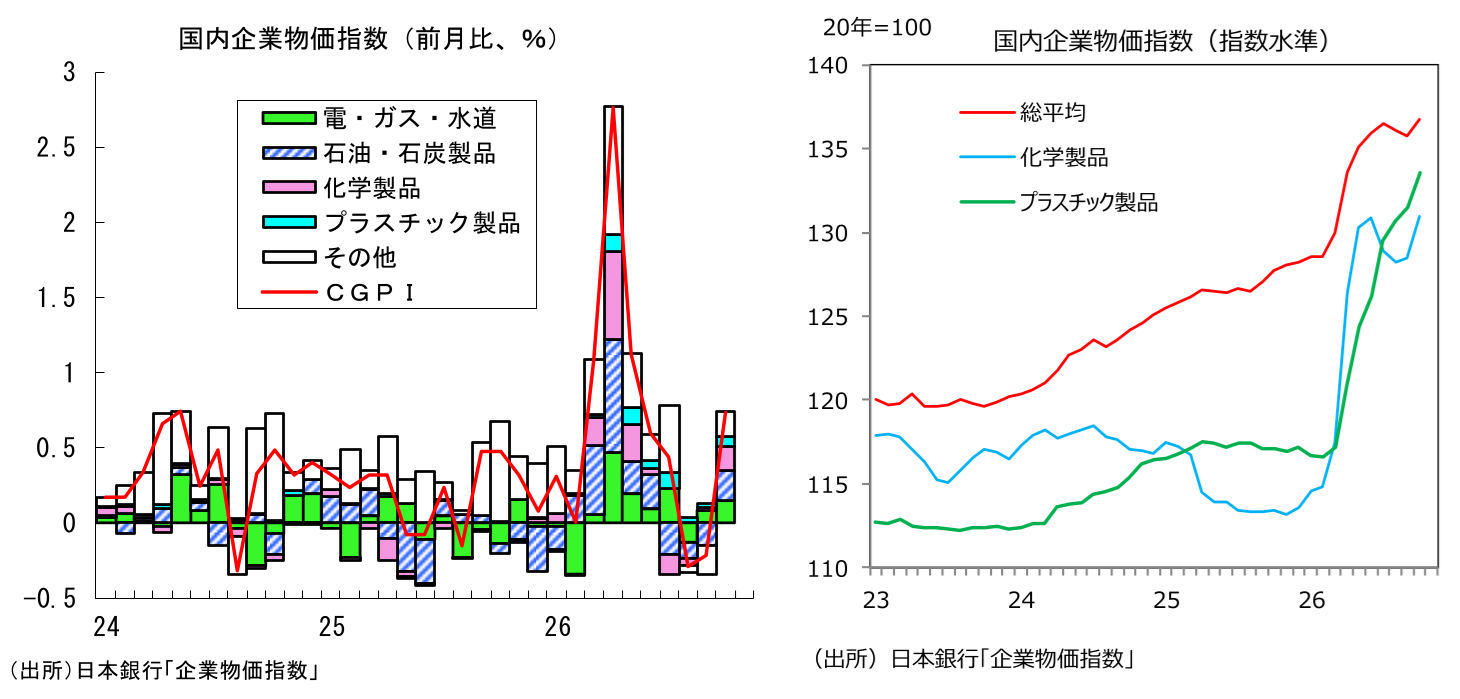
今回注目されるのは、資源価格が上向いたことを背景に、石油・化学関連価格が再び上昇に転じたことである。9月までは石油・石炭製品や合成樹脂などの価格上昇が一服する一方、プラスチック製品など川下では値上げが続くという構図となっていた。それに対して10月は、川下への既往のコスト高の価格転嫁が続くなか、川上からの上昇圧力が再び強まった点が特徴である。
前月比の内訳をみると、石油・石炭製品が同+2.9%(寄与度:+0.20%Pt)、化学製品が同+1.9%(同+0.15%Pt)と大きく上昇した。このほか、電力・都市ガス・水道が前月比+2.4%(寄与度:+0.15%Pt)、鉄鋼が同+2.0%(同+0.11%Pt)、飲食料品が同+0.6%(同+0.08%Pt)、プラスチック製品が同+1.6%(同+0.06%Pt)となるなど、幅広い品目で価格上昇がみられた。なお、夏季電力料金の影響を除いた国内企業物価指数は前月比+0.9%であり、この影響を除けば、10月の伸びはさらに大きかったことになる。
一方、農林水産物は前月比▲6.6%(寄与度:▲0.28%Pt)と、9月に続いて大幅に下落した。前年比でも▲25.0%と大幅なマイナスとなっている。玄米(前月比▲19.0%)、精米(同▲10.1%)の下落が目立つ。2026年産米への切り替わりが進むなか、米価の下落が押し下げ要因となっている。こうした農林水産物の大幅下落にもかかわらず、国内企業物価が前月比+0.7%(夏季電力料金調整後:同+0.9%)と高い伸びになったことは、企業段階での物価上昇圧力の強さを示している。
2. 川上価格が再び上昇、価格転嫁の「第二波」の可能性も
石油化学関連では、川上・川中・川下の価格動向に9月までとは異なる動きがみられた。これまでは、川上・川中の価格にやや落ち着きがみられる一方、川下では春先の原材料高を受けた価格転嫁が続くという構図だった。10月も川中の合成樹脂価格は下落し、川下のプラスチック製品では値上がりが続くなど、川中・川下の動きは概ね変わらない。しかし、川上では資源価格の再上昇を背景に石油化学関連価格が再び大きく上昇しており、新たなコスト上昇圧力が生じている点が大きな違いである。
川上の動きを詳しくみると、石油・石炭製品は前月比+2.9%と、4ヵ月ぶりに上昇した。このうちナフサは同+5.6%となった。また、化学製品に含まれる石油化学系基礎製品も同+9.1%と大きく上昇した。内訳では、エチレンが同+6.6%、プロピレンが同+6.6%、ベンゼンが同+7.6%、キシレンが同+17.1%となるなど、幅広い品目で値上がりがみられた。資源価格の再上昇が影響したとみられる。
一方、川中に位置する合成樹脂は前月比▲0.6%と、3ヵ月連続で下落した。ポリエチレンが同▲1.6%、ポリプロピレンが同▲1.5%となるなど、主要品目でも下落が続いている。川上価格が再び上昇に転じるなかでも、川中ではこれまでの原材料価格下落の影響が依然残っているとみられる。
これに対して、川下の価格上昇は続いている。プラスチック製品は10月に前月比+1.6%と8カ月連続で上昇し、前年比でも+14.1%と9月の+12.3%から一段と伸びを高めた。品目別では、輸送機械用プラスチック製品が前月比+4.8%、電気機器用プラスチック製品が同+5.1%となったほか、再生プラスチック成形材料も同+20.7%と大きく上昇した。9月はプラスチック製容器など包装資材の値上がりが目立ったが、10月は自動車や電気機器向けの部材でも価格上昇が進んでいる点が目につく。
今回重要なのは、既往のコスト高の川下への転嫁が続くなか、新たな価格上昇圧力が川上に生じていることである。川中・川下ではこれまでの価格動向が概ね続いている一方、川上では資源価格の再上昇が新たなコスト増につながり始めた。今後、この川上価格の上昇が時間差を伴って川中・川下へ波及すれば、既往のコスト高の転嫁に新たな値上げが重なることになる。価格転嫁の「第二波」が生じる可能性があり、物価上昇圧力が長期化することが懸念される。
3. 物価上昇圧力が長期化する可能性
先行きの企業物価も、高い伸びが続く可能性が高い。10月の輸入物価指数は円ベースで前月比+3.3%と、9月の同▲0.7%から上昇に転じた。契約通貨ベースでも同+2.3%と上昇している。なかでも石油・石炭・天然ガスは契約通貨ベースで同+5.3%、円ベースで同+6.4%と大きく上昇した。
こうした輸入物価上昇は、今後、時間差を伴って国内の川中・川下価格にも波及するとみられる。川下では既往のコスト高の価格転嫁がなお続いているほか、物流費や人件費などの上昇も企業の価格設定に影響している。こうしたなか、新たに資源高によるコスト上昇が加わることで、物価上昇圧力が長期化する可能性がある。
こうしたことから、国内企業物価の前年比上昇率は当面+7%前後の高い伸びが続く可能性が高い。コメ価格の下落は引き続き下押しとなるものの、資源価格再上昇による新たなコスト増と、既往のコスト高の価格転嫁が重なることで、物価上昇が落ち着くには時間を要するとみられる。
消費者物価への影響にも注意が必要である。10月は農林水産物が前年比▲25.0%と大幅に下落した一方、飲食料品は同+4.8%と、9月の+4.4%から伸びを高めた。コメ価格の下落が進むなかでも、加工食品などではコスト高の価格転嫁が続いていることがうかがわれる。コメ価格の下落は消費者物価の押し下げ要因となるものの、その他の食料品では値上がりが続くとみられ、食料品全体では年度後半にかけて価格上昇圧力が強まると予想している。
総じてみれば、10月の企業物価は、これまでのコスト高の価格転嫁が川下で続くなか、資源価格の再上昇によって川上からの物価上昇圧力も再び強まっていることを示した。今後は新たなコスト高が川中・川下へ波及し、価格転嫁の「第二波」が生じる可能性がある。消費者物価についても、こうした企業間取引段階のコスト上昇が時間差を伴って反映されることで、上昇圧力が強まるとみられる。筆者は、27年初の消費者物価上昇率が前年比+3%を上回ると予想しているが、今回の企業物価指数はこうした見通しと整合的な結果だったと考えている。当面、物価の上振れに警戒が必要な局面が続くだろう。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測