- Economic Trends
-
2026.11.16
日本経済
日本経済見通し
経済財政政策
金融政策・日銀
景気全般
景気指標(日本)
2026~2027年度日本経済見通し(2026年11月)(2026年7-9月期GDP1次速報後改定)
新家 義貴
-
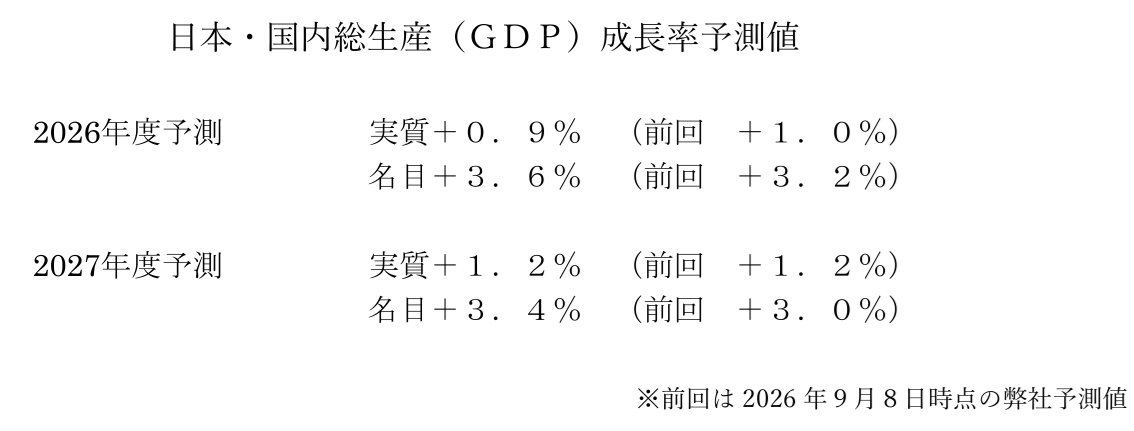
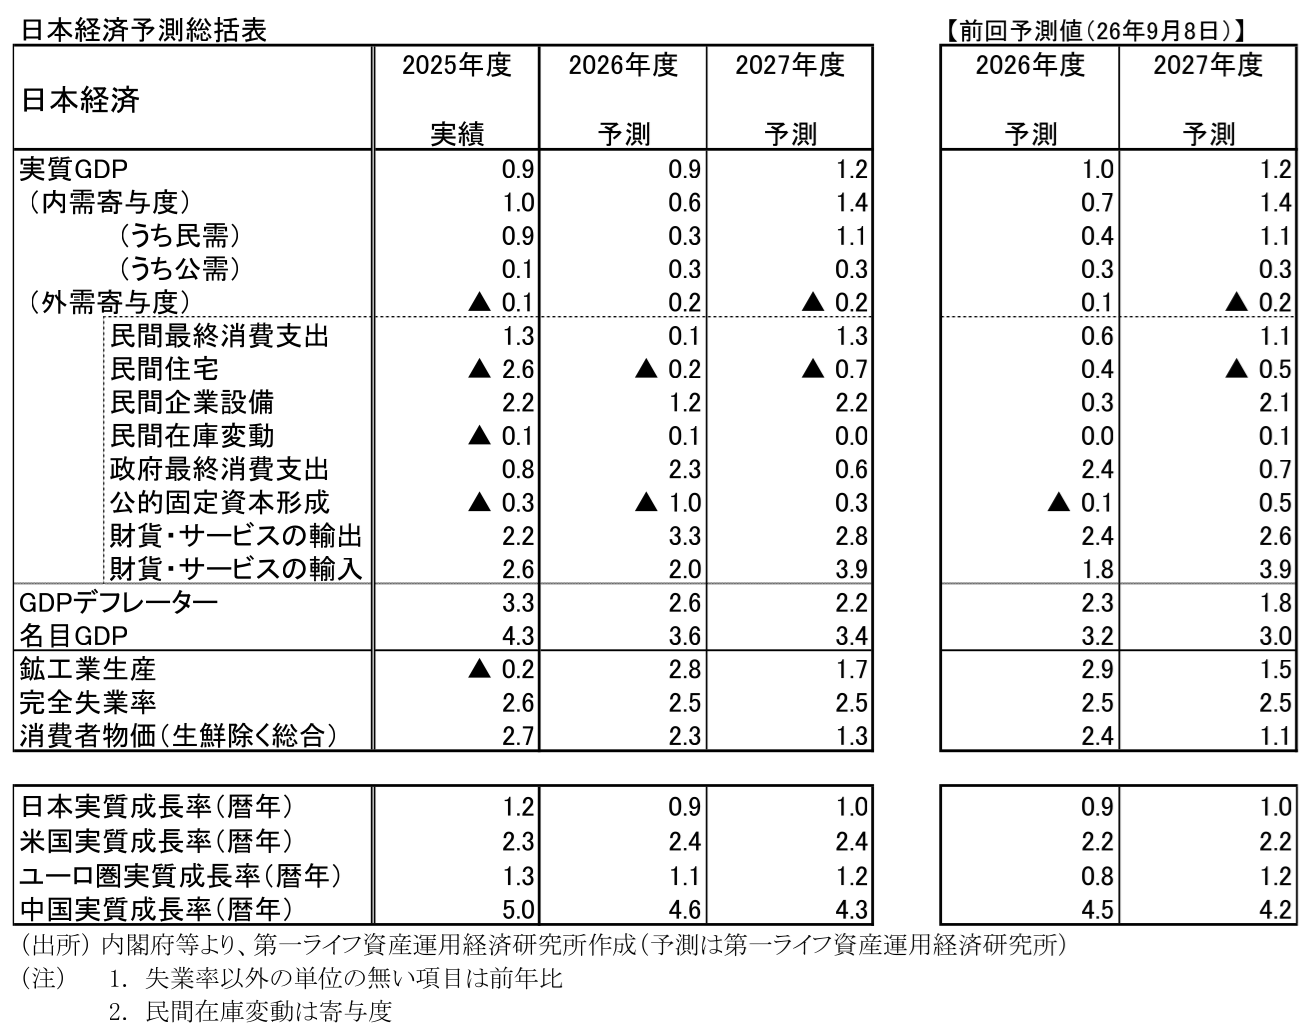
実質GDP成長率の見通しは2026年度が+0.9%(9月時点予測:+1.0%)、27年度が+1.2%(同+1.2%)である。暦年では26年が+0.9%(同+0.9%)、27年が+1.0%(同+1.0%)となる。26年7-9月期のGDP成長率が前回予測時点での想定を下回ったことを反映し、26年度の成長率見通しを若干下方修正したが、先行きの景気見通しに大きな変更はない。26年度後半は物価上昇率の再加速が景気の重荷となるものの、企業部門の底堅さが下支えとなり、緩やかな回復基調は維持されると予想する。また、27年度にはコスト上昇圧力が徐々に和らぐことに加え、食料品の消費税減税による押し上げもあり、景気の回復感が徐々に強まるとみている。
-
今回の予測では、2027年4月から2年間、飲食料品にかかる消費税率を1%に引き下げ、あわせて中低所得の就業者を対象に年間6000億円程度の就業者負担軽減支援金を支給することを前提としている。家計の購買力増大に伴って、27年度の実質GDP成長率は0.2%ポイント強押し上げられると想定している。また、27年度の消費者物価指数(総合)の前年比上昇率は▲1.4%ポイント、消費者物価指数(生鮮除く総合)は▲1.2%ポイント程度押し下げられるとみられる。
-
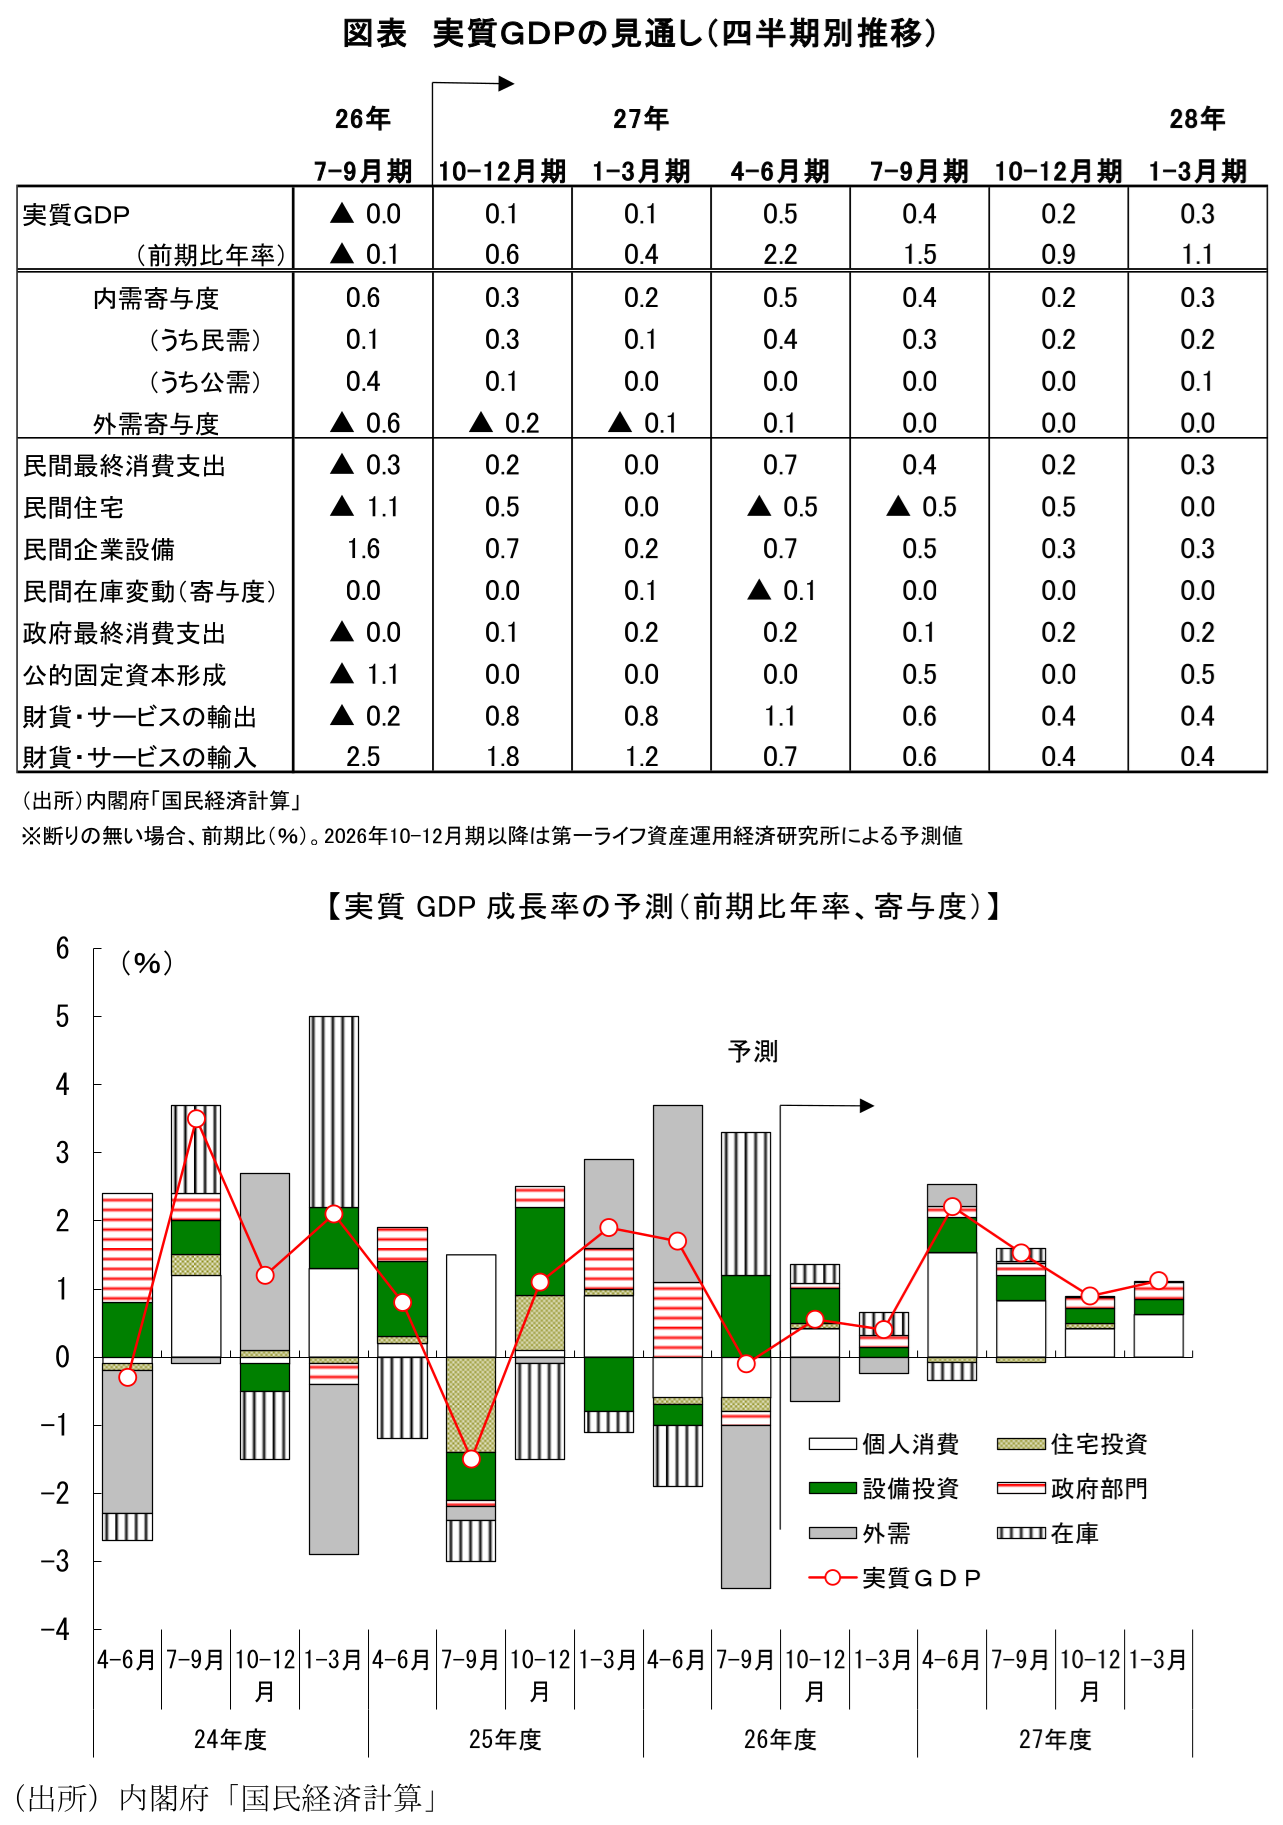
26年7-9月期の実質GDP成長率は前期比年率▲0.1%と、4四半期ぶりのマイナス成長となった。個人消費が減少したほか、住宅投資や公共投資も成長率を押し下げた。ただし、個人消費の減少には、4-6月期にみられた自動車やエアコンなどの耐久財需要の反動や、8~9月の天候不順といった一時的な要因が大きく影響したとみられる。一方、設備投資は高い伸びとなり、企業部門の底堅さが確認された。前期まで3四半期連続で比較的高い成長が続いていたことも踏まえれば、今回の小幅なマイナス成長を悲観視する必要はない。家計と企業の回復に濃淡はみられるものの、日本経済は均してみれば緩やかな回復基調にあると評価できる。
-
26年10-12月期は前期比年率+0.6%と、再びプラス成長に戻ると予想する。7-9月期に個人消費を押し下げた耐久財需要の反動や天候不順といった一時的な要因が和らぐことに加え、名目賃金の高い伸びや雇用の改善が消費を下支えするとみられる。設備投資についても、高水準の企業収益や人手不足を背景とした省力化・デジタル関連の投資需要は根強く、増加基調を維持するだろう。輸出も、海外景気の底堅さや世界的なAI関連需要の拡大を背景に、緩やかな増加が期待できる。個人消費は力強さを欠くものの、設備投資や輸出が下支えとなることで、景気の緩やかな回復基調は維持されるだろう。
-
26年度後半については、既往の資源高や原材料費、物流費などの上昇が時間差を伴って川下へ波及することが、景気の下押し要因となる。食料品や日用品、耐久財など幅広い品目への価格転嫁が進むことに加え、ガソリン補助金の段階的縮小も物価を押し上げる。こうした物価上昇率の再加速によって、足元で続いている実質賃金の改善が一服し、家計の実質購買力が再び圧迫される可能性がある。また、企業にとっても原材料費や物流費などの上昇が収益の重荷となるだろう。
-
もっとも、こうしたコスト上昇による下押しに対して、高水準の企業収益が一定の緩衝材となることに加え、AI関連需要の拡大が半導体製造装置や電子部品などの輸出・生産、設備投資を押し上げていることは景気の下支え要因となる。人手不足を背景とした省力化投資やデジタル関連投資への需要も根強く、設備投資は増加基調を維持するとみられる。また、海外景気の底堅さも輸出を支えるだろう。個人消費についても、物価高による下押し圧力が強まるものの、高い賃上げや底堅い雇用環境が支えとなり、腰折れする可能性は低い。家計部門は力強さを欠く一方、企業部門は堅調さを維持しており、日本経済は緩やかな回復基調を続けると予想する。
-
27年度については、原油高や原材料費上昇による物価上昇圧力が徐々に減衰することで、景気の回復感は次第に強まるとみている。26年秋の原油高の影響が時間差を伴って波及するため、年度前半は物価上昇圧力がなお残るものの、年度後半にかけて価格転嫁の動きは徐々に落ち着くと予想する。物価上昇率の鈍化によって家計の実質購買力が改善し、高い賃上げもあいまって、個人消費の回復力が強まるだろう。食料品への消費税減税と就業者負担軽減支援金の支給も消費を押し上げる要因となる。企業部門では、コスト上昇圧力の緩和によって収益環境が改善することも支えとなり、省力化やデジタル・AI関連を中心とした設備投資が増加する見込みである。輸出についても、海外景気の底堅さやAI関連需要が引き続き下支え要因となる。物価面からの逆風が和らぐことで、家計と企業の双方で内需の持ち直しが進み、27年度の景気回復の勢いは26年度よりも強まると予想する。
-
先行きのリスクとして注意が必要なのは、米国を中心としたAI関連投資の持続性である。米中間選挙後、州・地方政府によるデータセンター建設への規制強化が進めば、計画の延期や投資コストの増加を通じて、AI関連投資の拡大ペースが鈍化する可能性がある。加えて、巨額投資の収益性や資金調達の持続性に対する懸念も強まっている。これまでの米国景気はAI投資の拡大と株高に支えられてきた面が大きいため、仮にAIブームに変調が生じれば、その影響はハイテク業界にとどまらず、米国経済、ひいては世界経済に波及する恐れがある。AI関連投資が大幅に減速すれば、日本の半導体製造装置や電子部品などの輸出・生産、設備投資にも悪影響が及ぶだろう。もっとも、建設規制の強化とAI需要そのものの減少は別問題である。AIの活用拡大に伴う計算需要は引き続き極めて強く、大手テクノロジー企業の投資意欲も旺盛である。既に着工済みのデータセンターや契約済みの設備投資案件も多く、規制の影響を受けて投資先の地域を変更する動きも考えられる。AI関連投資の拡大ペースは幾分鈍化する可能性があるものの、失速するとは考えにくく、先行きも高水準の投資が続くと予想している。
-
消費者物価指数(生鮮食品除く総合、CPIコア)は26年度が+2.3%(9月時点予測:+2.4%)、27年度が+1.3%(同+1.1%)と予想する。26年9月のCPIコアは前年比+2.1%と9カ月ぶりの+2%台となったが、年度後半にかけて一段と上昇率が高まる可能性が高い。食料品価格は足元で鈍化傾向に歯止めがかかりつつあり、日用品でも値上げの動きが明確化している。26年春の資源価格上昇や調達難の影響に加え、包装資材費や物流費などのコスト増が時間差を伴って川下へ転嫁されることが物価を押し上げる。AI需要の拡大や円安の影響による耐久財価格の上昇も続くとみられる。また、既往の燃料価格上昇は電気・ガス料金に波及するほか、ガソリン補助金の段階的縮小も押し上げ要因となる。なお、冬場の電気・ガス料金補助は一定の押し下げ要因となるが、前年比への影響は限定的とみられる。企業の価格転嫁姿勢が積極化していることもあり、27年初にかけてCPIコアは前年比+3%を上回る可能性が高い。
-
27年度については、26年秋の原油高の影響が時間差を伴って川下へ波及するため、年度前半は物価上昇圧力が根強く残るとみられる。もっとも、原油高や原材料費上昇によるコストプッシュ圧力は次第に弱まり、消費税要因を除いても、年度後半にかけて物価上昇率は緩やかに鈍化していくと予想する。食料品や日用品、耐久財などへの価格転嫁の動きも次第に落ち着き、物価面からの家計への下押し圧力が和らぐことで、個人消費の持ち直しが後押しされるだろう。一方、高い賃上げに伴う人件費上昇や人手不足、企業の積極的な価格設定姿勢は続くとみられ、サービス価格を中心とした基調的な物価上昇圧力は維持されるとみている。なお、今回の予測では、27年4月から食料品の消費税率を8%から1%に引き下げることを前提としており、これにより27年度のCPIコア上昇率が約1.2%ポイント押し下げられると想定している。
-
金融政策について、日銀は26年12月の金融政策決定会合で政策金利を1.25%から1.50%に引き上げると予想する。日銀は10月会合で、基調的な物価上昇率が2%目標と概ね整合的な水準に達したとの判断を示し、金融政策運営の重点は「2%への到達」から「2%での定着」へと移った。今後は基調的な物価上昇率を2%程度で安定させることが重要になるが、物価上振れリスクが残るなか、現在の金融環境はなお緩和的であり、日銀は中立金利に向けて金融緩和の度合いを縮小していくと考えられる。
-
その後も27年3月に1.75%、6月に2.00%へと、3カ月程度の間隔で追加利上げを行うと予想する。27年度にはコスト要因による物価上昇圧力が徐々に弱まるとみられるものの、賃金上昇や人手不足を背景とした基調的な物価上昇圧力は維持されるだろう。物価上振れへの警戒が残るなか、日銀は段階的な利上げを継続すると予想する。なお、今回の利上げ局面の最終到達点(ターミナルレート)は2.0%と見込むが、中立金利の水準には大きな不確実性がある。基調的な物価上昇率が想定以上に上振れれば2.0%を超える利上げもあり得るだろう。一方、景気の下振れや既往の利上げの累積的な影響が想定以上に強まる場合には、利上げペースが鈍化する可能性もある。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測