- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 英中銀、3年ぶりの利上げを決定
- 要旨
-
-
英イングランド銀行(BOE)は11月の金融政策委員会で、政策金利を3.75%から4.00%へ引き上げた。利上げは約3年3ヶ月ぶり。中東情勢の長期化に伴うエネルギー価格の高騰を受け、物価の上振れリスクが一段と高まったと判断した。委員9名全員が利上げを支持したが、今後の利上げ継続については意見が分かれる。
-
同時に発表された金融政策レポートでは、2027年半ばの消費者物価上昇率が5%近くに達すると予想し、物価目標への復帰時期を先送りした。足元では中東情勢の緊張緩和への期待から原油価格が下落しており、先行きの物価見通しが下方修正される余地もある。
-
来年2月の追加利上げを予想するが、その後も利上げを続ける必要があるかは、米中間選挙後のイラン和平の行方と相俟って不透明だ。エネルギー高が賃金や他の物価に波及し、国内の持続的なインフレに転化するかが今後の政策判断を左右しよう。
-
英イングランド銀行(BOE)は11月5日に結果を公表した金融政策委員会(MPC)で、政策金利を3.75%から4.00%へ0.25%引き上げた。利上げは2023年8月以来、約3年3ヶ月ぶりとなる。投票結果は8対1で、ベイリー総裁を含む8名が0.25%の利上げを支持し、マン委員が0.50%の大幅利上げを主張した。前回9月会合では6名が据え置き、3名が利上げを主張していたが、この1ヶ月半の間で全てのメンバーが利上げが必要との判断に傾いた。
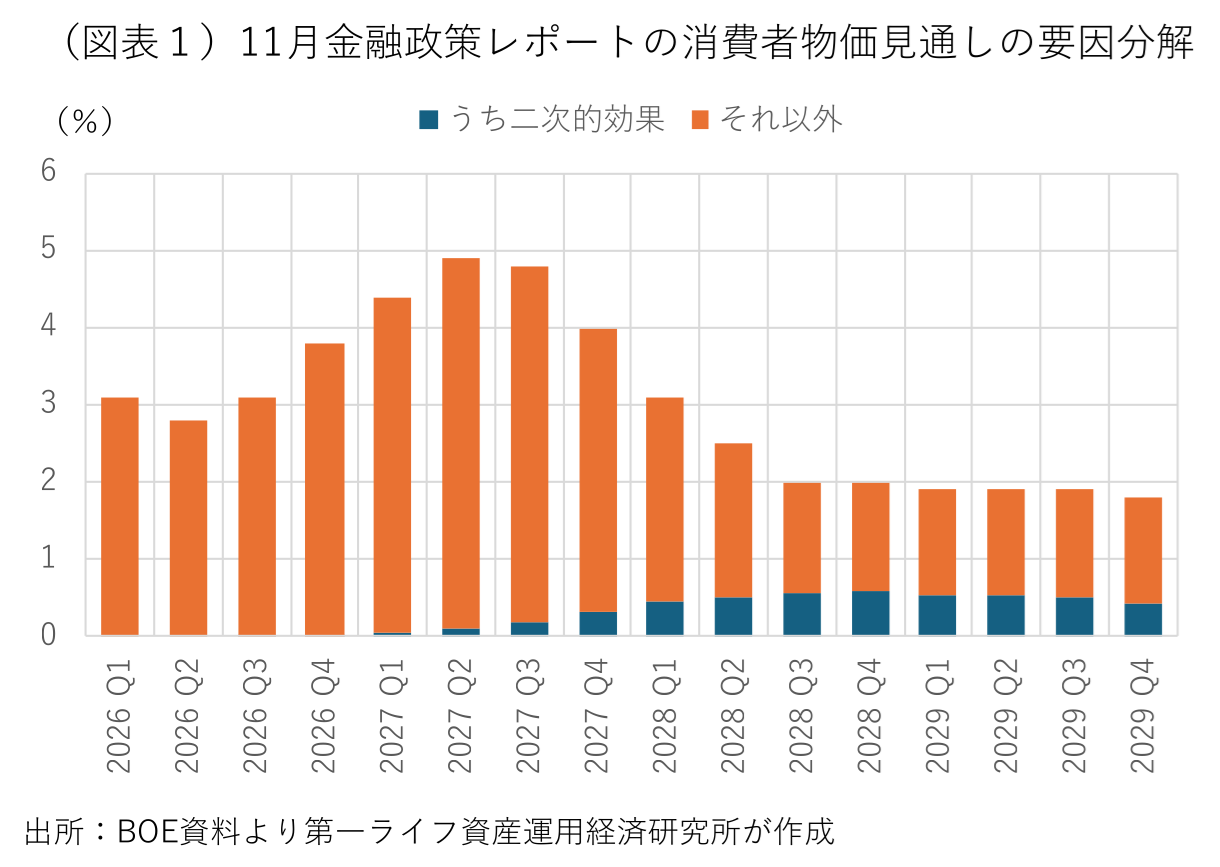
声明文は「エネルギー価格の上昇に伴うインフレ圧力の高まりが、政策金利の引き上げを正当化する水準に達した」と説明している。エネルギー価格の上昇が想定以上に長期化しており、他の物価や賃金に波及するリスクを警戒している。同時に発表された11月の金融政策レポート(旧物価レポート)では、原油価格と天然ガス価格の想定が前回7月の見通し対比で大幅に上方修正された。9月に前年比+3.5%に加速した消費者物価は、来年1~3月期には同+4.5%前後、4~6月期には5%近くに達すると見込む。
これまでのところ、エネルギー価格の上昇が他の物価や賃金に波及する兆候は限定的である。一部の企業は利益率を圧縮してコスト増を吸収しているが、こうした対応には限界がある。価格転嫁が遅れて顕在化する可能性があるほか、物価の上振れが来年春の賃金交渉に影響する可能性がある。過去数年の高インフレを受け、家計や企業が物価の動きに敏感になっていることも、二次的効果のリスクを高めている。新たな物価見通しでは、前回と比べてより多くの二次的効果を見込んでいる(図表1)。
経済環境はBOEの想定以上に底堅い。輸出や人工知能(AI)関連の投資に支えられて成長率が予想を上回り、個人消費も実質所得の目減りに比べて底堅い。労働市場にも安定化の兆しがみられ、賃金やサービス物価の鈍化はこのところ停滞している。BOEは経済の余剰供給力(スラック)がなお存在し、金融政策も引き締め的であると判断しているが、物価を目標に復帰させるのに十分かどうかの不確実性が高まっている。こうした景気や雇用の底堅さも、BOEの利上げを後押しした。
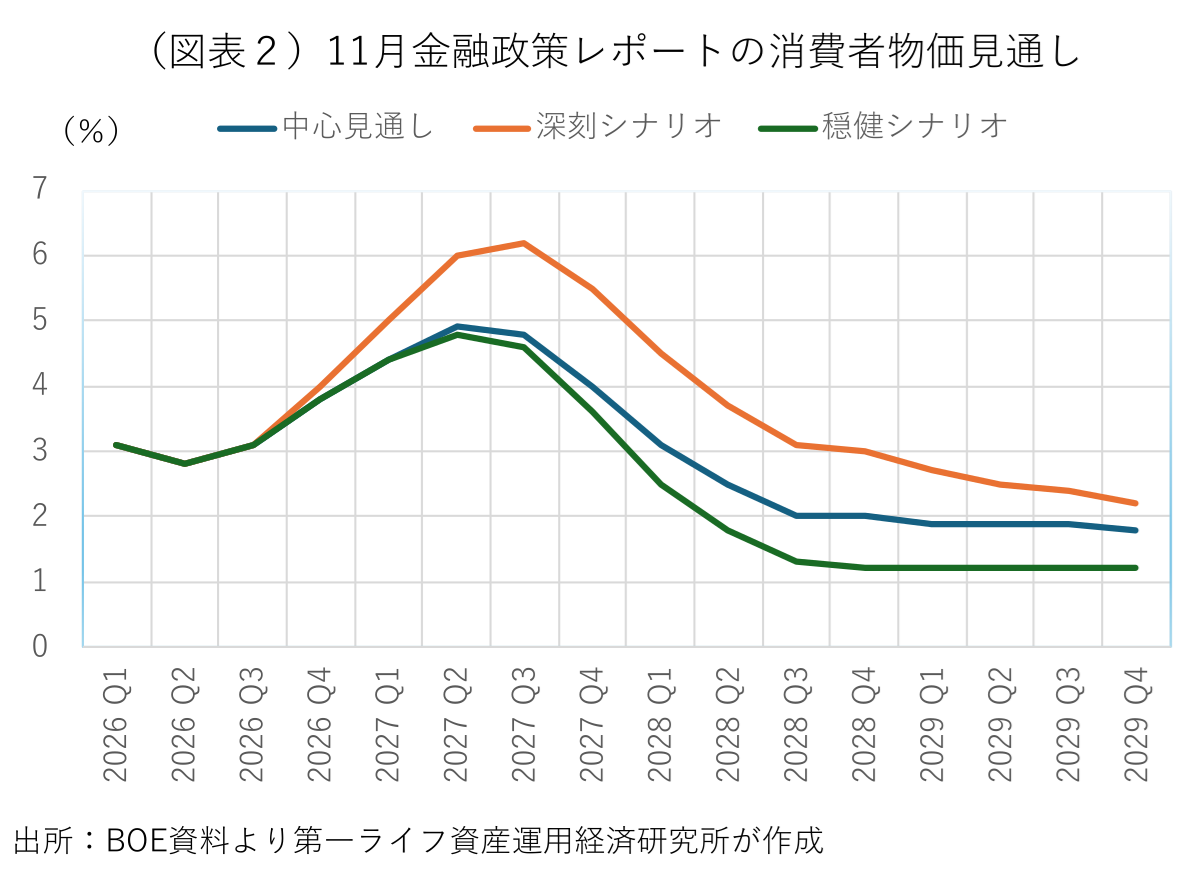
11月の金融政策レポートでは、消費者物価の中心見通しを大幅に上方修正し、2026年10~12月期に前年比+3.8%(7月の前回見通しは同+3.2%)、2027年10~12月期が同+4.0%(前回は同+2.1%)、2028年10~12月期が同+2.0%(前回は同+1.9%)、2029年10~12月期に同+1.8%と予想する(図表2)。2%の物価目標への復帰時期は2028年7~9月期と、前回見通しから約半年先送りされた。実質GDP成長率の中心見通しは、2026年10~12月期に同+2.2%と成長軌道を維持するものの、2027年10~12月期に同+1.0%、2028年10~12月期に同+1.4%と、来年はエネルギー高や金融引き締めの効果浸透により減速を予想する。
こうした見通しは、金融市場が想定する金利経路を前提に作成されている。先物市場が織り込む政策金利は2027年末、2028年末とも4.9%程度となり、前回を大幅に上回る。市場は25bp刻みで約4回の追加利上げを織り込んでいる。こうした中心見通しに加え、エネルギー価格がさらに高止まりし、二次的波及も強まる「深刻シナリオ」と、景気の減速で二次的波及が生じない「穏健シナリオ」に基づく見通しも公表した。2027年末の物価上昇率は前者で+5.5%、後者で+3.6%と、中心見通しの+4.0%を挟んで大きな幅がある。
MPCメンバーの個別意見でも、先行きの利上げ幅については温度差がある。マン委員はインフレ期待の定着を防ぐため、今回の会合で0.50%の引き上げを求めた。ピル委員やグリーン委員も追加引き締めの必要性を強調する。また、ロンバルデリ副総裁も、物価圧力が弱まらなければ近い将来に追加利上げが必要との立場を採る。一方、ハト派のテイラー委員とディングラ委員は、今後の利上げ継続に慎重姿勢を崩していない。中間派のベイリー総裁は、追加利上げの合理性を認めながらも、先行きの判断はエネルギー価格と国内インフレの動向次第とし、長期の連続利上げを予定しているわけではないと説明した。最近の原油価格の下落を好材料とする一方、中東情勢の解決に進展がなければ、追加利上げが必要になり得るとしている。
金融市場では今回の0.25%の利上げはほぼ織り込み済みだったが、全メンバーが利上げを支持した投票結果と物価見通しの上方修正は予想以上にタカ派的と受け止められた。ただ、利上げを決定した一方で、米国の中間選挙の結果を受け、中東情勢の緊張が緩和に向かうとの期待感から、原油価格は金融政策レポートの前提を下回って下落している。市場では追加利上げが相応に織り込まれているが、市場が織り込むほど大幅な追加利上げは必要ない可能性がある。BOEが政策金利をどこまで引き上げるかについては不確実性が大きい。
前回会合後の商品市況の動きからは、今回の利上げ決定には合理性がある。二次的波及が明確になってから対応するのでは、賃金・物価の高い伸びが定着し、より大幅な利上げを迫られる恐れがあるためだ。ただ、英国経済には実質所得の減少、住宅ローン金利の上昇、財政引き締めという逆風がある。物価の高止まりで利下げが遅れたBOEは、欧州中央銀行(ECB)などと比べて十分に政策金利を引き下げないまま利上げを再開した。インフレ圧力の高まりを受け、来年2月の金融政策レポートの発表に合わせて、25bpの追加利上げを実施すると予想する。その後も利上げを続ける必要があるかを巡っては、米中間選挙後のイラン情勢の変化やエネルギー価格の動向などを巡って不透明な要素も多い。エネルギー価格の上昇が一時的な物価押し上げにとどまるのか、国内の持続的なインフレに転化するのかが、今後の金融政策を左右しよう。
田中 理
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 田中 理
たなか おさむ
-
経済調査部 首席エコノミスト(グローバルヘッド)
担当: 海外総括・欧州経済