- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 2026年7-9月期GDP予測(最終版)
- Economic Indicators
-
2026.11.10
日本経済
日本経済見通し
景気全般
景気指標(日本)
2026年7-9月期GDP予測(最終版)
~前期比年率▲0.4%の小幅マイナス成長を予想~
新家 義貴
11月16日に公表される26年7-9月期の実質GDP成長率を前期比年率▲0.4%(前期比▲0.1%)と予測する。10月30日の段階では前期比年率+0.4%(前期比+0.1%)と小幅プラス成長を予想していたが、その後公表された経済指標の結果を反映し、小幅マイナス成長へと予測値を下方修正する。
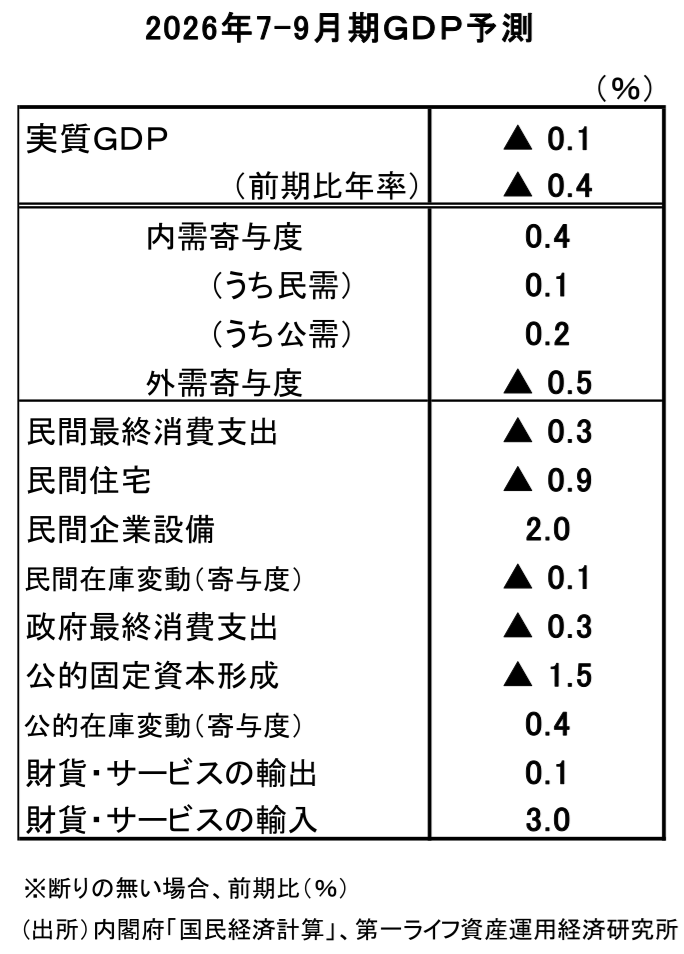
本日公表された26年9月分の国際収支統計の結果を反映し、26年7-9月期の実質輸出を前期比+0.1%(従来予測値:同+1.2%)へ下方修正する。筆者の9月分の想定と比べてサービス輸出が大きく下振れたことが主因である。実質輸入も前期比+3.0%(従来予測値:同+3.3%)と下方修正するが、輸出の下方修正度合いの方が大きいことから、外需の予測値を前期比年率寄与度▲1.9%Pt(従来予測値:同▲1.3%Pt)へ下方修正している。
また、9月分の家計調査と家計消費状況調査が想定よりも下振れたことを反映し、個人消費の予測値も前期比▲0.3%と、従来予測値の同▲0.2%から小幅下方修正した。
物価高による下押しや耐久財需要の反動に加え、天候不順の影響もあって個人消費が減少することが成長率を押し下げる見込みである。特に、8~9月には長雨・大雨や台風などの天候不順が相次ぎ、外出手控えや旅行・宿泊の見送りなどを通じて消費が下押しされたとみられる。一方、設備投資は高い伸びとなり、景気を下支えするとみられる。設備投資の伸びには特殊要因も一部含まれているが、それを除いても堅調だったと考えられる。
7-9月期は4四半期ぶりのマイナス成長になると予想するが、マイナス幅は大きくない。今回のマイナス成長には天候不順という一時的な下押し要因も含まれており、過去3四半期に高い成長が続いた後であることや、企業部門の底堅さが維持されていることを踏まえれば、景気回復の流れが途切れたと判断する必要はないだろう。
物価高による節約志向は根強く、個人消費の回復にはなお時間を要するとみられるが、設備投資を中心に企業部門が好調さを維持している点は好材料である。家計部門が力強さを欠く一方、企業部門が景気を下支えする構図のもと、日本経済は均してみれば緩やかな回復基調にあると判断している。
(需要項目ごとの解説は、2026年7-9月期GDP予測(1次速報) ~前期比年率+0.4%と予想。成長率は鈍化も、景気回復の流れは崩れず~ | 新家 義貴 | 第一ライフ資産運用経済研究所(10月30日発行)をご参照ください)
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測