- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 実質賃金は9ヵ月連続プラス、夏のボーナスも大幅増(26年9月毎月勤労統計)
- Economic Trends
-
2026.11.06
日本経済
金融政策・日銀
賃金
賃金指標
実質賃金は9ヵ月連続プラス、夏のボーナスも大幅増(26年9月毎月勤労統計)
~先行きは物価上昇が懸念材料。実質賃金マイナス転化の可能性も~
新家 義貴
- 要旨
-
-
2026年9月の毎月勤労統計では、現金給与総額が前年比+4.6%、実質賃金が同+2.2%と、ともに高い伸びとなった。共通事業所ベースでも現金給与総額は同+4.4%、実質賃金も同+2.0%程度とプラスを維持。所得環境の改善が続いており、良好な結果と評価できる。
-
現金給与総額の伸びの拡大には振れの大きい特別給与の急増の影響が大きく、割り引いてみる必要がある。もっとも、こうした攪乱を受けない共通事業所ベースの所定内給与も前年比+3.3%と高い伸びを維持しており、賃金の基調は引き続き良好である。
-
2026年夏のボーナスは前年比+5.3%と5年連続で増加。全事業所ベースでも同+5.9%と大幅増となり、賞与の支給事業所割合も上昇した。企業収益の底堅さや人手不足を背景に、冬のボーナスも増加する可能性が高い。
-
先行きも名目賃金は高い伸びを維持するとみられる一方、物価上昇率は年末にかけて高まる見込み。電気・ガス代支援を織り込んでも、2027年初にはCPIコアが前年比+3%台に達するとみられ、実質賃金が再びマイナスに転じるリスクがあることには注意が必要。
-
2027年春闘に向けた労使双方の賃上げ姿勢に、前年からの明確なトーンダウンはみられない。初動のモメンタムは良好と評価できる。
-
1. 名目賃金、実質賃金とも増加で良好な内容
厚生労働省から公表された2026年9月の毎月勤労統計は、名目賃金、実質賃金ともに高い伸びとなり、総じて良好な結果となった。所定内給与の高い伸びが続くなか、実質賃金もプラス圏を維持しており、家計の所得環境は引き続き改善している。
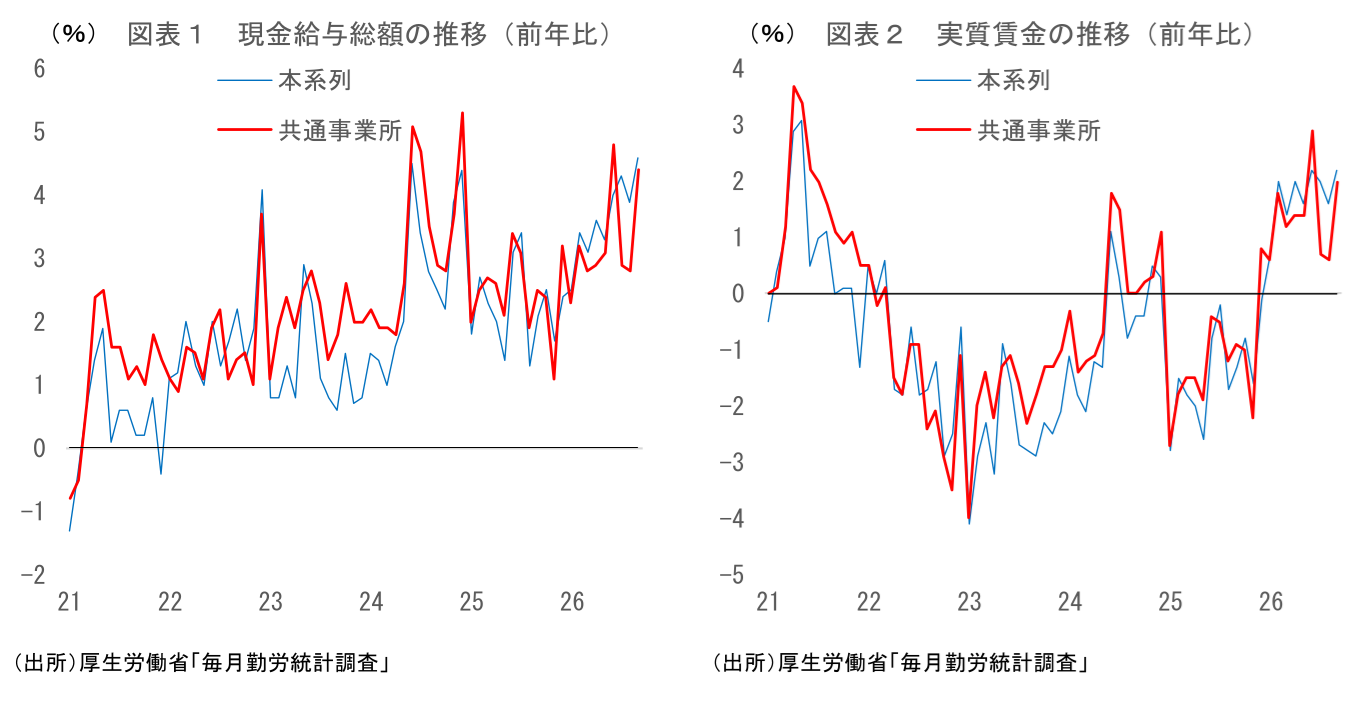
現金給与総額は前年比+4.6%と、8月の同+3.9%から伸びが拡大した。内訳では、所定内給与が同+3.7%、所定外給与が同+3.6%と引き続き高い伸びだったことに加え、特別給与も同+32.6%と大幅に増加した。また、名目賃金から物価変動の影響を除いた実質賃金は前年比+2.2%と、8月の同+1.6%から伸びが拡大した。これで9ヵ月連続のプラスであり、実質賃金の改善が続いている。
なお、報道等で言及されることの多いこの本系列は、調査対象事業所の部分入れ替えやベンチマーク更新等の影響を受けやすく、月次の賃金動向の基調を判断するうえでは必ずしも適さない。そうした観点からは、1年前と当月の双方で回答している調査対象のみに限定して集計した「共通事業所」ベースの前年比を併せて確認することが望ましい。
その共通事業所ベースでみると、9月の現金給与総額は前年比+4.4%と、8月の同+2.8%から伸びが大きく拡大している。内訳では、一般労働者が同+4.4%、パートタイム労働者が同+4.8%となった。本系列の+4.6%と大きな差はなく、共通事業所ベースでも高い賃金上昇率が確認できる。
なお、ボーナス支給月以外の特別給与は月ごとの振れが大きいため、この動きをもって賃金の基調が一段と強まったと判断することは避けたい。現金給与総額の伸びの拡大については、こうした一時的な要因を割り引いてみる必要がある点には注意が必要だ。もっとも、そうした点を考慮しても、基調を示す所定内給与は前年比+3.3%と高い伸びを維持しており、賃金の基調は引き続き強いとみて構わない。
共通事業所ベースの現金給与総額を「持家の帰属家賃を除く総合」で実質化すると、9月の実質賃金は前年比+2.0%程度となる。本系列の同+2.2%とほぼ同程度の伸びであり、共通事業所ベースでも実質賃金は明確なプラスとなっている。9月は賃金の実質化に用いられる物価上昇率が前年比+2.4%と、8月の同+2.2%から高まったが、名目賃金の伸びがこれを上回った。
このように、特別給与の増加による押し上げは割り引いてみる必要があるものの、賃金の基調を示す所定内給与も高い伸びを維持しており、内容も良好である。本系列、共通事業所のいずれでみても名目賃金が物価上昇を上回っており、所得環境の改善を改めて確認する内容だったと評価できる。
2. 所定内給与は+3%台の高い伸びを維持
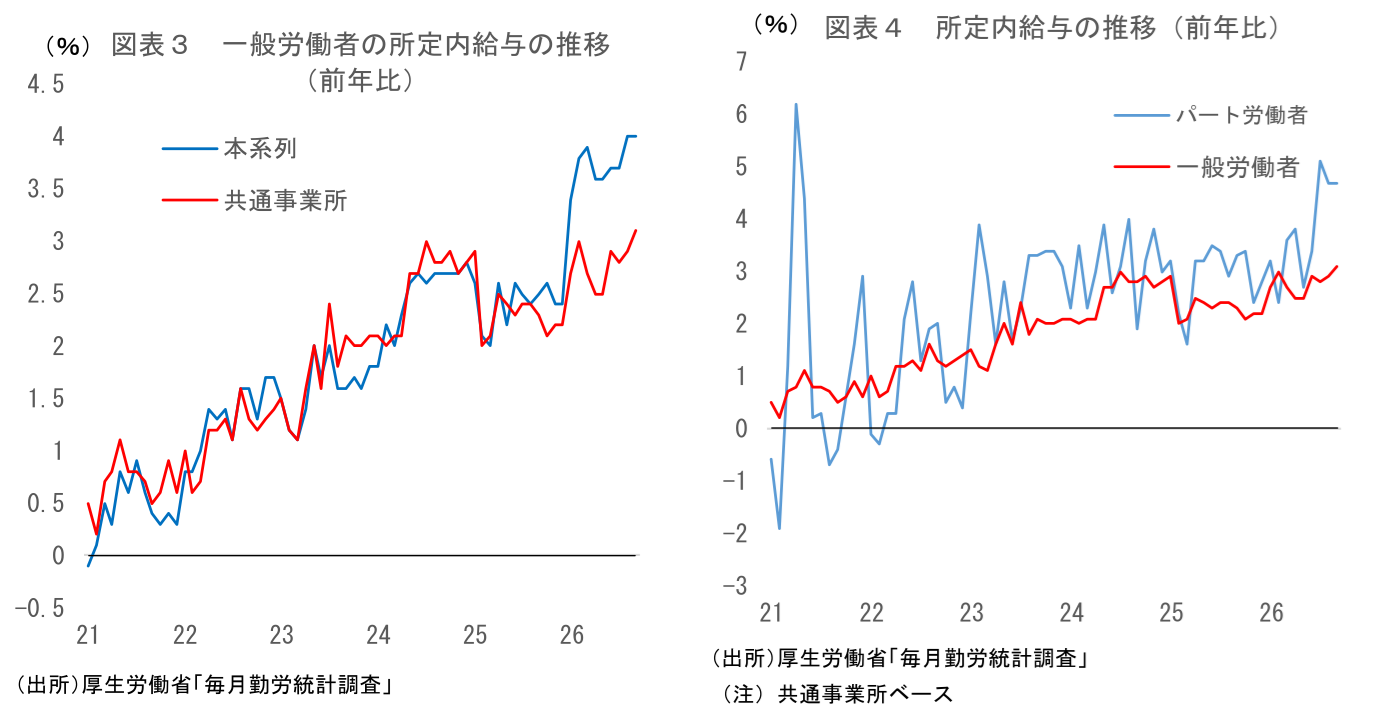
所定内給与(共通事業所ベース、以下同じ)は前年比+3.3%と、8月の同+3.1%から伸びが拡大した。これで4ヵ月連続の+3%台となる。内訳では、一般労働者が同+3.1%、パートタイム労働者が同+4.7%となった。一般労働者の所定内給与は8月の同+2.9%から伸びを高め、再び3%台となった。パートタイム労働者も+5%近い高い伸びを維持しており、幅広い層で賃金増加が続いている。パートについては、昨秋の最低賃金引き上げの影響に加え、深刻な人手不足を背景として、企業が人材確保のため時給を引き上げていることが影響しているとみられる。
所定内給与増加の背景にあるのが、2026年春闘で実現した高い賃上げである。連合の春闘最終集計では、賃上げ率が5.01%となった。2025年春闘からはやや鈍化したものの、それでも5%台の高い賃上げが実現した。また、組合員数300人未満の組合でも4.69%と、前年の4.65%を小幅に上回っており、中小企業でも高い賃上げが実施されている。
春闘賃上げの給与への反映は7~8月頃までで概ね出揃う。そうしたなか、9月の所定内給与が前年比+3.3%と、8月からさらに伸びを高めたことは評価できる。春闘で決まった高い賃上げが実際の給与に着実に反映され、賃金上昇率が高い水準で維持されていることを示している。
このように、9月の所定内給与は、春闘賃上げの反映が概ね出揃った後も+3%台の高い伸びを維持している。賃金の基調は引き続き良好と判断できる。人手不足を背景とした賃上げ圧力も根強く、所定内給与は先行きも前年比+2%台後半から+3%強程度の高い伸びを維持する可能性が高い。
3. 底堅い企業業績を背景に、夏のボーナスは明確に増加
今回の毎月勤労統計では、特別集計として26年夏季賞与の支給状況が公表されている。これによると、26年夏の労働者一人当たり賞与支給額 は前年比+5.3%と、夏季として5年連続、冬季を含めれば10季連続の増加となった。増加率も前年の同+2.9%から大きく拡大しており、強い結果と言える。また、支給事業所の割合を考慮した「全事業所における労働者一人平均賞与額」で見ても同+5.9%と大幅に増加している。これまで公表されていた毎月勤労統計の特別給与の結果から想定されてはいたものの、今夏のボーナスが明確に増加していたことが改めて示された形である。
賞与を支給する事業所の割合が上昇している点も注目される。支給事業所数割合は前年の73.4%から74.0%へ上昇し、賞与支給事業所に雇用される労働者の割合も84.6%から85.1%へ高まっている。一人当たり賞与の支給額が増えただけでなく、賞与を支給する事業所の裾野も広がっており、賞与支給の広がりがうかがえる。
夏のボーナス増加の背景には、底堅い企業収益がある。中東情勢の悪化や資源価格上昇が企業活動の重荷となるなかでも、企業収益は全体として高い水準を維持している。企業はこれまでのコスト上昇をある程度販売価格に反映できており、賃金や賞与を引き上げる余力は保たれている。
深刻な人手不足もボーナスを押し上げる要因になっている。人材の確保や定着のためには、月例給与だけでなく賞与を含めた処遇改善が重要になる。物価上昇が続くなか、家計負担への配慮から従業員への還元を強める必要性も高い。2026年春闘では月例給与だけでなく、一時金でも増額回答が目立っており、こうした企業の前向きな姿勢が夏のボーナスに反映されたとみられる。
冬のボーナスについても前年を上回る可能性が高いとみている。中東情勢を巡る不透明感は残るものの、企業収益は全体として高水準を維持している。人手不足を背景とした処遇改善の必要性も引き続き強く、企業全体として賞与を抑制する状況には至っていないと考えられる。
4. 物価上昇で実質賃金は再びマイナス転化の可能性も
このように、名目賃金の基調は引き続き底堅い。所定内給与は2026年春闘で実現した高い賃上げを背景に高い伸びを維持しており、先行きも賃金の増加基調が続く可能性は高い。もっとも、実質賃金の改善がこのまま続くかどうかは、物価動向に大きく左右される。
10月23日に公表された9月の全国消費者物価指数では、CPIコアが前年比+2.1%と25年12月以来の+2%台となったが、今後は一段と物価上昇率が高まる可能性が高い。中東情勢悪化に伴う資源価格上昇の影響がタイムラグを伴って加工食品や日用品などの価格に波及していることに加え、電気・ガス代の上昇も物価を押し上げる要因となる。
政府は今冬も電気・ガス料金への支援を実施する方針を示しており、このことが2027年初の物価上昇を一定程度抑制することが見込まれる。もっとも、支援の規模は昨冬と同程度であり、実施時期の1ヵ月前倒しによる影響を除けば、前年比上昇率への押し下げ効果は限定的であることに注意が必要だ。既往のコスト上昇の価格転嫁などによる物価上昇圧力が強いことを考えると、電気・ガス代支援の効果を織り込んでも、2027年初にはCPIコアの前年比上昇率が+3%台に達する可能性が高いと予想している(電気・ガス代補助の再開を巡る論点 ~CPIへの影響と、恒例化する補助金の出口戦略~ | 新家 義貴 | 第一ライフ資産運用経済研究所)。
名目賃金は先行きも高い伸びを維持するとみられるが、物価上昇率が今後再び高まれば、実質賃金の改善はいったん途切れる可能性がある。実質賃金が再びマイナスに転じる可能性も十分あるだろう。
このように、実質賃金改善の持続性は引き続き物価次第である。企業部門はAI関連需要や価格転嫁を背景として総じて好調さを維持している一方、物価上昇率が再び高まれば、家計の実質購買力は圧迫される。今後は、企業部門の好調さが続くなかで、家計部門が物価上昇の逆風にどこまで耐えられるかが、景気の持続性を左右する重要なポイントになるだろう。
5. 注目される2027年春闘
次に注目されるのが、今後の賃上げの持続性を占う2027年春闘である。2026年春闘では、連合ベースの賃上げ率が5.01%と、3年連続で5%台の高い伸びとなった。2027年春闘では、こうした高い賃上げが4年目も続くかが焦点となる。
現時点では、春闘に向けた労使双方の賃上げ姿勢に前年からの明確なトーンダウンはみられない。連合は10月22日に公表した基本構想で、2027年春闘の要求目安を「6%中心、5%以上」とし、前年より強い方針を示した。経団連の経労委報告原案でも、高い賃上げのモメンタムを継続し、その動きを「社会全体へ浸透」させることが重視されている。また、UAゼンセンも要求方針の素案で定昇込み6%、ベア等4%という前年並みの高い要求水準を維持した。
ただし、賃上げ姿勢が慎重化していないことと、賃上げ率がさらに高まることは別問題である。現時点で賃上げ率の加速を見込むだけの材料は揃っていない。今後の経済・物価情勢によっては企業の賃上げ余力や労働側の要求姿勢も変化し得るため、引き続き注意が必要である。目先は、自動車総連や電機連合など主要産業別労働組合組織の要求方針が前年からどの程度変化するかが注目される(2027年春闘の初動モメンタム・アップデート ~経労委報告原案と産別要求からも賃上げ意欲を確認~ | 新家 義貴 | 第一ライフ資産運用経済研究所)。
2027年春闘の結果は、日本銀行の金融政策運営にとっても重要な判断材料となる。高い賃上げが維持されるとともに、労使双方が2%程度の物価上昇を前提として賃金を設定するようになっているかどうかは、物価安定目標の定着を見極めるうえで重要になるだろう(今後のスケジュールと注目点については、2027年春闘のスケジュールと金融政策 ~2027年春闘の行方は3月より前に見えてくる~ | 新家 義貴 | 第一ライフ資産運用経済研究所を参照)。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測