- HOME
- レポート一覧
- 経済分析レポート(Trends)
- メキシコ中銀は4会合ぶりの利下げ実施も、「一度限りの調整」を強調
- World Trends
-
2026.11.06
新興国経済
新興国金融政策
メキシコ経済
為替
トランプ政権
トランプ関税
メキシコ中銀は4会合ぶりの利下げ実施も、「一度限りの調整」を強調
~インフレ懸念が残るなかで長期の金利据え置きも、ペソ相場は上値の重い展開が続くか~
西濵 徹
- 要旨
-
-
メキシコ銀行(中銀)は11月5日の定例会合で、政策金利を25bp引き下げて6.25%とすることを決定した。4会合ぶりの利下げは市場予想に反するものであったものの、中銀は今回の決定を「一度限りの調整」とし、先行きは長期間にわたって金利を据え置く方針を示した。FRBは金融引き締め姿勢を維持している一方、メキシコ中銀は景気・物価動向を重視した独自の政策判断を継続している。
-
足元のメキシコ経済は、AI・半導体関連需要を背景とする輸出拡大などを追い風に持ち直している。しかし、先行きには米国の通商政策を巡る不透明感などを理由に、下振れリスクが残る。一方で、足元のインフレ率には再び加速する兆しが出ており、基調的な物価上昇圧力も根強いことから、先行きの追加利下げのハードルは高いと考えられる。
-
先行きの金融政策は、物価や景気動向に加え、FRBの政策運営やペソ相場を見極める様子見姿勢が続くと見込まれる。ペソ相場については、国内景気の持ち直しや中銀の慎重姿勢が下支えとなる一方、米国との金利差縮小やUSMCAの再交渉を巡る不透明感などが重しとなる展開が見込まれる。このため、当面のペソ相場は上値の重い展開が続くと予想される。
-
- 目次
【メキシコ中銀は4会合ぶりに「一度限りの」利下げ決定、政策金利は4年半ぶりの低水準に】
メキシコ銀行(中央銀行)は、11月5日に開催した定例の金融政策決定会合において、政策金利である翌日物銀行間金利の誘導目標を25bp引き下げ、6.25%とすることを決定した(図1)。同行は、2025年から金融緩和を進めてきたものの、今年5月の定例会合での利下げを最後に、6月、8月、9月は3会合連続で政策金利を6.50%に据え置いた。このため、今回の決定は4会合ぶりの利下げとなる。今回の決定は、5人の政策委員のうちロドリゲス総裁ら3人の賛成による多数決で採択されたものの、残る2人は金利の据え置きを主張するなど、金融政策を巡る意見の相違も明らかとなった。市場の事前予想では据え置き予想が大勢を占めていたため、今回の決定は予想外の利下げとなった。
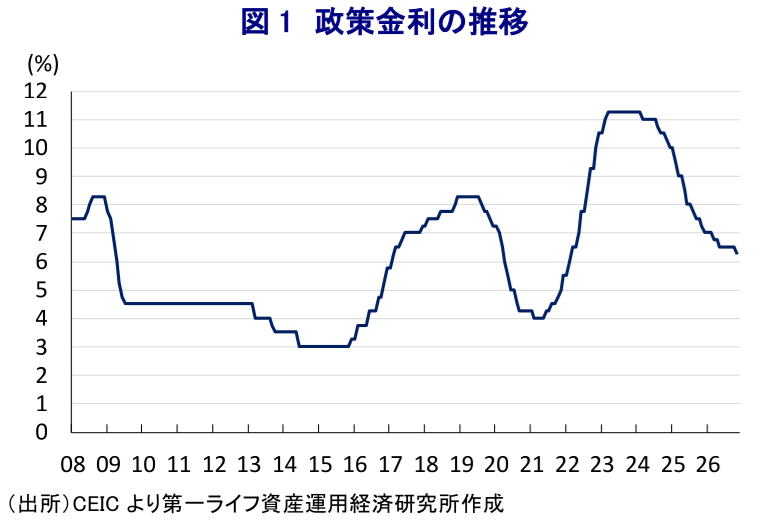
会合後に公表された声明文では、今回の利下げについて「一度限りの調整(ajuste puntual)」と位置付けるとともに、先行きについて「政策金利を現行水準で長期間にわたり据え置くことが、インフレの目標への収束、対外的なマクロ経済が招く課題への対応の観点でも適切」との考えを明示した。このことは、今回の決定が継続的な金融緩和局面への回帰を意味するものではなく、国内の景気や物価動向を踏まえて金融引き締めの程度を微調整する性格の強いものであったことを示唆していると考えられる。
【FRBは金融引き締め姿勢を維持する一方、メキシコ中銀は「独自の政策判断」を継続する意向】
今回の利下げ決定を巡っては、米国とメキシコの金融政策の方向性が異なっていることが注目される。FRB(米連邦準備制度理事会)は、9月のFOMC(連邦公開市場委員会)において、政策金利(FF金利)を25bp引き上げて3.75~4.00%とすることを決定した。10月会合では据え置いたものの、米国経済の底堅さや物価上昇圧力の根強さを背景に、金融引き締め姿勢を維持している。一方、メキシコ中銀は9月の定例会合で政策金利を6.50%に据え置くとともに、先行きの政策運営については、両国のマクロ経済環境の違いを理由に、FRBによる政策金利の調整に機械的に反応する必要はないとの考えを示していた(注1)。今回発表された声明文では、9月会合の声明文で示された前述の文言は繰り返されなかった。しかし、利下げに動いたことで、両国の経済環境の違いを踏まえた独自の政策判断を実行に移したと捉えられる。
こうした判断の背景には、米国では堅調な内需が物価上昇圧力を招いている一方、メキシコでは景気回復が進んでいるものの、経済全体に需給の緩みが残っているという違いがある。今回の声明文でも、「ディスインフレプロセスが続いている」と評価するとともに、「需給の緩みを勘案すれば、ペソ安による物価への影響は限定的」、「需要インフレ圧力は認められず、これまで実施してきた金融引き締めの効果も持続している」との判断を示した。このため、FRBが追加利上げに動いた場合でも、メキシコ中銀が直ちに政策金利を引き上げる必要性は低いと考えられる。しかし、両国の金利差の縮小がペソ安の動きを加速させる場合には、その判断は難しくなるであろう。
【メキシコ経済は持ち直しの動きを強めるも、内需の先行きには不透明感が残る】
足元のメキシコ経済には、持ち直しの動きが確認されている。7-9月の実質GDP成長率(速報値)は、前年同期比+3.2%と前期(同+2.1%)から伸びが加速した(図2)。前期比も+0.9%となり、年率換算ベースでは+3.67%と2四半期連続のプラス成長となっている。分野別の生産動向についても、サービス業や鉱業・製造業で生産拡大の動きが続くなど、景気回復の動きを下支えしている。さらに、世界的なAI(人工知能)・半導体関連需要の旺盛な動きを反映して、米国向けを中心にコンピュータなど自動車以外の輸出が大幅に拡大しており、外需の堅調さが足元の景気回復を後押ししている。
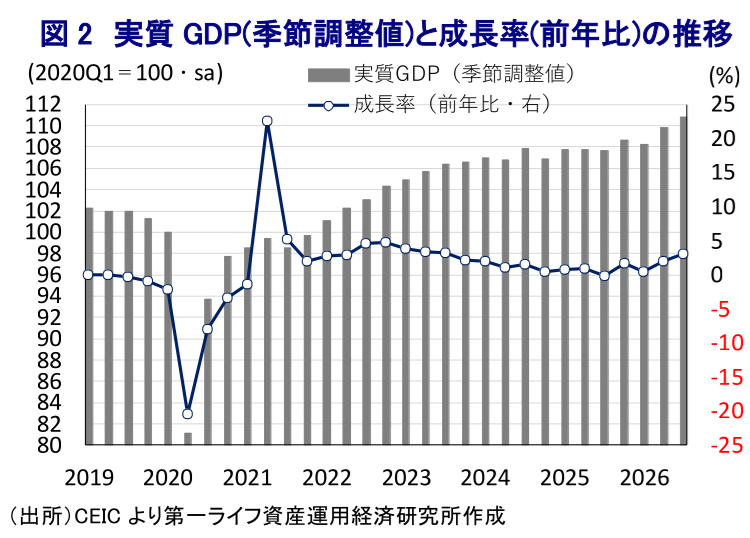
ただし、先行きの景気動向には不透明感が残る。トランプ米政権による政策運営の不透明さを理由に、企業の設備投資には不安定な動きがみられる。USMCA(米国・メキシコ・カナダ協定)の見直し交渉については、米国とメキシコの間では比較的良好な動きがみられるものの、先行きの動向を注視する必要性は変わらない。中銀も、声明文では「7-9月の景気拡大が続いた」とする一方、「見通し期間を通じて需給の緩みが残り、景気を巡るリスクは下振れ方向に傾いている」との見方を維持している。このため、足元の景気が持ち直しの動きをみせていることを理由に、金融引き締めの継続が必要と判断する状況にはないと考えられる。
【インフレ率に再び加速する兆し、基調的なインフレ圧力の根強さを反映した動きも】
さらに、足元のインフレには再加速の動きがみられる。9月のインフレ率は前年比+3.45%と中銀の目標レンジ(3±1%)内で推移しているものの(図3)、前月(同+3.26%)から加速した。さらに、10月前半のインフレ率も前年比+3.62%となっており、物価上昇圧力が再び強まっている。背景には、エネルギーや農産物など変動の大きい品目で物価上昇圧力が強まっていることがある。一方、コアインフレ率は9月に前年同月比+3.75%と前月(同+3.88%)から鈍化し、10月前半も同+3.78%と半月次ベースでは小幅な鈍化傾向を維持している。ただし、サービス物価を中心に高い伸びが続いていることから、基調的なインフレ圧力は依然として根強いと考えられる。
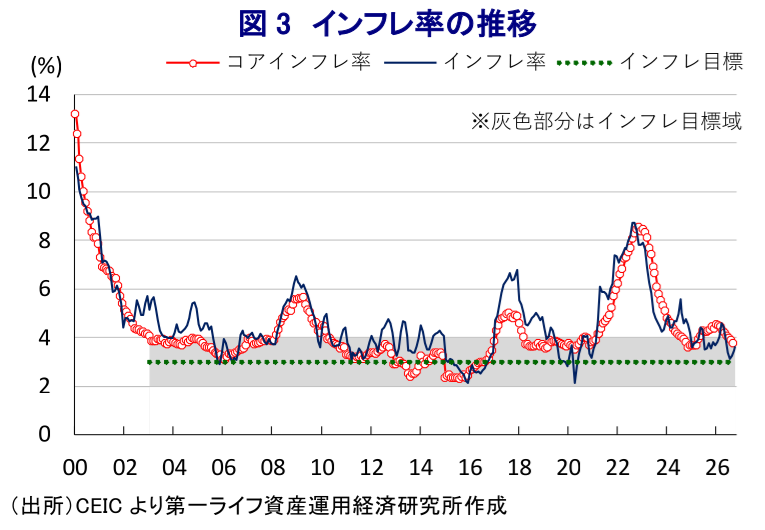
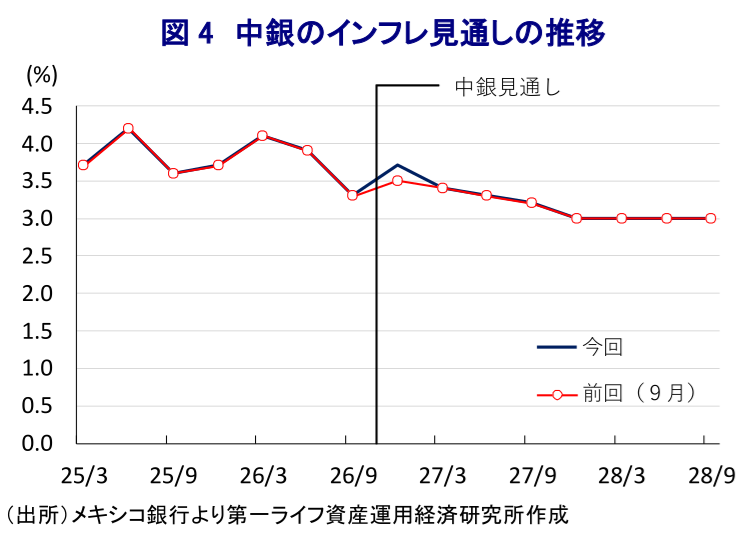
このため、中銀は声明文において、2026年10-12月のインフレ見通しを+3.7%(←+3.5%)、コアインフレ見通しも+3.7%(←+3.6%)に上方修正するなど、短期的にインフレが上振れするとの見方を示している(図4)。一方で、従来通り2027年10-12月にはインフレ率が目標(3%)に収束するとの見方を維持した(図4)。そのうえで、物価の上振れ要因に「①コアインフレの高止まり、②ペソ安、③通商政策や地政学リスクによるインフレ圧力、④異常気象の影響、⑤コスト上昇圧力」を挙げ、先行きのインフレリスクは依然として「上振れ方向に傾いている」と判断している。このため、今回の利下げは、インフレ懸念が完全に払拭されたことによるものではなく、経済に残る需給の緩みと、金融引き締めの効果が持続していることを重視した判断と捉えられる。
【長期にわたる様子見が想定されるも、金利差縮小などがペソ相場の重しとなる可能性は高い】
先行きの金融政策については、前述の通り、政策金利を長期間にわたって現行水準に維持する方針が示されたことを勘案すれば、様子見姿勢を維持する可能性が高いと考えられる。コアインフレ率は依然として目標(3%)を上回っているうえ、今回の利下げ決定に2人の政策委員が反対したことを勘案すれば、追加利下げの実施には、インフレの一段の鈍化や景気失速など、金融緩和の必要性を裏付ける材料が不可欠となろう。
さらに、先行きの政策運営を左右する重要な要素となるのは、FRBの政策運営やペソ相場の動向であろう。仮にFRBが追加利上げに踏み切れば、メキシコとの政策金利差はさらに縮小し、ペソ相場への下押し圧力が強まる可能性がある。ペソ安による輸入物価の押し上げがインフレに波及すれば、中銀が政策金利を据え置く期間が一段と長期化することが予想される。一方で、米国の景気減速による輸出の下押しなどで同国経済が大きく下振れし、インフレも想定以上に鈍化すれば、追加利下げが検討される余地が生じる。とはいえ、今回の中銀の決定からは、物価安定とペソ相場の動向を見極める姿勢を重視している様子がうかがえ、利下げのハードルは高いと見込まれる。
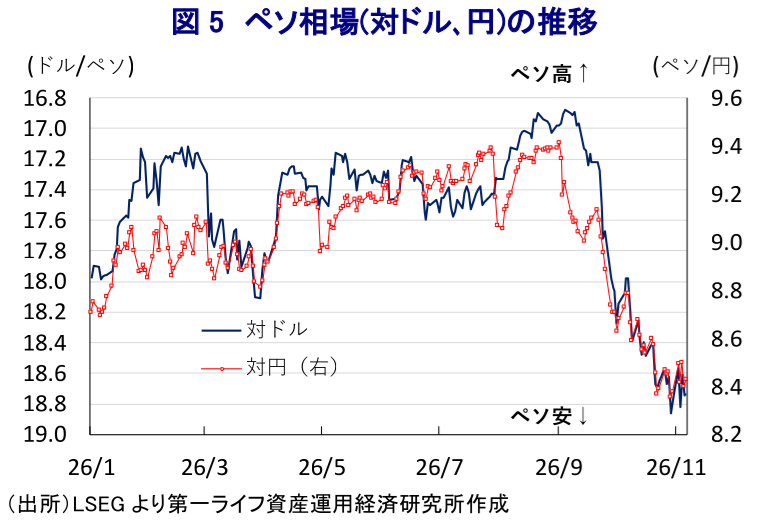
金融市場では、今回の利下げ決定を受けてペソ安圧力が強まった(図5)。背景には、事前の市場予想では据え置きが優勢であったことに加え、米国との政策金利差縮小により、高金利通貨であるペソを買い持ちするキャリートレードの魅力が低下したことがある。一方で、中銀が長期にわたって様子見姿勢を維持する考えを示したことは、ペソ安の動きに一定の歯止めをかけることが期待される。先行きについては、金利差縮小による下押し圧力と、国内景気の持ち直しによる下支え要因の綱引きが予想される。とはいえ、USMCAの再交渉を巡る不透明感、金融市場の不安定化、FRBの追加利上げが意識されれば、ペソ安圧力が強まる懸念は残る。このため、当面のペソ相場は上値の重い展開が続くと見込まれる。
注1 9月25日付レポート「メキシコ中銀、政策判断の自由度を重視」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
ニュージーランド、7-9月失業率は11年ぶりの高水準(Asia Weekly) ~アジア新興国で幅広くインフレ圧力が強まる動きが確認される~
アジア経済
西濵 徹
-
マレーシア中銀は8会合連続で金利据え置き、先行きは利上げ転換も視野に ~AI・半導体需要が景気を支えるなか、2027年の物価上昇圧力の強まりが政策判断のカギに~
アジア経済
西濵 徹
-
インドネシア経済は堅調な成長続くも、その持続性には不透明感が残る ~7-9月GDPは加速も、金融市場の混乱長期化、高成長と投資低迷の乖離に懸念~
アジア経済
西濵 徹
-
ブラジル中銀は6会合ぶりに金利据え置き、ルラ再選による財政不安が影響 ~財政運営への信認回復が利下げ再開のカギに、高金利の長期化とレアル安への警戒続く~
新興国経済
西濵 徹
-
米中間選挙での民主党躍進は、トランプ米政権のイラン政策を変えるか ~議会の制約強化で軍事行動に慎重姿勢も、外交交渉の停滞や紛争再拡大のリスクは残る~
新興国経済
西濵 徹
関連テーマのレポート
-
ブラジル中銀は6会合ぶりに金利据え置き、ルラ再選による財政不安が影響 ~財政運営への信認回復が利下げ再開のカギに、高金利の長期化とレアル安への警戒続く~
新興国経済
西濵 徹
-
米中間選挙での民主党躍進は、トランプ米政権のイラン政策を変えるか ~議会の制約強化で軍事行動に慎重姿勢も、外交交渉の停滞や紛争再拡大のリスクは残る~
新興国経済
西濵 徹
-
米中の覇権争いに揺れる中南米、「ドンロー主義」の行方はどうなる ~米中間の競争が続くなか、中間選挙後の米国の政策運営と中南米諸国の対応が焦点に~
新興国経済
西濵 徹
-
ブラジルの「トリプル安」は一過性の混乱にとどまるか ~ルラ氏の逆転勝利で財政懸念が再燃、硬直的な歳出構造が信認回復の足かせに~
新興国経済
西濵 徹
-
ロシア中銀、2会合連続の金利据え置き、インフレ再燃で利下げは遠のくか ~燃料供給制約と期待インフレの高止まりが重しに、低成長下でも高金利が長期化する公算~
新興国経済
西濵 徹