- HOME
- レポート一覧
- 経済分析レポート(Trends)
- メキシコ中銀、政策判断の自由度を重視
- World Trends
-
2026.09.25
新興国経済
原油
新興国金融政策
メキシコ経済
為替
トランプ政権
トランプ関税
メキシコ中銀、政策判断の自由度を重視
~3会合連続で金利据え置き、FRB利上げへの機械的追随を否定、ペソ相場はどうなる?~
西濵 徹
- 要旨
-
- メキシコ中銀は9月24日の定例会合で政策金利を6.50%に据え置き、3会合連続で様子見姿勢を維持した。中銀は2024年3月以降、累計475bpの利下げを進めてきたが、原油高などによるインフレ上振れリスクを警戒して5月に利下げサイクルの終了を示唆した。足元では、燃料補助金や生鮮食料品価格の下落を背景に8月のインフレ率は前年比+3.26%、コアインフレ率も同+3.88%と目標レンジ内に収まる。一方、イラン情勢の長期化による原油高やエルニーニョ現象による食料価格上昇が見込まれ、先行きの物価には上振れリスクが残る。
- 中銀は声明で、景気下振れリスクを認識する一方、コアインフレの高止まりや地政学リスク、異常気象、コスト上昇、ペソ安などをインフレの上振れ要因として挙げ、リスクバランスは引き続き上向きに偏っているとした。そのうえで、今後はディスインフレや需給、インフレ期待などを踏まえて政策判断を行うとし、FRBの政策運営に機械的に追随せず、国内情勢を重視する姿勢を明確にした。
- 金融市場では、FRBの利上げ実施を受けたドル高に加え、中銀が米国の金融政策に追随しない姿勢を示したことがペソ相場の重しとなる可能性がある。加えて、米国の通商政策やUSMCAを巡る動向も、今後のペソ相場を左右する重要なリスク要因となる。
- 目次
【インフレの上振れリスクはあるが、メキシコ中銀は3会合連続で様子見姿勢を維持】
メキシコ銀行(中銀)は、9月24日に開催した定例理事会において、政策金利を6.50%に据え置くことを決定した。中銀は、2024年3月にコロナ禍一巡後初の利下げに踏み切り、その後も一時休止を挟みつつ、断続的な利下げを進めてきた。2026年5月まで2年以上にわたって累計475bpの利下げを実施し、金利水準も2022年5月以来の低さとなるなど、金融緩和を段階的に進めてきた。しかし、中銀は5月の定例会合において、短期的なインフレの上振れ懸念が高まっていることを理由に利下げサイクルの終了を示唆した。その後、6月の定例会合で利下げを休止し、8月に続いて今回も金利を据え置くなど、3会合連続で様子見姿勢を維持した。
背景には、イラン情勢の悪化による原油高が世界的なインフレを招いていることがある。同国は産油国ではあるものの、近年は油田の老朽化や設備の不備などを理由に産油量はピークの半分程度に落ち込んでいる。さらに、国内の石油精製施設も不足しており、原油を輸出する一方、石油製品は輸入に依存している。その結果、2025年は原油や石油製品、天然ガスの貿易収支がGDP比▲0.6%の赤字と試算されるため、原油高はマクロ面で景気の足かせとなり得る。しかし、原油高の動きに一服感が出たことや燃料補助金によるエネルギー価格の上昇抑制に加え、生鮮食料品の価格下落も重なり、直近8月のインフレ率は前年比+3.26%、コアインフレ率も同+3.88%とともに中銀が定める目標レンジ(3±1%)の範囲内で推移している(図1)。こうした事情が中銀の様子見姿勢を後押ししたと考えられる。
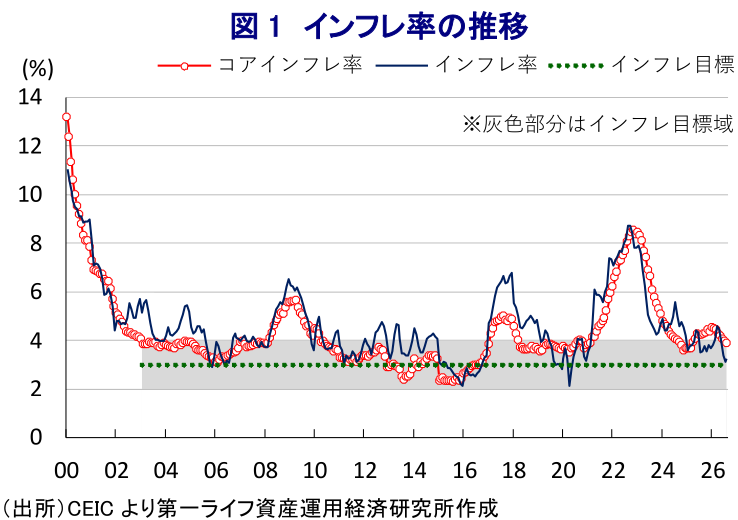
一方で、イラン情勢のさらなる長期化が懸念されるなか、原油価格は再上昇して高止まりしており、エネルギーインフレが長引く可能性が高まっている。さらに、足元ではエルニーニョ現象が発生しており、その長期化も予想されている。過去のエルニーニョ現象の発生に際しては、同国では夏場の少雨・高温により農業生産に悪影響が出て食料インフレが進んだため、先行きは食料品やエネルギーといった生活必需品を中心に物価上昇圧力が強まる可能性がある。9月前半のインフレ率は前年比+3.42%とわずかに伸びが加速しており、生活必需品の物価上昇が影響していることを勘案すれば、先行きの物価には上振れリスクが高まっていると判断できる。
【メキシコ中銀は政策判断の自由度の確保を求めるが、当面は様子見姿勢を継続するか】
会合後に公表した声明文では、8月の前回会合に続いて5人の理事による全会一致で決定したことを明らかにした。そのうえで、世界経済について「7-9月は4-6月に比べて勢いがやや鈍化している」との認識を示すとともに、「金融市場の変動が大きく、商品市況が全般的に高止まりするなかでイラン情勢を巡る不確実性が続いている」とした。同国経済について「金利が上昇し、ペソ相場も変動している」ほか、「需給の緩みを理由に経済活動の下振れリスクが残っている」との見方を示した。物価動向については「足元で生活必需品を中心とする物価上昇が続いている」一方、「短期的にインフレ率の見通しは下方修正するが、コアインフレ率の見通しは上方修正する」、「引き続き2027年末に目標水準への収束が見込まれる」とした(図2)。
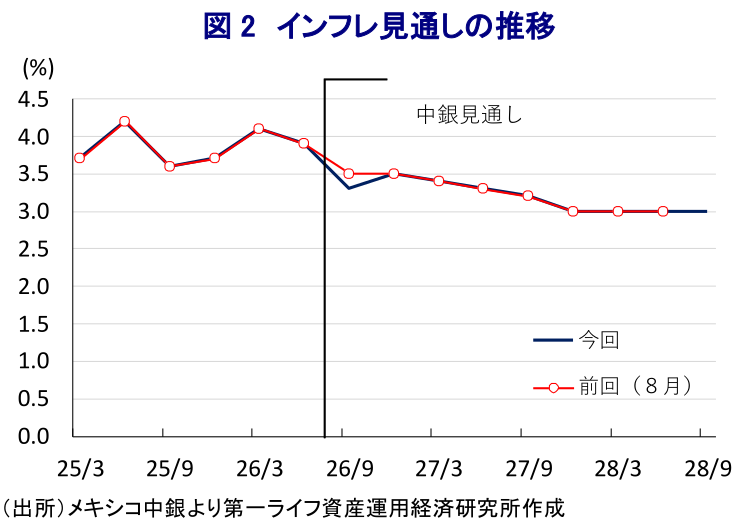
物価を巡るリスクとして、上振れ要因に「①コアインフレの高止まり、②通商政策や地政学リスクによるインフレ圧力、③異常気象の影響、④コスト上昇圧力、⑤ペソ安」を、下振れ要因に「①同国や米国の景気減速、②コスト転嫁の下振れ、③ペソ高」を引き続き挙げている。そして、予測期間におけるリスクバランスは引き続き「上向きに偏っている」との認識を示した。加えて、「米国の経済政策の行方や地政学リスクの長期化が見通しへの不確実性を高めている」ほか、「インフレへの圧力となり得る」との認識を示した。
そのうえで、今回の政策決定について「為替レートの動向、同国と米国が異なる景気循環局面にあること、需要面での物価上昇圧力がないこと、金融引き締め度合いを考慮した」として、「現行水準に維持することが適切」とした。先行きについては、過去3回示してきた『現行水準に維持することが適切』との文言を削除したうえで、「ディスインフレ過程や、価格転嫁、需給の緩み、インフレ期待などを踏まえて意思決定を行う」とした。さらに「同国のマクロ経済環境は米国と異なるため、FRB(米連邦準備制度理事会)の動きに機械的に反応する必要はない」としつつ、「低く安定したインフレ環境を定着させるための取り組みを継続する必要性を強調する」との考えをあらためて示した。これは、FRBが9月のFOMC(連邦公開市場委員会)で利上げを決定したにもかかわらず、中銀は米国の政策動向に機械的に追随せず、国内の経済・物価情勢を踏まえて独自に政策判断を行う考えを示したものと考えられる。
【メキシコ中銀が政策判断の自由度確保を強調したことで、ペソ相場はどうなる?】
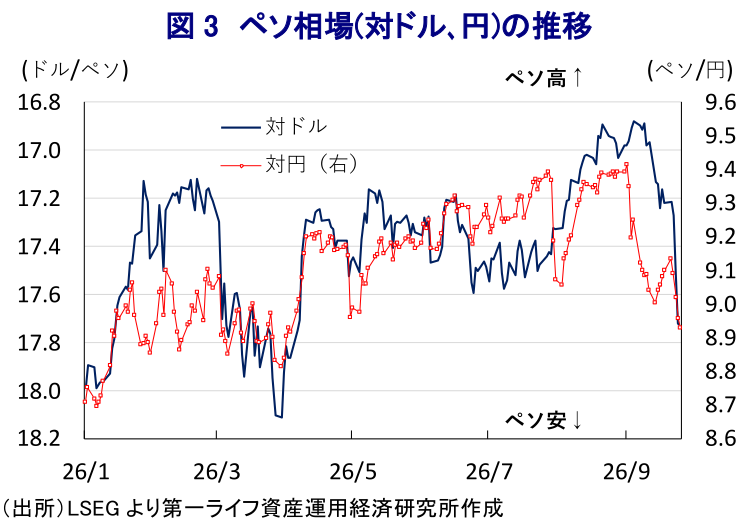
金融市場においては、日本と米国による協調介入の影響により、ペソの対円相場は下振れする動きが確認されている(図3)。さらに、FRBによる利上げ実施に加え、先行きも追加利上げが意識されるなかで米ドル指数は上昇しており、ペソ安を後押ししている。中銀が今回、FRBの動きに追随しない考えを示したことは、当面のペソ相場の重しとなる可能性がある。そのうえ、中銀が警戒する米国の経済政策、なかでも通商政策に翻弄される可能性は高く、USMCA(米国・メキシコ・カナダ協定)を巡る動きがペソ相場を左右するリスクにも注意が必要である。
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
台湾・8月輸出受注額は過去最高を更新(Asia Weekly) ~オーストラリア・8月失業率は5年ぶりの高水準も、就業者数増加で雇用環境に底堅さ~
アジア経済
西濵 徹
-
トルコ株の混乱が映す「リラ建て資産誘導」の副作用 ~投資信託の急拡大で歪みが蓄積、市場への信認低下が新たなリスクに~
アジア経済
西濵 徹
-
景気減速にもかかわらず南ア中銀は2会合ぶりの追加利上げを決定 ~原油高やサービス物価を警戒、ランド相場は外部環境に左右される展開が続く~
新興国経済
西濵 徹
-
インドネシア中銀、3会合連続で金利据え置きも、政策運営は難路続く ~中銀総裁・財務相人事を巡る混乱は一巡も、景気下支えとルピア安定の「板挟み」は続く~
アジア経済
西濵 徹
-
ロシア下院選、与党・統一ロシアが3分の2超の議席を維持 ~選挙結果は政権に追い風も、石油製品不足とインフレ再加速で国民生活には逆風が続く~
新興国経済
西濵 徹
関連テーマのレポート
-
景気減速にもかかわらず南ア中銀は2会合ぶりの追加利上げを決定 ~原油高やサービス物価を警戒、ランド相場は外部環境に左右される展開が続く~
新興国経済
西濵 徹
-
ロシア下院選、与党・統一ロシアが3分の2超の議席を維持 ~選挙結果は政権に追い風も、石油製品不足とインフレ再加速で国民生活には逆風が続く~
新興国経済
西濵 徹
-
ブラジル中銀は5会合連続の利下げも、緩和継続には慎重姿勢 ~景気減速を重視する一方、原油高・異常気象・財政運営が引き続きインフレリスクに~
新興国経済
西濵 徹
-
「トランプ・インフレ」に翻弄される新興国経済 ~スーパー・エルニーニョも加わり、インフレと通貨安への警戒感が強まる懸念も~
新興国経済
西濵 徹
-
原油市場を揺らす「二つの海峡」の緊張 ~ホルムズ海峡に加えバブ・エル・マンデブ海峡でも供給不安、迂回輸送にも支障~
新興国経済
西濵 徹