- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 実質賃金はプラス継続も、先行きは再び下振れリスク(26年8月毎月勤労統計)
- Economic Trends
-
2026.10.07
日本経済
金融政策・日銀
所得・消費
賃金
賃金指標
実質賃金はプラス継続も、先行きは再び下振れリスク(26年8月毎月勤労統計)
~所定内給与は着実に増加で賃金の基調はなお良好。物価上昇が懸念材料~
新家 義貴
- 要旨
-
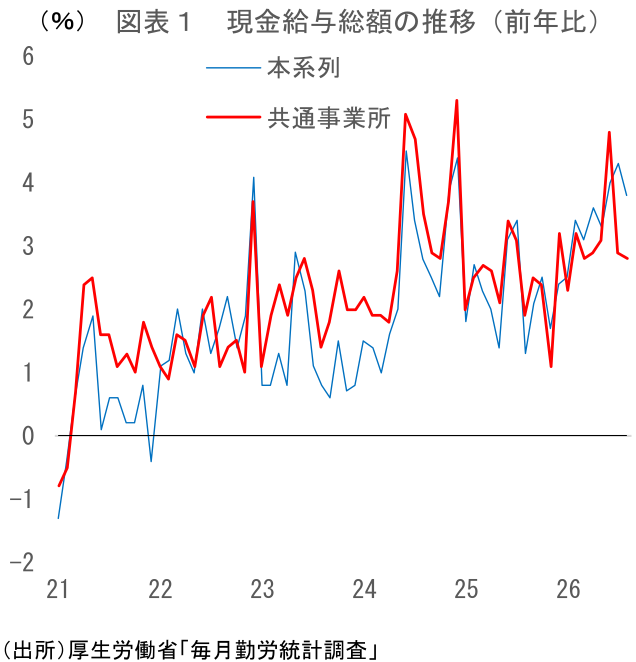
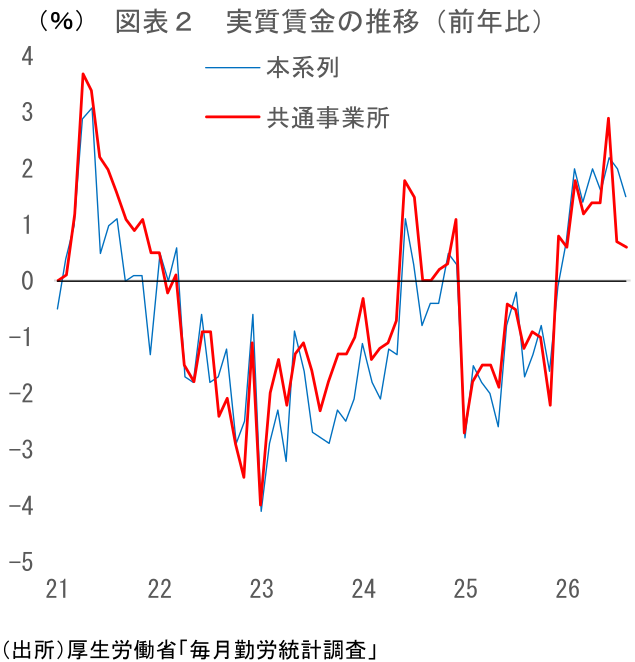
- 2026年8月の毎月勤労統計では、現金給与総額が前年比+3.8%、実質賃金が同+1.5%となった。7月からは伸びが鈍化したものの、依然として高い伸び。共通事業所ベースでも現金給与総額は同+2.8%と増加、実質賃金も同+0.6%程度とプラスを維持している。所得環境の改善は続いており、良好な結果と判断してよい。
- 共通事業所ベースの現金給与総額の伸びが前月から小幅に鈍化した主因は、特別給与が減少したこと。ボーナス支給月以外の特別給与は月ごとの振れが大きいため、これをネガティブに受け止める必要はない。
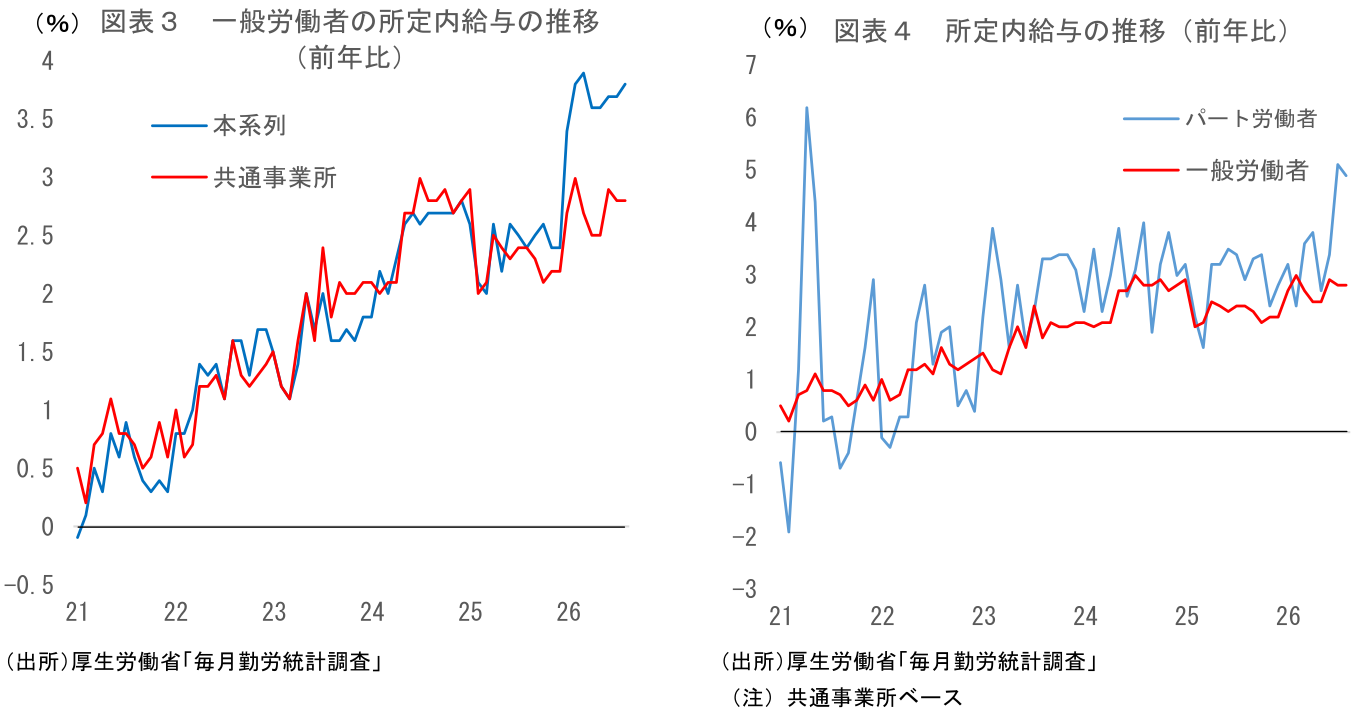
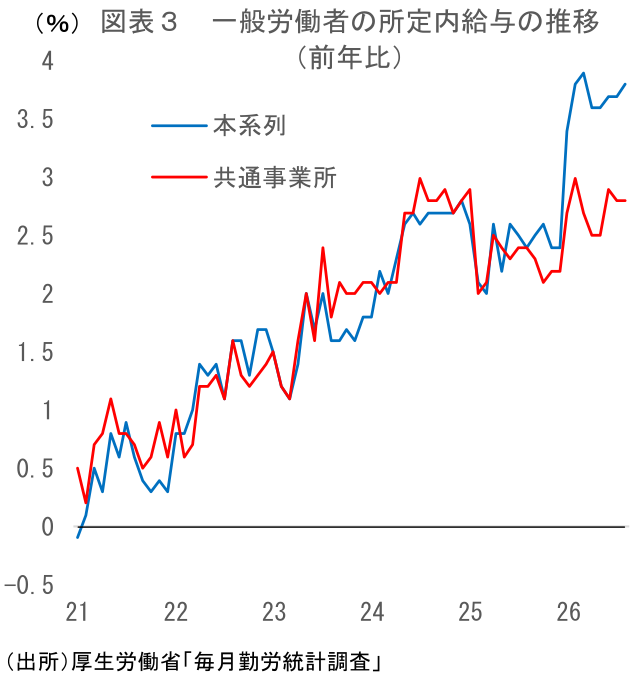
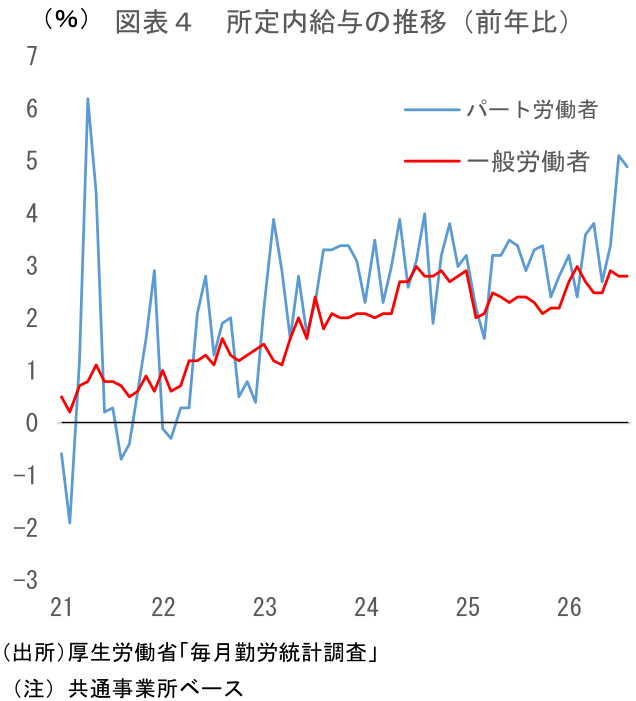
- 共通事業所ベースの所定内給与は前年比+3.1%と、7月に続いて+3%台の高い伸びを維持した。一般労働者は同+2.8%、パートタイム労働者は同+4.9%。春闘賃上げの給与への反映が概ね出揃う時期に入っても高い伸びが続いており、賃金の基調は引き続き良好である。先行きも前年比+2%台後半から+3%強程度の伸びが続く可能性が高い。
- 名目賃金は今後も高めの伸びを維持するとみられる一方、年末にかけて物価上昇率は高まる可能性が高く、実質賃金が一時的にマイナスに転じることも十分考えられる。企業部門が好調さを維持するなか、家計部門が物価上昇の逆風にどこまで耐えられるかが、景気の持続性を左右する重要なポイントになる。
- 次に注目されるのが2027年春闘である。人手不足や物価上昇、高水準の企業収益が賃上げを後押しする一方、人件費負担やコスト上昇は下押し要因となる。今後、連合や経団連などの動きを通じて、労使双方の賃上げ姿勢がどの程度維持されるかを確認していくことになる。
1. 名目賃金、実質賃金とも増加で良好な内容
厚生労働省から公表された2026年8月の毎月勤労統計は、名目賃金、実質賃金ともに増加し、総じて良好な結果となった。所定内給与が高い伸びを維持するなか、実質賃金もプラス圏が続いており、所得環境の改善が続いている。
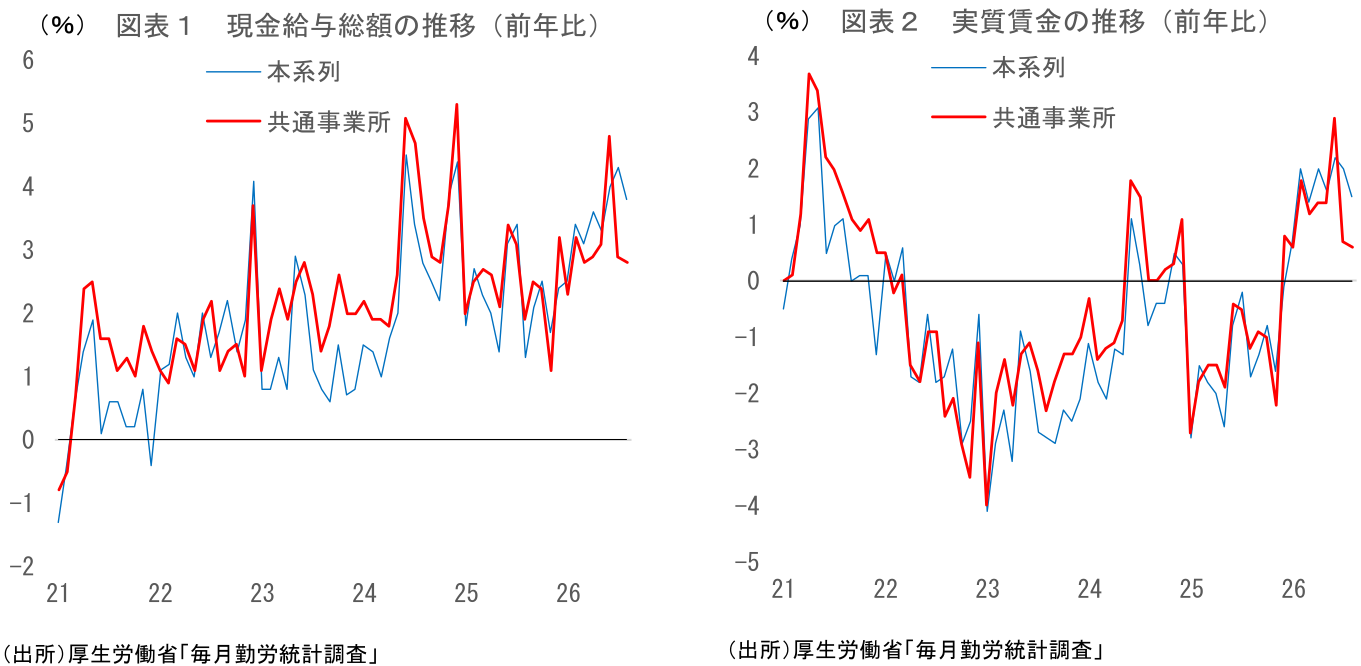
現金給与総額は前年比+3.8%となった。7月の同+4.3%からは伸びが鈍化したものの、引き続き高い伸びである。内訳では、所定内給与が同+3.8%と高い伸びを維持していることが牽引役となった。一般労働者の所定内給与は同+3.8%、パートタイム労働者も同+4.1%となっており、幅広い層で賃金増加が続いている。また、名目賃金から物価変動の影響を除いた実質賃金も前年比+1.5%となった。実質賃金は2026年入り後、プラス基調で推移しており、家計の所得環境改善が続いている。
なお、報道等で言及されることの多いこの本系列は、調査対象事業所の部分入れ替えやベンチマーク更新等の影響を受けやすく、月次の賃金動向の基調を判断するうえでは必ずしも適さない。そうした観点からは、1年前と当月の双方で回答している調査対象のみに限定して集計した「共通事業所」ベースの前年比を併せて確認することが望ましい。
この共通事業所ベースでみると、8月の現金給与総額は前年比+2.8%となった。一般労働者は同+2.5%、パートタイム労働者は同+5.1%である。本系列の+3.8%と比べれば伸びは低いものの、共通事業所ベースでも3%近い伸びが続いており、賃金の基調は引き続き良好である。
なお、共通事業所ベースの現金給与総額の伸びは7月の同+2.9%からやや鈍化したが、これを賃金の基調悪化とみる必要はない。主因は特別給与であり、7月の前年比+2.6%から8月は同▲7.9%へ低下した。ボーナス支給月以外の特別給与は月ごとの振れが大きいため、この動きを重視する必要はないだろう。むしろ、基調を示す所定内給与は7月、8月ともに同+3.1%と高い伸びを維持している。現金給与総額の伸びはやや鈍化したものの、その中身をみれば賃金の基調はしっかりしていると評価できる。
なお、共通事業所ベースの現金給与総額を「持家の帰属家賃を除く総合」で実質化すると、8月の実質賃金は前年比+0.6%程度となる。本系列の同+1.5%ほどの強さではないものの、共通事業所ベースでも実質賃金はプラス圏を維持している。本系列、共通事業所のいずれでみても、名目賃金が物価上昇を上回る状況が続いており、所得環境の改善を改めて確認する内容だったと評価できる。
2. 所定内給与は3%台の高い伸びを維持
所定内給与(共通事業所ベース、以下同じ)は前年比+3.1%と、7月と同じ高い伸びを維持した。これで3ヵ月連続の+3%台となる。内訳では、一般労働者が同+2.8%、パートタイム労働者が同+4.9%となった。一般労働者が+2%台後半のしっかりした伸びを維持する一方、パートタイム労働者も+5%近い高い伸びとなっており、賃金の基調は引き続き良好である。
所定内給与増加の背景にあるのが、2026年春闘で実現した高い賃上げである。連合の春闘最終集計では、賃上げ率が5.01%となった。2025年春闘からはやや鈍化したものの、それでも5%台の高い賃上げが実現した。また、300人未満の組合でも4.69%と、前年の4.65%を小幅に上回っており、中小企業でも高い賃上げが実施されている。
春闘賃上げの給与への反映は7~8月頃までで概ね出揃う。そうしたなか、8月の所定内給与が前年比+3.1%と3%台の伸びを維持したことは、2026年春闘で実現した高い賃上げが実際の給与にも着実に反映されていることを示している。
また、このところ強いのがパートタイム労働者であり、パートの賃金上昇が所定内給与全体を下支えしている。最低賃金引き上げの効果に加え、深刻な人手不足を背景に、企業が人材確保のため時給を引き上げていることが影響しているとみられる。
このように、8月の所定内給与は、春闘賃上げの反映が概ね出揃う時期に入っても+3%台の高い伸びを維持しており、賃金の基調は引き続き良好である。人手不足を背景とした賃上げ圧力も根強く、所定内給与は先行きも前年比+2%台後半から+3%強程度の高い伸びを維持する可能性が高いだろう。
3. 物価上昇で実質賃金は再びマイナス転化の可能性も
このように、名目賃金は先行きも高めの伸びを維持するとみられる。もっとも、実質賃金の改善がこのまま続くかどうかは、物価動向に大きく左右される。2026年末~2027年初にかけては、物価上昇による実質賃金の下振れリスクに注意が必要である。
10月2日に公表された9月の東京都区部CPIコアは前年比+2.7%と、8月の同+1.8%から大幅に伸びが拡大した。特殊要因による押し上げの影響も大きいものの、それを除いても伸びは高まっており、足元で物価上昇圧力が強まっていることが示されている。先行きも、日用品や食料品を中心とした既往のコスト上昇の価格転嫁や、AI需要と円安を背景とした耐久財価格の上昇、政府支援の終了や燃料価格上昇による電気・ガス代の押し上げなどから、物価はこの先伸びを高め、CPIコアは26年末から27年初にかけて前年比+3%を上回ることが予想される(消費者物価指数(東京都区部・2026年9月) ~特殊要因を除いても強い。財を中心に物価上昇圧力強まる~ | 新家 義貴 | 第一ライフ資産運用経済研究所)
名目賃金は先行きも高い伸びを維持するとみられるが、物価上昇率が年末にかけて再び高まれば、実質賃金の改善はいったん途切れる可能性がある。実質賃金が再びマイナスに転じる可能性も十分あるだろう。
このように、実質賃金改善の持続性は引き続き物価次第である。企業部門はAI関連需要や価格転嫁を背景として、総じて好調さを維持している一方、物価上昇率が再び高まれば、家計の実質購買力は圧迫される。今後は、企業部門の好調さが続くなかで、家計部門が物価上昇の逆風にどこまで耐えられるかが、景気の持続性を左右する重要なポイントになるだろう。
4. 注目される2027年春闘
次に注目されるのが、今後の賃上げの持続性を占う2027年春闘である。2026年春闘では、連合ベースの賃上げ率が5.01%と、3年連続で5%台の高い伸びとなった。2027年春闘では、こうした高い賃上げが4年目も続くかが焦点となる。人手不足や採用競争の激化、物価上昇、高水準の企業収益は引き続き賃上げを後押しする要因であり、現時点では企業の賃上げ姿勢が大きく後退している様子はみられない。
もっとも、数年にわたる賃上げで人件費負担が累積しているほか、中東情勢を背景とした原材料費や物流費の上昇も企業収益の下押し要因となる。こうした環境下でも高い賃上げが維持されるのか、また、大企業だけでなく中小企業にも賃上げが広がるのかが重要なポイントになる。
春闘の方向性を判断するための材料は、3月の集中回答日を待たず、今後徐々に明らかになる。目先注目されるのが、毎年10月中旬に公表される連合の「春季生活闘争基本構想」であり、ここで労働組合側の2027年春闘に向けたスタンスがある程度確認される。また、11月上~中旬頃には経団連の経労委報告原案が判明し、報道されることが多い。ここで経営側のスタンスもある程度把握することができる。その後も年末にかけて、主要産業別労働組合の要求方針案が明らかになるほか、早期に賃上げ方針を表明する企業も出てくる。こうした動きを通じて、2027年春闘に向けた労使双方の姿勢や賃上げの「初動のモメンタム」を確認していくことになる。(2027年春闘の注目点については、2027年春闘のスケジュールと金融政策 ~2027年春闘の行方は3月より前に見えてくる~ | 新家 義貴 | 第一ライフ資産運用経済研究所を参照)
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測
執筆者の最近のレポート
-
消費者物価指数(東京都区部・2026年9月) ~特殊要因を除いても強い。財を中心に物価上昇圧力強まる~
日本経済
新家 義貴
-
企業部門の堅調さを再確認(日銀短観・9月調査) ~物価見通しの追加的な上振れはみられずも、インフレ警戒は継続~
日本経済
新家 義貴
-
日銀金融政策決定会合(2026年9月) ~3カ月で追加利上げ、焦点は今後の利上げペースへ~
日本経済
新家 義貴
-
消費者物価指数(全国・2026年8月) ~日用品を中心に値上げ広がる。秋以降は物価上振れの可能性大~
日本経済
新家 義貴
-
2027年春闘のスケジュールと金融政策 ~2027年春闘の行方は3月より前に見えてくる~
日本経済
新家 義貴