- HOME
- レポート一覧
- 経済分析レポート(Trends)
- MSCI、トルコ株式指数の変更を凍結し、格下げの可能性を警告
- Asia Trends
-
2026.10.16
アジア経済
トルコ経済
株価
為替
MSCI、トルコ株式指数の変更を凍結し、格下げの可能性を警告
~トルコ株式市場の混乱は長期化の様相、MSCIは改革の進捗を注視~
西濵 徹
- 要旨
-
- トルコ株式市場では、投資信託による株式売却圧力を背景に下落基調が続いている。MSCIは6月、一部投資信託による低流動性銘柄への保有集中や浮動株比率の歪みに懸念を示し、当局に情報開示や市場監視の強化を求めた。背景には、政府が国内資金をリラ建て資産に誘導したことで、低浮動株企業の上場や投資信託への資金流入が拡大し、低流動性銘柄の株価上昇と資金流入が相互に増幅する構造が形成されたことがある。
- その後、資本市場委員会(SPK)が投資信託の保有上限を厳格化し、年末までに超過分の解消を求めたことで資金循環が逆回転した。株価下落に伴う解約増加から、一部運用会社が解約請求に応じられない事態となり、現金確保を目的に流動性の高い銘柄にも売りが波及した。当局は資金供給の拡充や投資信託の取引停止・清算のほか、関係者を刑事告発するなど、早期の事態収拾に向けた取り組みを強化している。
- MSCIは10月15日、トルコ株式指数の変更を凍結し、2027年6月までに十分な市場改革が進まなければ、新興国市場からフロンティア市場などへの格下げを検討する可能性を示した。格下げとなればパッシブ投資家を中心に資金流出が加速する懸念がある。加えて、利下げ観測に伴うリラ安から家計資金が外貨や金に流れる可能性もあり、市場混乱の長期化が実体経済や政府の政策運営に波及するリスクに注意が必要である。
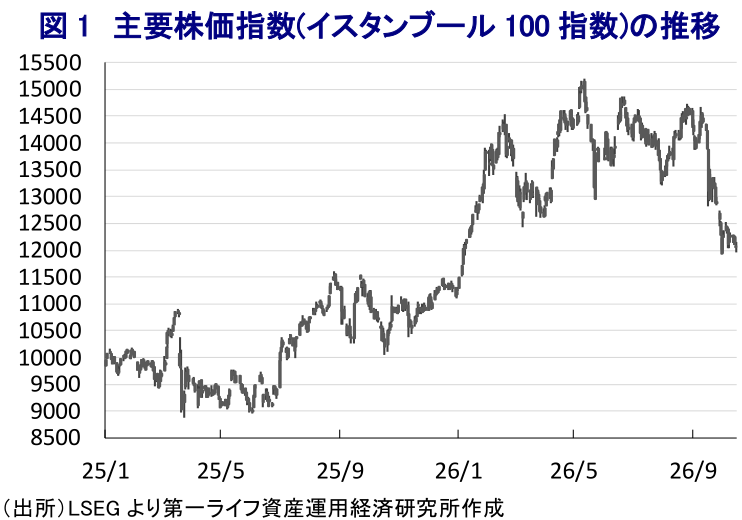
トルコ株の下落基調が続いている(図1)(注1)。背景には、現金確保を目的に投資信託が株式の売却圧力を強めていることがある。今年6月、指数算出会社であるMSCIが一部の投資信託による株式保有の集中や、流動性の低い銘柄に関する警告を発したことがきっかけとなった。
具体的には、特定の中小上場企業と密接な関係にある投資信託の保有分が、浮動株比率の推計値を人為的に押し上げていると、海外の機関投資家から懸念が寄せられていることを明らかにした。こうした懸念は、当該銘柄の指数構成比率を歪めることにつながる。
このため、同社は当局に対して、実質的な所有者に関する詳細かつ適時の情報開示のほか、協調的な取引行動に対する強固な監視と取り締まり、構造的に歪められた浮動株を特定するための透明性が高いルールに基づく枠組みの構築を求める考えを示した。そのうえで、11月に実施する指数見直しまでに十分かつ具体的な進展が見られない場合、同国と対象銘柄の適切な取り扱いについて協議を開始する可能性があるとした。
こうした懸念が高まった背景には、2023年に財務相に返り咲いたシムシェキ氏の下、同国政府が国内貯蓄をリラ建て資産にとどめる取り組みを進めたことがある。そのため、2021年に導入された為替保護型預金(KKM:リラ安による為替下落率が預金金利を上回った場合、その差額を政府・中銀が補填する制度)を廃止し、通常のリラ建て預金への移行を促進したほか、株式や投資信託などにも資金を誘導した。
一方で、同国では高金利状態が長期化しており、政府は企業に借入ではなく、株式市場の活用による資金調達の積極化を推進したため、浮動株比率が低い企業が数多く上場した。こうした銘柄は市場で売買可能な株式数が限られ、株価が大きく変動しやすいことで、価格形成に歪みが生じた。さらに、その後の投資ブームを追い風に投資信託が急拡大し、投資家にとっては株式投資の間口が広がる一方、リスクの集中が懸念された。具体的には、投資信託に組み入れられる比較的流動性が低い銘柄への資金流入が活発化し、株価上昇に伴い運用収益が向上した結果、新たな資金流入を生む循環が形成された。
規制機関である資本市場委員会(SPK)は8月、投資信託の純資産に対する組入比率、発行済株式数に対する保有割合など保有ポジションの上限を厳格化し、2026年末までに超過分の解消を義務付ける規制変更を発表した。具体的には、10月末までに超過分の3分の1、11月末までに3分の2、12月末までに完全解消を求めている。
その結果、株価を押し上げてきた資金流入の循環が逆回転し、株価下落により投資信託の解約請求が膨らんだ。さらに、複数の資産運用会社が投資家による解約請求に応じられないと発表する事態に発展した。流動性の低い保有資産の売却が困難になり、現金確保を目的に流動性の高い銘柄に売却圧力が強まったことで、市場全体に売り圧力が広がっている。
市場の混乱を受けて、中銀は流動性確保を目的とするレポ資金の供給額引き上げのほか、銀行間資金市場における銀行の借入限度額も大幅に引き上げた。SPKも、複数の投資信託の取引停止・清算を命じたほか、関係者を刑事告発するといった動きをみせている。
こうしたなか、MSCIは10月15日、トルコ株式指数に関する変更を凍結することを明らかにした。当局による市場改革を評価するためにさらなる時間が必要とし、2027年6月までに十分な進展が見られない場合は追加措置を検討するとした。
具体的には、新興国市場からフロンティア市場、ないしスタンドアローン市場に再分類する可能性について市場協議を行う可能性に言及した。仮に格下げが行われれば、パッシブ投資家を中心に資金流出の動きが一段と加速することが予想され、低迷する市場環境が一段と厳しさを増すことは避けられないであろう。
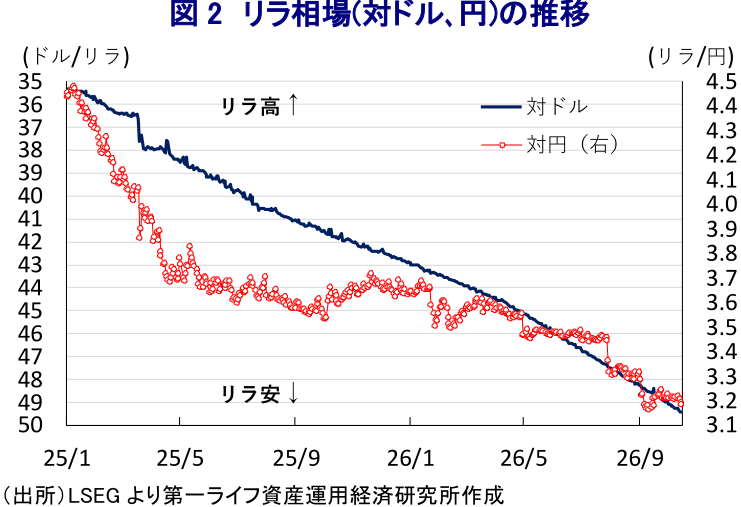
金融市場においては、インフレ鈍化を受けた中銀の利下げ観測がリラ相場を下押ししており(図2)、家計部門の貯蓄が再び外貨や金にシフトしている可能性がある。市場の混乱が一段と長期化すれば、実体経済への悪影響が顕在化するほか、政府の政策運営にも影響を及ぼす可能性があり、その行方に注意を払う必要性が高まっている。
注1 10月9日付レポート「トルコ金融市場の混乱が収まらない」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
インドネシア株に逆風、MSCIが「スタンドアローン」への格下げ検討 ~新興国市場からの除外を検討、市場の透明性とガバナンスに向けた改革の行方が焦点に~
アジア経済
西濵 徹
-
韓国株が急落、AI・半導体好況の陰で市場の調整が深まる ~AI投資の先行き不安や米国の金利上昇、外国人投資家の売却圧力が重しに~
アジア経済
西濵 徹
-
インド中銀、ルピー防衛に向けて異例の措置を相次ぎ導入 ~原油高と資金流出による通貨安圧力は残る、外貨準備の減少や企業負担の増加に懸念~
アジア経済
西濵 徹
-
足元の中国経済は、物価の二極化と外需依存が一段と鮮明に ~企業部門のインフレと家計部門のディスインフレが共存、輸出好調による人民元高の行方は~
アジア経済
西濵 徹
-
シンガポール通貨庁、市場予想に反して金融政策を据え置き ~インフレ長期化と景気減速のリスクが併存、物価安定と景気配慮の両立が課題に~
アジア経済
西濵 徹
関連テーマのレポート
-
インドネシア株に逆風、MSCIが「スタンドアローン」への格下げ検討 ~新興国市場からの除外を検討、市場の透明性とガバナンスに向けた改革の行方が焦点に~
アジア経済
西濵 徹
-
韓国株が急落、AI・半導体好況の陰で市場の調整が深まる ~AI投資の先行き不安や米国の金利上昇、外国人投資家の売却圧力が重しに~
アジア経済
西濵 徹
-
インド中銀、ルピー防衛に向けて異例の措置を相次ぎ導入 ~原油高と資金流出による通貨安圧力は残る、外貨準備の減少や企業負担の増加に懸念~
アジア経済
西濵 徹
-
足元の中国経済は、物価の二極化と外需依存が一段と鮮明に ~企業部門のインフレと家計部門のディスインフレが共存、輸出好調による人民元高の行方は~
アジア経済
西濵 徹
-
シンガポール通貨庁、市場予想に反して金融政策を据え置き ~インフレ長期化と景気減速のリスクが併存、物価安定と景気配慮の両立が課題に~
アジア経済
西濵 徹