- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 中国・7-9月 GDP は前年比+4.5%に加速も、外需依存の構図は変わらず
- Asia Trends
-
2026.10.19
アジア経済
米中関係
原油
アジア経済見通し
中国経済
株価
イラン情勢
中国・7-9月 GDP は前年比+4.5%に加速も、外需依存の構図は変わらず
~供給サイドが成長をけん引する一方、個人消費と不動産は力強さを欠く展開が続く~
西濵 徹
- 要旨
-
-
中国経済は、世界的なAI・半導体需要を背景に輸出や製造業が堅調に推移する一方、不動産不況や雇用回復の遅れを背景に個人消費や投資は力強さを欠いており、「強さ」と「弱さ」が混在している。7-9月の実質GDP成長率は前年比+4.5%と前期から加速し、堅調な外需を追い風に、製造業、鉱業が景気を下支えする動きが確認された。ただし、企業部門では商品市況上昇によるコスト増が進む一方、家計の節約志向から最終価格への転嫁は難しく、企業部門のインフレと消費者部門のディスインフレが併存している。
-
政府は個人消費喚起策や財政・金融支援を強化しており、9月の小売売上高(前年比+1.1%)には持ち直しの兆しがみられた。ただ、その中身をみると、低価格業態やECへの需要シフトが進む一方、自動車や宝飾品、娯楽関連などの需要は弱く、家計の節約志向は依然根強い。不動産市場も大都市の一部で改善の兆しがみられるものの、地方都市では住宅価格の下落が続き、不動産投資(年初来前年比▲20.6%)は歴史的な低水準にある。一方、設備投資や公共投資も含む固定資産投資(年初来前年比▲7.2%)には底打ちの兆しもみられる。
-
供給面では、9月の鉱工業生産が前年比+5.5%と加速し、外需の旺盛な動きを追い風にしたハイテク製造業を中心に堅調さが続いている。内需が弱いなか、中国経済は引き続き外需と供給サイドへの依存度が高く、国内の需給不均衡も続いている。加えて、原材料価格の上昇を製品価格へ十分転嫁できず企業収益が圧迫されていることや、不動産規制への懸念から中国本土株は上値の重い展開が続いている。先行きについては、政策効果の及び方によって業種間の業績格差が一段と広がる可能性には引き続き注意が必要と考えられる。
-
- 目次
【外需の堅調さをけん引役に、7-9月GDPは前年比+4.5%に伸びが加速している】
足元の中国経済を巡っては、世界的なAI(人工知能)・半導体関連需要の旺盛さを追い風に輸出は堅調な動きをみせている。こうした動きを背景に、AI関連やEV(電気自動車)など個別企業は世界的な競争力を高めるなど、ミクロ面での強さがうかがえる。一方で、長引く不動産不況や若年層を中心とする雇用回復の遅れなどが個人消費をはじめとする内需は力強さを欠いている。このように、マクロ面でみた中国経済は弱さがうかがえるなど、相反する材料が混在している。
こうした状況は、足元の物価動向にも現れている。イラン情勢の悪化を受けた原油をはじめとする商品市況の上昇を反映して、川上段階の企業部門はインフレに直面している。さらに、企業間取引段階においては価格転嫁の動きが広がりをみせる流れも確認できる。しかし、家計部門が節約志向を強めるなかで、企業部門にとっては最終製品への価格転嫁のハードルが高い状況が続いている。その結果、消費者段階の物価は低迷するディスインフレ基調が続いている。このように、足元の中国経済はインフレとディスインフレが共存する展開となっている(注1)。
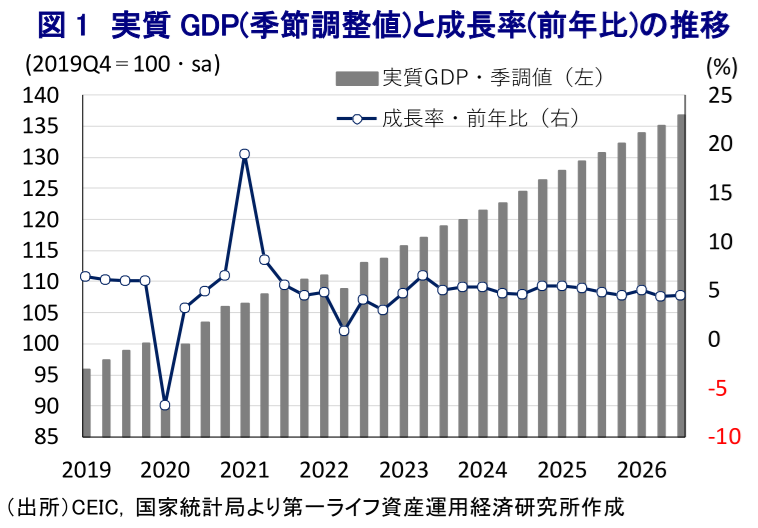
このように、足元の中国経済は「強さ」と「弱さ」が混在する状況にあるなか、7-9月の実質GDP成長率は前年同期比+4.5%となり、前期(同+4.3%)から加速した(図1)。前期比の成長率も+1.2%と前期(同+0.9%)から加速しており、年率換算では+4.9%と試算されるなど持ち直しの動きが確認されている。分野ごとの動きをみると、個人消費など内需の弱さを反映して第3次産業(サービス業)は頭打ちする一方、第1次産業(農林漁業)の生産は堅調に推移しているほか、第2次産業(製造業・鉱業)の生産が持ち直したことが足元の景気を下支えしている。イラン情勢の悪化による商品市況の上昇を受けて、鉱業部門の生産が活発化しているほか、輸出の堅調さが製造業の生産を押し上げる展開が続く。前述のように川上段階でのインフレを受けて、名目成長率(前年同期比+6.0%)は2四半期連続で実質成長率を上回る伸びとなるなど、マクロ的には「デフレ脱却」が進んでいる。
【個人消費に一見持ち直しの兆しも、その内容をみれば依然として厳しい状況が続いている】
個人消費をはじめとする内需が力強さを欠くなか、国務院は7月、同国で初めて個人消費に焦点を当てた「消費拡大の5ヵ年計画」を公表した。同計画では、2030年の小売売上高(社会消費品小売総額)の規模を2025年(50.1兆元)に比べて約2割(60兆元前後)引き上げ、その実現へ消費構造の高度化や家計所得の引き上げを目指すとした。加えて、共産党は7月末に開催した中央政治局会議において、インフラ関連など財政支出の進捗加速による景気下支えを図る方針を示した。財政部・中銀(中国人民銀行)・国家金融監督管理総局は、8月17日付で内需促進を目的とする新たな財政・金融支援策を発表し、中小・零細民間企業や消費者向け融資への利子補給を拡充することを明らかにしている。
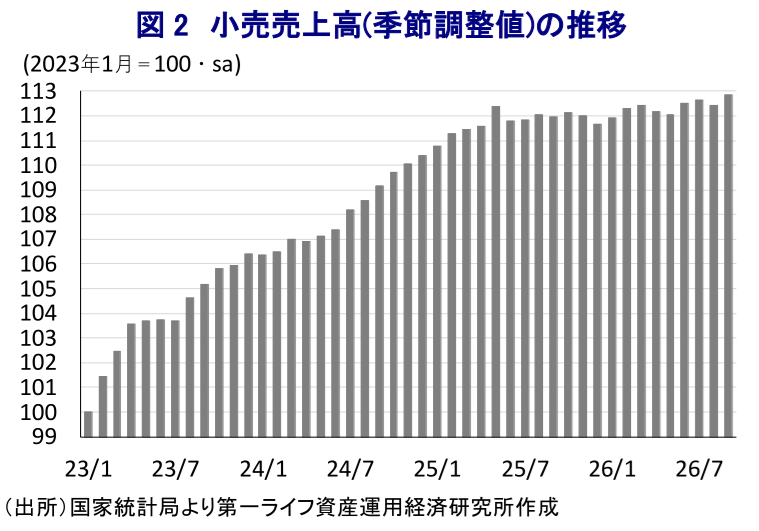
こうした一連の個人消費喚起に向けた動きも追い風に、9月の小売売上高(社会消費品小売総額)は前年同月比+1.1%となり、前月(同+0.4)から加速して6ヵ月ぶりの高い伸びとなった。前月比も+0.35%と前月(同▲0.16%)から2ヵ月ぶりの拡大に転じるとともに、そのペースも3ヵ月ぶりの高い伸びとなるなど、持ち直しの動きが確認されている(図2)。地域別では、都市部(前年比+0.8%)の伸びが加速しているものの、農村(同+2.7%)に比べて低い伸びにとどまるなど、依然として力強さを欠いている。近年のインターネットの爆発的な普及を追い風に、小売売上全体に占めるインターネットを通じたEC(電子商取引)の割合は拡大している。9月は大手ECサイトの大型セールはないものの、中秋節商戦や秋の新商品投入などを追い風に、オンライン販売は年初来前年比+4.4%と前月(同+4.3%)からわずかに伸びが加速しており、小売売上全体を下支えした。店舗別では、コンビニエンスストアやスーパーは前年を上回る伸びをみせる一方、専門店や百貨店などは軒並み前年を下回る伸びにとどまり、家計部門の節約志向の強まりを受けて、より低価格な業態への需要シフトが進んでいる。
財別では、不動産に対する需要低迷が続くなかで建材(前年比▲9.2%)や家具(同▲3.0%)の需要は引き続き低迷している。耐久消費財の需要が弱いことに加え、当局が実施した需要喚起策の効果が一巡していることも重なり、自動車(前年比▲21.2%)は引き続き大幅に下振れする一方、新型スマートフォンの発売などを反映して家電(前年比+1.9%)は前年を上回る伸びで推移している。しかし、雇用不安などを理由とする家計部門の節約志向が根強く残るなかで宝飾品(前年比▲9.6%)のほか、娯楽関連(同▲1.1%)の需要も前年を下回っている。飲食料品など生活必需品や、日用品に対する需要には底堅い動きがみられるものの、これはECを通じた購買が常態化していることが影響しているとみられる。家計部門の節約志向が一段と強まるなかでオンライン取引における価格競争は激化しており、結果的にディスインフレ圧力を脱することができない一因となっている可能性がある。このように、個人消費を巡る動きは一見持ち直しの様相をみせているものの、その内実については引き続き厳しい状況にあると捉えられる。
【不動産投資は依然底がみえない一方、設備投資や公共投資には底打ちの兆しがでている】
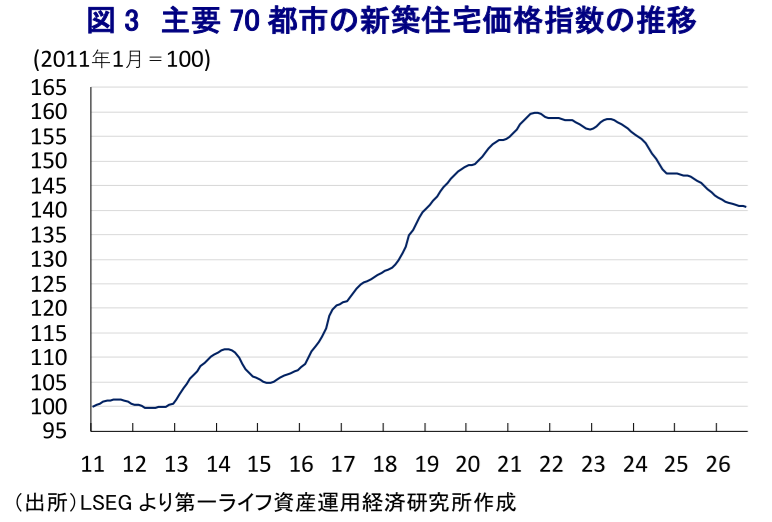
不動産不況が家計部門の節約志向に加え、不動産需要の足かせとなるなか、地方政府レベルでは需要喚起に向けた様々な対策が打ち出されている。こうした動きを追い風に、一部の大都市では持ち直しの兆しがうかがえる一方、多くの地方都市では下落の動きに歯止めがかからない状況が続いている。9月の新築住宅価格指数も前年同月比▲2.8%と前月(同▲3.0%)からマイナス幅は縮小したものの、前月比は▲0.1%と下落に歯止めがかからない(図3)。一部の1級都市では中古住宅もわずかに上昇しており、最悪期を脱しつつある様子がうかがえる。一方で、2級都市や3級都市など地方都市では、新築・中古問わず住宅価格の下落が続いており、地域ごとに「まだら模様」状態にある。なお、大都市部の新築住宅価格が上昇に転じた背景には、不動産開発会社の資金調達環境の厳しさを理由に供給が絞られていることが影響しており、需要拡大の動きが価格上昇を促している状況にはほど遠い。
9月の不動産投資も年初来前年比▲20.6%と前月(同▲19.9%)からマイナス幅が拡大しており、過去に遡って最もマイナス幅が大きくなっている。当研究所が試算した単月ベースの前年同月比の伸びは▲26.0%と前月(同▲22.5%)からマイナス幅は拡大しており、引き続き歴史的低水準で推移している。分野別でも、住宅、オフィス、商業用不動産のいずれも低迷しているほか、建設から販売にかけてすべての段階で大幅なマイナスとなっている。地域別では、東北地区で大幅減少が続いているほか、それ以外の地域も低迷しており、地方都市による支援拡充の動きにもかかわらず資金流入も細っており、不動産市場は底がみえない状況にある。
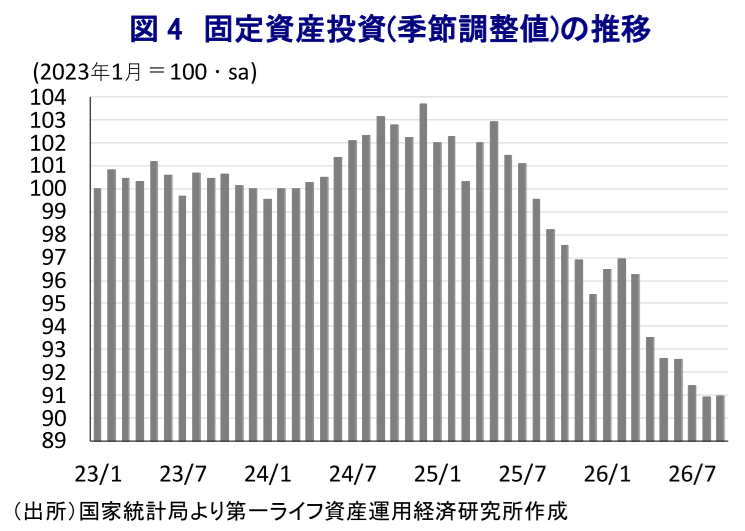
企業部門による設備投資や公共投資などを含む9月の固定資産投資も年初来前年比▲7.2%と6ヵ月連続のマイナスで推移しており、マイナス幅は前月(同▲7.2%)から横ばいで推移している。当研究所が試算した単月ベースの前年同月比の伸びは▲7.2%と前月(同▲10.4%)からマイナス幅は縮小しており、前月比も+0.07%と前月(同▲0.55%)から7ヵ月ぶりの拡大に転じるなど持ち直しの兆しがみられる(図4)。前述の通り、当局が公共投資の進捗促進を図る動きをみせていることが影響している可能性がある。とはいえ、固定資産投資の規模は依然としてコロナ禍の影響が最も色濃く現れた時期をも下回っていると試算されるなど、足元の状況は極めて厳しいことには変わりがない。
【中国景気は引き続き供給サイドがけん引役となる状況は変わらない】
供給動向を示す9月の鉱工業生産は前年同月比+5.5%となり、前月(同+5.2%)から加速して6ヵ月ぶりの高い伸びとなった。前月比も+0.61%と前月(同+0.54%)から拡大ペースが加速しており、持ち直しの動きを強めている様子がうかがえるなど、足元においても供給サイドが景気のけん引役となっている状況は変わらない(図5)。前述の通り、内需は消費、投資ともに持ち直しの兆しがみられるものの、依然として力強さを欠く推移をみせていることを勘案すれば、中国国内では需給を巡る不均衡状態が長期化している。したがって、中国国内における余剰生産を解消する観点でも、足元の景気は外需に依存せざるを得ない状況が続いていると捉えられる。
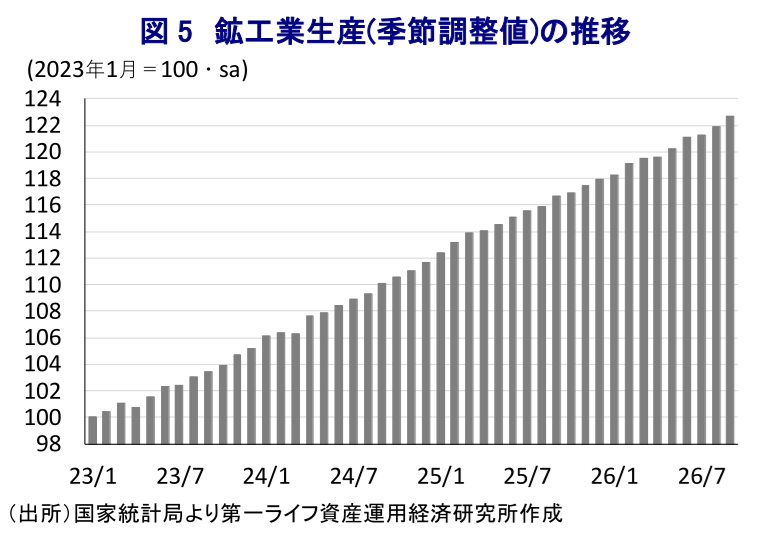
分野別では、製造業(前年比+6.0%)の生産は引き続き堅調に推移している。なかでも外需の堅調さをけん引しているハイテク製造業(前年比+15.3%)は高い伸びで推移しており、外需の堅調さが生産活動を押し上げる展開が続いている。また、異常気象の頻発を受けてエネルギー需要が押し上げられていることを反映して、エネルギー関連(前年比+5.6%)も底堅い動きをみせている。さらに、原油をはじめとする商品市況が高止まりしていることを受けて、国内供給を拡大させるべく鉱業(前年比+1.3%)も前年を上回る伸びに転じており、資源調達の多様化を目指す動きが中国国内の生産動向にも影響していると考えられる。
財別では、習近平指導部が主導する新質生産力のほか、サプライチェーンの自立自強への取り組みを反映して集積回路(前年比+18.4%)や産業用ロボット(同+18.9%)はともに高い伸びとなるなど、旺盛な動きが続いている。一方で、需要喚起策の効果一巡を反映して、自動車(前年比▲5.7%)のほか、マイコン(同▲17.0%)、携帯電話(同▲26.9%)は軒並み減少するとともに、マイナス幅も拡大している。不動産需要の低迷が続くとともに、供給も抑制されていることを反映して、粗鋼(前年比+0.1%)や銑鉄(同▲1.4%)、鋼材(同▲3.8%)の生産は引き続き低迷しており、板ガラス(同▲14.0%)やセメント(同▲5.3%)もマイナスとなるなど、中国国内での過剰生産能力の縮小に向けた取り組みも生産の足かせとなっている。イラン情勢の不透明感を受けた原油高が長期化するなか、当局が石油製品の国内供給を優先して在庫が積み上がる一方、精製マージンは低迷しており、石油精製量(前年比▲8.4%)は低迷している。さらに、原油高を受けて世界的に再生可能エネルギーの需要が高まっているものの、太陽光電池(前年比▲5.1%)や発電機(同▲7.2%)の生産はともに低迷しており、世界的に中国製品による「デフレの輸出」への警戒感が強まっていることが影響しているとみられる。
【中国本土株は引き続き上値の重い展開をみせるなか、先行きはどうなるか】
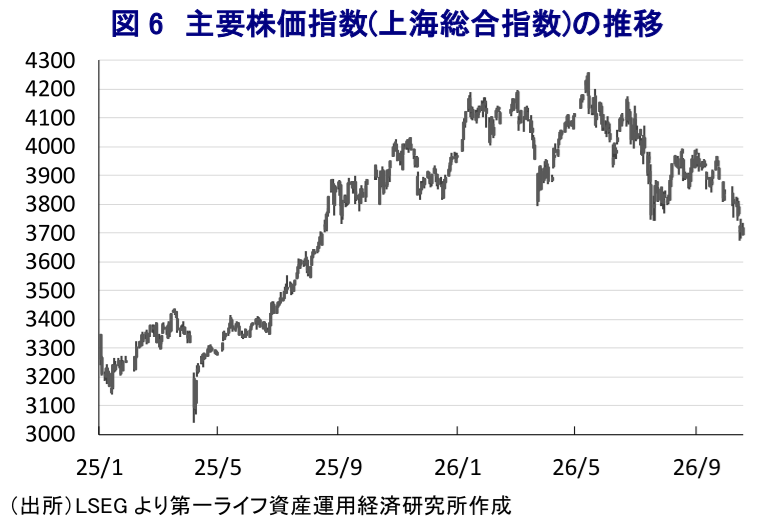
原油をはじめとする商品市況が高止まりするなか、中国においても企業部門はインフレに直面している。こうした状況にもかかわらず、前述の通り企業部門は原材料価格の上昇を製品価格に転嫁することが困難であり、採算が圧迫される状況が続いている。こうしたことから、中国本土株は上値の重い展開が続いてきた(図6)。そのうえ、当局が不動産開発に関する新規制を発表したことを受けて、不動産開発企業を取り巻く事業環境が悪化するとの懸念が高まり、関連株を中心に下押し圧力がかかったことも相場を下押ししている。足元ではイラン情勢のさらなる長期化、複雑化が懸念されるなかで原油価格は高止まりしており、企業部門の事業環境は一段と厳しさを増す懸念が高まっている。先行きについては、当局による政策の方向性が業績に影響する度合いが強まることが予想されることから、分野ごとのばらつきが大きくなることに注意が必要である。
注1 10月14日付レポート「足元の中国経済は、物価の二極化と外需依存が一段と鮮明に」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
インド、9月インフレ率は前年比+5.54%に一段と加速(Asia Weekly) ~オーストラリア、大都市部を中心とする雇用に変調の兆し~
アジア経済
西濵 徹
-
MSCI、トルコ株式指数の変更を凍結し、格下げの可能性を警告 ~トルコ株式市場の混乱は長期化の様相、MSCIは改革の進捗を注視~
アジア経済
西濵 徹
-
インドネシア株に逆風、MSCIが「スタンドアローン」への格下げ検討 ~新興国市場からの除外を検討、市場の透明性とガバナンスに向けた改革の行方が焦点に~
アジア経済
西濵 徹
-
韓国株が急落、AI・半導体好況の陰で市場の調整が深まる ~AI投資の先行き不安や米国の金利上昇、外国人投資家の売却圧力が重しに~
アジア経済
西濵 徹
-
インド中銀、ルピー防衛に向けて異例の措置を相次ぎ導入 ~原油高と資金流出による通貨安圧力は残る、外貨準備の減少や企業負担の増加に懸念~
アジア経済
西濵 徹
関連テーマのレポート
-
MSCI、トルコ株式指数の変更を凍結し、格下げの可能性を警告 ~トルコ株式市場の混乱は長期化の様相、MSCIは改革の進捗を注視~
アジア経済
西濵 徹
-
インドネシア株に逆風、MSCIが「スタンドアローン」への格下げ検討 ~新興国市場からの除外を検討、市場の透明性とガバナンスに向けた改革の行方が焦点に~
アジア経済
西濵 徹
-
韓国株が急落、AI・半導体好況の陰で市場の調整が深まる ~AI投資の先行き不安や米国の金利上昇、外国人投資家の売却圧力が重しに~
アジア経済
西濵 徹
-
インド中銀、ルピー防衛に向けて異例の措置を相次ぎ導入 ~原油高と資金流出による通貨安圧力は残る、外貨準備の減少や企業負担の増加に懸念~
アジア経済
西濵 徹
-
足元の中国経済は、物価の二極化と外需依存が一段と鮮明に ~企業部門のインフレと家計部門のディスインフレが共存、輸出好調による人民元高の行方は~
アジア経済
西濵 徹