- HOME
- レポート一覧
- 第一ライフ研レポート
- 四半期見通し『米国~地政学リスクを跳ね返す力強い米国経済~』(2026年10月号)
地政学リスク高まるなか内需とAI投資が下支え
トランプ政権の「米国第一主義」に基づく貿易・安全保障政策の再構築が進み、関税強化や不法移民の取り締まり厳格化を通じて、国内外の政策的・地政学的不確実性は極めて高い水準にある。特に中東情勢の緊迫化に伴うホルムズ海峡の事実上の封鎖は、サプライチェーンの混乱や原油価格の高騰・乱高下を招いている。しかし、足元の米経済はAI関連を中心とするIT投資の急速な拡大がこれらの下押し圧力を相殺し、強い底堅さを維持している。
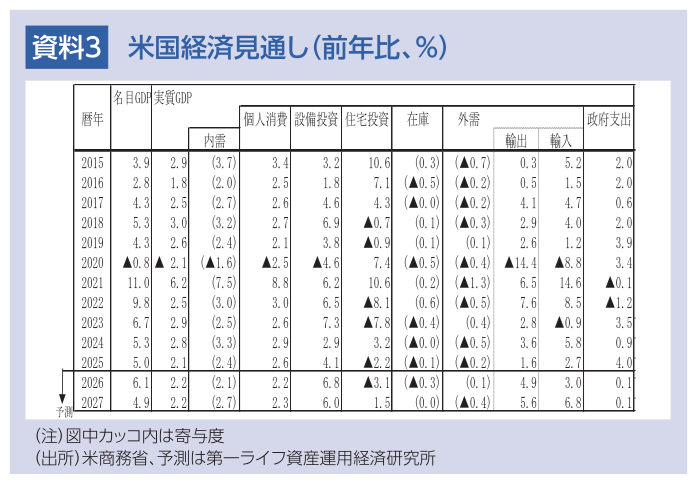
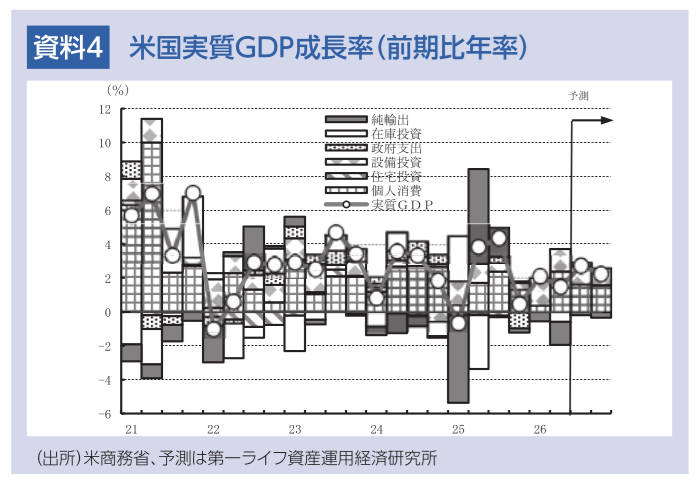
4-6月期の米国実質GDP成長率(2次推計)は前期比年率+1.5%と、1-3月期の同+2.1%から減速した。しかし、成長の中身をみると、実質民間国内最終需要が前期比年率+4.2%(1-3月期:同+1.7%)、実質国内最終需要が同+3.3%(同+2.2%)へとそれぞれ大幅に加速しており、米国経済の内需は力強さを増している。
7-9月期に入っても景気の底堅さは健在である。8月のISM製造業景気指数は54.6(7月:55.6)と小幅に低下したものの、ISM非製造業景気指数は55.4(7月:54.1)へと上昇し、サービスセクターを中心とした景気の加速を示した。
労働市場においても安定した推移が続いている。8月の非農業部門雇用者数(事業所調査)は、前月差+16.2万人(7月:同+2.1万人)と大幅に加速した。内訳をみると、7月に季節調整の歪み等から地方教員が大幅減少した反動で、政府部門が前月差+3.5万人(7月:同▲5.0万人)と増加に転じた。加えて、イベント特需による減速からの持ち直しによって民間部門は同+12.7万人(7月:同+7.1万人)と伸びを高めた。雇用の基調を示す移動平均をみると、非農業部門雇用者数の3カ月移動平均は前月差+7.1万人(7月:同+3.8万人)へと加速した。民間部門に限っても、3カ月移動平均は前月差+7.5万人(7月:同+5.3万人)と加速した。失業率(家計調査)が4.1%と横ばいで推移したことなどを踏まえれば、労働市場の安定基調が継続していると判断される。
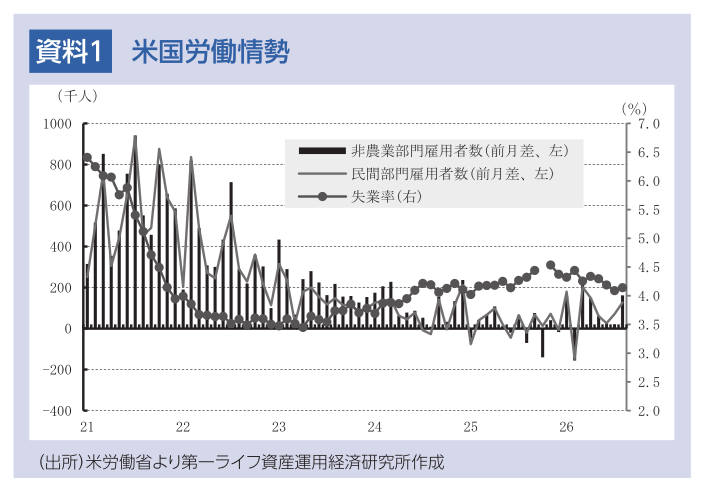
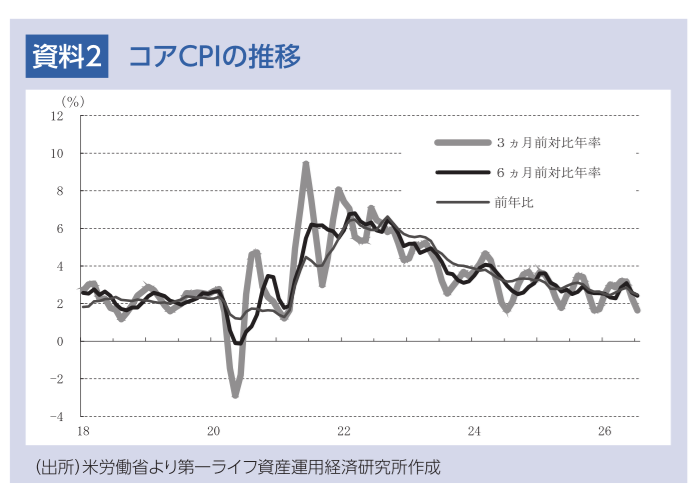
インフレ環境をみると、7月のコアCPIは前年同月比+2.5%(6月:+2.6%)と高水準で下げ渋っているものの、3カ月前対比年率で+1.6%(6月:+2.3%)、6カ月前対比年率で+2.4%(6月:+2.6%)へと低下している。これは、FRBが目標とする2%に向けて基調的なインフレ率の低下が再開していることを示唆している。
このような中、7月のFOMCにおいて、FRBはFFレート誘導目標レンジを3.50~3.75%に5会合連続で据え置くことを決定した。しかし、採決結果は賛成9・反対3とタカ派的な分裂が浮き彫りとなった。ハマック(クリーブランド連銀)、カシュカリ(ミネアポリス連銀)、ローガン(ダラス連銀)の地区連銀総裁3名が、即時の0.25%(25bp)の利上げを求めて据え置きに反対した。
積極財政が関税の押し下げ効果を相殺し堅調
今後の米国経済は、関税政策による下押し圧力を積極的な財政政策やAI投資が相殺し、成長を後押しする構図となる見込みである。2026年2月の最高裁判決により国際緊急経済権限法(IEEPA)に基づく関税が違法とされたことを受け、政府は通商法122条(一律10%の追加関税)へ移行した。その後、2026年7月24日の通商法122条の期限切れに伴い1974年通商法301条に基づく新関税枠組みへと切り替わったことで、実効関税率は7月時点で約7.1~7.4%まで低下している(2025年の約14.4%から大幅に低下。なお、2024年は2.4%)。これにより、実質GDP成長率への下押し効果は0.1~0.2%ポイント(2025年は約0.5%ポイントの押し下げ)にとどまる試算である。
財政調整法(OBBBA)による経済牽引
一方で、2025年7月4日に成立した財政調整法「OBBBA(One Big Beautiful Bill Act)」が経済成長を強く後押しする。同法は、2017年の「減税・雇用法(TCJA)」の主要条項の延長や所得税・法人税の新たな減税措置を含む一方で、社会保障網プログラムの削減、国防・国境警備への支出増額などの歳出調整を盛り込んだ法律である。2025年から一部の措置が開始されているが、2026年に減税効果が最大化するため、中間所得層を中心に家計の実質所得を押し上げて個人消費の拡大を支えると予想される。さらに、即時償却制度の拡大など投資減税の恩恵によって設備投資の拡大も期待され、これらが実質GDPを0.4~0.8%ポイント程度押し上げると見込まれる。結果として、関税による下押し圧力を上回る経済の押し上げ効果が期待される。
2026年は潜在成長率を上回りFRBの慎重姿勢持続
2026年通期でみれば、政府機関の活動再開による押し上げや前述した減税効果、AI投資によって、米経済は堅調な成長を維持する見通しである。個人消費は、物価高の影響を受けつつも、株価や不動産価格の上昇に伴う資産効果、および減税による手取り収入の増加に支えられ、底堅く推移すると見込まれる。設備投資は、減税効果に加え、生成AIの急速な普及に伴うデータセンター整備や半導体などのIT需要の拡大、通商合意の進展による不確実性の緩和、製造業の国内回帰に向けた直接投資の増加などを背景に伸び率が加速すると見込まれる。さらに、主要国とのパートナーシップ再構築や通商合意を受けた農作物やエネルギーの輸出拡大も期待される。
以上の要因から、2026年の米国経済は潜在成長率(約1.8~2.0%)を上回るペースを維持し、通期で実質GDP成長率+2.2%と堅調さを維持する公算が大きい。引き締め的な金融環境が残るなかでも、労働市場は失業率4.5%未満の歴史的にも安定した状態が続くと見込まれる。
他方、インフレに関しては、住宅関連費用の低下が続くものの、原油価格の上昇や関税賦課の影響が徐々に川下へ波及し、緩やかに上昇する可能性が高い。こうした底堅い成長と根強いインフレが同居する環境下、FRBは2026年を通じてタカ派的な政策金利の据え置きを継続すると予想される。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国:9月FOMCで利上げへ舵を切るFRB ~「トランプ・インフレ」と実質中立金利の上昇に対応するタカ派転換~
米国経済
桂畑 誠治
-
米国:携帯料金急騰でコアCPIが予想上振れ(26年8月) ~9月FOMC利上げ織り込み87%へ~
米国経済
桂畑 誠治
-
米国:雇用「大幅増」も失業率は横ばい(26年8月雇用統計) ~FRB年内利上げの行方とトランプ2.0下での労働市場の「綱渡り均衡」~
米国経済
桂畑 誠治
-
米国:非製造業はさらに拡大ペース加速(2026年8月ISM) ~地政学リスク緩和と強靭な内需が支える一方、強まるインフレ圧力~
米国経済
桂畑 誠治
-
米国:8月ISM製造業はAI・防衛需要とコスト高の狭間で高水準 ~8カ月連続で50超えもトランプ関税や中東リスクで企業の二極化が鮮明に~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国:9月FOMCで利上げへ舵を切るFRB ~「トランプ・インフレ」と実質中立金利の上昇に対応するタカ派転換~
米国経済
桂畑 誠治
-
米国・カナダ間で激化する貿易戦争 ~将来的に自動車関税が引き上げられる場合、日系企業にも深刻な影響~
米国経済
前田 和馬
-
2026年9月FOMCプレビュー ~利上げと据え置きそれぞれのメリット・デメリット~
米国経済
前田 和馬
-
米国:8月ISM製造業はAI・防衛需要とコスト高の狭間で高水準 ~8カ月連続で50超えもトランプ関税や中東リスクで企業の二極化が鮮明に~
米国経済
桂畑 誠治
-
米国:地政学リスク下でも8月PMIは予想外の急上昇 ~サービス業主導で景況感が拡大、価格圧力緩和の一方で需要強固~
米国経済
桂畑 誠治