
- Investment Navigator
-
2026.10.22
金融市場
資産形成
為替
資産形成・資産運用
158円を挟んで膠着するドル円相場
~中間選挙・イラン・金融政策の"三つの分岐点"が方向性を決める~
嶌峰 義清
- 要旨
-
- ドル円相場は、7月末の日米協調介入、9月上旬の急激な円高、9月の日米同時利上げを経て、10月に入ってからは1ドル=158円前後の狭いレンジでの推移が続いている。円先物市場における非商業部門の建玉は、9月前半に過去に例のない規模で円の売り越しから買い越しへと転じた。しかし、その後は買い越し幅が縮小し、売建玉が再び増え始めている。投機筋の円買い意欲は弱まりつつあると言えよう。
- 期待インフレ率(BEI)で実質化した日米の実質金利差は、政策金利・2年債・10年債のいずれでも2%ポイントを超える米国優位が続いている。名目金利差は縮小したものの、米国の金利上昇は実質金利の上昇、日本のは期待インフレ率の上昇によるところが大きい。このため、実質ベースのドル優位は崩れていない。
- 当面の焦点は、①11月3日の米中間選挙、②選挙後のイラン情勢、③日銀の12月利上げとその後のペース、の三つである。民主党が上下両院を制し、イラン情勢が沈静化に向かい、日銀が利上げ路線を明確にすれば、円高方向への転換が視野に入る。逆の組み合わせとなれば、再び160円台を試し、介入への警戒が強まる展開も否定できない。
1. 投機筋の円ポジションは"円売り一色"から変化し、158円を挟んで膠着が続くドル円相場
ドル円相場は、方向感を欠いた推移が続いている。10月入り後の値動きは、高値が158.94円(10月14日)、安値が156.99円(10月2日)と、月間の値幅は2円弱にとどまる。
もっとも、ここに至るまでの道のりは平坦ではなかった。4月末から5月の大型連休中には、160円台後半まで進んだ円安に対して、政府・日銀が総額11.7兆円の円買い介入を実施した。それでも円安基調は止まらず、7月28日には163.91円(ECB参照値)と、約40年ぶりの円安水準をつけた。これに対し、7月31日には日米当局が28年ぶりとなる円買い協調介入に踏み切った。介入額は15兆3993億円に達し、年初からの累計は27兆1342億円と暦年で過去最大を更新した。
その後は円高へと自律的な反発も見られた。9月2~3日には、日銀の追加利上げ観測の強まりや米雇用関連指標の下振れを受けてドル円は1日で3円以上下落、9日には153円台まで円高が進んだ。この局面では介入実績は無く、ジャクソンホール会議でのウォーシュFRB議長の発言をきっかけに積み上がったドル買い・円売りの持ち高が、損切りを迫られた結果と考えられる。
ところが、その後は再び円安に押し戻された。FRBは9月16日に約3年ぶりの利上げに踏み切り、政策金利を3.75~4.00%とした。日銀も18日に政策金利を1.25%へ引き上げたものの、日米がそろって利上げしたことで金利差は大きく変わらず、ドル円は158円台へと戻っている。
為替市場における"投機的な動き"の指標とされるのが、円先物市場における非商業部門(主にヘッジファンドなどとされる)の建玉である。その推移を見ると、ここ数ヶ月で大きな変化が生じていることがわかる(図表1)。
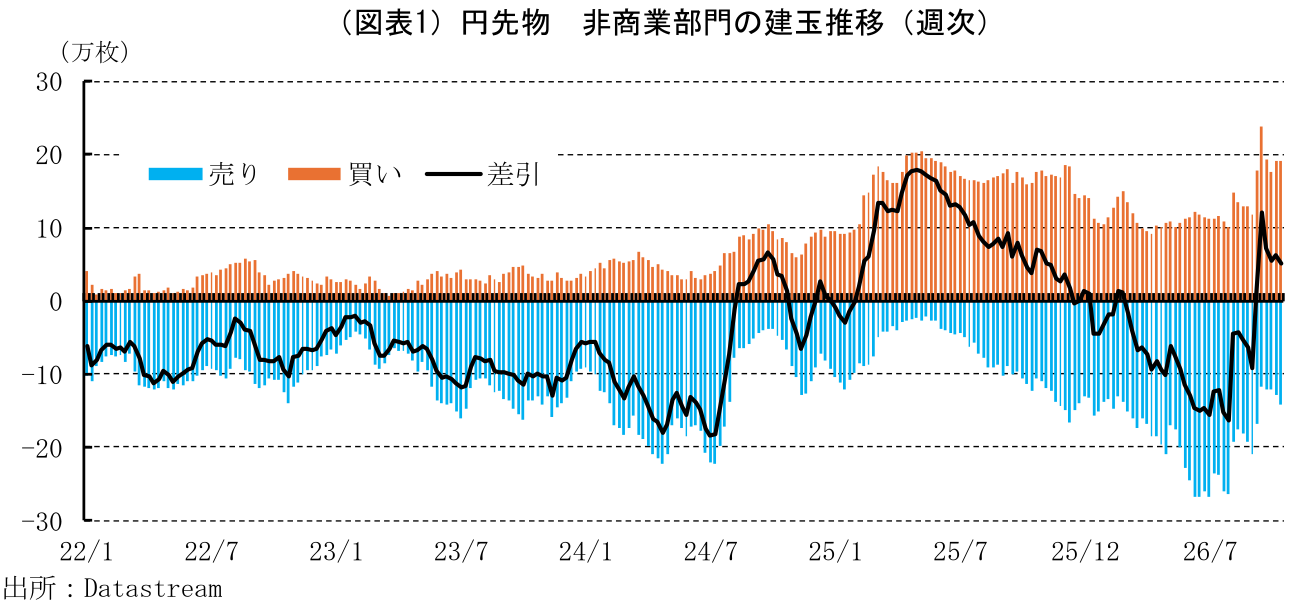
6月2日時点の円売建玉は24万4416枚と、円キャリートレードがブームだった2007年以来の高水準に達していた。差引(ネット)でも12万9567枚の売り越しだった。その後も、9月1日時点では9万2227枚の売り越しと、円売り超の状態が続いていた。
しかし、9月前半の急激な円高を境に状況は一変し、9月15日時点では差引が12万0359枚の買い越しへと転じ、わずか2週間で円買い方向に21万枚強も振れた。この振れ幅は、統計をさかのぼれる1986年以降で最大である。同時点の円買建玉(23万7951枚)も過去最大を記録した。
もっとも、その後は買い越し幅の縮小が続いている。10月13日時点では、買建玉19万1256枚に対し売建玉14万1049枚で、差引の買い越しは5万0207枚とピークの半分以下に縮んだ。売建玉は9月末の12万枚台から14万枚台へと再び増えており、円売りの持ち高が積み上がり始めている兆しもうかがえる。投資主体別に見ると、レバレッジド・ファンドは10月13日時点で3万3673枚の円売り越しとなっており、ヘッジファンドの円買い意欲がすでに後退していることを示している。
足元の売建玉は、過去の介入局面のように当局が介入を急がなければならない水準にはない。一方で、9月に積み上がった円の買い持ちの解消そのものが、円安圧力として作用している面もあると考えられる。
2. 実質金利差から見たドル円相場
為替相場の方向性を最終的に決めるのは、日米の金融政策と、それを反映した金利差である。そこで、日米の実質金利差を、政策金利・2年債・10年債の3つの年限で見てみる(図表2)。ここでは、実質化に用いる物価として、市場が織り込む期待インフレ率であるBEI(ブレーク・イーブン・インフレ率、10年債)を用いた。足元の消費者物価は、米国では原油高で押し上げられ、日本では電気・ガス料金支援で押し下げられており、実勢を見誤りやすいためである。
名目で見ると、政策金利は米FF金利の誘導目標が3.75~4.00%、日本の無担保コール翌日物が1.25%である。10月21日時点の国債利回りは、米国が2年債4.79%・10年債5.13%、日本が2年債1.886%・10年債2.882%となっている。一方、10年BEIは米国が2.35%(10月20日)、日本が2.1~2.2%程度と、ほぼ同水準である。これを差し引いて実質化すると、筆者の試算ではおおむね次のようになる。
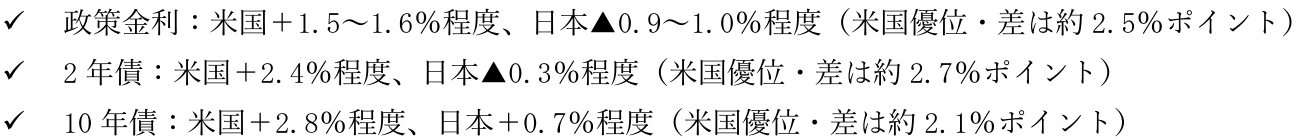
名目で見れば、日本の10年債利回りが9月下旬に3.115%と約30年ぶりの水準に達するなど、日米金利差は縮小してきた。しかし、BEIで実質化すると景色は異なる。すべての年限で米国の実質金利が2%ポイント以上も上回っており、ドル優位の構図はほとんど崩れていないのである。
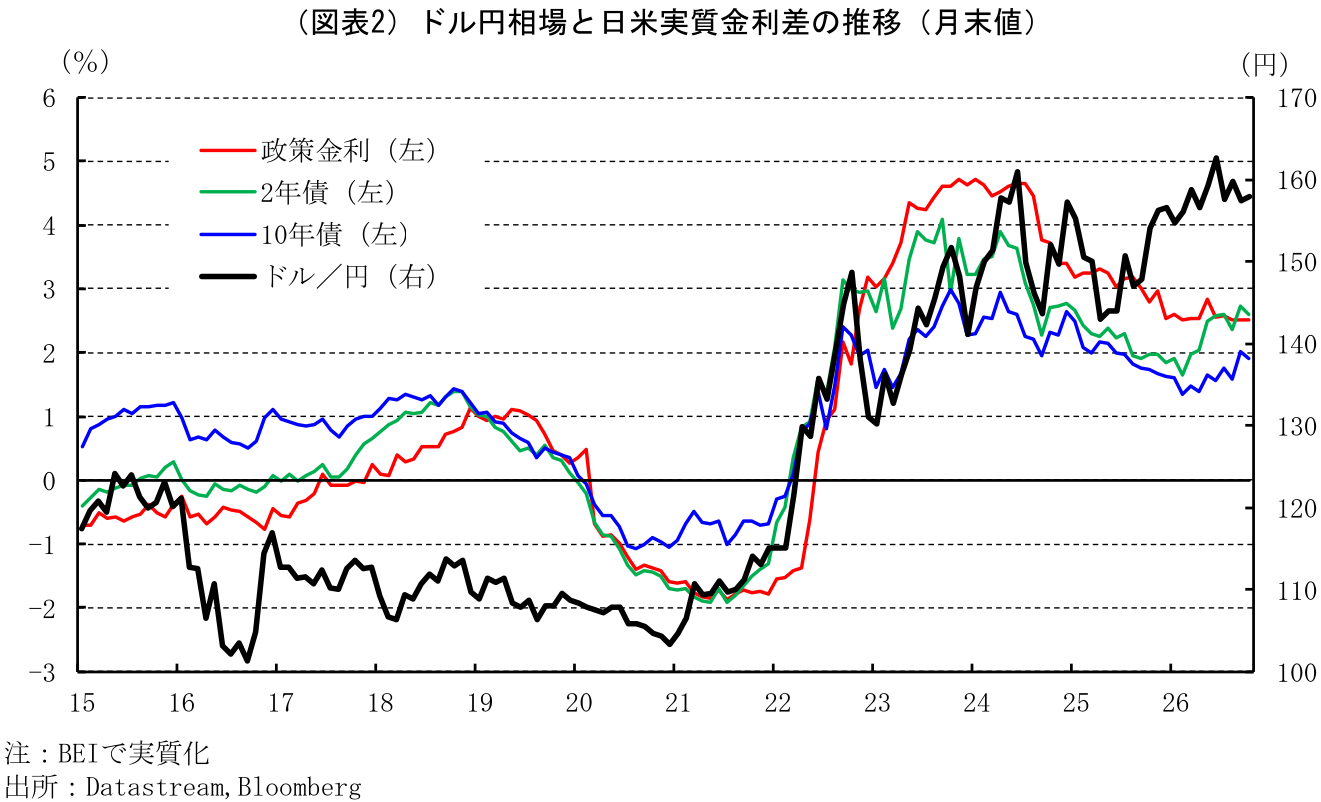
その背景には、日米で金利上昇の"中身"が異なることがある。米国では、昨年末から長期金利が約1%ポイント上昇したが、BEIは2.25%から2.35%へとほぼ横ばいにとどまった。名目金利の上昇は、ほぼそのまま実質金利の上昇となり、10年物の実質利回りは9月末に2.93%と2008年以来の高水準に達した。これに対し日本では、BEIが過去最高圏の2%台まで上昇しており、名目金利の上昇の相応の部分を期待インフレ率の上昇が占めている。実際、9月の日銀の利上げ後もBEIはむしろ上昇した。日本の金利上昇は"インフレ期待による金利上昇"の色彩が濃く、実質金利の上昇は限られていると言えよう。
日本の政策金利は、実質では依然として▲1%近いマイナス圏にあり、金融環境はなお緩和的だ。日銀の利上げや介入にもかかわらず円安の流れが変わらなかったのは、こうした実質金利差の構図で説明できる面が大きい。逆に言えば、日本の期待インフレ率が2%近辺で落ち着いたまま利上げが進むか、米国の実質金利が低下に転じない限り、本格的な円高への転換は難しいと考えられる。
なお、日本の物価連動国債は発行残高が約10兆円と小さく、BEIには流動性の影響も含まれる。政策金利や2年債を10年BEIで実質化するのも簡便的な手法である点には留意が必要だ。
3. 中間選挙の結果次第で変わるドルの行方
11月3日には米国の中間選挙が行われる。1934年以降の23回の中間選挙のうち、現職大統領の政党が上下両院とも議席を増やしたのはわずか2回しかない。今回も、ロイター通信の世論調査ではトランプ大統領の支持率が過去最低の31%まで落ち込み、投票先では民主党47%、共和党35%と12ポイントの差がついている。選挙予測サイトのディシジョン・デスクHQは、民主党が下院を制する確率を78%、上院を制する確率を56%と見ている。
結果ごとに、ドル円相場への影響を整理すると次のようになる。
-
民主党が上下両院を制する場合:予算や減税、関税政策に対する議会のチェックが強まり、財政拡張への期待が後退することで、米長期金利の低下とドル安につながりやすい。FRBの人事に対する議会の影響力が強まり、金融政策の独立性への懸念が和らぐことも、長期金利の押し下げ要因となろう。一方で、予算案を巡る対立が先鋭化すれば、政府機関の閉鎖などを通じたリスク回避の円買いが生じる可能性もある。いずれにしても、ドル円には下押し圧力がかかる公算が大きい。
-
下院は民主党、上院は共和党の"ねじれ"となる場合:現在の政策の大枠が維持される一方で、新たな大型財政出動は難しくなる。相場の反応は限定的で、関心は再び日米の金融政策へと移ることになろう。
-
共和党が両院の過半数を維持する場合:減税や規制緩和など拡張的な政策への期待から、米長期金利の上昇とドル高が進みやすい。ドル円が再び160円台を試し、介入への警戒が一気に高まる展開も想定される。
世論調査どおりであれば①ないし②の公算が大きく、ドル円にはどちらかと言えば円高寄りの材料となろう。ただし、重要なのは選挙後の財政・通商政策や金利見通しの変化であり、選挙直後の値動きだけで方向性を判断するのは早計だろう。
4. イラン情勢:選挙後の"重し"が外れる
もう一つの大きな不透明要因がイラン情勢である。2月28日に始まった米国・イスラエルとイランの戦闘は、ホルムズ海峡の事実上の封鎖と、米国によるイラン港湾の海上封鎖を伴ったまま長期化している。北海ブレント原油先物は20日に一時1バレル=111.99ドルと約5ヶ月ぶりの高値をつけた。
原油高は、いくつかの経路でドル高円安に作用している。米国では、ガソリン価格の前年比34%の上昇などを背景に、9月の消費者物価が同+3.7%へと加速し、FRBの追加利上げ観測を支えている。日本にとっては、エネルギー輸入額の増加を通じて貿易収支が悪化し、実需の円売りが増える。加えて、地政学リスクの高まりは"有事のドル買い"も誘いやすい。
注目されるのは、トランプ大統領が「中間選挙前にはイランを攻撃しない」と明言している点だ。言い換えれば、選挙後はこの制約が外れることになる。選挙後に軍事行動が再開されれば、原油価格の一段高と米利上げ観測の強まりを通じて、ドル高円安が進むリスクがある。逆に、仲介国を通じた交渉がまとまり、海峡の再開に向かえば、原油価格の下落とともに米長期金利が低下し、ドル安円高へと振れやすい。実際、20~21日には原油安を受けて米長期金利が低下し、ドルが売られる場面が見られた。
5. 日米の金融政策:12月の"同時利上げ"の先が焦点
FRBは9月に約3年ぶりの利上げに踏み切り、年内にもう1回の利上げを示唆した。10月14日に9月の消費者物価が前年比3.7%と予想を上回ると、27~28日のFOMCでの利上げ確率は一時5割前後まで上昇した。しかし、17日にウォーシュ議長が10月会合の判断を予断しない姿勢を示したことで、利上げ確率は1割台半ばまで低下している。市場では「10月は見送り、12月に利上げ」との見方が大勢となった。一部には、12月が今回の利上げ局面で最後になるとの予想も出ている。
一方、日銀の植田総裁は、9月の利上げ後に「政策の局面は変化した」と述べ、その後も基調的な物価上昇率が2%に「かなり近づいている」との認識を示した。そのうえで、「これ以上上がることは容認できない」とも踏み込んでいる。29~30日の決定会合では政策金利が据え置かれる公算が大きいが、基調物価が2%に到達したと判断されると報じられている。
日米がともに12月に利上げすれば、名目の政策金利差は変わらない。為替にとって重要なのは、その先の方向性の違いである。FF金利が明確に中立水準を超えるFRBの利上げが最終局面に近づく一方、日銀は中立金利を目指して利上げを続ける。この構図が鮮明になれば、日米の実質金利差は徐々に縮小に向かおう。逆に、原油高を受けて米国の物価上昇が加速し、FRBが一段の利上げを迫られる展開となれば、実質金利差の縮小は見込めず、ドル円相場の膠着状態を演出しよう。
6. 今後の見通し:年末に向けて緩やかな円高を想定、ただし分岐は大きい
以上を踏まえると、当面のドル円相場は、日米の金融政策会合と中間選挙という大きなイベントを控え、当面は現状の狭いレンジでの推移が続くと考えられる。10月27~28日のFOMCは据え置きが市場の大勢だ。FOMCで利上げが見送られ、その後の日銀会合で基調物価2%到達が確認されて12月利上げへの地ならしが進めば、円高方向に振れやすい組み合わせとなる。しかし、市場ではFRBも年内利上げを実施するとの見方が強く、ドル円相場を動かす材料とはなりにくい。逆に、FRBが10月のFOMCで利上げを決定した場合、ドル円相場は159円を超える円安進展の可能性が高まる。
年末にかけては、①中間選挙で民主党が議会の主導権を握り、②イラン情勢が交渉による解決に向かい原油価格が落ち着き、③日銀が12月に利上げを実施して来年以降も利上げ継続の姿勢を示す、という三つの条件がそろえば、日米の実質金利差は縮小に向かう。その場合は、150円台半ばから前半への円高が進む可能性がある。投機筋の売建玉が再び積み上がっている局面であれば、その巻き戻しが円高の勢いを増幅することも考えられる。
一方で、①共和党の善戦、②選挙後のイランへの軍事行動の再開、③FRBの利上げ継続+日銀の利上げ慎重姿勢打ち出し、といった組み合わせとなれば、ドル円は再び160円台を試すことになろう。その場合、政府・日銀は過去の介入水準である160円台前半から164円近辺を意識しつつ、円安のスピードを抑えるための介入に踏み切る公算が大きい。ただし、これまでの経験が示すように、ファンダメンタルズが変わらない中での介入は"時間を買う"政策にすぎず、効果が一時的にとどまる可能性には注意が必要だ。
筆者は、①米中間選挙は最低でも上下院のねじれ、場合によっては上院においても民主党の過半数獲得、②選挙後に米国がイランへの軍事行動を再開、同時に仲介国を介した交渉を再開するものの、膠着状態が続く、③日米とも利上げ継続、をメインシナリオとしている。
さらにリスク要因として、①米中間選挙の結果がなかなか確定せず、議会勢力の確定に時間がかかる、②イラン情勢はフーシ派から攻撃を受けているサウジアラビアや、総選挙を終えたイスラエルによる本格的な攻撃参戦、の可能性を挙げる。
このように不透明要因が多いことも足元のドル円相場の膠着の要因になっていると考えられるが、短期的な値動きに一喜一憂するよりも、実質金利差という基本的な決定要因がどちらに動いているかを冷静に見極めることが重要であり、日米中央銀行の金融政策姿勢が最も注目される。
嶌峰 義清
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。

- 嶌峰 義清
しまみね よしきよ
-
経済調査部 シニア・フェロー
担当: 経済・金融市場全般、地政学