- Research Report
-
2026.11.09
金融リテラシー・金融経済教育
NISA・iDeCo
教育・学習
小学校における金融経済教育の歩みと現在
~こどもNISAの導入で問われる金融経済教育(前編)~
鄭 美沙
- 要旨
-
- 2027年1月から、こどもNISAが始まる。12歳以降は、一定の要件の下で子ども本人の同意を得て資金を払い出すことができ、18歳になると本人が資産の管理・運用を担うこととなる。そのため、12歳では、同意のために資金活用に関する基本的な理解が必要であり、18歳では、資産運用の基礎知識に加え、ライフプランニング等を学ぶ機会が求められる。一方で、現状は、子どもがこうした知識や判断力を、各年齢段階で十分に身に付けられているとは言い難い。本稿では、小学校における金融経済教育の現状と課題を考察する。
- 金融経済教育とは、金融や経済に関する知識を習得し、活用する能力を育む教育である。従来は「金融教育」という言葉が一般的に用いられていたが、近年は「金融経済教育」が広がりつつある。消費者教育や法教育等、他の教育分野と重なる部分も多い。
- 日本の小学校では、1947年の学習指導要領(試案)から、お使いや小遣いの管理など、お金に関する学習が取り入れられていた。1950年代には貯蓄や倹約が重視され、その後、高度経済成長に伴う消費生活の変化などを背景に、消費者としての行動等へと学習内容が広がった。2000年代には、金融教育を推進する動きが活発化し、総合的な学習の時間などを活用した実践例もみられるようになった。
- 現行の学習指導要領では、家庭科で買い物や金銭の計画的な使い方、社会科で生産や販売、消費、租税に関する内容等が扱われている。その他の教科にも金融経済教育の要素は含まれているものの、教育費をはじめとする将来の支出について直接的に学ぶ機会は限られている。
- こうした内容を学ぶ方策として、(1)総合的な学習の時間(2)家庭での金融経済教育(3)外部機関との連携が考えられる。(3)は、中立的な教育の提供という課題はあるが、教員の負担軽減や、職場での教育を通じた親の金融リテラシーの向上といった効果が期待できる。算数など既存の教科でお金を題材とした学習を充実させることも有効であろう。
- こどもNISA導入にあたっては、制度の普及と金融経済教育の充実を両輪として進め、すべての子どもが金融リテラシーを高められる環境を整えることが望まれる。
- 目次
1. こどもNISA開始で高まる金融経済教育の重要性
2027年1月から「こどもNISA(少額投資非課税制度)」が始まる。10月1日より口座開設の受付が開始された。制度の概要は資料1のとおりである。これまで18歳以上に限定されていたNISAの対象年齢が、つみたて投資枠に限って0~17歳に拡大され、年間投資枠60万円、非課税限度額600万円の枠が設定される。
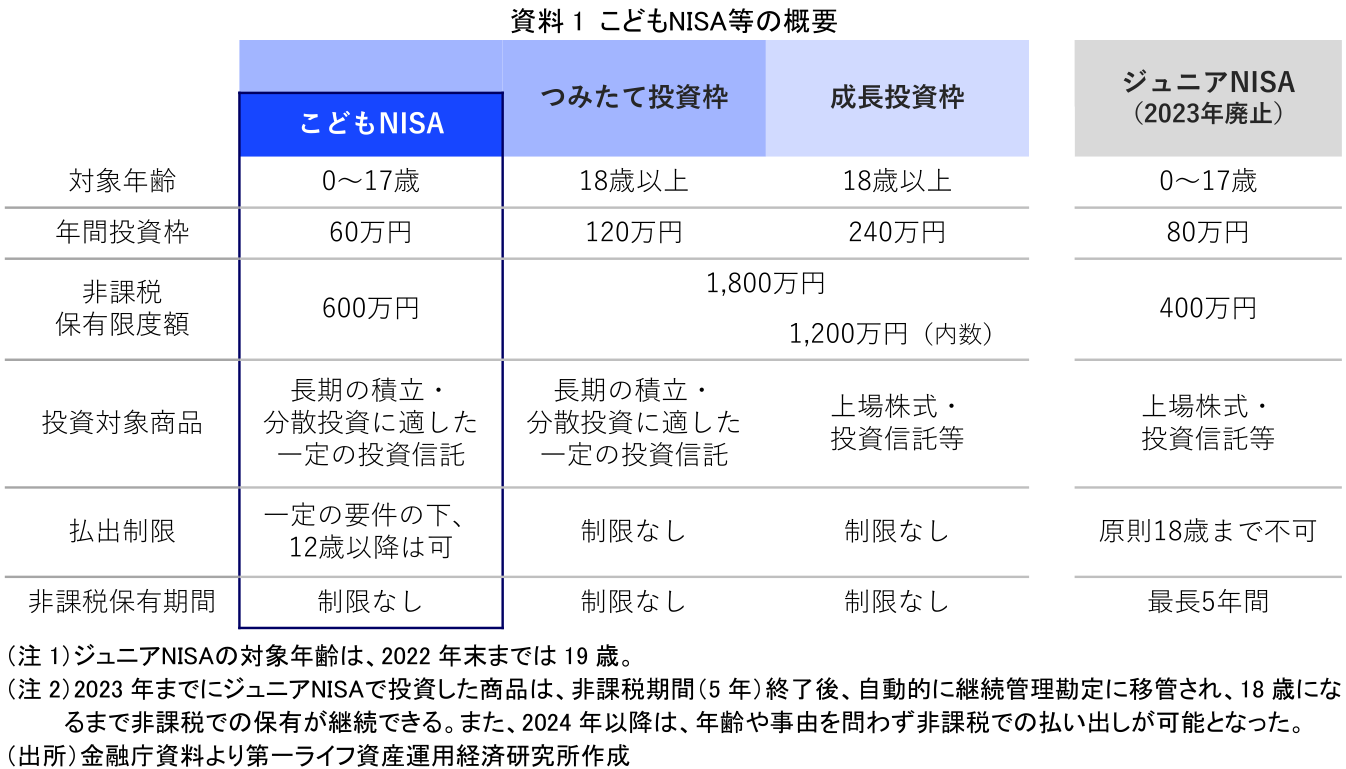
2023年末に終了したジュニアNISAは、非課税保有期間が限定されていたことや、原則18歳まで資金を払い出せなかったことなどが、利用実績の伸び悩みにつながったとされる(奥田、2026)。これに対し、こどもNISAでは、非課税保有期間が無期限となるほか、12歳以降は、資金の使途が教育費など子どものためのものであり、かつ子ども本人の同意が得られれば、親権者等による払い出しが可能となる。こうした点で、ジュニアNISAの課題の一部が解消・緩和されている。また、18歳になると、保有資産は子ども本人の成人後のつみたて投資枠へ移行されるため、例えばアルバイト代や初任給を投資に充てるなど、若年期から投資を始めるきっかけにもなりうる。
一方で、こどもNISAの導入に伴い、金融経済教育の面では新たな課題も生じる。第一に、12歳以降の払い出しに際して、子ども本人の同意が必要となる点である。「こどもNISAで積み立てた資金を教育費等に充てる」ことの意味を本人が理解していなければ、同意の手続きが形式的なものにとどまる。つまり、12歳になる頃には、少なくとも教育費をはじめとする将来の支出について、最低限の知識を身に付けておくことが必要となる。
第二に、18歳になると、口座の管理・運用を本人が担うことになる点である。それまでは親権者等が管理していた資産について、本人が運用や売却の指図をすることとなる。そのため、高校卒業段階で、資産運用の基本的な知識に加え、口座管理や税の仕組み、ライフプランニング等を学ぶ機会が求められる。
一方で、現状は、子どもがこうした知識や判断力を、各年齢段階で十分に身に付けられているとは言い難い。こどもNISAを適切に活用していくためには、金融経済教育の充実が急務となる。本シリーズでは、前編・後編の2稿にわたり、子どもに対する金融経済教育の主要な担い手である学校教育の現状や、子どもの金融リテラシーの状況を整理し、こどもNISA開始を踏まえて、今後求められる対応について考察する。前編となる本稿では、小学校における金融経済教育を取り上げる。
2. 金融経済教育とは何か
まず、金融経済教育とは何かを整理する。金融サービス提供法(注1)では、金融経済教育は「適切な金融サービスの利用等に資する金融又は経済に関する知識を習得し、これを活用する能力の育成を図るための教授及び指導」と定義されている。官民一体で金融経済教育を推進するために設立された金融経済教育推進機構(J-FLEC)をはじめ、近年は公的機関を中心にこの定義が用いられつつある。
従来は「金融経済教育」よりも「金融教育」という言葉が一般的に用いられてきた。例えば、3年ごとに実施されているJ-FLECの「金融リテラシー調査」(注2)では、2022年調査までは「金融教育」と表記されていたが、2025年調査では「金融経済教育」に変更されている。2024年に金融経済教育を名称に冠するJ-FLECが設立されており、この頃から「金融経済教育」という呼称がより広く用いられるようになったと考えられる。
もっとも、2005年に金融庁に「金融経済教育懇談会」が設置されるなど、金融教育と金融経済教育は以前より併用されていた。また、2007年に金融広報中央委員会が発行した「金融教育プログラム―社会の中で生きる力を育む授業とは―」(注3)でも、金融教育の分野の一つに「金融や経済の仕組み」が設定されていた。そのため、近年、金融経済教育という呼称が広がっているのは、従来の金融教育に経済の領域が新たに加わったからではないと考えられる。金融教育にはもともと経済に関する内容は含まれており、金融経済教育という言葉によって、金融と経済社会との関わりを学ぶという側面が、より明示的になったといえる。
ただし、金融教育プログラムには「金融教育において経済教育的な内容を取り上げる場合には、金融教育の特徴を生かして、個々人の主体的な生き方につながるように進められることが望ましい」との記載もある。つまり、金融経済教育として経済を学ぶ際にも、経済を個人の生き方や価値観、行動に結びつけることが重視されている。この点は、従来の金融教育と現在の金融経済教育に共通する考え方といえる。
3. 他の教育分野との関連
経済教育のほかにも、金融経済教育と重なる教育分野は多い。特に関連が深いのは、消費者教育だろう。2023年に閣議決定された「消費者教育の推進に関する基本的な方針」では、消費生活に関連する教育の一つとして金融経済教育が取り上げられている。そのうえで、「金融リテラシーは、自立した消費生活を営む上で、必要不可欠であり、消費者教育の重要な要素であることから、金融経済教育の内容を消費者教育の内容に盛り込むとともに、金融経済教育と連携した消費者教育を推進することが重要である」とされている。
このほか、キャリア教育や法教育、情報教育など、金融経済教育と重なる教育は多い。例えば、収入を得ることはキャリア教育、金融商品に関する契約は法教育、デジタル金融サービスの利用は情報教育と重なる。こうした重なりが生じるのは、金融経済教育で育むべき金融に関する知識や活用能力が日常生活の様々な場面で必要とされるためである。つまり、金融経済教育は、特定の金融商品や制度に関する知識の習得だけではなく、日々の生活全般に関わる教育といえる。
4. 小学校における金融経済教育の変遷
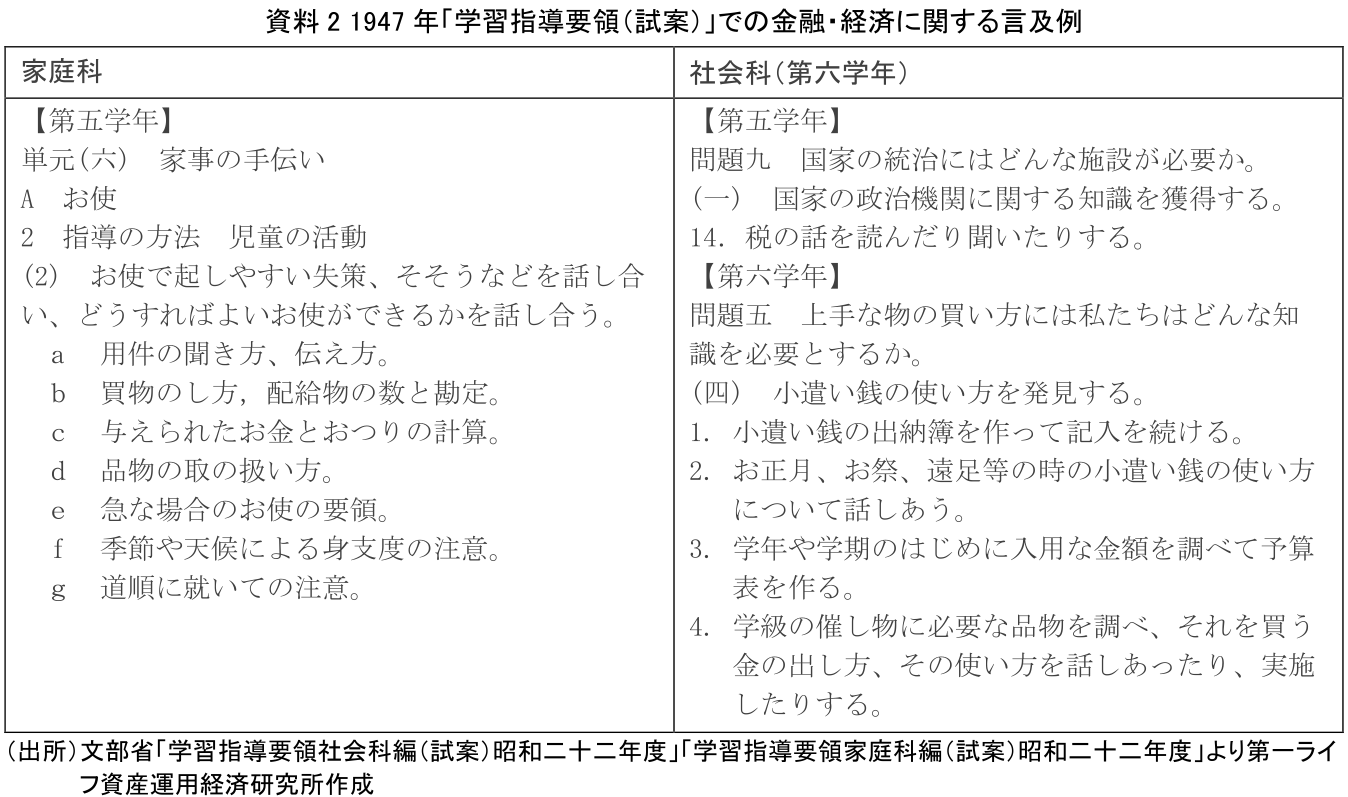
本節では、こうした金融経済教育に関わる内容が、小学校の教育にどのように取り入れられてきたのか確認する。学校の教育課程(カリキュラム)は、文部科学省が定める学習指導要領に基づいて編成される。最初の学習指導要領は、1947年に文部省が発行した「学習指導要領(試案)」に遡る。これにおいて、家庭科と社会科において金融・経済に関する記述が既にみられる(資料2)。家庭科では、家事の手伝いの一環として、「お使い」を通じた買い物やおつりの計算などが取り上げられている。一方、社会科では、税金の理解のほか、「上手な物の買い方」として、小遣いや学校で必要な物の値段など、身近なお金の管理について学ぶ内容となっている。
現在の金融経済教育に関しては、「生活スキルとして最低限身に付けるべき金融リテラシー」を年齢層別に体系的かつ具体的に整理した「金融リテラシー・マップ」という指標がある。金融リテラシー・マップにおいても、小学生が習得すべき内容として、小遣い帳をつけることや工夫して買い物ができること、税金の意義等の理解などが挙げられており、1947年の学習指導要領と共通する部分がある。つまり、現在の金融経済教育につながる内容は、戦後間もない時期から学校教育に取り入れられていたといえる。
1955年および1956年に公表された学習指導要領の改訂版では、お金に関する記述がさらに充実する(資料3)。家庭科では、計画的な金銭の使用や記帳に加え、「貯金をするように努める」ことが示されている。社会科でも「お金や物をたいせつに使うことが必要である」とされ、1947年よりも金銭や物を大切にする態度が重視されている。
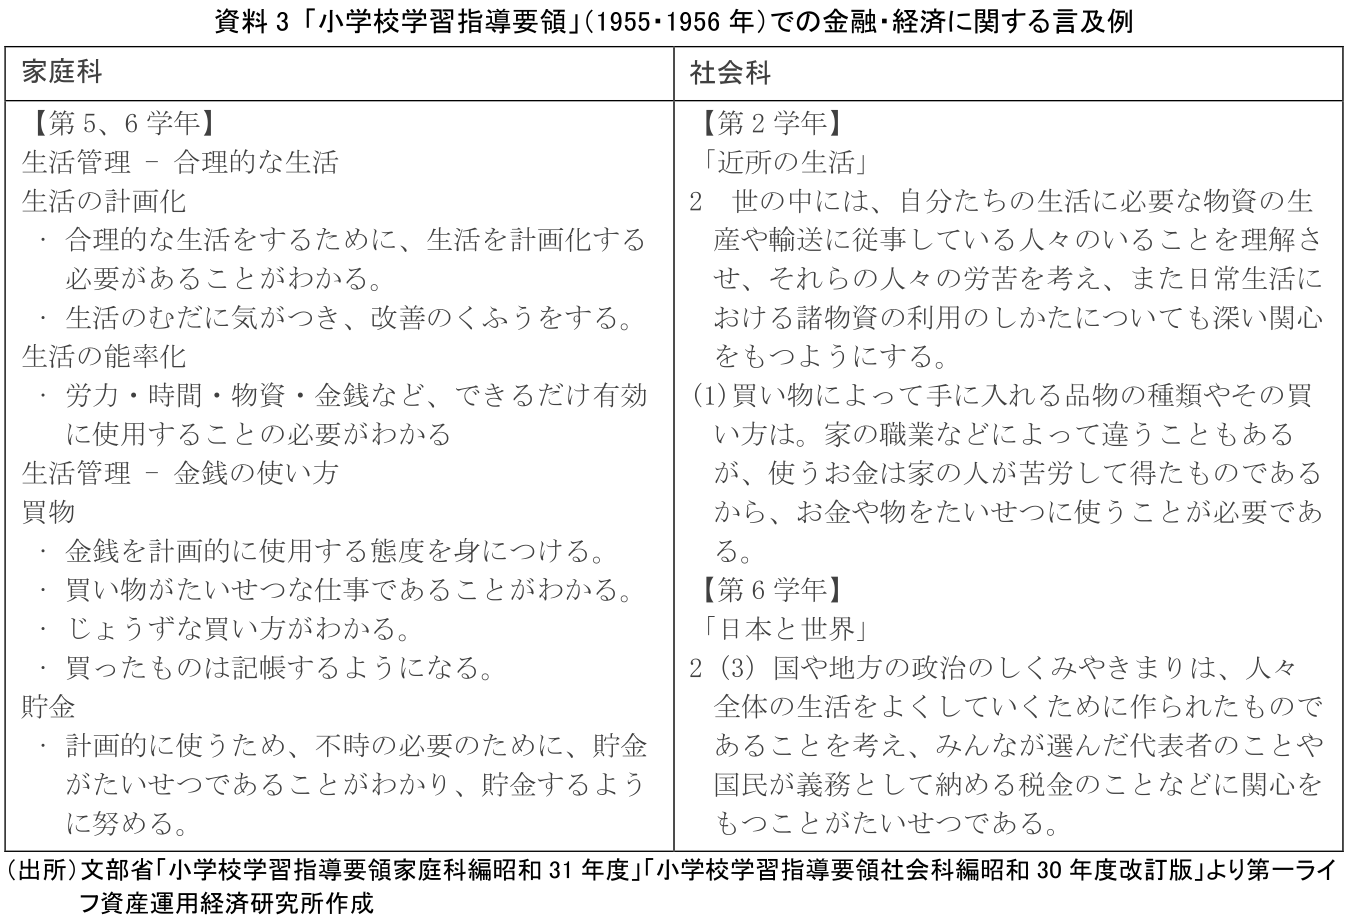
その背景には、当時の貯蓄奨励の動きがあったと考えられる。金融広報中央委員会(2021)は、戦後の復興には巨額な資金が必要とされ、政府と日本銀行が主導して国民に貯蓄を奨励し、蓄積された資金は重工業等に優先的に割り当てられたと述べている。こうしたなか、1948年には、こども銀行も設置された。こども銀行とは、小中学校の校内で、銀行や郵便局と連携して自主的に運営されていた貯蓄制度であり、1950年には全国の学校の30%にあたる1万校に広がった(上岡、2017)。さらに、1952年には、全国一体となって貯蓄を推進するために、金融広報中央委員会の前身となる「貯蓄増強中央委員会」が設立されている。1955・1956年公表の学習指導要領改訂版にみられる貯蓄・倹約を重視する記述には、こうした時代背景が反映されたと考えられる。
ただし、1958年告示の小学校学習指導要領では、1955・1956年ほど貯蓄を強く奨励する記述はみられなくなる。また、同学習指導要領より「道徳」が教育課程に位置付けられ、道徳でも「ものや金銭をだいじにし、じょうずに使う」といった内容が扱われるようになった。
続く、高度経済成長期の1968年告示の学習指導要領では、家庭科にて「買い物のしかたを考えたり、金銭収支の記録のしかたを実習したりすること」が示された。社会科では「産業の発展、社会生活の合理化に伴って、人々の余暇の過ごし方、消費生活のくふうもたいせつな問題になってきていることに気づき、機械化の進む世の中と人間生活との関係に目を開くこと」等が記載されている。ここで初めて、学習指導要領に「消費生活」という言葉が登場する。その背景には、高度経済成長に伴う消費生活の変化や消費者問題の顕在化があったと考えられる。1968年には消費者保護基本法が制定されており、こうした社会的な動きと並行して、学校教育においても消費生活に関する内容が重視されるようになったと捉えられる。
その後、1989年告示の学習指導要領では、第1・2学年に「生活科」が新設され、社会科は第3学年から学ぶ教科となった。この時の生活科には、日常生活に必要な買い物や使いができることなどが取り上げられている。家庭科でも「物の選び方や買い方を考えて、適切に購入することができること」「金銭の使い方と記録の仕方を工夫すること」等が示された。以降も小学校家庭科では、買い物や金銭の計画的な使い方を中心に、金融経済教育に関わる学習が展開されていく。
一方、社会科では、「地域によって消費生活や生産活動に特色があることや人々の生活の様子は変化していることを理解できるようにし、地域社会を大切にする態度を育てる」等の記述がみられる。戦後間もない学習指導要領では、社会科でも小遣いや買い物について学ぶことになっていたが、そうした内容は主に家庭科が担うようになり、社会科は、租税の役割に加え、地域社会の一員として消費生活を理解することなど、社会生活の理解を深めるための内容を扱っている。このように、金融経済教育に関わる内容は、各教科の特性に応じて整理され、役割分担が次第に明確になっていったと考えられる。
5. 金融教育元年と総合的な学習の時間
2000年代から、金融教育を推進する動きが活発化していく。まず、2000年に公表された金融審議会答申「21世紀を支える金融の新しい枠組みについて」にて、「金融分野における消費者教育の推進」が重要な課題の一つに位置付けられた。その後、金融庁の「証券市場の改革促進プログラム」(2002年)では、学校における金融・証券教育の一層の促進が掲げられるなど、消費者教育の一環としてだけでなく、金融教育そのものを推進する動きがみられるようになった。一連の動きの背景としては、金融商品およびインターネット取引等の提供方法の多様化に加え、2001年に閣議決定された「今後の経済財政運営及び経済社会の構造改革に関する基本方針」において「貯蓄優遇から投資優遇への金融のあり方の切り替え」が示されたことがある。
そうしたなか、金融広報中央委員会は、ペイオフが全面解禁された2005年度を「金融教育元年」と位置付け、学校における金融教育の推進に重点を置いた活動を展開し始めた。その一環として、2007年には、学校で金融教育を実践するための指針となる「金融教育プログラム」を発行した。さらに、2008年の世界金融危機を契機に、個人の金融行動に伴うリスクが、経済全体にも波及し得ることが浮き彫りとなった。これを受け、国内外で金融リテラシーの向上が重要な政策課題として認識されるようになり、金融経済教育の必要性は一層高まっていった。
前節のとおり、2000年代以降も小学校家庭科では小遣いや買い物など、日常生活に根差した教育が展開されていた。こうした学習に加え、1998年告示の学習指導要領で新設された「総合的な学習の時間」においても、金融経済教育の取組みが広がっていく。総合的な学習の時間は、各学校が地域や学校の実態に応じて、横断的・総合的な学習活動を展開できる時間である。金融経済教育が特に推奨されたわけではないものの、関心が高まるなかで、総合的な学習の時間を活用した実践例もみられるようになった。例えば、金融広報中央委員会の「金融教育ガイドブック~学校における実践事例集」では、「消費税のひみつを調べよう」という税について考える学習や、「わたしたちの大根の値段を決めよう!」という価格の決まり方や金銭感覚について学ぶ事例が紹介されている。
また、同事例集では「お小遣いは必要か?学級討論会をしよう」という、金銭の使い方について考え、自ら価値判断する姿勢を育む学習が、国語科で行われた事例も紹介されている。このように、金融経済教育の内容は、社会科や家庭科に限らず各教科に関連するため、様々な教科の授業を通じて取り組むことが可能である。実際に、一部の学校では、教科横断的な金融経済教育が実践されてきたことがうかがえる。
6. 現行の学習指導要領の内容
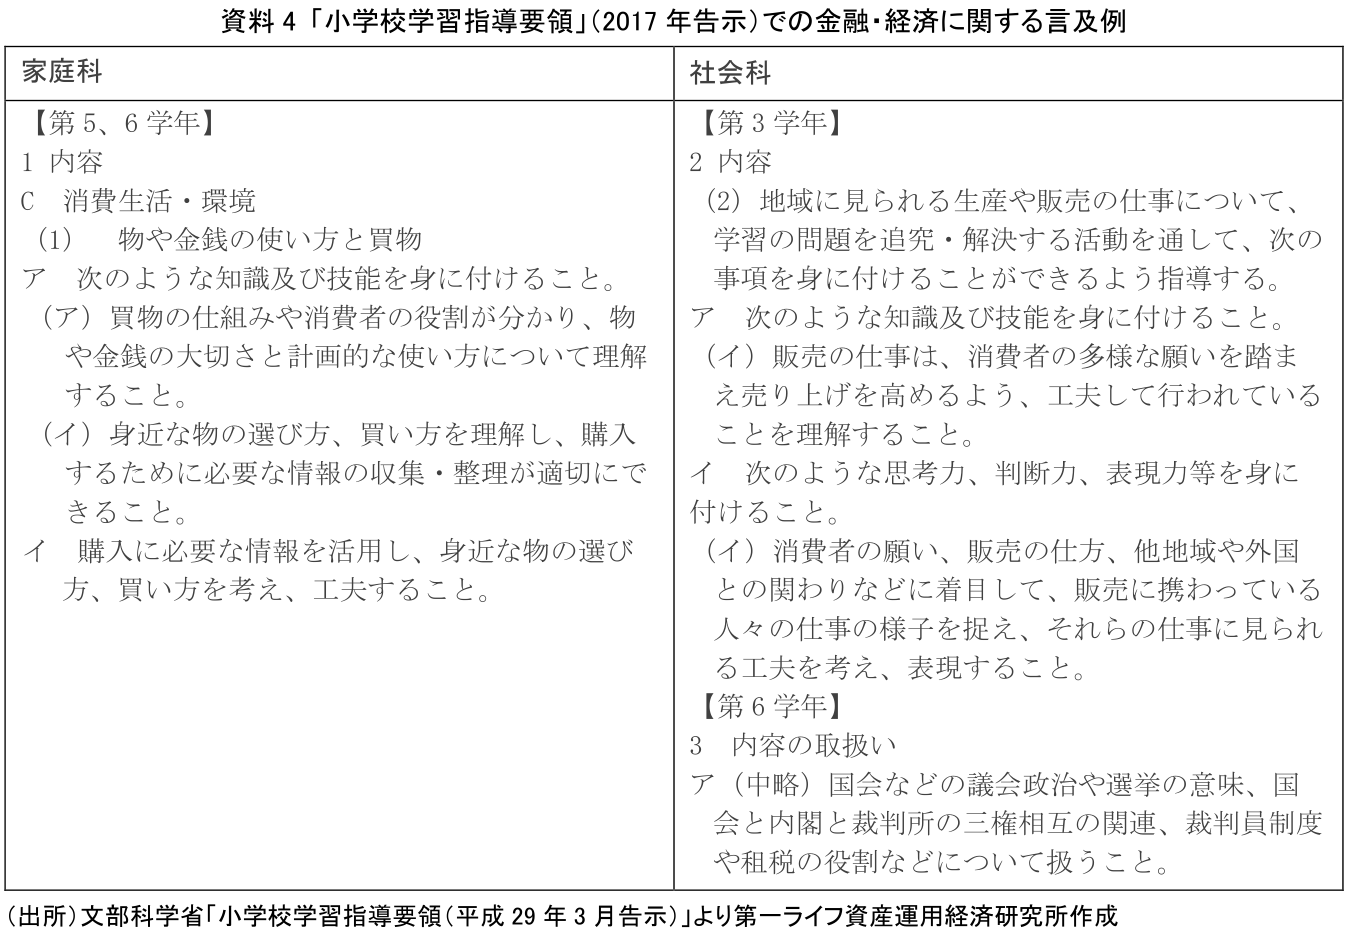
では、現在の小学校では、金融経済教育に関する内容はどのように扱われているだろうか。現行の学習指導要領は2017年に告示され、小学校では2020年度から全面実施されている。まず家庭科では、買い物の仕組みや消費者の役割、物や金銭の計画的な使い方、購入に必要な情報収集などが取り上げられている(資料4)。金融経済教育の中でも、家計管理の分野が主となる。一方、社会科では、生産や販売、消費のほか租税の役割等に関する内容が取り上げられ、経済教育や消費者教育との関連が深い分野が中心となる。
また、「特別の教科 道徳」にも、従来と同様に、物や金銭を大切にすることや、節度のある生活をすることが含まれている。さらに、総合的な学習の時間では、取り組む探求課題の例として、「国際理解、情報、環境、福祉・健康などの現代的な諸課題に対応する横断的・総合的な課題、地域の人々の暮らし、伝統と文化など地域や学校の特色に応じた課題、児童の興味・関心に基づく課題などを踏まえて設定すること」と明示されている。金融・経済への直接的な記載はないものの、金融経済教育も現代的な諸課題に関わる学習として、この枠組みの中で取り組むことが可能であろう。
このように、金融経済教育に関する内容は、主に家庭科や社会科で扱われているが、その他の教科にも関連する内容が含まれている。例えば、算数におけるおつりの計算も、日常生活における金銭の扱い方を学ぶ機会となる。金融経済教育は特定の教科に限られるものではなく、複数の教科等にその要素が含まれているといえる。
7. 小学生に対する金融経済教育の課題と求められる対応
以上、小学校における金融経済教育に関する学習の変遷をみてきた。ここで、冒頭に提示した課題に立ち返りたい。こどもNISAでは、12歳以降、一定の要件の下で資金を払い出すことが可能となるが、その際には子ども本人の同意が必要となる。つまり、その時点で、子ども自身が教育費をはじめとする将来の支出について、最低限の知識を身に付けておくことが必要となる。
一方、これまでみてきたとおり、小学校の家庭科や社会、道徳では、こうした内容が直接的に扱われているわけではない。また、金融経済教育は各教科の学習内容の一部であり、それぞれの教科で学ぶ内容も多いことから、限られた授業時間のなかで金融経済教育をさらに拡充することは容易ではないだろう。そのため、既存の教科での学習に加え、(1)総合的な学習の時間の活用、(2)家庭での金融経済教育、(3)外部機関との連携が、必要な知識や判断力を養う方策として重要となる。以下、順にみていく。
(1)総合的な学習の時間
まず、総合的な学習の時間で金融経済教育に取り組むメリットの一つは、学習内容を柔軟に設定できることである。例えば、東京都教職員研修センター(2015)では、総合的な学習の時間における「私たちにかかるお金はいくら」というテーマの指導計画例が紹介されている。この計画では、中学校入学までにかかる費用を計算することを通じて、金銭に関する知識や感覚を身に付けることなどを目標としている。このように、こどもNISA導入を契機として、教育費をはじめとする将来必要となるお金について学ぶ機会を設けることも意義があるだろう。
一方、課題もある。総合的な学習の時間は学校ごとに学習内容を設定するため、金融経済教育への取組状況に学校間で差が生じる可能性がある。また、新たな内容を取り入れる場合、教える側の負担が増えることも懸念される。さらに、教育費をはじめとする家計の負担は家庭によって異なるため、グループワークなどを通じて、家庭の経済状況の違いが表面化する可能性もある。子どもへの心理的な影響や、教員に求められる配慮などを踏まえると、慎重な取り扱いが必要なテーマとなり、学校として扱いづらい面がある。加えて、こどもNISAそのものを取り上げる場合には、限られた授業時間の中で、利用者が一部児童生徒にとどまる制度を扱うことの妥当性について、慎重な検討が求められるだろう。
(2)家庭での金融経済教育
家庭での金融経済教育には、各家庭の状況に応じた内容を教えられるというメリットがある。日々の買い物や家計のやりくり、将来の教育費の準備など、子どもにとって身近で実践的な学びにつながりやすい。一方で、金融経済教育を行うかどうかや、その内容は親の金融リテラシーや関心に左右される。そのため、家庭によって学習機会や身に付けられる知識、お金に対する価値観等に差が生じる懸念がある。
(3)外部機関との連携
学校と外部機関との連携や、家庭での金融経済教育を促進する取組も重要となる。既に金融経済教育推進機構(J-FLEC)や民間企業は、学校現場の金融経済教育を支援する取組を進めている。例えば、総合的な学習の時間に外部講師を活用することで、専門的な知識を取り入れながら、教員の教材準備などの負担を軽減することが期待できる。また、職場での金融経済教育の充実は、親世代の金融リテラシーの向上を通じて、家庭における子どもの金融経済教育にも好影響を及ぼす可能性がある。
現行学習指導要領では「社会に開かれた教育課程」が理念として掲げられており、その趣旨の一つは「地域と連携・協働しながら目指すべき学校教育を実現すること」となっている。ここでいう「地域」には、民間企業も含まれる。2026年10月に公表された次期学習指導要領に向けたとりまとめでは、「社会に開かれた教育課程」の実質化が挙げられており、「探究学習など多様な教育活動を展開する上で、地域との連携・協働は不可欠な基盤となる」と明記されている。こうした方向性を踏まえれば、今後の金融経済教育においても、金融機関をはじめとする民間企業などが、学校との連携を一層深めていくことが期待される。
ただし、外部機関による金融経済教育には、中立性の確保が求められる。特定の商品・サービスの紹介に偏らない教育活動は、企業側にとっては直接的な利益につながりづらい。そのため、各企業が自社の事業や理念を踏まえ、金融経済教育に取り組む意義や社会的な役割を明確にすることが重要となるだろう。
8. 制度の普及と金融経済教育の充実を両輪に
こうした取組みに加え、制度の利用場面に応じた教育機会の提供や、既存の学校教育そのものの充実も重要となる。現在、金融機関では、こどもNISA開設に向けた積極的なキャンペーンが展開されている。制度開始後は、子ども自身の制度への理解を深めるとともに、親権者の適切な活用を後押しする取組みも期待される。前述の学校での金融経済教育への参画強化に加え、12歳以降の払い出し同意時に活用できる子ども向け教材の充実など、金融機関が金融経済教育の機会を提供する役割は、これまで以上に重要となる。
また、既存の学校教育のさらなる充実としては、例えばイングランドでは、小学校の算数において、金融経済教育が取り組まれている。前述のとおり、日本でもおつりの計算などが扱われているが、イングランドでは、ナショナル・カリキュラム(教育課程)において、硬貨や紙幣の価値を理解することや、ポンドやペンスで表される金額を比較、計算することなどが具体的に示されている。カリキュラム全体を通して“money”という単語が多く使われており、お金を題材とした学習が明示的に組み込まれている。
一方、日本の算数でもお金を用いた計算は扱われているものの、金融経済教育との関連が必ずしも明確に位置づけられているわけではない。しかし、お金は数字や計算を学ぶうえで、子どもにとって身近な題材の一つである。また、小学校高学年では、割合の学習を応用して利息の計算を行うことも可能であり、金利や利回りの基本的な仕組みに対する理解を促すことができる。新たに金融経済教育の時間を設けなくても、既存の学習内容における題材や説明の仕方を工夫することで、金融経済教育の要素を取り入れることは可能である。このように、家庭科や社会科にとどまらず、幅広い教科で金融経済教育を充実させることも重要と考えられる。
こどもNISAの導入は、子ども自身がお金の使い方や将来の資金について考える必要性を、改めて浮き彫りにするものといえる。制度の普及と金融経済教育の充実を両輪として進め、すべての子どもが金融リテラシーを高められる環境を整えることが望まれる。
【注釈】
-
金融サービスの提供及び利用環境の整備等に関する法律(第86条)。
-
金融リテラシー調査は、2016年から3年おきに実施されている。2022年調査までは金融広報中央委員会が、2025年からはJ-FLECが調査主体。
-
金融教育プログラムは2007年に発行後、2016年と2023年に改訂されている。
【参考文献】
-
上岡学(2017)「昭和20年代に始まる『こども銀行』に関する研究―総合的な学習の時間ならびに特別活動との関連―」『武蔵野教育学論集』第2号、pp.1-12
-
奥田宏二(2026)「こどもNISAから考える資産形成機会の差~政府はどこまで関与すべきか~」
-
英国教育省(2021)「Statutory guidance National curriculum in England: mathematics programmes of study」
-
金融広報中央委員会(2014)「金融教育ガイドブック~学校における実践事例集~」(2005年3月初版、2014年6月改訂)
-
金融広報中央委員会(2021)「戦後日本の金融教育と今後の課題(月刊「金融ジャーナル」2021年6月号掲載)」
-
金融広報中央委員会(2023)「金融教育プログラム ─社会の中で生きる力を育む授業とは─」
-
金融審議会(2000)「21世紀を支える金融の新しい枠組みについて(金融審議会答申)」
-
東京都教職員研修センター(2015)「小学校・中学校 多様な教育課題に対応したカリキュラムモデル」
-
内閣府(2001)「今後の経済財政運営及び経済社会の構造改革に関する基本方針」
-
文部省(1947)「学習指導要領社会科編(試案)昭和二十二年度」
-
文部省(1947)「学習指導要領家庭科編(試案)昭和二十二年度」
-
文部省(1955)「小学校学習指導要領社会科編昭和30年度改訂版」
-
文部省(1956)「小学校学習指導要領家庭科編昭和31年度」
-
文部省(1958)「小学校学習指導要領(昭和33年10月1日施行)」
-
文部省(1968)「小学校学習指導要領(昭和46年4月施行)」
-
文部省(1989)「小学校学習指導要領(平成4年4月施行)」
-
文部省(1998)「小学校学習指導要領(平成14年4月施行)」
-
文部科学省(2017)「小学校学習指導要領(平成29年3月告示)」
-
文部科学省初等中等教育分科会教育課程部会(2026)「次期学習指導要領等に向けた審議まとめ」
鄭 美沙
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 鄭 美沙
てい みさ
-
資産運用調査部 主任研究員
専⾨分野: 金融リテラシー・ライフデザイン