- Flash Insights
-
2026.09.25
金融リテラシー・金融経済教育
資産形成
DEI
金融リテラシー調査(2025年)における男女の違い(金融経済教育・情報編)
~若年層でもみられる「学ぶ機会」と「情報接点」の男女差~
鄭 美沙
1. 金融経済教育を受けた割合は男性が高い
本シリーズでは、金融経済教育推進機構(J-FLEC)の「金融リテラシー調査(2025年)」をもとに、金融行動や金融リテラシーの男女差をみてきた(金融行動編、金融リテラシー編)。本稿では、金融経済教育を受けた経験や金融経済情報との接点についても、男女差が生じているのかを考察する。
まず、金融経済教育を受けた経験について確認する。金融リテラシー調査では、「これまで、学校や大学の授業、勤務先の研修、その他金融に関するセミナー等において、家計管理や生活設計、資産形成(NISA・iDeCo等)、金融トラブルの防止などの『金融経済教育』を受ける機会(オンラインを含む)はありましたか」という設問が設けられている。これに対し、「受ける機会があり、自分は受けた」と回答した人の割合は、全体では8.7%であった。一方で、男女別にみると、男性は10.9%、女性は6.4%と、男性の方が高い(資料1左)。特に18~29歳では、男性は16.8%、女性は10.1%と、他の年代と比べて特に男女差が大きく、若年層から性差が生じていることがうかがえる。
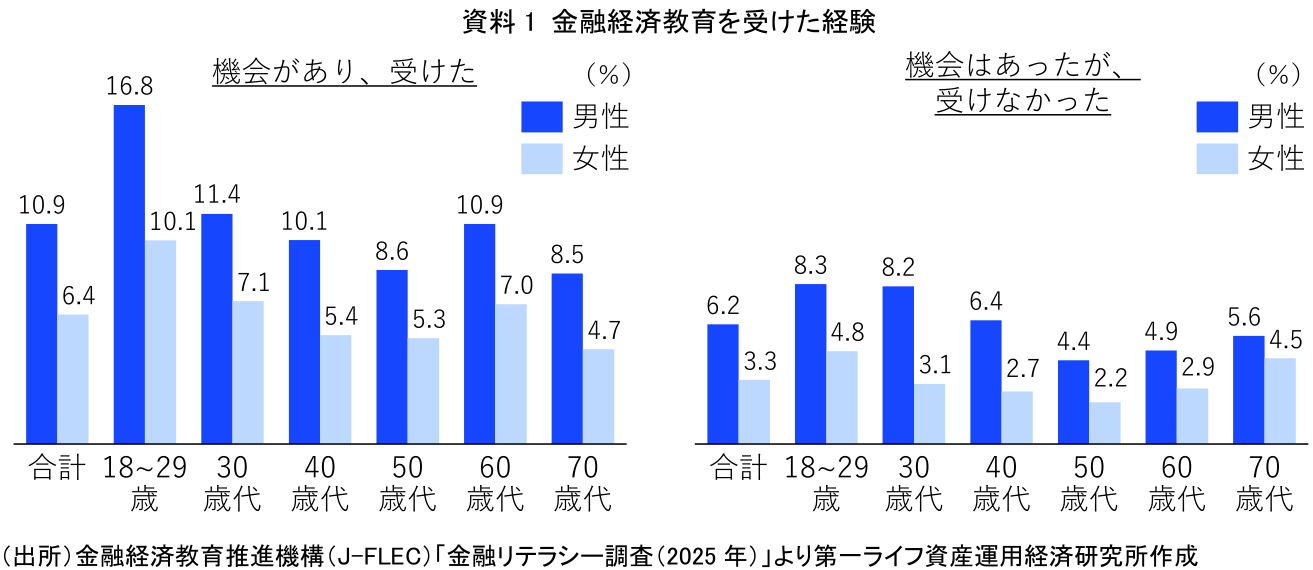
また、「受ける機会があり、自分は受けた」と回答した人と、「受ける機会はあったが、自分は受けなかった」と回答した人の割合(資料1右)を合計し、そもそも金融経済教育を受ける機会があった人の割合をみると、男性17.2%、女性9.8%と2倍近い差がある。18~29歳でも男性25.2%、女性15.0%と差は大きい。金融経済教育を受けたか否かの以前に、そうした機会があったかどうかの段階で男女差が生じている。
また、この値をもとに、受講機会があった人のうち実際に受講した割合を算出すると、男性は63.7%、女性は65.8%とほぼ同水準であった。今後は、受講機会を得た人が受講するという選択をするよう、興味・関心の喚起や受講しやすい環境づくりを進めるとともに、特に女性の受講機会自体の拡充が必要となる。
2. 男女で異なる金融経済教育を受けた場所
こうした金融経済教育機会の差の背景を探るため、実際に金融経済教育を受けた人について、その受講場所を確認する。まず、全年代でみると、勤務先の研修やセミナーを受けたという人が多い(資料2左)。男性では56.0%と、金融経済教育を受けた人の半数以上が勤務先で受けている。女性も39.2%と比較的多い。次に、小学校や中学校など学校教育の場で受けたとする人は男女同程度であった。大学や勤務先で受けた人は男性の方が多く、それ以外のイベント・セミナー等で受けた人は女性が多い。
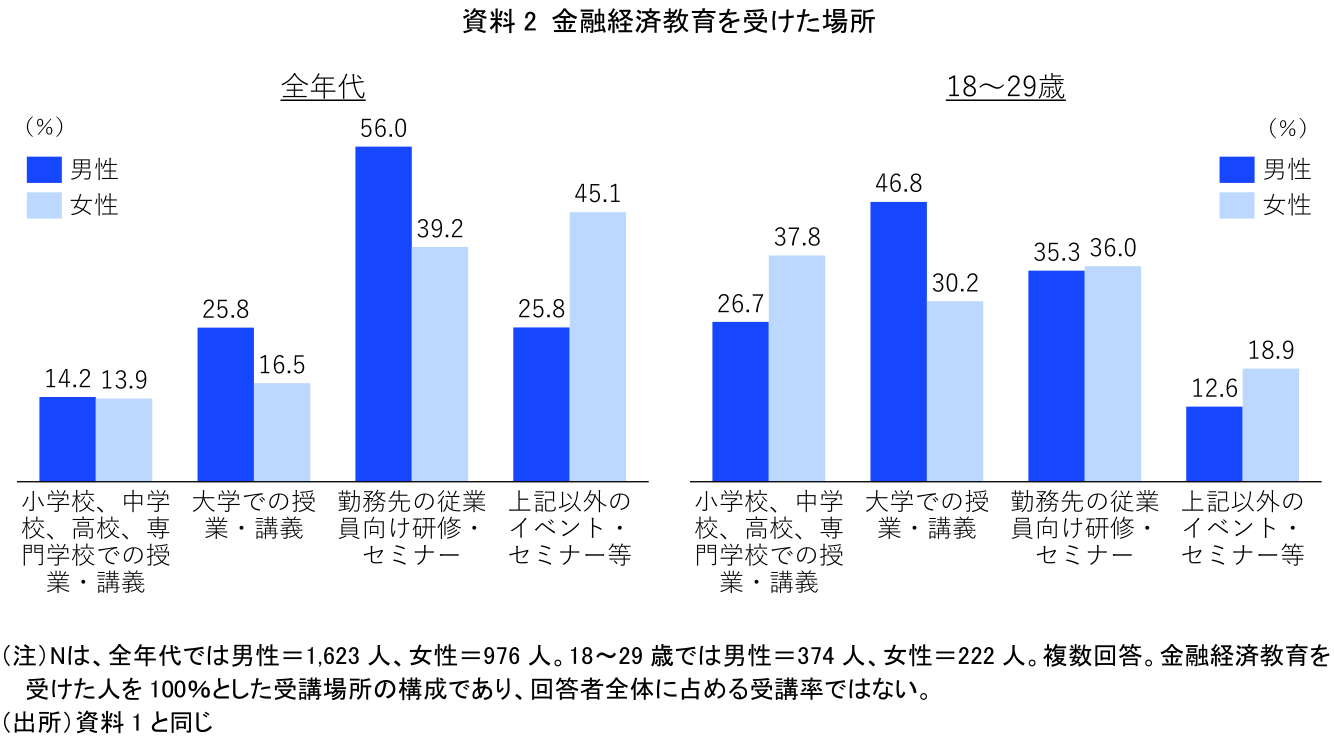
一方、金融経済教育を受けた人の割合が最も高い18~29歳では、一部で全年代と異なる傾向がみられる(資料2右)。まず、小学校や中学校などで受けた人は女性の方が多い。特に学校教育において、金融経済教育の機会自体に男女差が生じるとは考えづらいため、男性の方が受けたことが印象に残っていない、あるいは受けた内容を金融経済教育と認識していないという可能性が考えられる。
また、勤務先で受けた割合は、18~29歳では男女が同水準となる。女性の就労が進んだことが一因だろう。反対に、大学で受けた人の割合は、全年代の傾向と同様に男性の方が高い。この背景には、学部専攻における男女差があると考えられる。文部科学省「学校基本調査(令和7年度)」によると、金融・経済に関する講義が多い商学・経済学系の学科の学生数における女性比率は31.8%にとどまる。大学によっては、全学部生を対象に金融リテラシー向上を目的とした講座を開講しているが、それでもなお学部専攻の男女差の影響はあるだろう。
これらを踏まえると、女性の金融経済教育の機会を広げるうえで、大学における講座の拡充は重要な要素の一つになる。民間の金融機関やJ-FLECと連携し、講座を提供する大学もあり、こうした取組をさらに進めるとともに、内容に応じて学部を問わず受講できるようにすることが求められる。
また、金融経済教育を受けた18~29歳の人のうち、小学校や中学校など学校教育で受けたと回答した割合が男性の方が低い点も、対応すべき課題である。前述の通り、受けたことが印象に残っていない可能性もあるため、受けたという実感が残るような、身近で実践的な内容を取り入れていく必要がある。もっとも、何が「身近」と感じるかは、年齢だけでなく地域や生活環境によっても異なる。実践的な金融経済教育を、各学校・地域がどう構築していくかは、今後の課題といえる。
3. 金融経済情報をみる男性、人から教わる女性
金融経済教育だけでなく、能動的に金融・経済情報に接する頻度にも男女差がみられる。「金融・経済情報をみる頻度」について、「ほぼ毎日」と回答した男性は38.0%である一方、女性は23.9%にとどまった(資料3)。こうした傾向は若年層でも同様であり、18~29歳では、「ほぼ毎日」とする男性は21.8%、女性は12.9%にすぎない。さらに、「まったくみない」とした人は、男性は28.3%のところ、女性は41.3%にのぼっており、男女差は大きい。
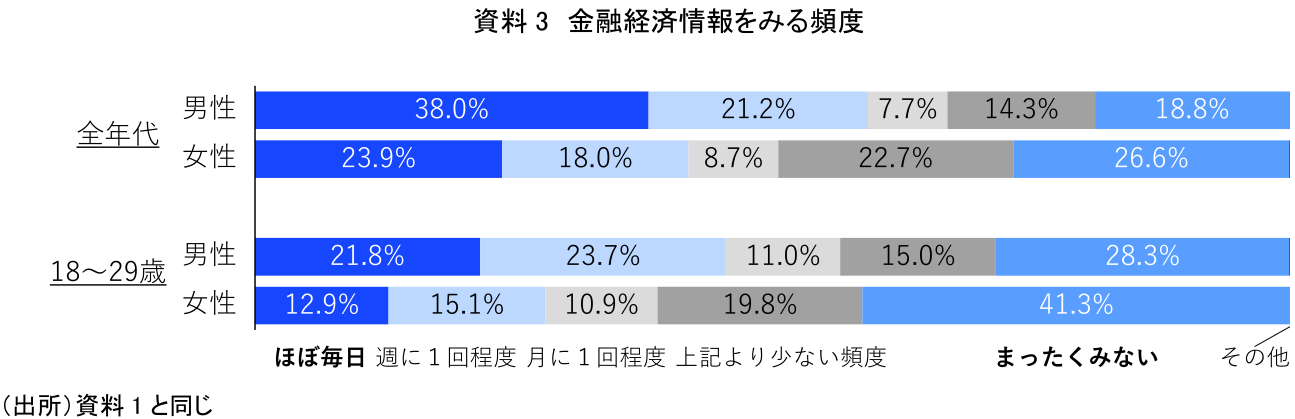
こうした頻度の差は、前稿(「金融リテラシー調査(2025年)における男女の違い(金融リテラシー編)」)で示した金融リテラシーの差につながる懸念があるほか、金融行動のきっかけにも影響を及ぼしている可能性がある。資産運用業協会(2026)によると、投資信託保有者・保有経験者の投資信託への興味・関心・購入のきっかけとして最も多いのは、男性では「インターネットで見たり調べたりして」(34.2%)である一方、女性では「証券会社、銀行などの金融機関の人に勧められて」(36.8%)となる。また、「家族や友人など身近な人に勧められて」と回答した人も、男性(10.5%)より女性(21.5%)の方が2倍近く多い。日本証券業協会(2026)でもこうした傾向がみられる。NISAを始めた契機・きっかけとして最も多かったのは、男性は「SNS・インターネット等でNISAに関する情報を見て」(24.0%)、女性は「家族・親戚・友人・知人(周囲の人々)に勧められて」(19.8%)であった。
この結果から得られる示唆は2つある。1つは、女性は、自ら金融経済情報に接する機会が少ないため、身近な人の勧めが金融行動のきっかけになりやすい点だ。もう1つは、専門家や家族・友人など信頼できる人からの情報を重視している可能性だ。つまり、資料2で示した、女性は男性よりもイベント・セミナーで金融経済教育を受けた経験が多いことも踏まえると、男性はインターネットなどを通じて自ら情報を得る一方、女性は人を介して情報を得ることを相対的に重視しているとも考えられる。このように、男女によって情報チャネルの活用状況が異なっており、金融経済情報の発信にあたっては、そうした違いを踏まえた設計が求められる。
4. おわりに~より良い資産形成に向けて~
以上、本シリーズでは、金融行動や金融リテラシー、金融経済教育の経験など、資産形成を取り巻く状況の男女差を考察してきた。その背景には、性別そのものだけでなく、経済状況や学習機会等の違いが影響している可能性がある。また、金融経済情報に接する頻度や金融リテラシー、金融経済教育を受けた経験、金融経済情報への関心などは、それぞれ独立したものではなく、相互に関連し合っていると考えられる。例えば、金融経済情報に接する機会の少なさが金融リテラシーの水準に影響している可能性がある一方で、金融経済教育を受ける機会や金融リテラシーの違いが、金融経済情報への関心や接触頻度を左右している可能性も考えられる。
目指すべきは、年齢や性別を問わず、誰もが金融経済教育を受ける機会を持ち、積極的に学ぼうとする姿勢を育める環境をつくることだ。その結果、金融リテラシーの向上やお金に対する関心の高まりを通じて、一人ひとりにとってより良い資産形成につながることが期待される。
【参考文献】
-
金融経済教育推進機構(J-FLEC)(2026)「金融リテラシー調査(2025年)」
-
資産運用業協会(2026)「投資信託に関するアンケート調査報告書-2025年(令和7年)投資信託全般」
-
日本証券業協会(2026)「新NISA開始後の利用動向に関する調査(調査結果概要)」2026年2月
-
文部科学省(2025)「学校基本調査(令和7年度)」
-
鄭美沙(2026)「金融リテラシー調査(2025年)における男女の違い(金融リテラシー編)~正答率が高い男性と、誤答率が低い女性~」
-
鄭美沙(2026)「金融リテラシー調査(2025年)における男女の違い(金融行動編)~金融トラブルが増加傾向の若年男性と、リスクテイクを避ける女性~」
鄭 美沙
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 鄭 美沙
てい みさ
-
政策調査部 主任研究員
専⾨分野: 金融リテラシー・ライフデザイン