- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 消費者物価指数(全国・2026年10月)
- Economic Indicators
-
2026.11.20
日本経済
金融政策・日銀
物価
物価指標(日本)
消費者物価指数(全国・2026年10月)
~予想下振れも、先行きの物価再加速シナリオは変わらず~
新家 義貴
エネルギー主導で小幅加速、予想対比ではやや弱め
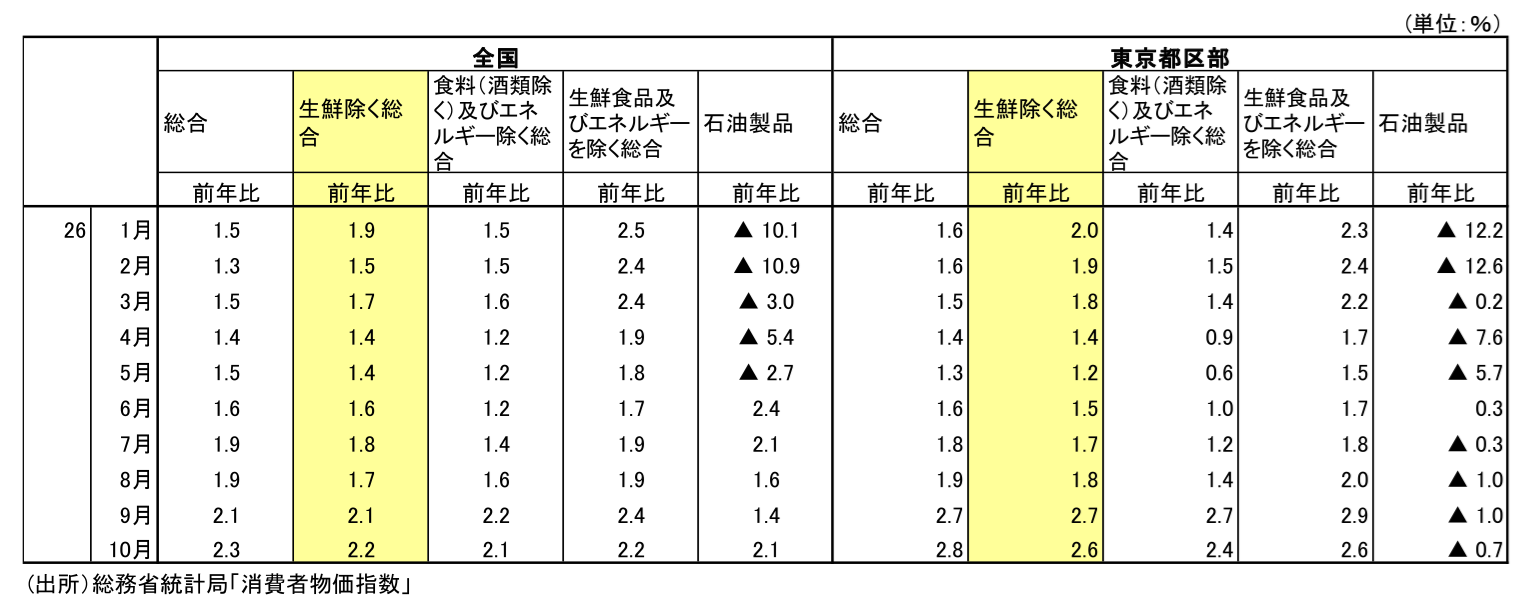
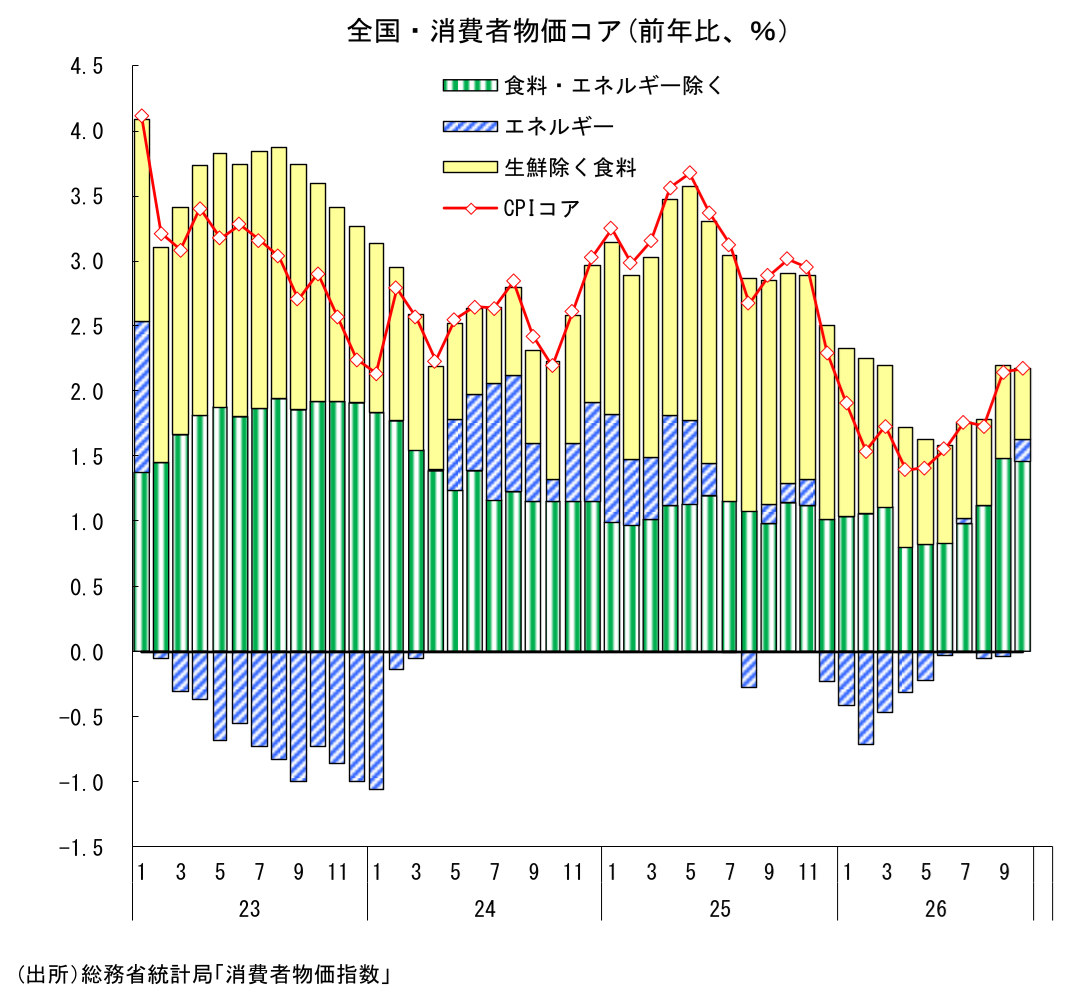
本日総務省から発表された26年10月の全国消費者物価指数では、生鮮食品を除く総合(CPIコア)が前年比+2.2%と、9月の+2.1%から上昇率が0.1%Pt拡大した。2ヵ月連続で2%台となったものの、市場予想の+2.3%はやや下回った。エネルギー価格の上昇が全体を押し上げた一方、米価格の大幅下落を主因に食料品の伸びが鈍化したことが、上昇率を抑える要因となった。
また、日銀版コア(生鮮食品及びエネルギーを除く総合)も前年比+2.2%と、9月の+2.4%から伸びが縮小している。9月には幅広い品目で物価上昇率が加速し、先行きの物価上振れ懸念が強まっていたが、10月はそうした懸念を一段と高めるほどの結果にはならなかった。予想対比でやや弱めの内容だったと評価できる。
今月のCPIを押し上げたのは電気・ガス代の上昇である。電気・都市ガス代は前年比▲1.9%から+2.3%へ上昇率が拡大し、CPIコアへの寄与度も▲0.09%Ptから+0.11%Ptへ高まった。一方、生鮮食品を除く食料は前年比+2.9%から+2.2%へ鈍化し、寄与度も+0.71%Ptから+0.55%Ptへ低下している。米類の寄与度は前年比▲0.22%Ptから▲0.33%Ptへ低下しており、食料品の寄与度低下の約7割を米類が説明する。電気・ガス代の上昇が全体を押し上げた一方、食料品価格の鈍化がこれをかなり相殺した形である。
エネルギーを除いた物価上昇率では鈍化がみられた。日銀版コアは前年比+2.2%(9月:+2.4%)、米国型コア(食料及びエネルギーを除く総合)は前年比+2.1%(9月:+2.2%)へとともに鈍化している。日用品では依然として高い価格上昇が続く一方、食料品などで前年比上昇率が鈍化し、サービス価格にも加速はみられなかった。ただし、前年比上昇率が鈍化した品目でも、価格水準の上昇が続いているものは少なくない。季節調整済み前月比でもCPIコアは+0.3%としっかりした上昇が続いており、物価上昇の勢いが弱まっているわけではない。
このように、今回の結果は、9月に強まった物価上振れへの懸念をやや和らげる内容だったと評価できる。もっとも、日用品や耐久財などでは依然として高い価格上昇が続いており、既往のコスト上昇が川下価格へ波及する動きは継続している。先行きはエネルギー価格の上昇が予想される状況も変わらない。今回の結果をもって物価上昇率の再加速シナリオを修正する必要はないだろう。
食料品は鈍化も、日用品・耐久財では高い伸びが続く
電気・ガス代は、前月から大きく上昇した(電気・都市ガス代の前年比寄与度:9月▲0.09%Pt → 10月+0.11%Pt)。政府による夏の電気・ガス料金支援は10月分のCPIにも反映されているが、補助単価が9月分から縮小したことが前月比での押し上げ要因となった。加えて、これまでの燃料価格上昇が燃料費調整を通じて時間差を伴って料金に反映されたことも影響している。なお、補助が切れる11月には電気・ガス代の水準が一段と切り上がる。既往のエネルギー価格上昇の影響が反映されることも相まって、電気・ガス代の大幅な上昇が予想されることに注意が必要だ。 生鮮食品を除く食料は前年比+2.2%と、9月の+2.9%から上昇率が鈍化した。主因は米価格の下落であり、米類は前年比▲29.7%と、9月の▲20.6%から下落幅がさらに拡大した(前年比寄与度:▲0.22%Pt → ▲0.33%Pt)。米以外の食料品についてはマチマチで、飲料が前年比+6.0%から+3.4%、食用油が+19.0%から+15.9%、菓子類も+4.3%から+4.1%へ伸びが縮小した一方、肉類は+4.3%から+4.6%へ上昇率を高め、調理食品も+4.2%と高い伸びが続いている。米以外の食料品については、前年の値上げ幅が大きかった裏もあって前年比上昇率がやや鈍化したものの、指数水準では前月から上昇しており、価格上昇圧力が弱まったわけではない。包装資材高や物流費、人件費などを理由とした値上げの動きは続くとみられ、今後も価格上昇圧力は根強く残ると考えられる。
日用品は高い伸びが続いている。家事用消耗品は前年比+12.0%と、9月の+12.4%から小幅に鈍化したものの、引き続き二桁の上昇となっている。品目別では、トイレットペーパーが前年比+17.9%、ティシュペーパーが+18.5%、漂白剤も+22.1%と高い伸びが続いた。また、家事用消耗品以外でも、理美容用品や保健医療用品など幅広い日用品で値上げの動きがみられる。原材料費や包装資材費、物流費など既往のコスト増が小売価格へ転嫁される動きは継続しているとみられる。
耐久財についても価格上昇圧力が残っている。家庭用耐久財は前年比+6.2%から+4.7%へ鈍化したものの、昨年10月の価格上昇が大きかったことの裏が出ている面がある。また、教養娯楽用耐久財は前年比+7.4%から+8.2%へ伸びを高めた。テレビやタブレット端末などで高い価格上昇が続いているほか、携帯電話機も上昇率が拡大した。AI需要の拡大を背景とした半導体・メモリー価格の上昇や、円安による輸入コストの増加が川下価格へ波及している可能性がある。品目によるばらつきはみられるものの、耐久財の価格上昇圧力は依然強い。
サービス価格は前年比+1.4%と、9月の+1.5%から小幅に鈍化した。一般サービスも+1.7%から+1.6%へ伸びが縮小している。安定した上昇が続いているものの、サービス全体としては上昇率の明確な加速は確認できない。基調として伸びが高まっているかどうかについてはまだ何とも言えず、引き続き見極めが必要だろう。
こうしたなか、コアコアの上昇率は前月から鈍化した。日銀版コア(生鮮食品及びエネルギーを除く総合)は前年比+2.4%から+2.2%、米国型コア(食料〈酒類を除く〉及びエネルギーを除く総合)も+2.2%から+2.1%へ伸びが縮小している。エネルギー以外については今月これといった加速はみられず、日銀版コアについては食料品価格の鈍化も押し下げ要因となった。ただし、日用品や耐久財では引き続き高い価格上昇が続いており、日銀版コアの季節調整済み前月比も+0.2%と上昇を続けている。物価上昇圧力が弱まっているわけではない。
先行きは一段と上昇率が高まる可能性大
先行き、CPIコアの上昇率はさらに高まる可能性が高いと予想している。10月は食料品の鈍化などから予想対比でやや弱めの結果となったものの、既往のコスト上昇が川下価格へ波及する動きは続いている。企業物価段階でも足元で上振れがみられており、今後も食料品や日用品など幅広い財で川下への価格転嫁が続く可能性が高い。また、AI需要の拡大を背景とした半導体・メモリー価格の上昇や円安による輸入コスト増も、耐久財の価格上昇要因になる。
食料品については、米価格の下落が引き続き大きな下押し要因になる一方、包装資材費や物流費、人件費などの上昇を背景に、加工食品を中心とした値上げは今後も続く可能性が高い。米以外では根強い価格上昇圧力が残っており、先行きは上振れリスクを意識しておく必要がある。
エネルギー価格も今後のCPIを押し上げる可能性が高い。夏の電気・ガス料金支援による押し下げは10月分のCPIまでで終了したほか、これまでの原油価格上昇は、燃料費調整を通じて一定の時間差を伴って電気・ガス料金に反映される。11月は電気・ガス料金の前年比上昇率が大きく高まり、物価の押し上げ要因になる。
一方、政府は12月~2月使用分(CPIへの反映は1~3月)について、電気・ガス料金支援を再開することを決定した。負担軽減額は昨冬と同程度で、基本的には前年比への影響は大きくないが、実施時期が1カ月前倒しとなっている点には注意が必要だ。昨年と支援時期が重なる2、3月については前年比への影響はほぼないが、1月には下押し(▲0.14%Pt程度)、4月には押し上げ(+0.21%Pt)程度といった形で影響が及ぶ点には注意したい(電気・ガス代補助の再開を巡る論点 ~CPIへの影響と、恒例化する補助金の出口戦略~)。
また、ガソリン補助については、政府が12月以降、原油価格の動向を見ながら段階的に縮小する方針を示している。現在170円/ℓ程度に抑えている基準価格を、春先に向けて毎月5円ずつ引き上げることを基本としており、実施されればガソリン価格もCPIを押し上げる方向に働く(ガソリン補助金の段階的縮小を巡る論点 ~物価上振れ・家計負担増と財政負担のジレンマ~)。
このように、先行きは既往のコスト上昇の川下への波及や企業の価格転嫁に加え、エネルギー価格の上昇も物価を押し上げる可能性が高く、物価の上振れを引き続き意識しておく必要がある。10月の全国CPIは予想対比でやや弱めの結果となったものの、先行きの物価上昇率の再加速シナリオを修正する必要はないだろう。CPIコアはこの先上昇率を高める可能性が高い。26年12月に前年比+3%に到達するかどうかは微妙なラインだが、27年初には+3%超えとなる可能性が高いと予想している。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測