- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 日銀『経済・物価情勢の展望(2026年10月)』BOX3(高齢者消費分析)に対する構造的検証と評価
- Economic Trends
-
2026.11.06
日本経済
人生100年時代
経済理論
資産形成・資産運用
計量分析
Z世代
高市政権
日銀『経済・物価情勢の展望(2026年10月)』BOX3(高齢者消費分析)に対する構造的検証と評価
〜分析テーマ:ビッグデータ利用における選択バイアスと公的統計との比較分析~
永濱 利廣
- 要旨
-
-
問題意識: 日本銀行のレポート(2026年10月BOX3)は、クレジットカードデータ(JCB消費NOW)をもとに「年金の目減りによって高齢者層の消費が減少し、小売業に影響を与えている」としているが、これにはデータ特性や論理展開に大きな課題があると考える。
-
主な統計的課題:
1. 決済手段のバイアス: 現金決済の多い高齢者層において、クレカ限定のデータでは実態を正しく捉えられない選択バイアスがある。
2. 公的統計との乖離: 総務省の『家計調査』では高齢層の消費は横ばいであり、むしろ30〜50代の消費低迷が目立っており、日銀の主張と矛盾する。
3. 因果関係の短絡化: 売上不振を「年金の低下」へ直接結びつけるロジックは飛躍があり、極端な社会保障論議を誘発する危険性がある。
- 特定のビッグデータは即応性がある一方で、属性によるバイアスがかかりやすいため、高齢層の実態把握には『家計調査』などの公的統計と組み合わせた多角的な検証が不可欠である。
-
- 目次
1.はじめに
日本銀行が『経済・物価情勢の展望(2026年10月)』BOX3において提示した「年金目減りによる高齢者層の消費減退および小売り業態への影響」という論旨は、直感的な説得力を持つ一方で、用いられたデータ特性と論理展開に重大な統計的課題を抱えている。特にクレジットカード決済データ(JCB消費NOW)は、クレジットカード取引データを基に、現金を含む消費全体の動向を推計した指数とされており、家計の消費支出全体を直接観測していない。決済手段の利用状況が年代によって異なり、その変化も生じる中で、高齢者層の消費動向をどこまで正確に捉えられるかについては、慎重な検証が必要であろう。
そこで本稿では、総務省『家計調査』などの公的統計との乖離を解明し、政策的論議への影響を含めて客観的な検証を行う。
2.日銀BOX3における論旨と背景
日本銀行は2026年10月の展望レポートBOX3において、物価上昇下で個人消費が伸び悩む主要因の一つとして「高齢者・年金受給者層の生活防衛意識(節約志向)の強まり」を指摘した。日銀が描く因果のロジックは以下の通りである。
-
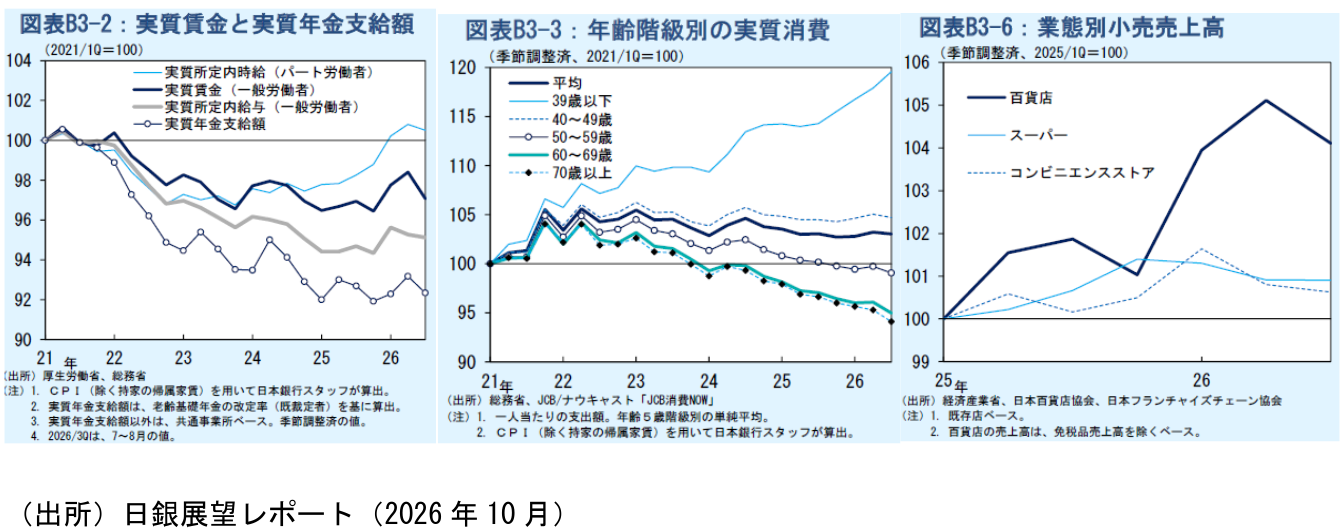
実質年金支給額の低下:実質年金支給額がパート・一般労働者の実質賃金よりも大きく下落している。物価上昇に対し、マクロ経済スライド等の給付抑制メカニズムが機能することで、実質年金支給額が急速に低下している(図表B3-2)。
-
高齢者層の実質消費減少:JCB消費NOWデータによれば、70歳以上(破線)や60~69歳(緑線)が2021/1Q比で顕著に下落。『JCB消費NOW』の年齢階層別データによれば、39歳以下などの若年層が堅調であるのに対し、60代・70代以上の実質消費は2021年以降、右肩下がりで下落している(図表B3-3)。
-
小売業態への波及:既存店ベースでは、百貨店が高水準を保つ一方、スーパー・コンビニは足元で頭打ち・下落傾向。この高齢者の需要減退が、スーパーマーケットやコンビニエンスストアにおける売上数量の抑圧要因になっている(図表B3-6)。
3.BOX3分析における3つの懸念点と統計的課題
① 決済手段のバイアス(JCB消費NOWの標本選択性)
『JCB消費NOW』は速報性と詳細な属性分析に優れた民間ビッグデータであるが、その購買データは「クレジットカード決済」に限られる。日本における高齢層(特に70代以上)は、日常的な食料品や日用品の購入(スーパー・コンビニ・ドラッグストア等)において現金決済の比率が依然として圧倒的に高い。クレカ利用頻度や決済能力が高い特定の高齢層のみを抽出したデータをもって「高齢者全体の消費減退」と推論することは、選択バイアス(Selection Bias)を引き起こしている。
② 総務省『家計調査』との顕著な乖離
公的統計での代表である総務省『家計調査』(世帯主の年代別実質消費支出・季節調整値)の推移を観察すると、日銀が提示したJCBデータの結論とは大きく異なる状況が浮かび上がる。
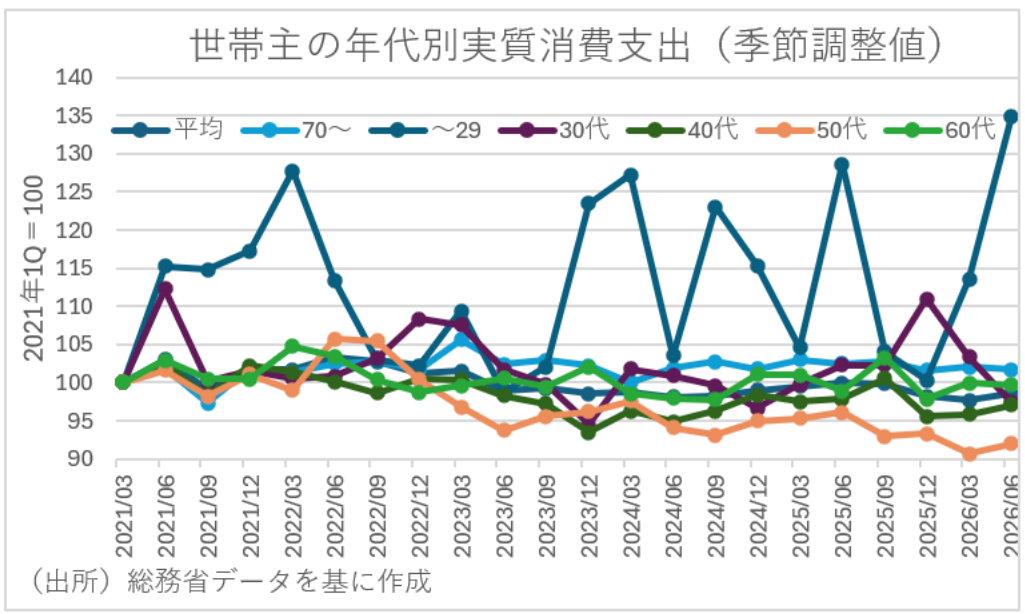
『家計調査』データによれば、2021年1Q以降の実質消費支出において、最も力強い推移を見せているのは単身・若年層(〜29歳)であり、70代以上(水色)および60代(緑色)はほぼ100の横這い圏内で踏みとどまっている。一方で、住宅ローンや教育費負担が重く、物価高の影響を直撃している30代・40代・50代の実質消費支出こそが継続的に低迷(90〜95水準へ落ち込み)している。これは、「高齢者ほど消費が右肩下がりで減少している」という日銀BOX3と相反する事実である。
③ 因果関係の過度な単純化と政策論議悪用のリスク
BOX3では「マクロ経済スライドによる実質年金低下」→「高齢者の消費減退」→「コンビニ・スーパーの売上不振」という一連のストーリーが描かれている。しかし、業態別の売上不振には、単身化の進行、商品価格の値上げに対する客数減少、立地動向、人口動態変化(現役世代の行動様式変化)など多角的な構造要因が複雑に絡み合っている。
原因を「年金改定による購買力低下」へと短絡的に結びつける論旨は、実証分析として飛躍があるだけでなく、年金支給額やマクロ経済スライドに関する政治的・財政的な論争に悪用される危険性をはらんでいると言えよう。
4.評価軸の対比と客観的解釈
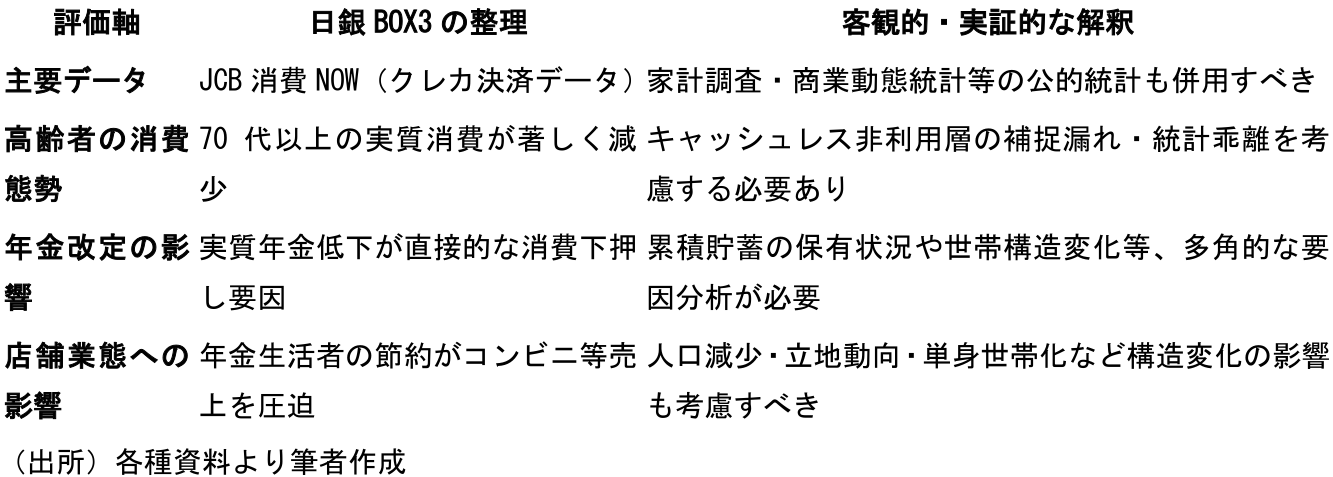
日銀BOX3の整理と、客観的な実証分析に基づいた解釈の違いを以下に比較整理する。
5.結論と今後の分析に向けた提言
民間ビッグデータである『JCB消費NOW』は、高頻度かつ即応的なトレンド把握において非常に有用なデータである。しかし、属性フィルター(クレジットカード利用者という限定された層)による選択バイアスを考慮せずに、全世代の代表値として扱うことには統計的リスクが伴う。
中央銀行の公式レポートにおいては、高頻度民間データの有用性を認めつつも、現金決済比率の高い高齢者層の実態を捉えるために『家計調査』などの公的統計とのマルチデータ検証(トライアンギュレーション)が不可欠である。特定のデータが示す極端な傾向のみに基づいて年金制度やマクロ消費動向の判断を下すことは避け、客観的かつ多角的な検証姿勢を維持することが求められる。
永濱 利廣
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 永濱 利廣
ながはま としひろ
-
経済調査部 首席エコノミスト
担当: 内外経済市場長期予測、経済統計、マクロ経済分析
執筆者の最近のレポート
-
経済財政諮問会議(2026年10月29日)解説 〜予算編成の抜本見直しの具体化、AIによる経済・社会の変革を見据えた政策形成に向けて~
日本経済
永濱 利廣
-
内外経済ウォッチ『日本~米国の「リフレ脱却」要請と日米経済政策の実態~』(2026年11月号)
日本経済
永濱 利廣
-
当面の経済運営の課題と歳入・歳出改革の論点 ~「責任ある積極財政」の次期課題~
日本経済
永濱 利廣
-
経済財政諮問会議(2026年10月9日)解説 〜責任ある積極財政に基づく『中長期経済財政計画』の実行~多角的な分析・検証に基づく柔軟な経済財政運営~
日本経済
永濱 利廣
-
経済財政諮問会議(2026年9月30日)解説 〜年内に取り組むべき新内閣の課題、マクロ経済運営〜
日本経済
永濱 利廣
関連テーマのレポート
-
経済財政諮問会議(2026年10月29日)解説 〜予算編成の抜本見直しの具体化、AIによる経済・社会の変革を見据えた政策形成に向けて~
日本経済
永濱 利廣
-
ガソリン補助金の段階的縮小を巡る論点 ~物価上振れ・家計負担増と財政負担のジレンマ~
日本経済
新家 義貴
-
内外経済ウォッチ『日本~米国の「リフレ脱却」要請と日米経済政策の実態~』(2026年11月号)
日本経済
永濱 利廣
-
当面の経済運営の課題と歳入・歳出改革の論点 ~「責任ある積極財政」の次期課題~
日本経済
永濱 利廣
-
経済財政諮問会議(2026年10月9日)解説 〜責任ある積極財政に基づく『中長期経済財政計画』の実行~多角的な分析・検証に基づく柔軟な経済財政運営~
日本経済
永濱 利廣