- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国:強い10月雇用統計がFRB12月利上げを後押し
- US Indicators
-
2026.11.06
米国経済
金融市場
米国経済見通し
米国経済全般
米国金融政策
株価
為替
金利
消費指標(米国)
雇用指標(米国)
物価指標(米国)
その他指標(米国)
米国:強い10月雇用統計がFRB12月利上げを後押し
~12月FOMCの利上げ織り込み高まる、トランプ2.0下で続く労働市場の綱渡り均衡~
桂畑 誠治
- 要旨
-
- 2026年10月の非農業部門雇用者数は前月差+16.5万人と、市場予想(同+7.0万人)を大幅に上回った。過去2カ月分で計+8.4万人の上方修正も重なり、モメンタムの強さを示した。
- 民間部門では医療・専門サービスが牽引する一方、建設や金融・ITは減少した。トランプ2.0下での政策不確実性による「低雇用(採用抑制)」と供給制約による「低解雇(抱え込み)」が同居し、労働市場の二極化と膠着状態が鮮明化している。
- 名目賃金は前年比+3.1%と底堅いものの、物価高により実質賃金はマイナス圏が続くものの、雇用者数と時給の伸びに伴う総労働所得(同+4.3%程度)が個人消費の底割れを防いでいる。
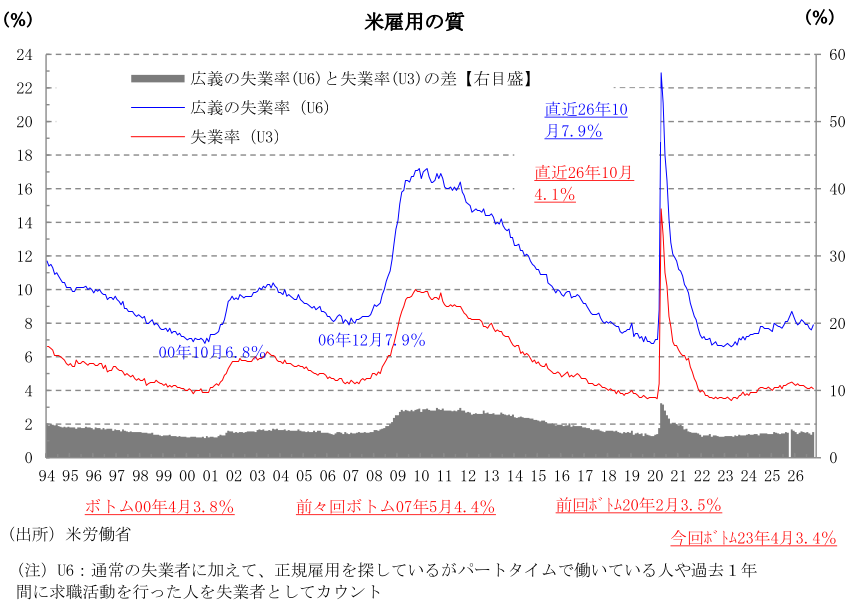
- 失業率(U3)は4.1%と改善しタイトな需給が続く一方、広義の失業率(U6)は7.9%へ上昇した。潜在的な不完全雇用の広がりに注意を要する。
- 金融市場では12月FOMCでの25bp利上げ織り込みが約76%へ上昇し、米金利上昇・ドル高・株高で反応した。労働市場の失速リスクが低くインフレ抑制が最優先課題であるため、FRBは12月に25bpの追加利上げを実施する可能性が高い。
- 目次
1. 非農業部門雇用者数は増加ペースが大幅に加速
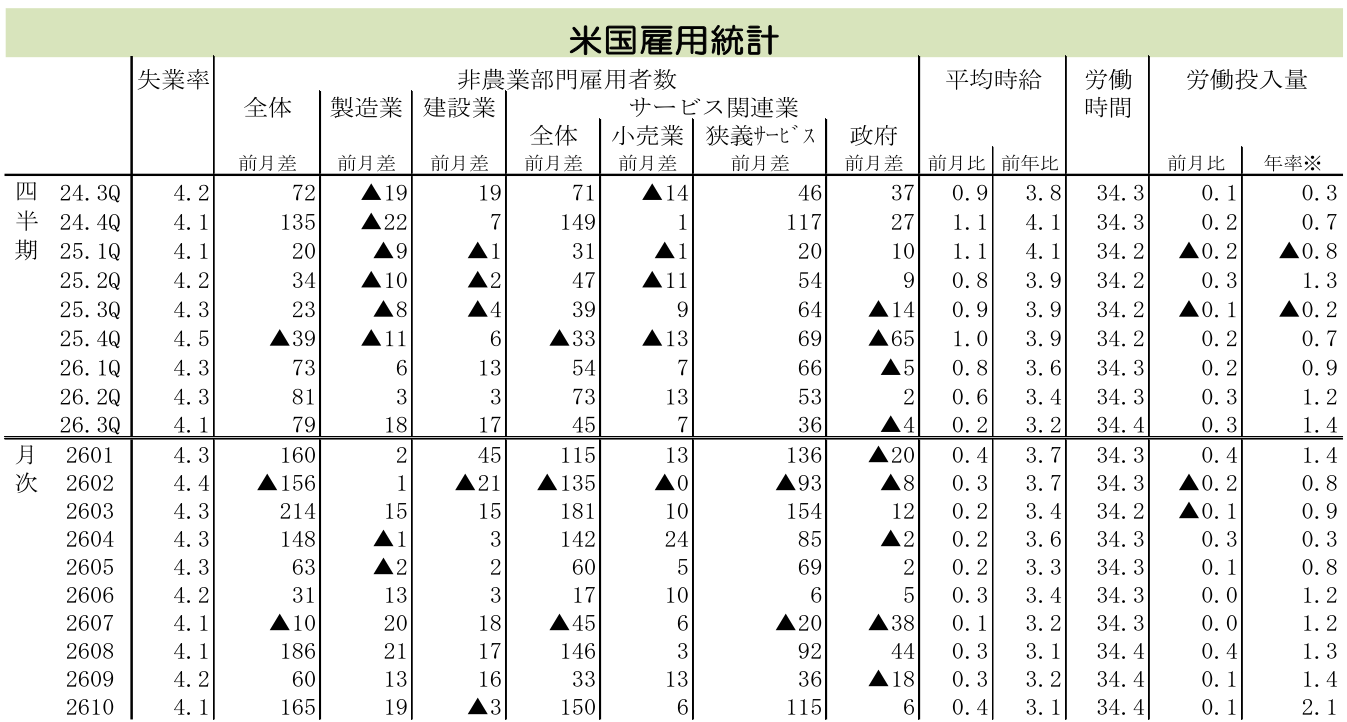
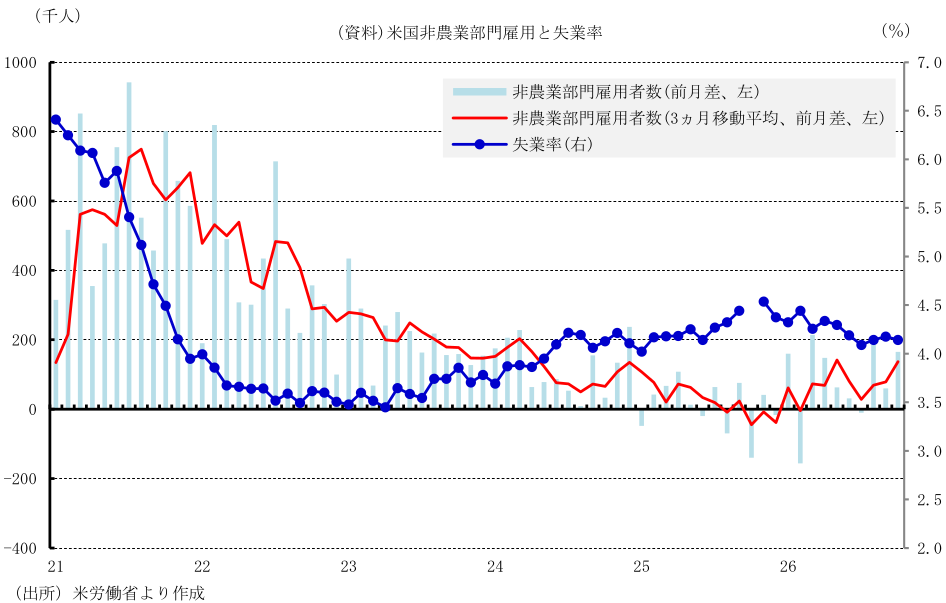
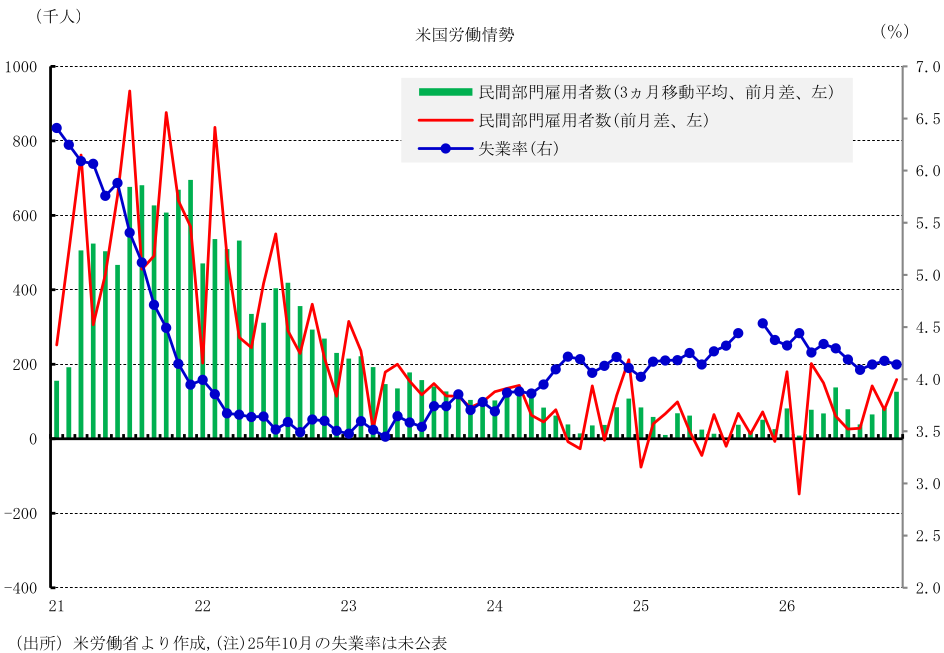
2026年10月の非農業部門雇用者数(事業所調査)は、前月差+16.5万人(前月改定値:同+6.0万人)と、市場予想中央値(ブルームバーグ集計:+7.0万人)および筆者予想(+5.8万人)を大幅に上回った。内訳をみると、政府部門が前月差+0.6万人(前月改定値:▲1.8万人)と増加に転じたほか、民間部門も同+15.9万人(前月改定値:+7.8万人)と伸びが加速した。医療・専門サービス・輸送分野が底堅さを維持し、基調的な労働需要の強さを示した。
移動平均で雇用の基調をみると、非農業部門雇用者数の3カ月移動平均は前月差+13.7万人(前月:+7.9万人)と大幅に加速し、6カ月移動平均も同+8.3万人(前月:+8.0万人)へ小幅に加速した。これは当月の上振れに加え、9月分が+6.0万人(速報値:+2.9万人)、8月分が+18.6万人(速報値:+13.3万人)へと過去2カ月分で計+8.4万人上方修正された影響が大きい。足元で短期的なモメンタムの強まりがみられるものの、過去分の改定を踏まえても中期的な基調は緩やかな拡大にとどまっている。民間部門のみをみても、3カ月移動平均は前月差+12.6万人(前月:+8.3万人)と加速した一方、6カ月移動平均は同+8.2万人(前月:+8.1万人)と小幅な加速にとどまる。単月では一時的要因のノイズが散見されるものの、高い政策不確実性や高金利の下でも、雇用増加の緩やかなモメンタムが継続している。
また、失業率(家計調査)が4.1%という低い水準を維持していることなどを踏まえれば、労働市場全体の安定性は保たれているといえる。
2. 民間部門では、医療・社会扶助が加速し全体を押し上げ
詳細な内訳をみると、政府部門では連邦政府が前月差▲0.1万人(前月改定値:同▲0.3万人)と減少を続けたものの、州・地方政府が教員雇用の持ち直し等を受けて同+0.7万人(前月改定値:▲1.5万人)と増加に転じ、政府全体を押し上げた。
民間部門では、高齢化に伴う構造的な需要増と人手不足が続く医療・社会扶助(+5.51万人)がもっとも増加した。また、専門・技術サービス(+3.29万人)、輸送・倉庫(+2.48万人)が全体を牽引した。加えて、機械・輸送機器などの製造業(+1.90万人)や、労働市場の先行指標とされる人材派遣(+1.86万人)が再び増加に転じたほか、その他サービス(+0.60万人)、小売(+0.60万人)、公益(+0.01万人)、不動産・リース(+0.05万人)などでも小幅な雇用拡大がみられた。
対照的に、データセンター等の需要が強い一方、住宅建設の鈍化を背景に建設が▲0.30万人と小幅減少した。さらに、卸売(▲0.91万人)、飲食店(▲0.72万人)、政府補助金削減の影響を受けた保険(▲0.55万人)、宿泊(▲0.34万人)、芸術・エンターテインメント・余暇(▲0.26万人)、教育サービス(▲0.20万人)、AI導入および構造改革の影響を受けている情報(▲0.01万人)、商業銀行(▲0.12万人)、鉱業(▲0.10万人)などが減少となった。
こうした動向からは労働市場の二極化が鮮明に読み取れる。医療・社会扶助やインフラ需要が旺盛な労働需要を吸収する一方で、生成AIの普及をはじめとする構造変化に直面する金融・IT、ならびにトランプ関税などの通商政策や中東情勢の深刻化等の地政学リスクといった政策的不確実性を抱える業種では、適正化に向けた人員調整が継続している。
3. 金融市場では12月の追加利上げ観測が強まる
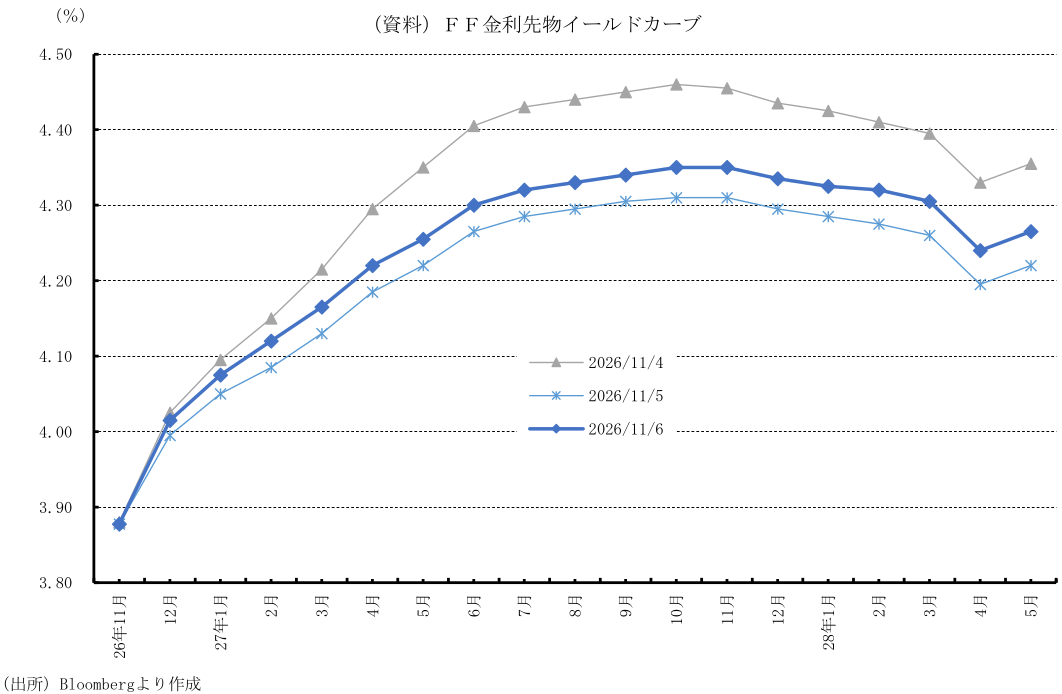
予想を上回る雇用指標を受け、金融市場では次回12月FOMCでの追加利上げ観測が一段と強まった。FF金利先物市場が織り込む確率推移をみると、12月FOMCでの政策金利据え置き(3.75~4.00%)の確率は約24%(前日:約33%)へ低下し、25bpの利上げ(4.00~4.25%)の確率は約76%(前日:約67%)へ上昇した。
2027年3月FOMC時点のFF金利予想においても、追加利上げ後の水準(4.00~4.25%)にとどまる確率は約47%(前日:約48%)となる一方、さらに25bpの利上げ(4.25~4.50%へ引き上げ)を織り込む確率は約35%(前日:約31%)へと上昇した。
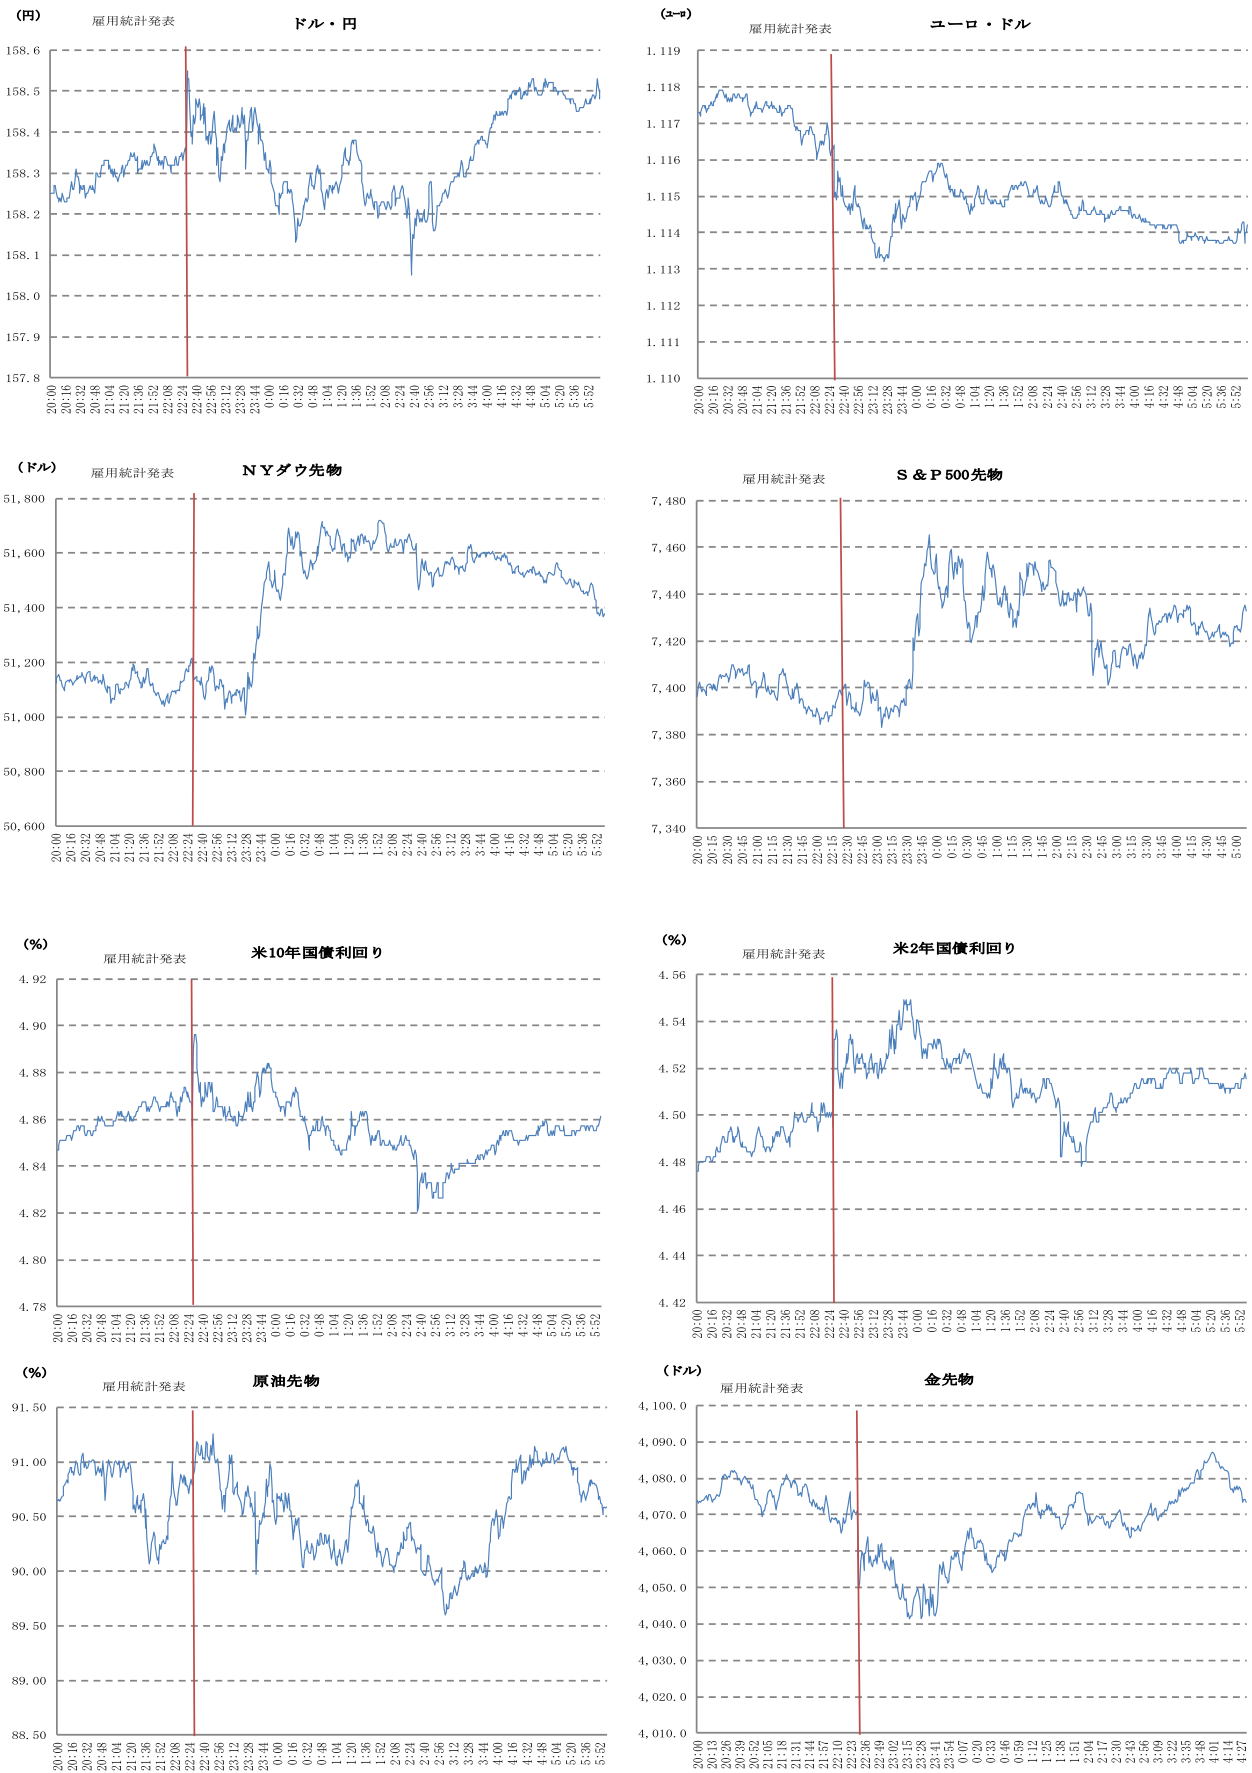
タイトな労働市場とインフレ再燃リスクを織り込む形で、米2年国債の利回りは上昇した。為替市場では日米金利差拡大からドルが主要通貨に対して強含みで推移した。一方、株式市場では政策警戒や金利高が重荷となっていたものの、強い雇用統計を受けた景気の大幅減速回避への期待から持ち直しの動きがみられ、S&P500、NASDAQ総合指数はともに上昇した。
4. 労働市場はトランプ2.0がもたらす「低雇用・低解雇」の膠着均衡
こうした労働市場変容の背景には、トランプ第2期政権の政策方針が大きく影響している。相次ぐ大統領令による急速な制度変更が現場の混乱を招き、2025年以降の米労働市場は基調として軟化傾向にあった。特に通商政策における関税を巡る不確実性が企業のセンチメントを冷やし、採用抑制や局所的な人員調整を誘発している。
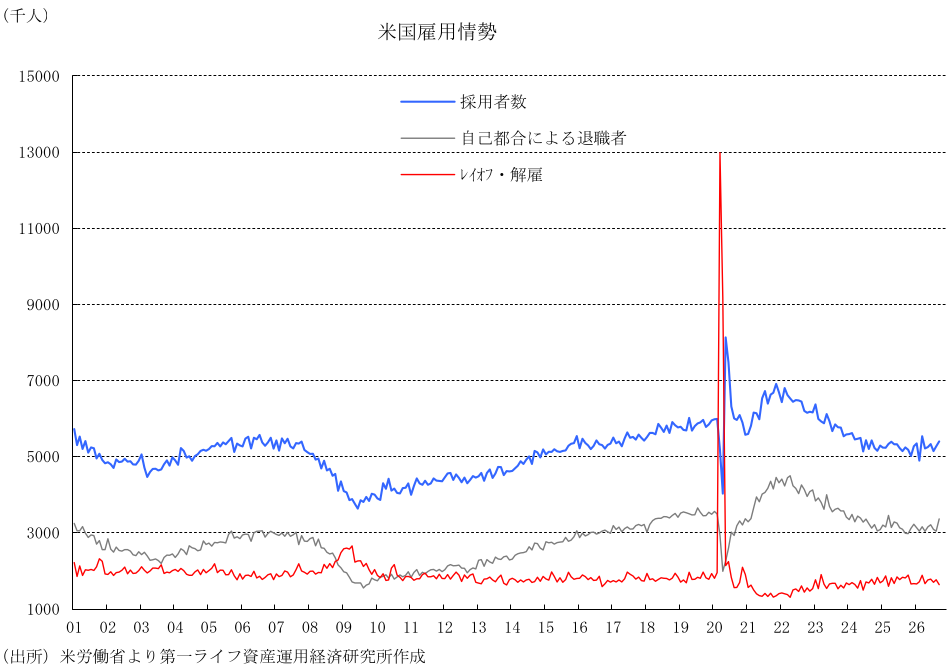
また、移民規制の厳格化や不法移民の取り締まりの強化が、労働供給の直接的な抑制に繋がっている点も重要である。JOLTS(労働異動調査)における求人倍率や採用率の低下、ならびにレイオフ率の歴史的低水準が示す通り、現在の米労働市場は構造的な供給制約を背景に、企業の採用抑制(低雇用)と人手不足に伴う既存人員の抱え込み(低解雇)が同居する、「流動性が著しく低下した膠着均衡状態」にある。
5. 賃金の伸びは底堅く推移、物価高で実質購買力は弱まる
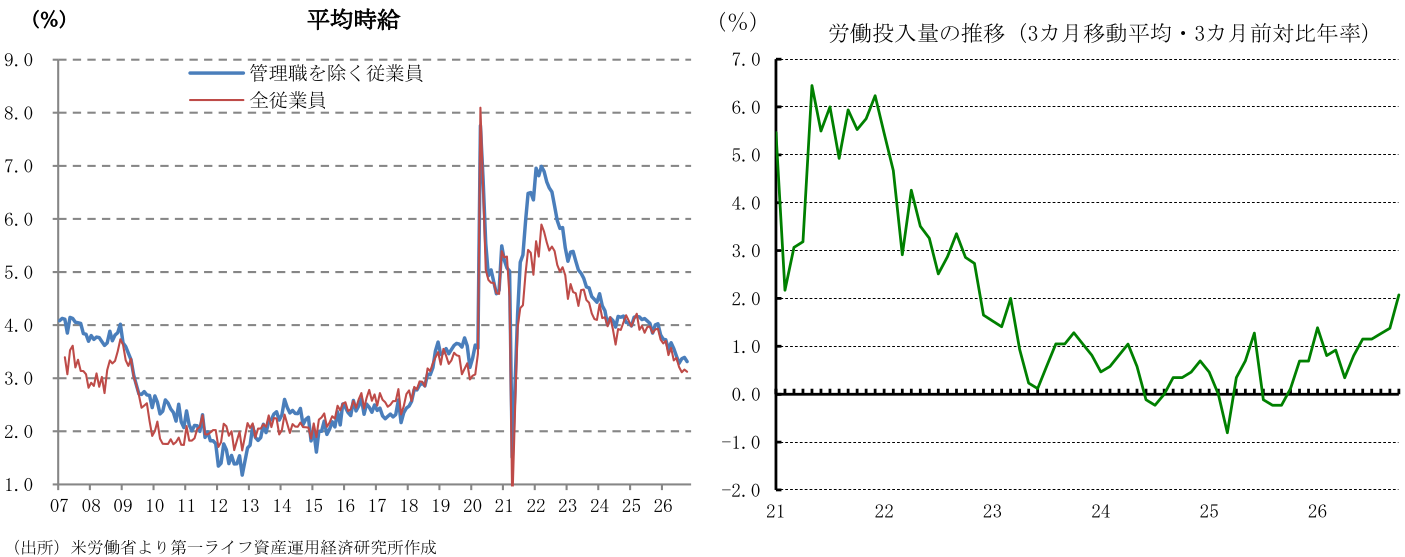
10月の平均時給は前月比+0.4%(前月改定値:+0.3%)となり、市場予想(+0.3%)を上回った。前年同月比でも+3.1%(前月改定値:+3.2%)と市場予想(+2.9%)を上回り、2022年3月のピーク(+5.9%)からの緩やかな低下傾向は下げ止まりの兆候を見せている。
トランプ関税の転嫁やエネルギー価格の上昇等により消費者物価が再上昇しているため、名目賃金は堅調であるものの実質賃金(前年比)はマイナス圏にとどまっており、個人消費の拡大速度を抑制している。
一方、民間部門の週平均労働時間は34.4時間(前月比0.0%)と横ばいにとどまり、労働投入量(雇用者数×総労働時間)は前月比+0.1%と同率の伸びとなった。もっとも、8月分の上方修正によって3カ月移動平均・3カ月前対比年率では+2.1%と堅調さを強めており、全体としての労働需要の強まりを示している。
購買力の源泉となる名目総労働所得(=平均時給×総労働時間×雇用者数)は、前月比+0.5%程度(前月改定値:+0.3%程度)へと加速し、前年同月比でも+4.3%程度(前月改定値:+4.1%程度)と上昇した。雇用者数と時給の伸びによって総労働所得の伸びはインフレ率を小幅に上回っており、個人消費が急減速するのを防ぐ重要な下支え要因となっている。
6. 失業率は4.1%と低水準を維持、労働需給タイトも不完全雇用は増加
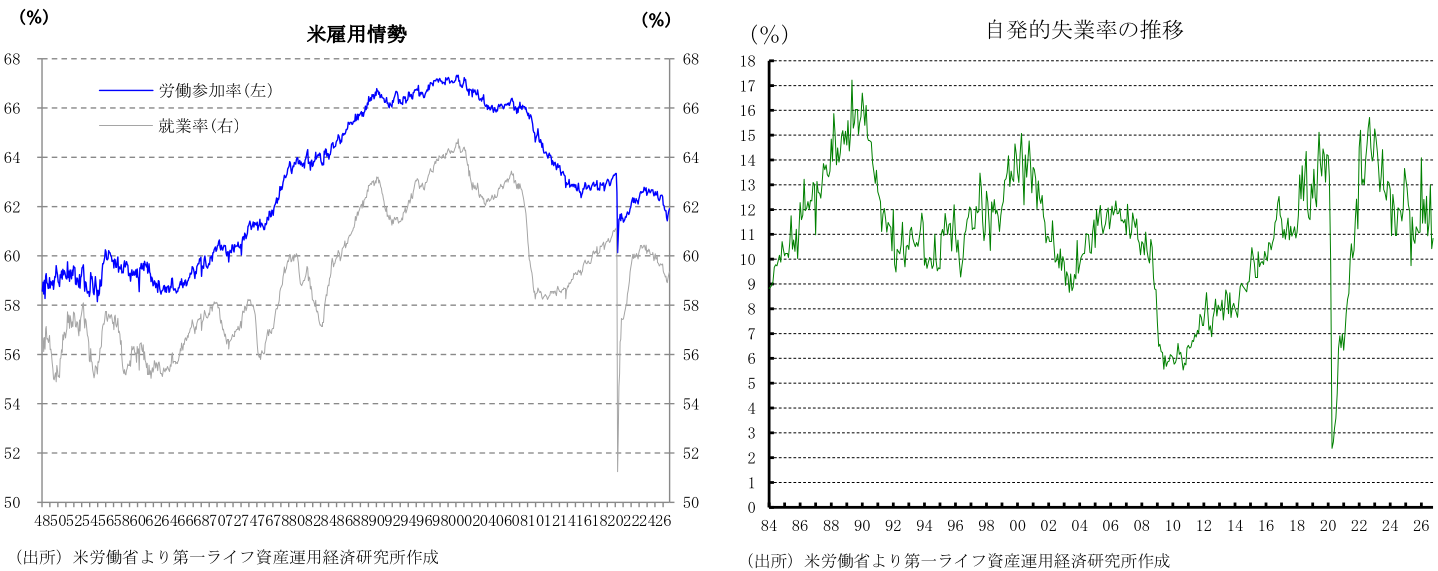
家計調査によると、10月の失業率(U3)は4.1%(前月:4.2%)と0.1ポイント低下し、市場予想中央値(4.2%)を下回る改善を示した。労働参加率が61.9%(前月:61.8%)へと上昇したなかで失業率が低下し、歴史的な低水準を維持している。
一方、「現在は職探しをしていないが過去1年間に求職活動を行った人」と「正規雇用を探しているが経済的理由によりパートタイムで働いている人」を含む広義の失業率(U6)は7.9%(前月:7.6%)へ0.3ポイント上昇しており、潜在的な不完全雇用の拡大には注意を要する。
また、労働者のマインドを示す「失業者に占める自発的離職者の割合」は10.8%(前月: 10.4%)へと小幅上昇し、離職を控えるリスク回避姿勢に僅かな緩みがみられた。もっとも、トランプ政権下の移民流入抑制や構造的な労働供給制約が存在する環境下では、雇用者数の増加ペースが鈍化しても失業率は急上昇しにくく、タイトな労働需給が当面続くと見込まれる。
7. FRBは12月に追加利上げへ
10月の雇用統計は、「雇用増加ペースの加速」と「失業率の低水準推移」が共存する結果となった。これは、政策由来の構造的な労働供給制約と底堅い労働需要が拮抗する「綱渡りの均衡状態」が続いていることを反映している。
FRBにとっては、労働市場の失速リスクが低く、過熱とインフレ再燃の制御が最優先課題であることが再確認された。このため、金融政策運営の軸足はインフレ抑制・引き締め方向へとシフトしている。株式市場等の混乱が生じない限り、12月FOMCでも25bpの追加利上げを実施する可能性が高い。その後、金利高の影響で景気・インフレの減速が確認されれば、ターミナルレート(最終到達金利)を見極めるべく据え置き期間に入る展開が予想される。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国:高水準保つ非製造業と根強いインフレ圧力(2026年10月ISM) ~FRBの12月追加利上げ・高金利長期化シナリオを補強、ドル高圧力に~
米国経済
桂畑 誠治
-
米国10月ISM製造業指数は予想を上振れ、仕入価格は高止まり ~AI・防衛等の需要が底上げ、インフレ懸念に伴う米金利上昇・ドル強含みへ~
欧州経済
桂畑 誠治
-
米国:消費・AI投資主導で年率+3.4%へ加速(26年7-9月期GDP) ~力強い内需と高止まりするインフレが継続、FRBの追加利上げを後押し~
米国経済
桂畑 誠治
-
FRB、10月FOMCは3.75~4.00%に据え置きもタカ派的 (2026年10月27~28日FOMC) ~景気判断上方修正と2名反対、中間選挙後の12月に利上げへ~
米国経済
桂畑 誠治
-
米国:26年10月CB消費者信頼感は上振れも低水準 ~追加利上げ観測が米消費を抑制する可能性~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国:高水準保つ非製造業と根強いインフレ圧力(2026年10月ISM) ~FRBの12月追加利上げ・高金利長期化シナリオを補強、ドル高圧力に~
米国経済
桂畑 誠治
-
米中間選挙で民主党が大勝 ~出口調査からみる共和党の敗因~
米国経済
前田 和馬
-
米国:中間選挙アップデート(2026年11月) ~期日前投票でも民主党に勢い~
米国経済
前田 和馬
-
米国:消費・AI投資主導で年率+3.4%へ加速(26年7-9月期GDP) ~力強い内需と高止まりするインフレが継続、FRBの追加利上げを後押し~
米国経済
桂畑 誠治
-
FRB、10月FOMCは3.75~4.00%に据え置きもタカ派的 (2026年10月27~28日FOMC) ~景気判断上方修正と2名反対、中間選挙後の12月に利上げへ~
米国経済
桂畑 誠治