- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国:高水準保つ非製造業と根強いインフレ圧力(2026年10月ISM)
- US Indicators
-
2026.11.05
米国経済
金融市場
米国経済見通し
米国金融政策
マーケット見通し
株価
為替
金利
景気指標(米国)
投資指標(米国)
生産指標(米国)
雇用指標(米国)
物価指標(米国)
貿易指標(米国)
その他指標(米国)
米国:高水準保つ非製造業と根強いインフレ圧力(2026年10月ISM)
~FRBの12月追加利上げ・高金利長期化シナリオを補強、ドル高圧力に~
桂畑 誠治
- 要旨
-
-
2026年10月のISM非製造業景気指数は54.5となり、前月(54.9)から小幅に低下したものの、景気拡大の分岐点である50を大きく上回る高水準を維持した。トランプ政権の関税政策による輸入コスト高や地政学リスク等の不確実性を抱えつつも、堅調な米個人消費など強靭な内需が非製造業部門の活発な動きを力強く支えている。
-
需要の強さと供給制約(入荷遅延指数の上昇)を背景に、インフレ指標である仕入価格指数は73.0と著しい高水準で推移した。価格上昇を報告する業種が全体の9割に達するなど、人件費高騰と関税・物流コストが重なるサービスインフレの粘着性が極めて顕著である。
-
9月の利上げ実施に続き、今回の結果はFRBによる12月FOMCでの追加利上げおよびターミナルレート(最終到達金利)の上昇を伴う政策金利の高止まり(Higher for Longer)観測を一段と強める材料となる。金融市場では、米実質金利の上昇とドル高圧力が強まる一方、資本コスト上昇に伴う株式市場のマルチプル(PER)修正圧力となる公算が大きい。
-
- 目次
1. 拡大ペースは小幅減速も、堅調な国内需要を背景に高水準を維持
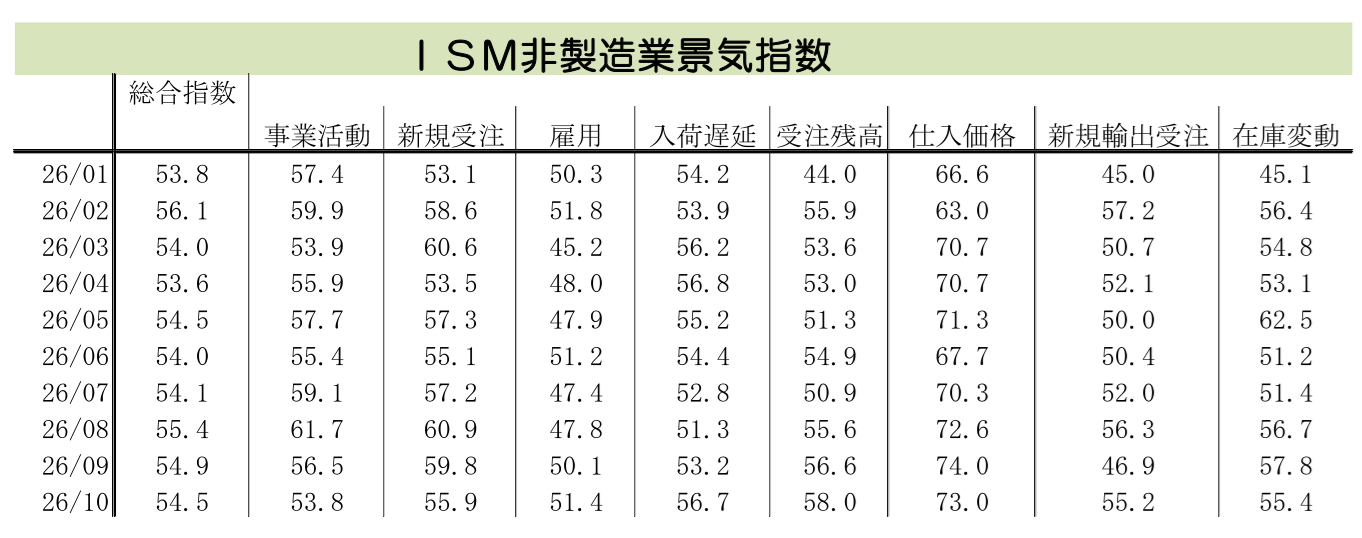
2026年10月のISM非製造業景気指数(季節調整値)は54.5となり、前月の54.9から0.4ポイント低下し、市場予想中央値(54.8)を僅かに下回った。拡大ペースは小幅な鈍化を示唆したものの、拡大縮小の分岐点である50を大きく上回る高水準を維持している。
トランプ政権による関税賦課への警戒感、エネルギー価格の高止まり、物流混乱が継続するなか、中東情勢をはじめとする地政学的な先行き不確実性が強いままである。こうした環境のなか、底堅い米国内需要が強力な下支えとなっているほか、価格上昇や供給懸念を背景とした前倒し発注の動きも寄与しており、指数自体は高水準を維持している。地政学リスク下にあっても、米経済の7割以上を占める非製造業部門の活動は極めて活発である。
2. 企業コメントに見る「地政学リスク」と「業種間の二極化」
企業からの定性コメントをみると、全般的に需要や事業活動は堅調さを保っているものの、「燃料高」「人手不足・人件費高」「関税」「サプライチェーンの停滞」によるコスト増加を全産業共通の課題として指摘する声が上がっている。多くの業界でコスト転嫁が追いつかず利益率の低下や予算の精査を余儀なくされており、企業活動には慎重姿勢が広がっている。また、強い価格決定力を持ちコスト転嫁を進める大手企業と、コスト高を吸収しきれない中小企業との間で業種内・企業間のK字型二極化が鮮明化している。
業種別にみると、建設・公益分野では、豊富な発注残や旺盛な発電需要に支えられて事業活動自体は堅調に推移している。しかしながら、一部設備における早期調達の必要性や各種規制の存在に加え、長期金利の上昇に伴う資金調達コストの増加が懸念材料となっている。
卸売・小売・情報通信分野においては、通商法301条などの関税政策や海上運賃の高騰、さらにはエルニーニョをはじめとする異常気象がサプライチェーンに深刻な乱れをもたらしている。こうしたコスト増加を販売価格へ十分に転嫁できず、利益率が圧迫される事例も散見される。
宿泊飲食・農林水産分野では、ウクライナ情勢の長期化や干ばつの影響による燃料・肥料価格の高騰が、小麦をはじめとする原材料価格を前年比30%増へと押し上げている。その結果、実質購買力の低下などを背景とした需要の低迷が一部でみられる。
教育・金融保険分野では、施設維持費やIT関連費用、業務委託コストの増加が経営の打撃となっている。特にAI導入に関しては、単なる投資拡大のフェーズから、総保有コストや費用対効果を厳格に管理・評価する段階へとシフトしている。
企業支援(経営管理・サポートサービス)分野では、事業そのものは堅調さを維持しているものの、関税や燃料費の高騰、納入リードタイムの長期化といった要素が徐々に実務上の負担となっている。
3. 内需の強靭さと供給制約のコントラスト
10月の詳細動向をみると、需要側の力強さと供給側の調整・制約の混在が明瞭に表れている。需要・雇用の面では、新規受注が55.9(前月比▲3.9ポイント)、事業活動が53.8(前月比▲2.7ポイント)とともに前月より低下し、総合指数に対して事業活動(▲0.68ポイント寄与)、新規受注(▲0.98ポイント寄与)が押し下げ要因となった。ただし、新規受注は長期間にわたり拡大圏を維持し、受注残指数も50を大幅に上回っており、需要超過に伴う手持ち工事・受注の積み上がりがうかがえる。新規受注や事業活動は政策や地政学リスクの不確実性を背景に月ごとの変動が見られるものの、トレンドとしての平均値は切り上がっており、サービス需要の基調的な強さを裏付けている。
雇用指数は51.4(前月比+1.3ポイント)と拡大圏で上昇した。雇用指数の回復は労働市場全体としては底堅さを保っていることを示唆する。総合指数への寄与度で見ても、雇用(+0.32ポイント)が押し上げ要因となっている。ただし、業務効率化や構造変化に伴う慎重な採用姿勢、および労働力のミスマッチにより、採用ペースは緩やかな伸びにとどまっている。
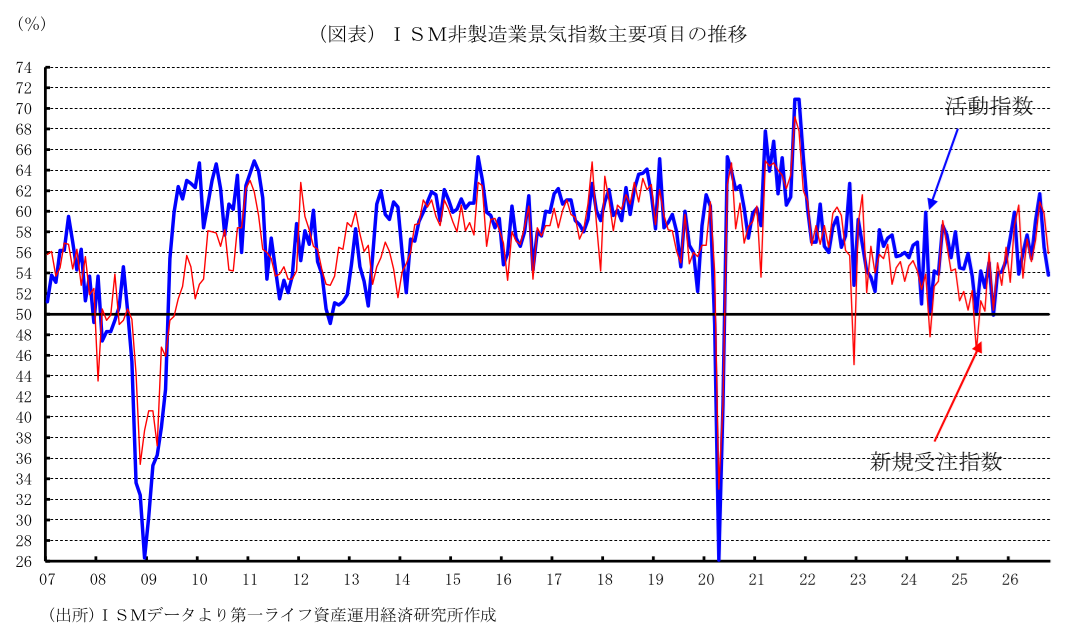
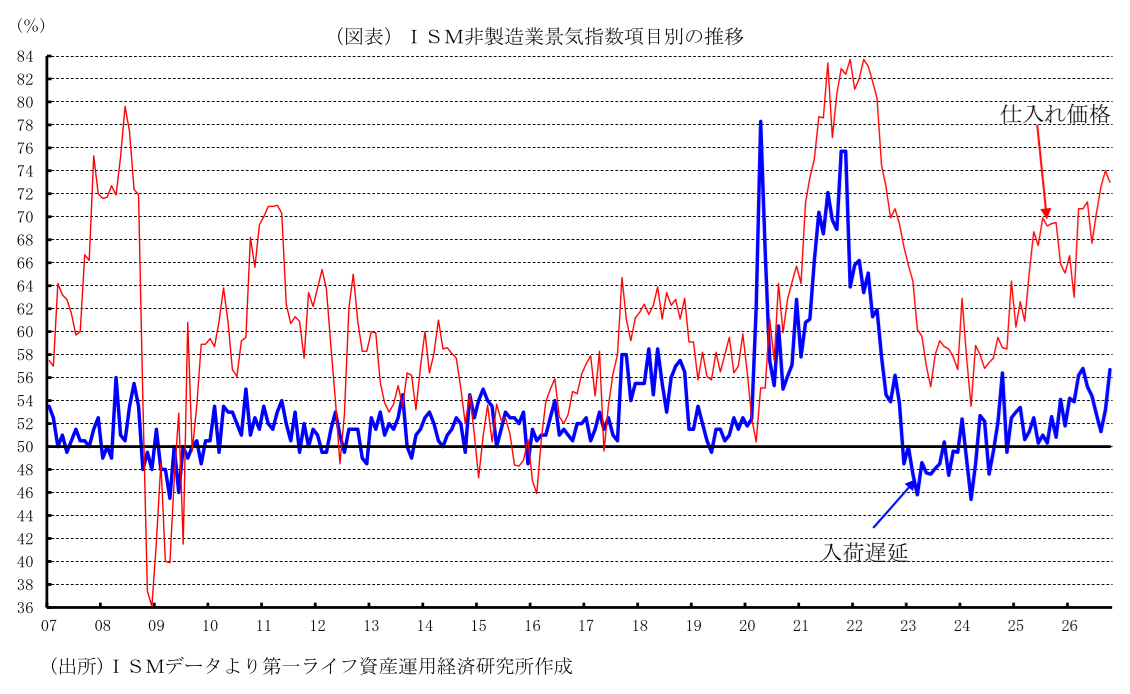
一方、供給制約とコスト高の面では、入荷遅延指数は56.7(前月比+3.5ポイント)と上昇し、サプライチェーンの混乱(納期遅延)を示した。慢性的なドライバー不足や、グローバルサプライチェーンの部分的な滞留を受け、入荷遅延が再び上昇(悪化)し始めている。入荷遅延の上昇は通常需給の引き締まりを意味するため、総合指数に対しても入荷遅延の拡大が+0.88ポイントの押し上げに作用しているものの、表面の数字ほど需要が強いわけではないことを割り引いて解釈する必要がある。
仕入価格は高止まりしており、根強いインフレ圧力が企業の利益率や家計の購買力を圧迫し続けている。インフレ指標である仕入価格指数は73.0(前月74.0)へと前月比1.0ポイント低下したものの、70を超える著しい高水準にとどまっている。価格上昇を報告した業種は17業種(前月17業種)と全18業種の大半を占め、価格下落を報告した業種は8カ月連続で皆無となった。サービス業における人件費の上昇に加え、エネルギー価格の上昇や貿易関税のコスト転嫁が二次的インフレ圧力として顕在化している。
価格が上昇した品目は、銅、メモリー製品、燃料、ガソリン、ソフトウェアライセンス、ディーゼル燃料、鉄鋼製品、石油製品に加え、食品、電線・ケーブルなど多岐にわたる。メモリー部品や電線・ケーブルなどで供給不足が深刻な状況となっているほか、コンピュータ・関連製品においても供給が不十分となっている。
4. 業種別の広がり(拡大を報告した業種は18業種中15業種)
10月に総合(景況動向全体)で拡大を報告した業種は、18業種中15業種(前月13業種)と増加し、景気拡大の広がりを維持している。
拡大した業種は、勢いの強い順に、運輸・倉庫、卸売、情報、小売、芸術・娯楽・レクリエーション、金融・保険、その他サービス、不動産・賃貸・リース、宿泊・飲食サービス、農林水産業、公益、教育サービス、事業支援サービス、専門・科学・技術サービス、公務・行政と続いた。一方、縮小した業種は、建設、医療・社会扶助の2業種(前月4業種)に減少した。鉱業は前月から横ばいとなった。
5. 10-12月期の基調は小幅減速にとどまり巡航ペース維持
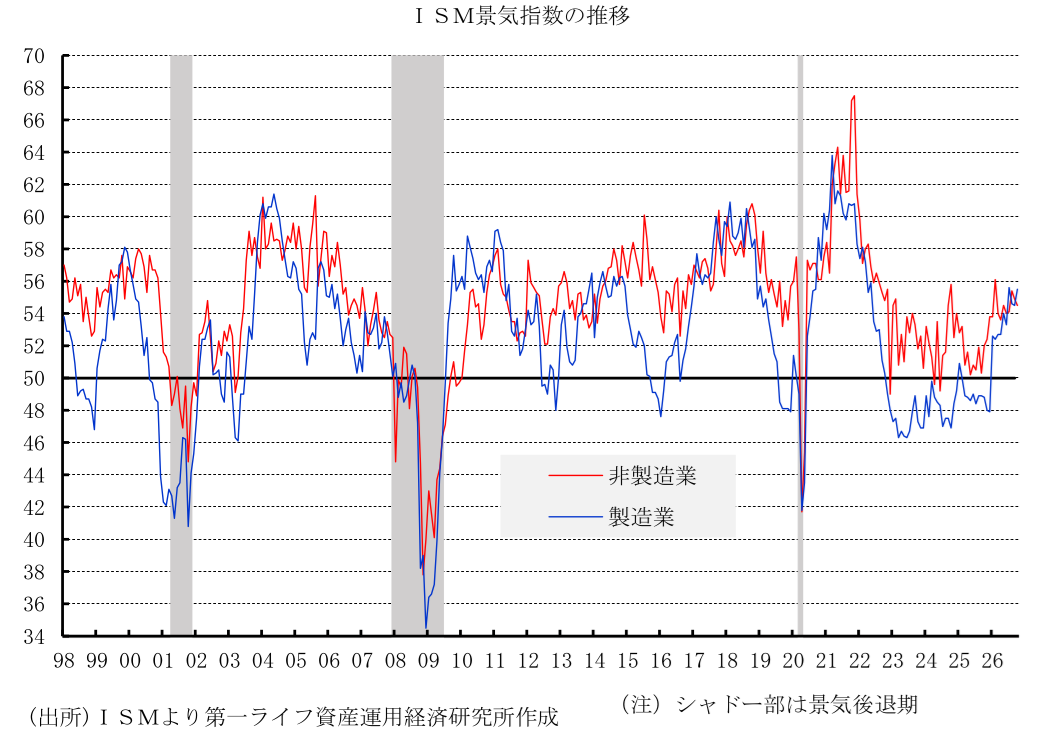
米国経済全体の景気動向を示す「製造業と非製造業を合算したISM総合景気指数」は、10月に54.6と前月から0.3ポイント低下し、米国経済全体の拡大ペースの小幅な減速を示した。
前四半期からの変化をみても、10月の製造業が55.5(7-9月期平均比+0.6ポイント)へ上昇した一方、非製造業が54.5(同▲0.3ポイント)へ低下した。これにより、総合景気指数も54.6(同▲0.2ポイント)へ小幅に低下したものの、依然として高水準を維持しており、米経済が巡航速度を超える安定拡大を続けていることを示している。
2026年10-12月期の米経済は、関税圧力や高インフレといったコスト面での逆風を抱えつつも、堅調な個人消費など強靭な国内需要に支えられ、拡大基調を維持する見込みである。10–12月期の実質GDP成長率(前期比年率)は、7-9月期からの大幅な失速を回避し、潜在成長率(1.8~2.0%)を上回る2.0%台半ばの堅調な伸びとなる公算が大きい。
6. 金融政策・市場への含意(FRBの追加利上げと市場シナリオ)
FRBが9月に利上げを実施した背景にはサービスインフレの根強さがあったが、仕入価格指数(73.0)の高止まりと強固な内需は、FRBが12月FOMCでの追加利上げに踏み切る強い根拠を与える。インフレ沈静化に向けた政策金利の引き上げ幅やターミナルレートの上方修正が強く意識されよう。
債券市場では、9月に続く追加利上げおよび高金利長期化(Higher for Longer)の織り込みが進むことで、短期ゾーンを中心に利回りが上昇し、イールドカーブはベア・フラットニングの圧力を受けやすい。また、実質金利(10年物TIPS利回り)の上昇が全般的な金融環境を引き締めよう。為替市場では米経済の相対的な力強さを背景にドル買い・他通貨安のモメンタムが強まりやすい。
株式市場では、金利上昇圧力が再燃することは、特に高バリュエーションなグロース株を中心に資本コストを押し上げ、株価収益率(PER)の抑制要因となる。ただし、非製造業の堅調さに裏打ちされた企業業績の底堅さは株価の下支え要因となるため、株式市場は「金利高によるPER抑制」と「好業績によるEPS拡大」が交錯する神経質な相場展開をたどる可能性が高い。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国10月ISM製造業指数は予想を上振れ、仕入価格は高止まり ~AI・防衛等の需要が底上げ、インフレ懸念に伴う米金利上昇・ドル強含みへ~
欧州経済
桂畑 誠治
-
米国:消費・AI投資主導で年率+3.4%へ加速(26年7-9月期GDP) ~力強い内需と高止まりするインフレが継続、FRBの追加利上げを後押し~
米国経済
桂畑 誠治
-
FRB、10月FOMCは3.75~4.00%に据え置きもタカ派的 (2026年10月27~28日FOMC) ~景気判断上方修正と2名反対、中間選挙後の12月に利上げへ~
米国経済
桂畑 誠治
-
米国:26年10月CB消費者信頼感は上振れも低水準 ~追加利上げ観測が米消費を抑制する可能性~
米国経済
桂畑 誠治
-
米国:10月PMIが示すFRBの金融引き締め長期化シナリオ ~堅調なGDP成長のもとで強まるインフレ粘着性とターミナルレート上昇~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国:消費・AI投資主導で年率+3.4%へ加速(26年7-9月期GDP) ~力強い内需と高止まりするインフレが継続、FRBの追加利上げを後押し~
米国経済
桂畑 誠治
-
FRB、10月FOMCは3.75~4.00%に据え置きもタカ派的 (2026年10月27~28日FOMC) ~景気判断上方修正と2名反対、中間選挙後の12月に利上げへ~
米国経済
桂畑 誠治
-
米国:26年10月CB消費者信頼感は上振れも低水準 ~追加利上げ観測が米消費を抑制する可能性~
米国経済
桂畑 誠治
-
米国:民主党勝利で政策は変わるのか? ~フィリバスターと大統領拒否権の壁~
米国経済
前田 和馬
-
米国:低迷する住宅市場 ~住宅購入コストはコロナ以降に倍増~
米国経済
前田 和馬