- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 企業物価は鈍化も、上昇圧力はなお強い(26年9月企業物価指数)
- Economic Trends
-
2026.10.13
日本経済
金融政策・日銀
物価
物価指標(日本)
企業物価は鈍化も、上昇圧力はなお強い(26年9月企業物価指数)
~川下への価格転嫁が続く。資源高による再加速リスクも~
新家 義貴
- 要旨
-
- 9月の国内企業物価指数は前月比▲0.3%、前年比+6.8%(8月:前年比+7.6%)。前年比上昇率は4ヵ月ぶりに+7%を下回ったが、農林水産物や石油製品の下落による影響が大きく、企業段階の物価上昇圧力はなお根強い。
- 川上・川中では価格上昇に一服感がみられる一方、川下のプラスチック製品では高い伸びが続いている。既往のコスト高の価格転嫁はなお進んでおり、川下への物価上昇圧力は依然として強い。
- AI関連需要の拡大を背景に、半導体や銅などの価格上昇も目立つ。資源価格とは異なる経路からの物価上昇圧力として注目される。
- 先行きは、川下への価格転嫁が続くなか、資源価格の高止まりによって川上からの上昇圧力が再び強まるリスクがある。企業物価は当面高止まりし、消費者物価についても年度後半にかけて上昇率を明確に高める可能性が高い。
1. 前年比は+6%台に鈍化も、物価上昇圧力はなお根強い
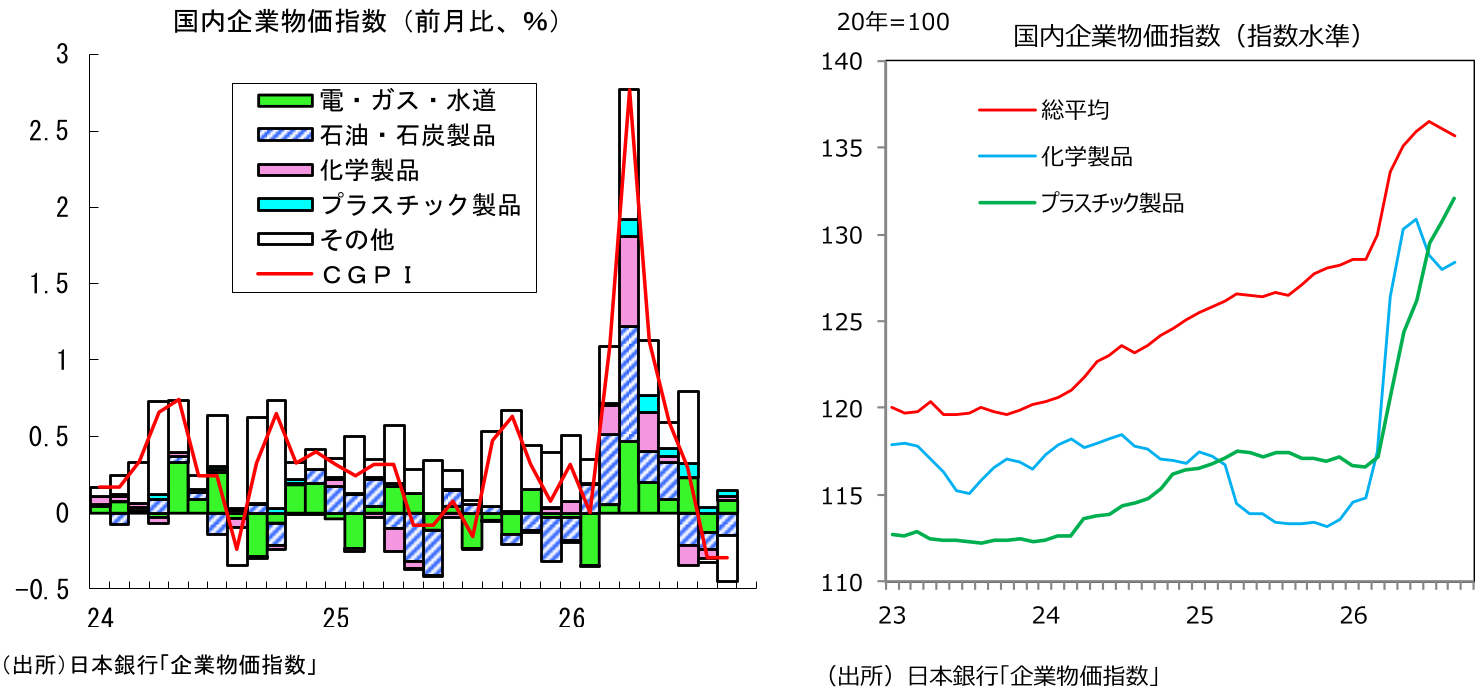
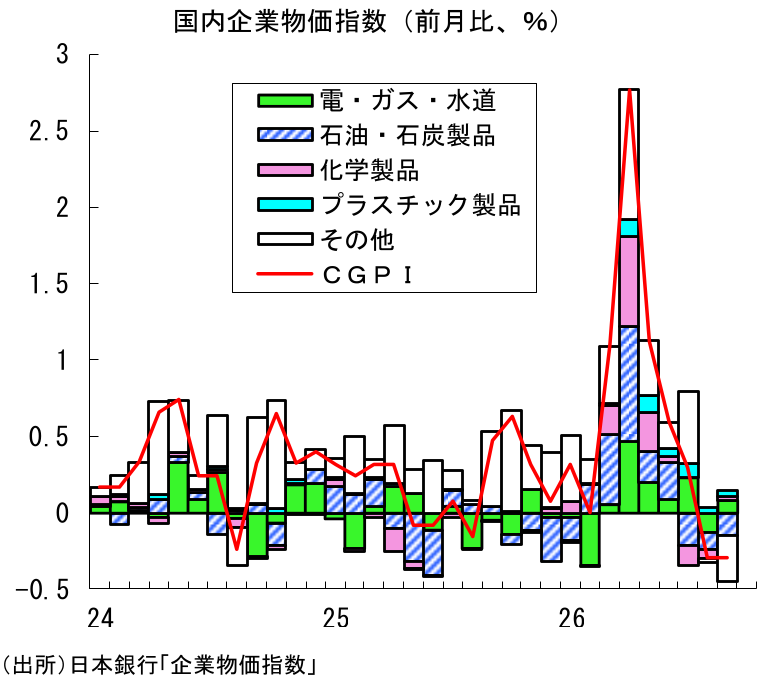
日本銀行から公表された2026年9月の国内企業物価指数は、前月比▲0.3%、前年比+6.8%となった。前月比では2ヵ月連続で下落し、前年比でも4ヵ月ぶりに+7%を下回った。8月の前年比+7.6%から大きく鈍化しており、春先の急激な物価上昇には一服感がみられる。
もっとも、企業段階での物価上昇圧力が大きく和らいだわけではない。今月は農林水産物や石油・石炭製品の下落が全体の前月比を押し下げた一方、プラスチック製品など川下への価格転嫁は続き、AI関連の価格上昇も目立った。また、足元の資源価格の高止まりを踏まえると、先行きは川上からの上昇圧力が再び強まるリスクもあることにも注意が必要だ。
前月比の内訳をみると、農林水産物が同▲8.8%(寄与度:▲0.42%ポイント)と大幅に下落した。玄米や精米、豚肉などが主な下落要因となった。米については、2026年産米の概算金の引き下げなどを背景に価格が大きく低下したとみられる。農林水産物は前年比でも▲13.3%と大幅なマイナスとなっており、9月の企業物価を押し下げる大きな要因となった。
また、石油・石炭製品も前月比▲2.2%と下落した(寄与度:▲0.15%ポイント)。重油、軽油、ジェット燃料油などの下落が影響している。農林水産物と石油・石炭製品のマイナス寄与は合計▲0.57%ポイントと、国内企業物価全体の前月比▲0.3%を大きく上回っている。この2つを除けばプラス寄与となっており、企業物価の下落が一部に集中していたことが分かる。
実際、プラスチック製品が前月比+1.1%、金属製品が同+0.7%、化学製品が同+0.3%、飲食料品が同+0.2%、電子部品・デバイスが同+0.4%となるなど、多くの工業製品で価格上昇がみられた。また、報道によれば、日銀が公表する515品目のうち、前年比で価格が上昇した品目は460品目と、全体の約9割に達している。国内企業物価の前年比上昇率は鈍化したものの、値上がりは依然として幅広い品目に及んでいる。企業段階での物価上昇圧力はなお根強いとみるべきだろう。
2. 川中価格は下落も、川下への価格転嫁は続く
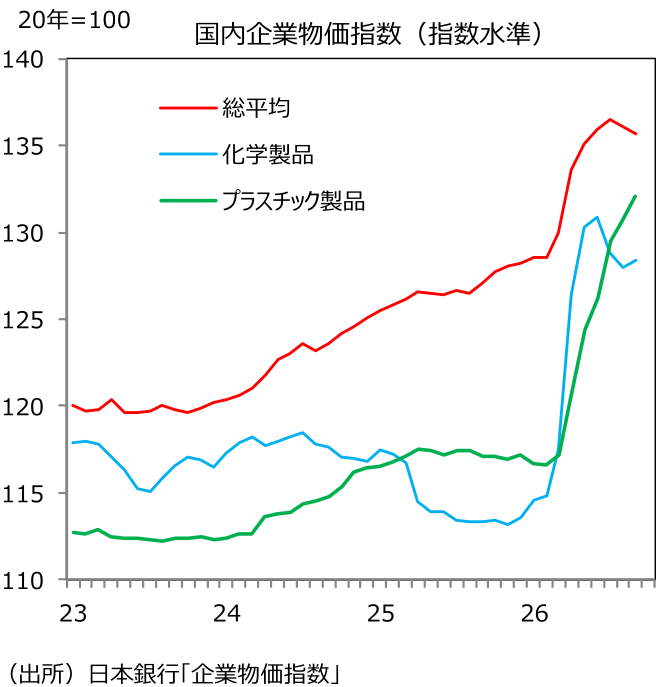
石油化学関連では、春先にみられた急激な価格上昇の反動が続いている。石油・石炭製品は前月比▲2.2%と、3ヵ月連続で下落した。ベンゼンが同+17.2%、キシレンが同+6.0%と、川上の石油化学系基礎製品の一部で上昇もみられるが、ベンゼンについては中国の製油所の定期修理に伴う供給減少という個別要因も影響しているようだ。川上価格全体でみれば、このところやや落ち着きもみられる。
川中に位置する合成樹脂は前月比▲0.8%と、8月の同▲2.7%に続いて下落した。内訳をみても、ポリエチレンが同▲2.9%、ポリプロピレンが同▲0.2%となるなど、主要品目で下落が続いている。4月の川上価格急騰を受けて5~6月には合成樹脂への価格波及が進んだが、夏場以降は反落が続いている。川中段階での追加的なコスト上昇圧力は弱まりつつあると言えそうだ。
これに対して、川下価格の動きは対照的である。プラスチック製品は9月も前月比+1.1%と上昇し、前年比では+12.8%と8月の+11.3%からさらに伸びを高めた。川中の合成樹脂価格が2ヵ月連続で下落する一方、その先に位置するプラスチック製品では前年比上昇率がむしろ加速しており、川中と川下の価格動向の乖離が一段と鮮明になった。
品目別にみても、価格上昇は最終製品に近い段階で続いている。9月はプラスチック製容器(中空成形を除く)が前月比+11.2%と大幅に上昇するなど、容器類を中心に価格上昇が続いた。こうした包装資材は食品や日用品など幅広い商品に用いられるため、川下企業のコスト負担を高める要因となる。
こうした川中と川下の価格動向の違いの背景には、企業間の価格転嫁に時間差があることが挙げられる。原材料価格が低下しても、川下企業の仕入れコストが直ちに下がるわけではない。高値で調達した原材料の在庫が残っているほか、取引価格の改定も一定の間隔で行われるためである。加えて、物流費や人件費など原材料以外のコスト上昇も続いている。9月の「合成樹脂の下落とプラスチック製品の上昇」という組み合わせは、既往のコスト高の価格転嫁が川下でなお続いていることを示すものといえる。
また、今回の企業物価では、AI関連需要の拡大を背景とする価格上昇も注目される。9月の輸出物価指数は契約通貨ベースで前月比+1.4%となったが、このうち電気・電子機器の寄与度は+0.80%ポイントと、上昇の半分以上を占めた。輸入物価でもモス型メモリ集積回路や銅鉱などが上昇しており、世界的なAI・データセンター需要の拡大による影響がうかがわれる。AI関連需要の拡大は日本の輸出や企業収益にとって追い風となる一方、半導体や銅などの調達コスト上昇を通じて、国内の関連製品価格を押し上げる側面もある。資源価格とは異なる経路からの物価上昇圧力として、今後の動向が注目される。
3. 川下転嫁と資源高で、物価上昇圧力は長期化へ
先行きについては、既往のコスト高の川下への価格転嫁が今後もしばらく続く可能性が高い。川中の合成樹脂価格が下落する一方、川下のプラスチック製品では値上がりが続いており、原材料価格の低下が川下価格の押し下げにつながるまでには、なお時間を要するとみられる。物流費や人件費などを含めた企業のコスト水準も依然として高く、価格転嫁の動きは簡単には収まらないだろう。
加えて、資源価格の再上昇による新たなコスト上昇圧力にも注意が必要だ。9月の輸入物価指数は円ベースでは前月比▲0.2%と小幅な下落となったものの、契約通貨ベースでは同+1.0%と上昇に転じた。なかでも石油・石炭・天然ガスは契約通貨ベースで同+2.3%、円ベースでも同+0.9%と上昇している。資源価格再上昇の影響がラグをもって輸入物価押し上げにつながることで、10月の輸入物価は上昇に転じる可能性が高まっている。こうした動きが国内の石油・化学関連価格に時間差を伴って波及すれば、川上からの物価上昇圧力が再び強まることになる。
このため、国内企業物価の前年比上昇率は9月に+6%台へ鈍化したものの、今後も当面+6%台を中心とした高い伸びが続く可能性が高い。農林水産物の価格下落は引き続き企業物価の押し下げ要因となる可能性がある一方、既往のコスト高の川下転嫁が続くなか、資源価格や為替を通じた新たなコスト上昇が重なれば、企業物価の明確な鈍化には時間を要するだろう。
消費者物価への影響にも注意が必要である。米価格の下落は食料品価格を押し下げる要因となるものの、米以外の食料品では上昇圧力が強まる可能性が高い。プラスチック製容器など包装資材の価格上昇が続いているほか、物流費や人件費なども高止まりしており、こうしたコスト増が時間差を伴って最終販売価格へ転嫁されるとみられる。米価下落が一定の下押し要因となるなかでも、食料品全体では年度後半にかけて価格上昇圧力が強まると予想している。
総じてみれば、9月の企業物価は、農林水産物や石油製品の下落によって全体の上昇率が鈍化したものの、川下への価格転嫁はなお続き、AI関連の価格上昇も目立つ結果となった。先行きは、既往のコスト高の価格転嫁が続くなか、資源価格の高止まりによって川上からの上昇圧力が再び強まるリスクもある。企業物価は当面高い伸びが続く可能性が高いだろう。
消費者物価についても、既往のコスト高の価格転嫁が続くことで、上昇圧力が強まるとみられる。筆者は、26年末から27年初にかけて消費者物価上昇率が前年比+3%を上回ると予想しており、今回の企業物価指数もこうした見通しと整合的な結果だったと考えている。当面、物価の上振れに警戒が必要な局面が続くだろう。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測
執筆者の最近のレポート
-
実質賃金はプラス継続も、先行きは再び下振れリスク(26年8月毎月勤労統計) ~所定内給与は着実に増加で賃金の基調はなお良好。物価上昇が懸念材料~
日本経済
新家 義貴
-
消費者物価指数(東京都区部・2026年9月) ~特殊要因を除いても強い。財を中心に物価上昇圧力強まる~
日本経済
新家 義貴
-
企業部門の堅調さを再確認(日銀短観・9月調査) ~物価見通しの追加的な上振れはみられずも、インフレ警戒は継続~
日本経済
新家 義貴
-
日銀金融政策決定会合(2026年9月) ~3カ月で追加利上げ、焦点は今後の利上げペースへ~
日本経済
新家 義貴
-
消費者物価指数(全国・2026年8月) ~日用品を中心に値上げ広がる。秋以降は物価上振れの可能性大~
日本経済
新家 義貴
関連テーマのレポート
-
実質賃金はプラス継続も、先行きは再び下振れリスク(26年8月毎月勤労統計) ~所定内給与は着実に増加で賃金の基調はなお良好。物価上昇が懸念材料~
日本経済
新家 義貴
-
節約志向はどこに顕れているのか? ~インフレ転換で変わる日本の家計①~
日本経済
星野 卓也
-
消費者物価指数(東京都区部・2026年9月) ~特殊要因を除いても強い。財を中心に物価上昇圧力強まる~
日本経済
新家 義貴
-
都区部版・消費者物価のコア指標(2026/09) ~全指標が加速~
日本経済
星野 卓也
-
企業部門の堅調さを再確認(日銀短観・9月調査) ~物価見通しの追加的な上振れはみられずも、インフレ警戒は継続~
日本経済
新家 義貴