- HOME
- レポート一覧
- 第一ライフ研レポート
- 四半期見通し『日本~価格面の下押しは残るも、景気回復基調は維持~』(2026年10月号)
- 目次
中東情勢悪化のなかでも景気は底堅さを維持
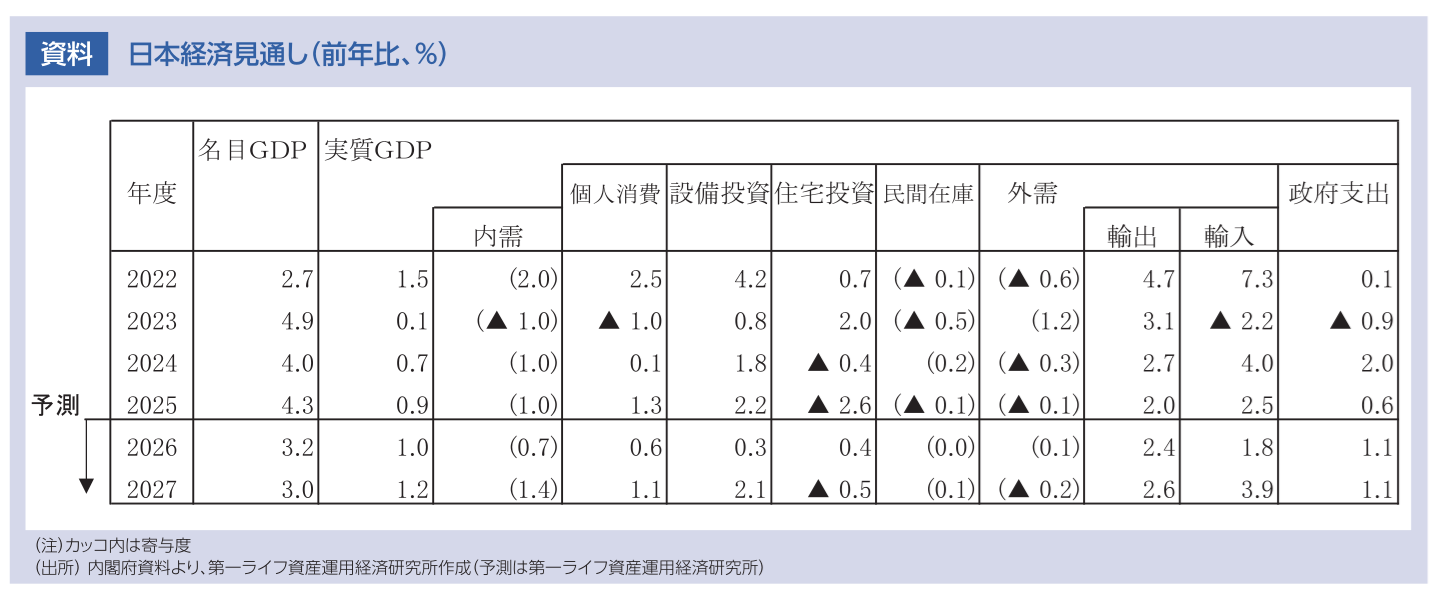
2026年4-6月期の実質GDP成長率は前期比年率+1.4%と、3四半期連続のプラス成長となった。内需が伸び悩むなど、内容にはやや物足りなさも残ったが、1-3月期の同+1.9%という高い成長の後であることに加え、中東情勢の悪化によって供給不安や輸入価格上昇、消費者マインド悪化などの逆風が強まった時期だったことを踏まえれば、プラス成長を維持したこと自体は前向きに評価できる。中東からの資源輸入が大きく減少するなかでも、国家備蓄の放出や米国等からの代替調達が進んだことで、資源不足が生産活動を大きく制約する事態には至らなかった。また、グローバルなAI関連需要の拡大も景気を下支えした。
中東向け輸出の減少や一部での設備投資の実行先送り等、中東情勢悪化による下押しも一部みられたものの、景気全体としては底堅さを維持し、企業や家計の経済活動が大幅に落ち込まなかった点は重要である。中東情勢悪化という大きなショックのなかでもプラス成長を維持したことは、日本経済が一定の耐久力を示したものと評価できる。
供給不安の後退で先行きの下振れリスクは低下
春先には、原油やナフサ等の調達難が長期化し、生産や設備投資を大きく下押しすることが懸念された。もっとも、その後は政府・民間による代替調達が進展し、供給数量の確保という点では状況が大きく改善している。原材料不足によって生産活動が大幅に制約される可能性は低下している。加えて、調達先の多様化が進んだことで、特定地域からの供給途絶が国内の生産活動全体に波及するリスクも以前より小さくなった。
供給見通しが立ちやすくなったことで企業の生産・投資計画も立てやすくなっており、中東情勢悪化を受けて先送りされていた投資案件が徐々に実行に移されることも期待される。こうした供給環境の改善は、今後の生産や設備投資を下支えする要因となるだろう。
価格・所得面からの下押しは残る
もっとも、中東情勢悪化の影響がなくなったわけではない。既に生じている輸入物価や川上段階でのコスト上昇は、今後、時間差を伴って川下へ波及するとみられる。食料品や日用品などへの価格転嫁が広がるほか、既往の燃料価格上昇が電気・ガス料金にも波及することで、家計の実質購買力が圧迫される可能性が高い。企業にとっても、原材料費や物流費などの上昇が収益の重石となる。
このように、供給制約によって生産活動が大きく抑制されるリスクは後退した一方、今後はコスト上昇を通じた企業収益の圧迫と、物価上昇による家計の購買力低下が景気の下押し要因となるだろう。中東情勢を巡る問題の焦点は、春先の「数量・供給不足」から「価格・所得面」へ移っている。
景気の緩やかな回復基調は維持
こうした価格面からの下押しはあるものの、26年度後半も景気の緩やかな回復基調は維持される可能性が高い。企業部門では、高水準の企業収益がコスト上昇に対する一定の緩衝材となる。人手不足を背景とした省力化投資やデジタル・AI関連投資への需要も根強く、コスト増が続くなかでも投資余力は相応に確保されている。供給不安の和らぎによって先行き不透明感が低下していることも、これまで先送りされてきた投資を顕在化させる要因になるとみられる。
海外景気も底堅く、グローバルなAI・半導体関連需要が輸出や設備投資を下支えする可能性が高いことも重要だ。特に半導体や電子部品、関連する生産設備への需要は引き続き強く、日本の輸出や製造業の生産活動を支えるとみられる。
家計部門でも、高い賃上げや底堅い雇用環境が個人消費を支えるとみられる。物価高による悪影響は避けられないものの、こうした所得・雇用環境が下支えとなることから、個人消費が腰折れする可能性は低い。
こうした点を踏まえれば、26年度後半の景気は力強さこそ欠くものの、緩やかな回復を続けると予想する。
27年度は回復感が徐々に強まる
27年度については、中東情勢悪化に伴う資源高や調達コスト上昇の悪影響が徐々に減衰することで、景気の回復感は26年度より強まるとみている。企業部門では、コスト上昇圧力の緩和によって収益環境が改善し、省力化やデジタル・AI関連を中心とした設備投資も増加する見込みである。輸出についても、海外景気の底堅さやAI関連需要が引き続き下支えとなるほか、中東情勢悪化による下押しが弱まることもあって、持ち直しが期待される。
家計部門では、コストプッシュ圧力の一巡によって物価上昇率が鈍化することに加え、27年4月からの食料品に対する消費税率引き下げと家計への給付金支給によって購買力が押し上げられ、個人消費の回復が強まるとみている。物価面からの逆風が和らぎ、企業収益の改善や家計の購買力回復が進むことで、内需の持ち直しはより明確になるだろう。こうした内外需の改善を背景に、27年度の実質GDP成長率は+1.2%と、26年度の+1.0%から伸びを高めると予想する。
26年度後半の物価は上振れへ
消費者物価指数(生鮮食品除く総合、CPIコア)は26年度が+2.4%、27年度が+1.1%と予測する。
26年度後半については、既往の資源価格上昇や調達難の影響に加え、足元で上昇している包装資材費や物流費、人件費などのコスト増が、時間差を伴って川下へ転嫁されることで、物価上昇率は再び高まる可能性が高い。また、既往の燃料価格上昇が電気・ガス料金に波及することも押し上げ要因となる。政府の補助によって夏場のCPIは一時的に抑制されたものの、その効果が薄れる秋から冬にかけては上昇率が拡大し、26年末から27年初にかけてCPIコアは前年比+3%を上回る可能性が高い。
一方、27年度には、既往のコストプッシュ圧力が一巡に向かうことに加え、4月からの食料品に対する消費税率引き下げによってCPI上昇率は大きく低下する。四半期ベースでは27年1-3月期をピークに物価上昇率は鈍化するとみている。
今回の予測では、消費税減税によって27年度のCPI総合が▲1.4%ポイント、CPIコアが▲1.2%ポイント押し下げられると想定している。もっとも、こうした低下は制度変更による一時的な押し下げの影響が大きい。高い賃上げに伴う人件費上昇や人手不足、企業の積極的な価格設定姿勢は続くとみられ、基調的な物価上昇圧力が急速に弱まるとはみていない。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測
執筆者の最近のレポート
-
日銀短観予測(2026年9月調査) ~景況感の改善継続を予想、物価見通しと企業金融にも注目~
日本経済
新家 義貴
-
企業物価は高止まり、川下への価格転嫁続く(26年8月企業物価指数) ~原油高再燃で、物価上昇圧力が長期化する可能性~
日本経済
新家 義貴
-
2026~2027年度日本経済見通し(2026年9月)(2026年4-6月期GDP2次速報後改定)
日本経済
新家 義貴
-
実質賃金は改善続くも、先行きは物価上振れが重石に(26年7月毎月勤労統計) ~夏のボーナスは明確に増加、冬も増加の公算大~
日本経済
新家 義貴
-
2026年4-6月期GDP(2次速報値) ~中東情勢悪化のなかでも景気は回復基調を維持~
日本経済
新家 義貴