- HOME
- レポート一覧
- 経済分析レポート(Trends)
- トルコ株の混乱が映す「リラ建て資産誘導」の副作用
- Asia Trends
-
2026.09.24
アジア経済
トルコ経済
株価
為替
民主主義
金融不安
トルコ株の混乱が映す「リラ建て資産誘導」の副作用
~投資信託の急拡大で歪みが蓄積、市場への信認低下が新たなリスクに~
西濵 徹
- 要旨
-
-
トルコ株式市場では、投資信託による低流動性銘柄への集中投資を背景に混乱が広がっている。政府はシムシェキ財務相の下、為替保護型預金(KKM)を廃止し、国内貯蓄を株式や投資信託などリラ建て資産に誘導してきた。一方、浮動株比率の低い企業の上場や投資信託の急拡大により、特定銘柄への資金集中と株価上昇がさらなる資金流入を呼ぶ構造が形成され、流動性や価格形成の歪みが蓄積した。こうした問題を受けて資本市場委員会(SPK)が保有規制を強化すると、ポジション解消に伴う売りが広がり、投資信託の解約増加と市場全体の株価下落につながった。
-
中銀は流動性供給を拡大し、SPKも一部投資信託の取引停止・清算や信用取引規制の一時緩和などの対応に動いた。当局は問題を一時的かつ管理可能としているものの、今回の混乱はトルコ株式市場が抱える集中リスクや取引慣行上の構造問題を浮き彫りにした。市場への信認低下が長期化すれば、家計資金が外貨や金へ流出し、リラ相場や外貨準備への圧力が強まるほか、ノンバンクを通じた住宅・自動車向け資金供給の縮小など実体経済に波及する可能性もある。そうなれば、シムシェキ財務相が主導する経済政策への批判が強まる可能性があり、今後の市場動向を注視する必要がある。
-
トルコの株式市場が混乱している(図1)。きっかけのひとつは、指数算出会社であるMSCIが6月、一部の投資信託による株式保有の集中や、流動性の低い銘柄に関して警告を発したことにある。その結果、資産運用会社2社が浮動株の少ない銘柄に投資する複数の投資信託について、投資家による解約要請に応じられないと発表する事態に発展した。背景には、2023年に財務相に返り咲いたシムシェキ氏の下、同国政府は国内貯蓄をリラ建て資産にとどめる取り組みを進めてきたことがある。具体的には、2021年に導入された為替保護型預金(KKM:リラ安による為替下落率が預金金利を上回った場合、その差額を政府・中銀が補填する制度)を廃止し、株式や投資信託をはじめとするリラ建て資産に誘導した。
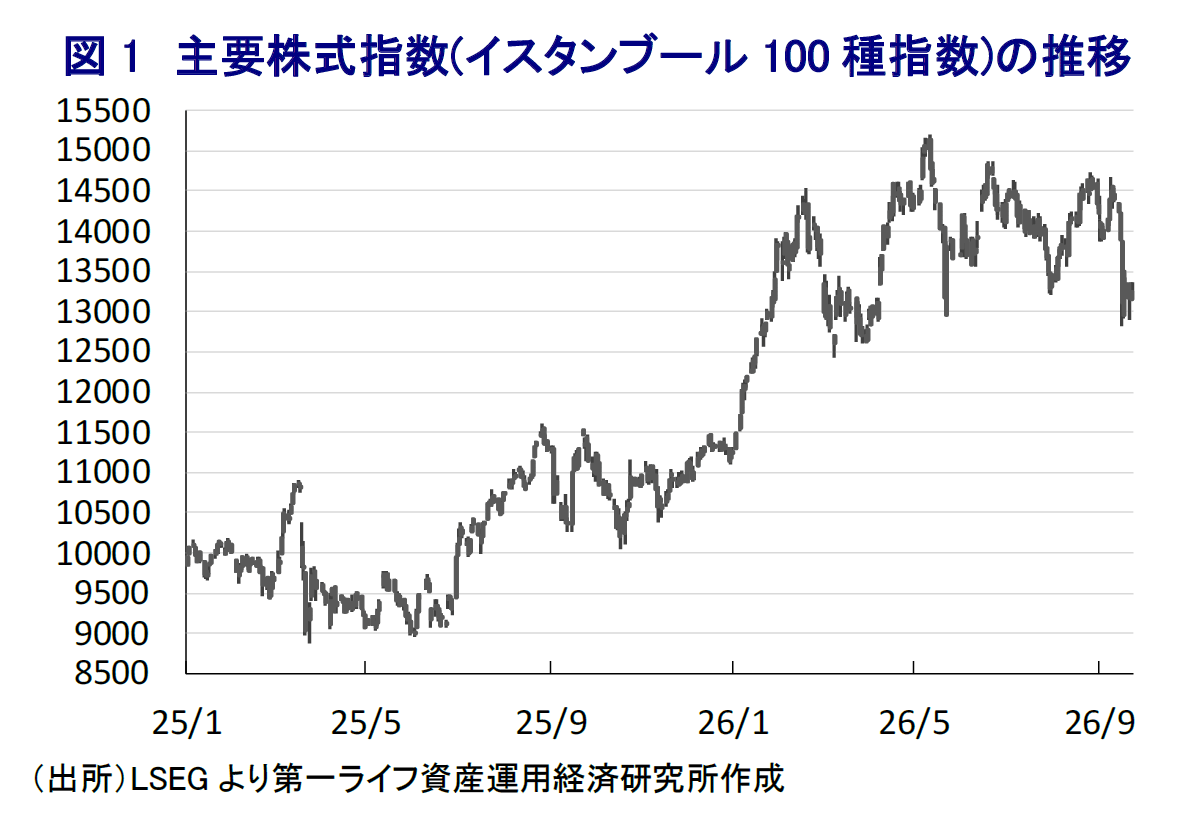
一方で、過去に政府は企業部門に対して、借入ではなく株式市場を通じた資金調達を推奨してきた。その結果、投資資金が株式市場に流入するなかで浮動株比率が低い企業が数多く上場したことで、流動性や価格形成が歪められる構造的な問題が生じたとされる。その後の投資信託の急拡大の動きを受けて、投資家にとっては株式投資への新たな手段が創出される一方、リスクの集中を招くことにつながった。具体的には、投資信託と関係の深い比較的流動性が低い銘柄への資金流入が活発化し、それに伴って株価が上昇して運用収益が向上し、さらに新たな資金流入を呼び込むといった循環が生まれた。こうした集中リスクや価格形成の歪み、市場操作の懸念に対応するため、資本市場委員会(SPK)は8月、投資信託に対する保有ポジションの上限を厳格化し、2026年末までに超過分のポジションの解消を義務付ける規制変更を行った。具体的には、10月末までに超過ポジションの少なくとも3分の1、11月末までに3分の2削減し、12月末までに完全に解消するよう求めた。その結果、株価を押し上げてきた動きが逆流し、株価下落により投資信託の解約請求が膨らむ一方、流動性の低い保有資産の売却が困難になったことを受けて、現金確保を目的に流動性の高い銘柄の売却を迫られ、市場全体に売り圧力が広がった。
こうした事態を受けて、中銀は9月17日、金融市場における流動性確保のため、レポ資金の供給額を3,000億リラに引き上げるとともに、銀行間資金市場における銀行の借入限度額を10倍に引き上げた。さらに、SPKも同日、解約不履行を宣言した2社を含む、資産運用会社7社の投資信託取引を停止するとともに、清算を命じた。なお、清算対象となる投資信託の資産総額は8,910億リラにのぼるほか、投資家の数も35万人を上回るとの報道もある。また、SPKは市場支援を目的に、信用取引の最低証拠金維持率を10月2日まで暫定的に35%から20%に引き下げた。金融安定委員会(FIK)は、一連の問題について、特定の投資信託に集中しており、一時的かつ管理可能な性質のものとの見方を示すとともに、より広範な構造的リスクに発展する可能性を否定している。とはいえ、一連の混乱は、トルコ株式市場における集中リスクのほか、取引慣行に関する長年の懸案事項が表面化したものと考えられる。
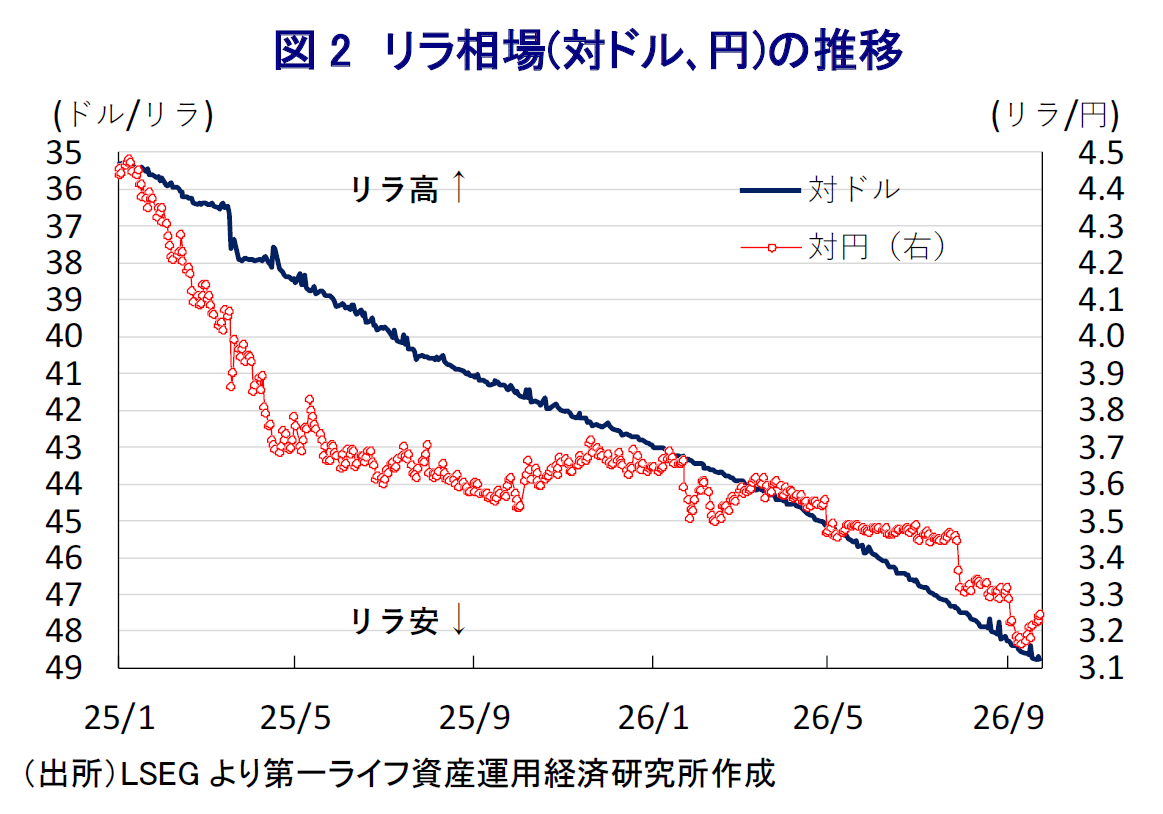
過去には、トルコでは2022年から翌23年にかけても同様の動きがみられた。投資家による株式市場に対する信認低下が長期化すれば、家計部門の貯蓄が再び外貨や金に流出していく可能性があり、リラ相場や外貨準備への新たな圧力となることが懸念される(図2)。さらに、消費者向け融資を手掛けるノンバンクに資金流出の動きが波及する可能性も考えられる。というのも、一部の資産運用会社は傘下にノンバンクを有しており、仮に金融不安が長期化するとともに、規制強化の動きが広がれば、資金供給が制約されることで、住宅や自動車などの需要に悪影響を与えるなど実体経済を下押しすることにつながりかねない。そうなれば、シムシェキ財務相が主導する経済運営への批判が高まるとともに、これまで同氏を支持してきたエルドアン大統領の態度が変化することも考えられるだけに、市場の行方を注視する必要性は高い。
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
ニュージーランド、7-9月失業率は11年ぶりの高水準(Asia Weekly) ~アジア新興国で幅広くインフレ圧力が強まる動きが確認される~
アジア経済
西濵 徹
-
メキシコ中銀は4会合ぶりの利下げ実施も、「一度限りの調整」を強調 ~インフレ懸念が残るなかで長期の金利据え置きも、ペソ相場は上値の重い展開が続くか~
新興国経済
西濵 徹
-
マレーシア中銀は8会合連続で金利据え置き、先行きは利上げ転換も視野に ~AI・半導体需要が景気を支えるなか、2027年の物価上昇圧力の強まりが政策判断のカギに~
アジア経済
西濵 徹
-
インドネシア経済は堅調な成長続くも、その持続性には不透明感が残る ~7-9月GDPは加速も、金融市場の混乱長期化、高成長と投資低迷の乖離に懸念~
アジア経済
西濵 徹
-
ブラジル中銀は6会合ぶりに金利据え置き、ルラ再選による財政不安が影響 ~財政運営への信認回復が利下げ再開のカギに、高金利の長期化とレアル安への警戒続く~
新興国経済
西濵 徹
関連テーマのレポート
-
マレーシア中銀は8会合連続で金利据え置き、先行きは利上げ転換も視野に ~AI・半導体需要が景気を支えるなか、2027年の物価上昇圧力の強まりが政策判断のカギに~
アジア経済
西濵 徹
-
インドネシア経済は堅調な成長続くも、その持続性には不透明感が残る ~7-9月GDPは加速も、金融市場の混乱長期化、高成長と投資低迷の乖離に懸念~
アジア経済
西濵 徹
-
RBAは2回連続の利上げ決定も、景気減速懸念で追加利上げには慎重姿勢 ~インフレ圧力の根強さが利上げを促すも、景気下振れ懸念や追加利上げ期待の後退が豪ドルの重しに~
アジア経済
西濵 徹
-
台湾経済はAI・半導体特需で高成長も、金融市場には調整圧力 ~株安・通貨安とインフレが中銀の政策判断を複雑に~
アジア経済
西濵 徹
-
中国・5中全会で党内統治の引き締め強化も、景気には不透明感 ~習近平指導部の4期目入りを見据える一方、景気低迷と株安への対応が課題に~
アジア経済
西濵 徹