- 要旨
-
-
日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
-
USD/JPYは先行き12ヶ月155円程度で推移するだろう
-
日銀は政策金利を9月に1.25%とした後、27年末までに2.25%とするだろう
-
FEDはFF金利を、年内は3.75%で据え置くだろう
-
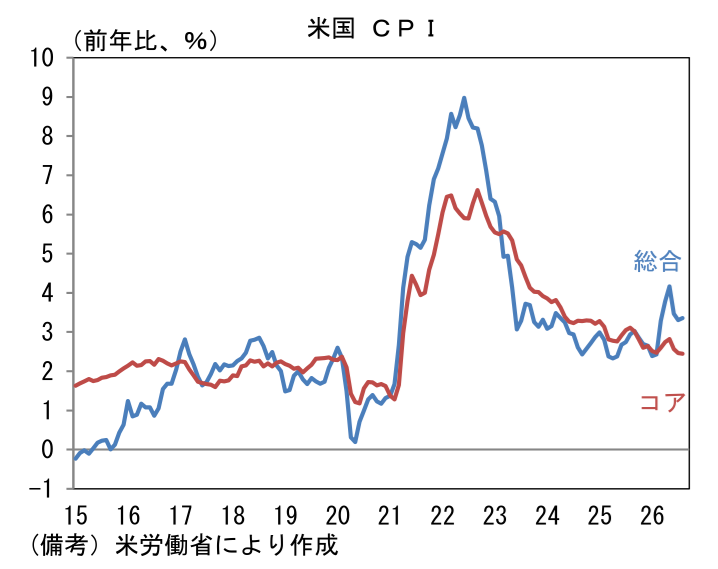
- 9月FOMCにおける利上げを占う上で注目されていた8月米CPIは、僅かながら市場予想よりも強い結果であった。ヘッドラインCPIは前月比+0.4%、前年比+3.4%と市場予想に一致。一方で、コアCPIの前月比は+0.3%(+0.29%)と市場予想(+0.2%)を上回り、こちらが市場関係者の耳目を集めた。前年比は+2.4%で市場予想に一致した。
-
8月CPIを通過してFF金利先物が織り込む9月の利上げ確率は、先週後半の6~7割程度から9割弱まで高まった。金融各社のエコノミストもCPIを受けて予想を変更する動きが相次ぎ形勢が逆転し、利上げが多数派となった。なお、コアCPIの前月比伸び率が上振れたのは携帯電話料金の急伸が主因であり、これをインフレ圧力と見做すかは議論の余地がある。
-
8月CPIの数値を整理すると、上述のとおりヘッドラインCPIは前月比+0.4%、前年比+3.4%となり市場予想に一致。エネルギーは前月比+2.0%、前年比+16.3%へと加速した一方、食料品は前月比+0.1%、前年比+2.6%と落ち着きを維持しており、この点は朗報であった。ヘッドラインの高止まりは、引き続き原油高・ガソリン高の影響で多くを説明できる。コアCPIは前月比+0.3%、前年比+2.4%であった。瞬間風速は、前月比年率が+3.5%(7月:+2.6%)、3ヶ月前比年率が+2.0%(同+1.6%)と反転上昇したものの、3ヶ月前比年率・3ヶ月平均でみれば+2.0%(同+2.4%)と明確な減速にある。後述するように賃金上昇圧力が限定的な状況下、サービス部門のインフレが抑制されている。
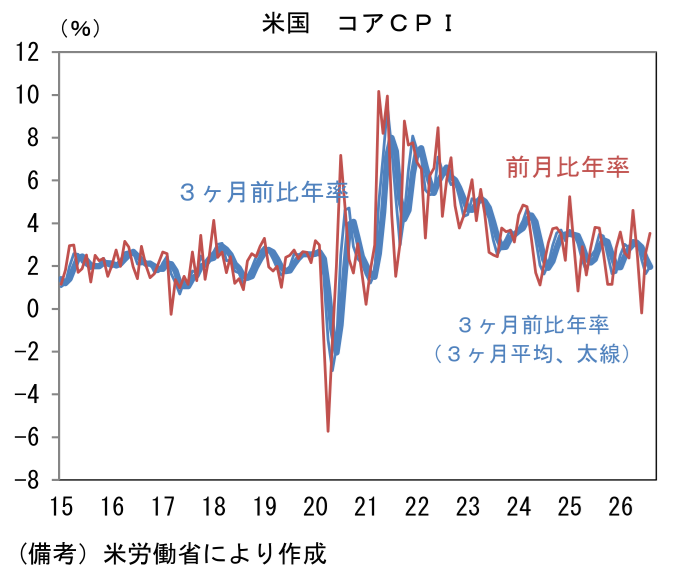
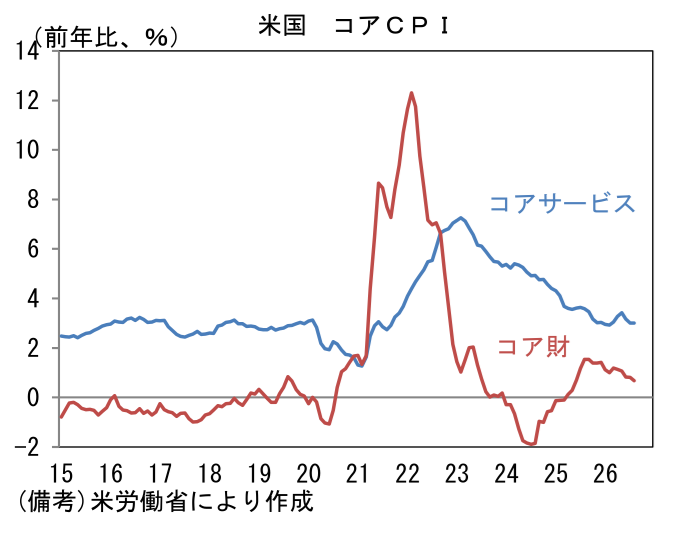
- コアCPIを財とサービスに分解すると、コア財が前月比+0.1%、前年比+0.7%と減速基調にあり、コアサービスは前月比+0.3%、前年比+3.0%と伸びが鈍化した。コア財は新車、中古車価格が横ばい圏で推移するなか、コンピューター・ソフトウェア・付属品が前年比+25.4%と高騰しており、AI需要に起因するインフレ圧力が見て取れる。コアサービスは家賃が前月比+0.3%と、7月の同+0.1%から伸びが加速した一方、自動車保険は同▲0.8%と4ヶ月連続で下落した。コア財、コアサービスともに現時点で加速の気配に乏しい。
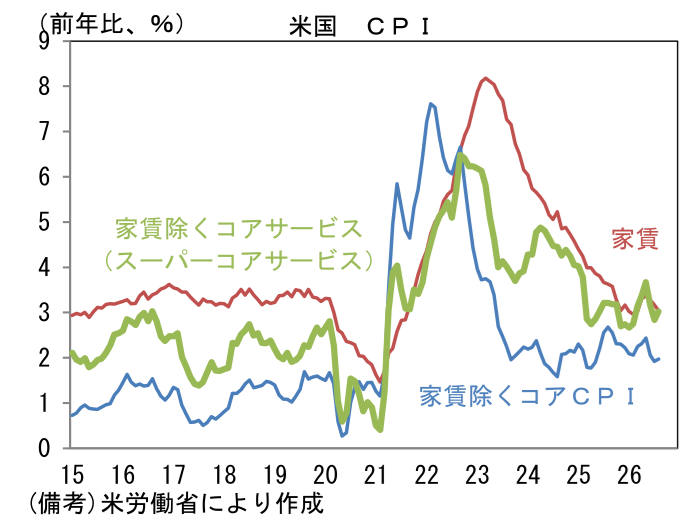
- 家賃を除くコアサービス、いわゆるスーパーコアは前月比+0.5%、前年比では+3.0%へと小幅に加速したが、これは上述したように携帯電話通信料によるところが大きく、基調判断は難しい。とはいえ、労働市場から発生するインフレ圧力が限定的である以上、サービス価格の基調が加速していく可能性は低いと判断される。ここで企業の価格設定行動を読む観点からNFIB中小企業調査に目を向けると、8月調査では3ヶ月先の販売価格計画を問う項目が落ち着いており、やはりインフレ再加速の兆候に乏しい。
- 9月FOMCにおける利上げの可能性が高まっているのは事実であるが、筆者はウォーシュ議長が「マラドーナ効果」を期待しているとの見方から政策金利が据え置かれる可能性があるとみている。マラドーナ効果とは、マラドーナが右へ左へとドリブルをするとの予想から、相手チームのDFが左右にばらけた結果、マラドーナが正面突破に成功したことを、市場参加者の予想と中央銀行の行動に例えたものである。現状に当てはめると、ウォーシュ議長が①「インフレ目標の達成は絶対に妥協しない」と示したことで、②市場参加者が近い将来の利上げを予想し、それによって③金利が上昇したり、株価が調整したりすることで、④金融環境が引き締まり、結果として⑤Fed自身が利上げを実施する必要がなくなる、といった具合である。現在、市場参加者の間では「Fedにとって長期金利の上昇は厄介」であるとの見方が多数派であるように見受けられるが、ウォーシュ議長はそうした金融環境の引き締まりをむしろ好感している可能性があろう。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般