- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 消費者物価指数(東京都区部・2026年8月)
- Economic Indicators
-
2026.08.28
日本経済
金融政策・日銀
物価
物価指標(日本)
消費者物価指数(東京都区部・2026年8月)
~日用品で値上げの動きが続く。秋以降の物価上振れに注意~
新家 義貴
コアコアが上昇率拡大
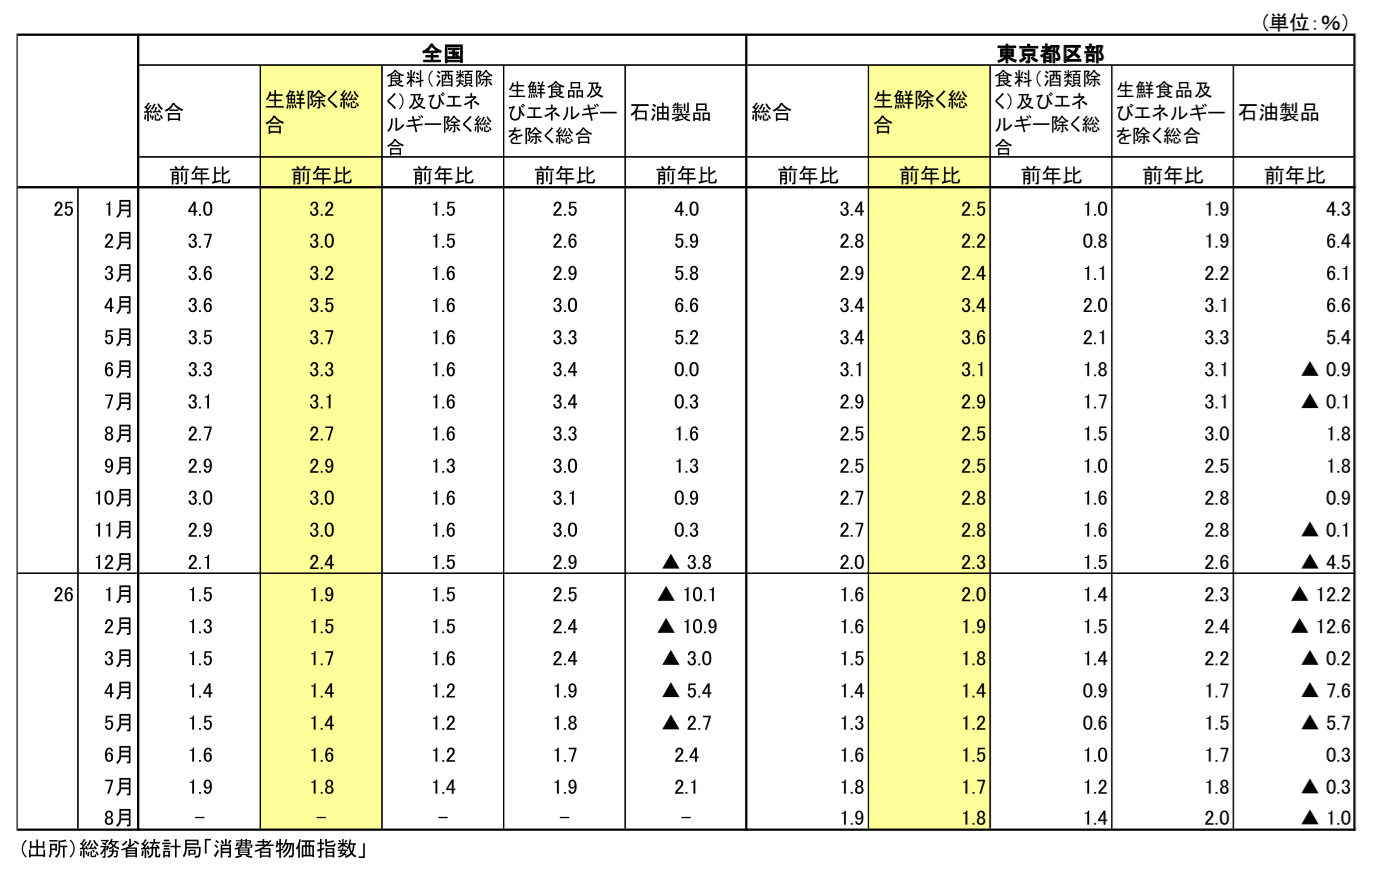
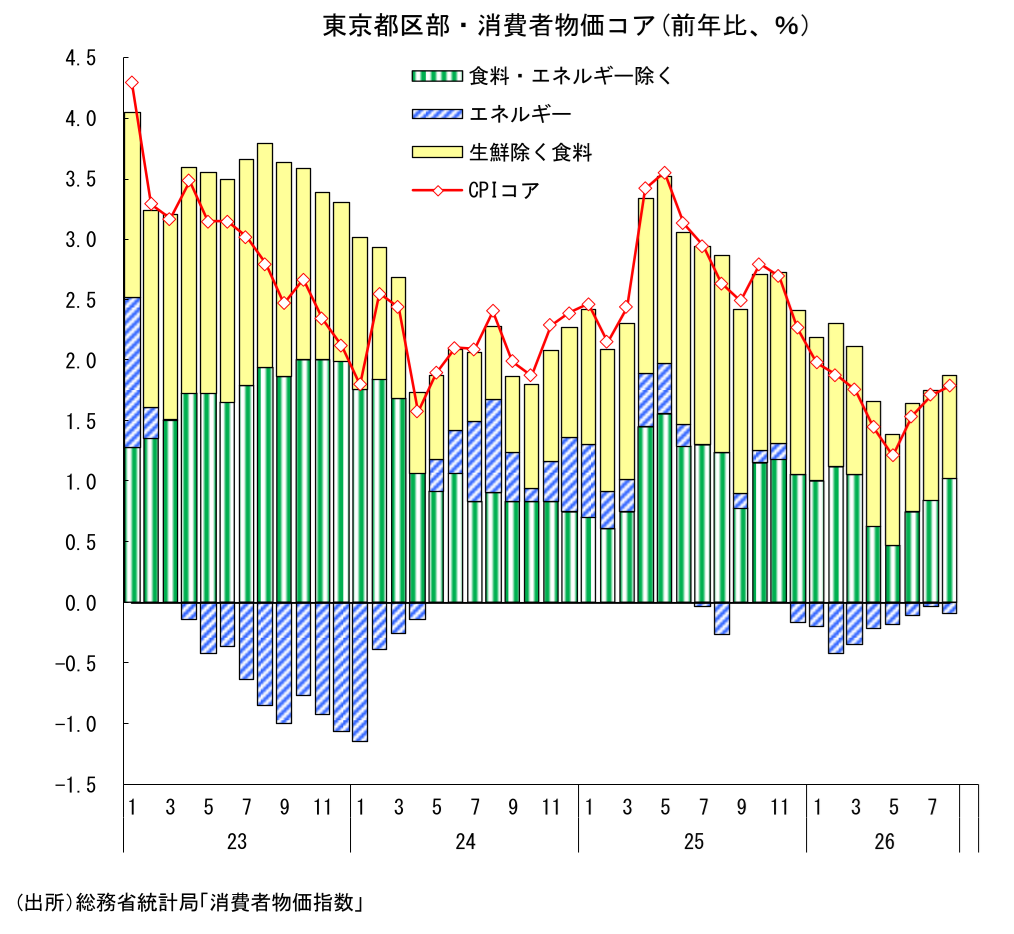
本日総務省から発表された26年8月の東京都区部消費者物価指数(生鮮食品除く)は前年比+1.8%と、7月の+1.7%から上昇率が0.1%Pt拡大した。コンセンサス(+1.7%)を上回っており、やや強めの結果である。
今月は政府による電気・ガス料金支援がCPIに反映されたことが下押し要因となった(電気・ガス代の前年比寄与度:7月▲0.03%Pt → 8月▲0.09%Pt)一方、エネルギー以外で強めの動きが続いた。
日銀版コア(生鮮食品及びエネルギーを除く総合)は前年比+2.0%と、7月の+1.8%から上昇率が0.2%Pt拡大した。米国型コア(食料及びエネルギーを除く総合)も同+1.4%と、7月の+1.2%から伸びを高めている。日銀版コアは季節調整済み前月比でも+0.3%となっており、7月の+0.3%に続いて高い伸びとなった。
今月注目されるのは、日用品を中心に値上げの動きがさらに広がったことである。また、家賃や外食などサービス価格にも一定の強さがみられた。一方、生鮮食品を除く食料は前年比+3.6%と7月の+3.8%から小幅に鈍化し、携帯電話通信料なども下押し方向に働いた。物価上昇が一様に加速しているわけではないが、7月にみられた上向きの動きが8月も続いたと判断できる。
26年前半には食料品価格の鈍化を主因として物価上昇率には落ち着きがみられたが、7月には日用品などで値上げの動きが広がり、物価が再び上向き始めた可能性が示唆された。8月はそこから一歩進み、政府支援による電気・ガス代の抑制があるなかでもコアコアが上昇した。物価上昇圧力の強まりが継続していることを確認する結果といえるだろう。
日用品の値上げが続く
電気・ガス代は前月からマイナス寄与が拡大した(電気・都市ガス代の前年比寄与度:7月▲0.03%Pt → 8月▲0.09%Pt)。政府は7~9月にかけて電気・ガス代補助を復活させているが、これがCPIに反映されるのは8~10月分であり、この期間のエネルギー価格は抑制される。昨年同時期にも支援は実施されているが、今年は昨年よりも規模が大きいため、前年比でも下押し要因になっている。一方、補助が切れる11月以降については、既往のエネルギー価格上昇の影響が反映されることも相まって、電気・ガス代の大幅な上昇が予想されることに注意が必要だ。
生鮮食品を除く食料は前年比+3.6%と、7月の+3.8%から上昇率が小幅に鈍化した。ただし、米類が前年比▲14.2%と7月の▲8.4%から下落幅を一段と拡大しており、これが食料品価格を押し下げている。米類を除いた食料(生鮮除く)を計算すると前年比+4.2%と前月から変わらず、前月比でも+0.3%と上昇している。
品目別では、7月に価格改定が目立ったパンの上昇が続いた。パンは前年比+6.3%から+7.0%、食パンは+3.7%から+7.1%へ伸びを高めた。食用油も+14.8%から+16.9%、コーヒー豆も+20.8%から+31.2%へ上昇している。カップ麺や菓子類などでは伸びが鈍化するなど、加工食品全体で値上げが一様に加速しているわけではないが、米価格の下落を除けば食料品価格の上昇圧力は依然として強いと言えるだろう。
先行きについては、米価格の下落が食料品価格の下押し要因となる可能性があり、米を原材料として使用する加工食品などへの波及も考えられる一方、コスト上昇を理由とした価格改定も続いている。メーカー各社は、包装資材費、物流費、人件費の上昇を理由として積極的な値上げを表明しており、目先も値上げの動きが続く可能性が高いとみられる。米価格が下落するなかでも、食料品は上方向を見ておいた方が良い。
今回、特に目立ったのが日用品である。家事用消耗品は前年比+9.4%と、7月の+5.5%から大きく伸びを高めた。家具・家事用品全体でも+3.3%から+3.7%へ上昇率が拡大している。
品目別では、ティッシュペーパーが7月の前年比+0.3%から8月は+11.3%、トイレットペーパーが▲1.4%から+6.3%、ラップが▲1.0%から+10.5%、ポリ袋が+3.9%から+29.0%へ上昇した。漂白剤も+14.7%から+17.7%へ伸びを高めている。柔軟仕上剤や台所用洗剤などでは鈍化がみられたものの、複数の日用品で値上げの動きが広がっている。
7月のCPIでも日用品の値上げが確認されていたが、8月はその動きがさらに鮮明になった。原材料費や包装資材費、物流費などの既往のコスト増が小売価格へ徐々に転嫁されている可能性を示す動きとして注目される。
エネルギー以外のコアコア部分では、日銀版コアが前年比+2.0%と7月の+1.8%から上昇率を高め、米国型コアも+1.2%から+1.4%へ上昇した。季節調整済み前月比でも日銀版コアは+0.3%と、前月の+0.3%に続いて強めの結果である。
内訳では、前述のとおり家事用消耗品など日用品の上昇が目立ったほか、サービス価格にも一定の強さがみられた。サービスは前年比+1.4%と7月の+1.2%から伸びを高め、一般サービスも+2.1%から+2.3%へ上昇した。外食は+4.5%から+5.0%、民営家賃は+1.8%から+2.0%へ伸びを高め、持家の帰属家賃も+1.3%から+1.9%へ上昇した。診療代も前年比+1.6%から+3.2%へ上昇している。持家の帰属家賃の上昇については、全国ベースでは都区部ほど大きくならない可能性があるほか、診療代については、高額療養費制度の見直しによる自己負担上限の引き上げといった制度要因が影響している点は多少割り引いて見る必要があるが、全体として底堅い結果である。宿泊料は+0.9%から▲1.4%へ低下し、通信料(携帯電話)も+4.6%から+1.6%へ伸びを縮小するなど、サービス価格が一様に加速しているわけではないものの、日用品の値上げに加えて外食などにも一定の強さがみられたことが、コアコアの上昇につながっている。
先行きは上昇率が高まる可能性大
先行き、物価上昇率は高まる可能性が高いと予想している。これまでの資源価格上昇によるコスト増は企業物価段階ですでに顕在化しており、7月、8月のCPIでも日用品などで川下への価格転嫁とみられる動きが確認された。今後も、食料品や日用品を中心にこうした波及が続く可能性が高い。
食料品については、米価格の下落が当面の下押し要因となる一方、包装資材費や物流費、人件費などを理由とした値上げは今後も積極的に実施される可能性が高い。米を原材料とする加工食品への下押し波及には注意が必要だが、食料品全体としてはなお上方向をみておく必要があるだろう。
また、既往の燃料価格上昇は一定の時間差を伴って電気代やガス代に波及する。政府による補助が8~10月のCPIを押し下げる一方、秋から冬にかけては燃料費調整を通じた押し上げ圧力が強まり、エネルギー価格のプラス寄与が大きく拡大する可能性が高いことにも注意が必要である。
さらに、中東情勢を巡る不透明感も残る。原油・燃料価格が高止まりすれば、輸送費や包装資材、化学製品などを通じて企業のコスト負担を一段と高める可能性がある。既往のコスト上昇分の転嫁が続くなかで新たなコスト増が加われば、企業が追加的な価格改定に踏み切る可能性も高まる。
以上のとおり、8月の東京都区部CPIは、7月にみられた物価の上向きの動きが8月も継続していることを確認する結果となった。政府支援による下押しがあるなかでも、日用品などで値上げの動きが広がったほか、外食や家賃などにも一定の強さがみられ、日銀版コア、米国型コアはそろって伸びを高めた。
先行きについては、政府支援や米価格の下落が当面の物価上昇率を抑制するものの、既往のコスト上昇の川下への波及、企業の価格転嫁姿勢の強まり、燃料価格上昇が電気・ガス代へ遅れて反映されること、資源価格の高止まりリスクなどを踏まえると、物価はなお上振れの可能性を意識しておく必要がある。CPIコアは秋以降上昇率を高め、26年末~27年初には前年比で+3%を窺う展開になると予想している。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測
執筆者の最近のレポート
-
実質賃金はプラス継続も、先行きは再び下振れリスク(26年8月毎月勤労統計) ~所定内給与は着実に増加で賃金の基調はなお良好。物価上昇が懸念材料~
日本経済
新家 義貴
-
消費者物価指数(東京都区部・2026年9月) ~特殊要因を除いても強い。財を中心に物価上昇圧力強まる~
日本経済
新家 義貴
-
企業部門の堅調さを再確認(日銀短観・9月調査) ~物価見通しの追加的な上振れはみられずも、インフレ警戒は継続~
日本経済
新家 義貴
-
日銀金融政策決定会合(2026年9月) ~3カ月で追加利上げ、焦点は今後の利上げペースへ~
日本経済
新家 義貴
-
消費者物価指数(全国・2026年8月) ~日用品を中心に値上げ広がる。秋以降は物価上振れの可能性大~
日本経済
新家 義貴
関連テーマのレポート
-
実質賃金はプラス継続も、先行きは再び下振れリスク(26年8月毎月勤労統計) ~所定内給与は着実に増加で賃金の基調はなお良好。物価上昇が懸念材料~
日本経済
新家 義貴
-
節約志向はどこに顕れているのか? ~インフレ転換で変わる日本の家計①~
日本経済
星野 卓也
-
消費者物価指数(東京都区部・2026年9月) ~特殊要因を除いても強い。財を中心に物価上昇圧力強まる~
日本経済
新家 義貴
-
都区部版・消費者物価のコア指標(2026/09) ~全指標が加速~
日本経済
星野 卓也
-
企業部門の堅調さを再確認(日銀短観・9月調査) ~物価見通しの追加的な上振れはみられずも、インフレ警戒は継続~
日本経済
新家 義貴