- HOME
- レポート一覧
- 経済分析レポート(Trends)
- トルコ中銀は引き締め姿勢強調も、リラ相場のじり安局面が足かせに
- Asia Trends
-
2024.08.21
アジア経済
アジア金融政策
トルコ経済
為替
トルコ中銀は引き締め姿勢強調も、リラ相場のじり安局面が足かせに
~投資妙味の乏しさ、中東情勢を巡るリスクを嫌気したリラ安は金融政策の手足を縛る展開が続く~
西濵 徹
- 要旨
-
- トルコ中銀は20日の定例会合で政策金利を5会合連続で50%に据え置いた。経済チームによる正統的な政策運営への転換を受けて、調整が続いたリラ相場の潮目が変わる動きがみられた。さらに、インフレは頭打ちに転じており、国際金融市場では米ドル高圧力が後退しているが、足下のリラ相場は再びじり安の動きを強めて最安値を更新している。これは投資妙味の乏しさに加え、中東情勢を巡ってエルドアン大統領が親パレスチナ姿勢を度々強調し、中東情勢のリスクへの警戒感を反映しているとみられる。中銀はあらためて引き締め姿勢を強調したが、家計部門のインフレ期待と中銀のインフレ見通しは乖離しており、エルドアン大統領の動きがリラ相場の重石となる懸念もくすぶるなかで先のみえにくい展開が続くであろう。
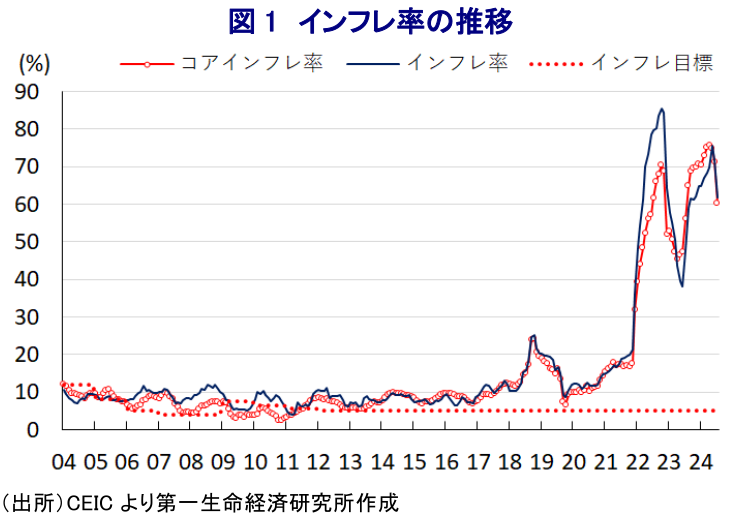
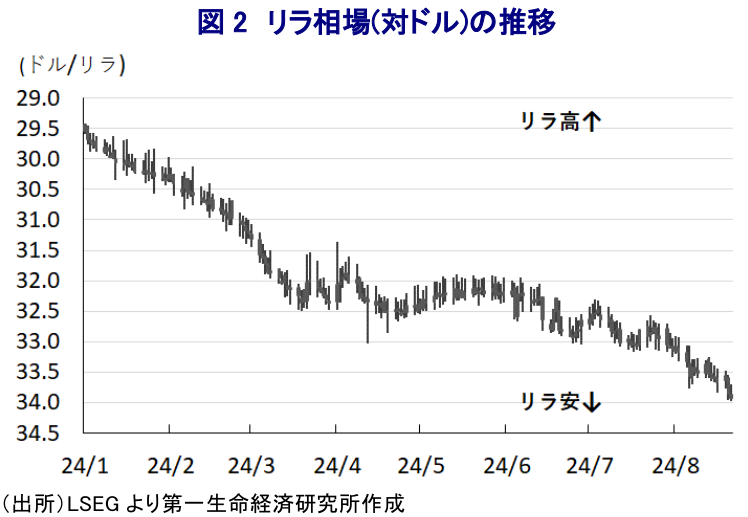
トルコ中銀は、20日に開催した定例の金融政策委員会において政策金利である1週間物レポ金利を5会合連続で50%に据え置く決定を行った。昨年以降のトルコにおいては、大統領選後に実施された内閣改造により発足した新たな経済チーム(財務相と中銀総裁)の下で正統的な政策運営に舵が切られた。中銀は物価と為替の安定を目的に累計4150bpの利上げを実施し、政府もリラ阻止を目的に導入した保護預金制度の解除や財政緊縮策に舵を切る動きをみせてきた。一連の正統的な政策運営への転換により、主要格付機関は相次いでトルコに付与する外貨建長期信用格付を引き上げるなど国際金融市場における評価が向上する動きがみられ、数年に亘って調整局面が続いた通貨リラ相場も底打ちに転じるなど潮目が変わる動きがみられた(注1)。その後も中銀は引き締め姿勢を堅持する考えをみせるとともに、インフレ率も頭打ちに転じており、直近7月のインフレ率は前年比+61.78%と9ヶ月ぶりの水準に、コアインフレ率も同+60.23%と丸1年ぶりの水準に共に鈍化するなど頭打ちの動きが確認されている。しかし、足下のインフレ率が鈍化している背景には、食料品やエネルギーなど生活必需品を中心とする物価上昇に加え、リラ安による輸入インフレを受けて幅広く財価格が上昇し、最低賃金の大幅引き上げを受けてサービス物価も大きく上昇したことの反動が影響している。他方、足下ではアルコールやたばこの値上げに加え、エネルギー価格の上昇、燃料に賦課されている税の調整などを理由に物価上昇圧力が強まるなど、物価安定とはほど遠い状況が続いている。こうしたなかで上述のように中銀は引き締め姿勢を堅持しているほか、国際金融市場においては米FRB(連邦準備制度理事会)による利下げ実施を織り込む形で米ドル高圧力が後退する動きがみられるにも拘らず、足下のリラ相場は再びじり安に転じるとともに最安値を更新する展開が続いている。これは中銀による引き締め堅持にも拘らず、足下の実質金利(政策金利-インフレ率)は大幅マイナスに留まるなど投資妙味が乏しいことに加え、中東情勢を巡る不透明感が高まるなかでトルコのエルドアン大統領は親パレスチナ、親ハマスの姿勢を鮮明にしてきたことも影響していると考えられる(注2)。足下ではイスラエルによるパレスチナ自治区ガザへの攻撃を巡る停戦交渉が行われているものの、その行方を巡っては見通しの立たない状況が続いており、上述のようにエルドアン大統領が親パレスチナに基づく発言を繰り返し行っていることもリラ相場を取り巻く環境を厳しくしている可能性がある。こうしたなか、中銀は引き締め姿勢をあらためて堅持するとともに、会合後に公表した声明文では足下の同国経済と物価の動きについて「内需が引き続き鈍化し、インフレへの影響が弱まっていることを示唆している」とした上で、「インフレ期待と中銀のインフレ鈍化の見通しを一致させることがディスインフレプロセスに対して重要」との認識を示している。その上で、先行きの政策運営について「利上げの効果発現の遅れを考慮し、インフレリスクに注意を払いつつインフレ基調が大幅かつ持続的に低下し、インフレ期待が予想範囲に収束するまで維持する」としつつ、「インフレの大幅かつ持続的な悪化が見込まれる場合は引き締められる」との考えを示している。ただし、中銀が6月に公表した調査において家計部門は1年後のインフレ率が72%と高止まりするとの見方を示しており、中銀が今月初めに公表したインフレ見通し(今年末に38%、来年末に14%、再来年末に9%に鈍化)と大きく乖離している。家計部門のインフレ見通しは過度に悲観に振れている一方、中銀のインフレ見通しは楽観に振れている感があるものの、足下でリラ相場が再びじり安の動きをみせるなかで物価を巡る状況が悪化するリスクはくすぶる。金融市場では一部に年内の利下げを見込む動きがみられるものの、インフレが高止まりするなかで後ろ倒しされる可能性は高い上、エルドアン大統領の発言がリラ相場の重石となることも懸念されるなかで、中銀にとっては先のみえないなかで引き締め姿勢を維持せざるを得ない局面が続くことは避けられないであろう。
注1 6月4日付レポート「潮目が変わったトルコリラ、今後の行方も経済チームの腕に掛かる」
注2 8月7日付レポート「トルコリラは再びジリ安に、その背景にある材料を考える」
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一生命経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
台湾・9月輸出、半導体などの旺盛さを反映して過去最高に(Asia Weekly) ~原油価格の再上昇を受けて、多くのアジア新興国でインフレ率が再び加速~
アジア経済
西濵 徹
-
新たなスキャンダルに揺れるインド、今度は「選挙」を巡る問題噴出 ~選挙制度の信頼が揺らぎ、モディ政権への批判が再燃、政治不安が新たなリスクとなるか~
アジア経済
西濵 徹
-
トルコ金融市場の混乱が収まらない ~投資信託の規制強化が株安を招き、実体経済や政策運営への波及が懸念される~
アジア経済
西濵 徹
-
インド中銀、3年8ヵ月ぶりの利上げ、政策スタンスも転換 ~インフレを警戒した「予防的引き締め」、追加利上げに含みも慎重姿勢、ルピーや株価は?~
アジア経済
西濵 徹
-
ベトナム景気は引き続き外需・投資をけん引役に加速 ~7-9月は4年ぶりの高成長、市場格上げ期待の一方で物価・対外収支に懸念材料~
アジア経済
西濵 徹
関連テーマのレポート
-
新たなスキャンダルに揺れるインド、今度は「選挙」を巡る問題噴出 ~選挙制度の信頼が揺らぎ、モディ政権への批判が再燃、政治不安が新たなリスクとなるか~
アジア経済
西濵 徹
-
トルコ金融市場の混乱が収まらない ~投資信託の規制強化が株安を招き、実体経済や政策運営への波及が懸念される~
アジア経済
西濵 徹
-
インド中銀、3年8ヵ月ぶりの利上げ、政策スタンスも転換 ~インフレを警戒した「予防的引き締め」、追加利上げに含みも慎重姿勢、ルピーや株価は?~
アジア経済
西濵 徹
-
ベトナム景気は引き続き外需・投資をけん引役に加速 ~7-9月は4年ぶりの高成長、市場格上げ期待の一方で物価・対外収支に懸念材料~
アジア経済
西濵 徹
-
タイ、洪水被害が景気の新たな重石に ~経済活動への影響が広がるなか、債務増大と金利高止まりが財政対応を制約~
アジア経済
西濵 徹