- HOME
- レポート一覧
- 第一ライフ研レポート
- 内外経済ウォッチ『アジア・新興国~トランプ関税の余波に懸念も、内需が景気を下支えすることに期待~』(2025年10月号)
- 第一生命経済研レポート
-
2025.09.19
アジア経済
アジア経済見通し
内外経済ウォッチ『アジア・新興国~トランプ関税の余波に懸念も、内需が景気を下支えすることに期待~』(2025年10月号)
西濵 徹
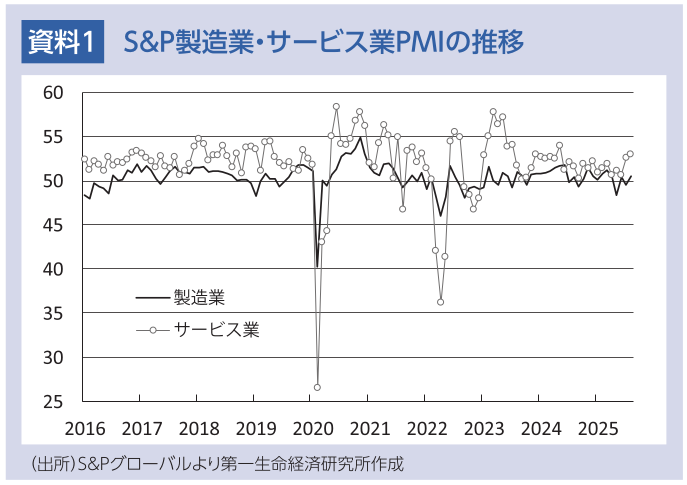
米中関係は最悪期を過ぎ、中国景気には底堅さ
中国経済を巡っては、米国が相互関税の上乗せ分を再び90日間延期し、最長で今年11月中旬まで対米輸出を取り巻く環境が一段と悪化する状況は回避されている。よって、トランプ関税による悪影響は限界的には軽減すると期待される。他方、米国の関税政策をきっかけにBRICSは結束を強めるとともに、新興国の間でBRICSに引き付けられる動きもみられる。さらに、中国自身も米国に代わる輸出先として中南米やアフリカなど新興国との関係深化を図っており、足元では通貨バスケットを通じた実質的な人民元安誘導の動きに一服感が出ているものの、米国以外の国や地域向け輸出の活発化を通じて、対米輸出の下振れをカバーすることが期待される。
その一方、中国当局は昨年後半以降、補助金政策などを通じた耐久消費財の買い替え促進、設備の更新投資促進を図り、年前半の内需を下支えしたものの、先行きは需要先食いによる反動が内需の足かせとなることが懸念される。足元における内需低迷の元凶である不動産不況、若年層を中心とする雇用不安への抜本的な対応はみられず、内需に下押し圧力が掛かることは避けられない。ただし、年前半は政府目標を上回る成長となったほか、過剰生産能力を背景に供給サイドをけん引役に景気は堅調な動きをみせており、今年通年では成長率目標(5%前後)をクリアする勢いを維持すると見込まれる。
外需に不透明感も、各国は内需喚起に動く姿勢
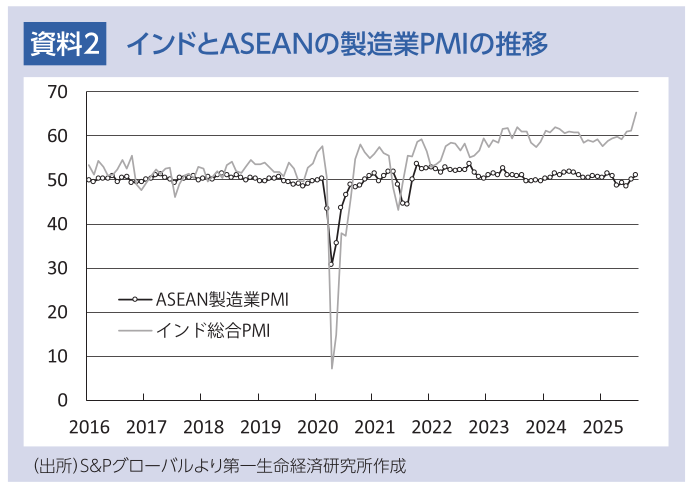
米国は、アジア新興国に対する相互関税の税率を概ね20%前後とすることで合意しており、当初懸念された悪影響は一定程度減じられると期待される。しかし、米国は一部のアジア新興国との間で、中国による迂回輸出を念頭に、第三国から当該国を経由して米国に輸出した財に上乗せ関税を課すことで合意した模様である。よって、ここ数年の米中摩擦が激化する背後で対米輸出を大幅に拡大させてきた国にとっては、そうした流れに変化が生じる可能性はある。また、米国はインドに対して、ロシア産原油の輸入を理由に関税を上乗せしている。インド経済は輸出依存度が相対的に低く、マクロ的な影響は限定的と見込まれるが、輸出全体の2割を米国向けが占めるため、その影響は免れない。
アジア新興国のインフレは、商品市況の安定を受けて落ち着いた動きをみせている。各国中銀はトランプ関税による外需下押しが懸念されるなか、景気下支えを目的に金融緩和の動きを強めており、個人消費をはじめとする内需を下支えすることが期待される。加えて、インドは10月からGST(財・サービス税)の引き下げなど、財政政策により景気下支えを図る方針を示している。国ごとに財政余力や金融緩和の余地に違いがあることに留意する必要はあるものの、トランプ関税をきっかけにした世界貿易の萎縮が新興国経済の足かせとなる懸念がくすぶる中で、内需が景気を下支えする展開が期待される。
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一生命経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
台湾・9月輸出、半導体などの旺盛さを反映して過去最高に(Asia Weekly) ~原油価格の再上昇を受けて、多くのアジア新興国でインフレ率が再び加速~
アジア経済
西濵 徹
-
新たなスキャンダルに揺れるインド、今度は「選挙」を巡る問題噴出 ~選挙制度の信頼が揺らぎ、モディ政権への批判が再燃、政治不安が新たなリスクとなるか~
アジア経済
西濵 徹
-
トルコ金融市場の混乱が収まらない ~投資信託の規制強化が株安を招き、実体経済や政策運営への波及が懸念される~
アジア経済
西濵 徹
-
インド中銀、3年8ヵ月ぶりの利上げ、政策スタンスも転換 ~インフレを警戒した「予防的引き締め」、追加利上げに含みも慎重姿勢、ルピーや株価は?~
アジア経済
西濵 徹
-
ベトナム景気は引き続き外需・投資をけん引役に加速 ~7-9月は4年ぶりの高成長、市場格上げ期待の一方で物価・対外収支に懸念材料~
アジア経済
西濵 徹
関連テーマのレポート
-
インド中銀、3年8ヵ月ぶりの利上げ、政策スタンスも転換 ~インフレを警戒した「予防的引き締め」、追加利上げに含みも慎重姿勢、ルピーや株価は?~
アジア経済
西濵 徹
-
ベトナム景気は引き続き外需・投資をけん引役に加速 ~7-9月は4年ぶりの高成長、市場格上げ期待の一方で物価・対外収支に懸念材料~
アジア経済
西濵 徹
-
タイ、洪水被害が景気の新たな重石に ~経済活動への影響が広がるなか、債務増大と金利高止まりが財政対応を制約~
アジア経済
西濵 徹
-
中国、当局は景気下支え策を強化も内需回復は道半ば ~PMIは幅広く改善、人民元高基調が続く一方で雇用環境には不透明感が残る~
アジア経済
西濵 徹
-
アジア・パシフィック経済マンスリー:2026年9月 ~AI需要に沸く外需と、利上げに揺れる内需~
アジア経済
阿原 健一郎