


- Research Report
-
2026.10.05
金融リテラシー・金融経済教育
Financial Well-being
資産形成
世帯年収が低い層のこどもの金融リテラシー形成をどう支えるか
~英国Money and Pensions Service(MaPS)の調査から得られる日本への示唆~
小林 菜
- 要旨
-
- 金融リテラシーは、金融に関する知識だけでなく、適切に判断・行動するための技能・態度・行動を含む。このため、こどもの金融リテラシー形成には、学校等で知識を学ぶだけでなく、家庭や日常生活のなかで、お金を扱い、考え、判断する経験を積むことが重要である。
- 英国Money and Pensions Service(MaPS)の調査を通して示唆されるのは、低所得世帯のこどもは、家庭の経済的事情などを背景に、①お小遣いや家事報酬等を通じてお金を扱う経験、②長期的な家計計画に触れる経験、③家庭内でお金について対話する機会、④保護者から複雑な金融知識や行動を学ぶ機会が限られる傾向にあるということである。低所得世帯のこどもの金融リテラシー形成上の課題は、本人の「能力不足」「意欲不足」ではなく、こうした「経験・機会の不足」という観点から捉える必要がある。
- 日本のファイナンシャル・ウェルビーイングに関する実態調査でも、金融リテラシー向上のためにこどもへかけてもよいと思う費用や、人生設計・ライフプラン・マネープランの有無、リスク性資産の購入経験・保有率などに所得階層による違いがみられた。英国の調査結果をそのまま日本に当てはめることはできないものの、日本においても家庭の経済状況によって金融リテラシー形成につながる経験や機会に差が生じている可能性がある。
- 支援にあたっては、知識提供だけでなく、模擬家計や買い物、給与明細、銀行口座、デジタル決済等を題材とした体験型学習を組み合わせることが重要である。また、保護者への相談支援、学校・こども食堂・児童館等を通じた学習機会の提供、インターネット等を利用しにくい世帯も想定した対面・紙媒体での情報提供など、家庭環境に左右されず学べる仕組みが求められる。
- 金融経済教育は、資産形成や投資のための教育にとどまらない。家庭環境による金融経験の格差を補い、すべてのこどもが生活費管理、契約、信用・借入れ、消費者被害への対処など、将来の生活を主体的に営むための力を身につける機会を保障するものである。今後は、金融経済教育を「こどもの貧困・格差対策」の一環としても位置付け、低所得世帯のこどもが直面する金融リテラシー形成上の障壁について、日本でも実態把握を進めることが重要である。
- 目次
1. はじめに
日本では学習指導要領の改訂や資産形成政策を背景に、こども・若者への金融経済教育が拡充されている(西野 2024; 鄭 2025)。しかし、すべてのこどもが同じ条件で金融リテラシーを形成できるわけではない。
本稿では金融リテラシーを、OECD金融教育に関する国際ネットワーク(INFE: International Network on Financial Education)の定義に基づき、知識だけでなく、金融面に関して適切に判断し行動するための意識・技能・態度・行動を含む概念として整理する。同定義では、金融リテラシーを「金融に関する健全な意思決定を行い、究極的には金融面での個人の良い暮らし(well-being)を達成するために必要な金融に関する意識、知識、技術、態度及び行動の総体」としている(OECD/INFE 2012; 金融庁 2013)。
このように、より良い暮らしを達成するために必要な金融リテラシーが、知識だけでなく技術や行動も含む限り、こどもたちにとっては、授業で伝えられる知識だけでは十分ではなく、「学んだ内容を実践・定着させることのできる環境」が重要になる。
しかしながら、本稿の議論を先取りして言うならば、世帯年収が低い層(以下、「低所得世帯」)のこどもたちは、知識の伝達に加えて、「学んだ内容を実践・定着させることのできる環境」について、様々な障壁を抱えやすい。具体的には、家庭の経済的事情から、お小遣いを使った実践の機会や、お金に関する家庭内の会話機会、長期的な家計計画に触れる機会など、金融リテラシーを身につける経験そのものが限られやすい傾向がある。
日本では2024年時点で、こどもの貧困率は11.0%、こどもがいる現役世帯のうち「大人が一人」の世帯の貧困率は44.7%に達する(厚生労働省 2026)。低所得世帯に暮らすこどもたちの金融リテラシー形成をどう支えるかという問題は、重要なテーマといえる。
そこで本稿では、英国のMoney and Pensions Service(以下、MaPS)の調査報告書「Children & Young People living in low-income households and their financial education: Research findings」(以下、「MaPS調査」)と、ウェルビーイング学会ファイナンシャル・ウェルビーイング分科会による「ファイナンシャル・ウェルビーイングに関する実態調査」(以下、「FWB調査」)を手掛かりに、低所得世帯のこどもに対する支援の必要性と方向性を検討する。なお、本稿における議論では、初等中等教育期のこどもたちを主な対象として想定している。
2. MaPS調査とFWB調査の概要
英国のMaPSは、英国全土の人々が生涯にわたって効果的な金融上の意思決定を行うために必要な指針や情報にアクセスできるよう支援を行う、労働年金省(Department for Work and Pensions)所管の公的機関である。MaPS調査は、2025年に、英国の低所得世帯に暮らす11~18歳のこども・若者58名、その保護者・養育者58名、支援実務者40名を対象として行われた定性調査である。当該調査では、低所得世帯のこどもの経験が、金融リテラシー形成にどのような影響を及ぼすかを検討している。
他方で日本では、筆者が確認した範囲では、低所得世帯に暮らすこどもたちの経験と金融リテラシー形成との関連に焦点を当てた詳細な調査は限定的である。英国の結果をそのまま日本に当てはめることはできないものの、日本の低所得世帯のこどもたちの金融リテラシー形成支援のあり方を考えるうえで、当該調査の結果は貴重な参照資料といえる。
本稿で用いるもう一つの調査―FWB調査―は、ウェルビーイング学会ファイナンシャル・ウェルビーイング分科会によって2025年1月に日本で実施された。調査対象者は全国の18~79歳であり、Webアンケートを用いて実施された。サンプルサイズは11,022人である。なお、FWB調査は成人を対象としており、こどもの経験を直接測定するものではないが、家庭環境に所得差があることによる「こどもの機会格差」を考える材料として取り扱っている。
3. MaPS調査・FWB調査から示唆される、低所得世帯のこどもが直面する4つの「機会不足」
MaPS調査とFWB調査からは、低所得世帯のこどもたちが、家庭の経済的事情から様々な点で金融リテラシーを身につける経験そのものが限られやすいことが示唆されている。
(1)お金を扱う経験の不足
MaPS調査によれば、低所得世帯のこどもたちの金銭に関する学びは、主に家庭の状況や、お小遣いをもらったり家事を手伝って報酬をもらったりするといった非公式な経験、年長の若者についてはアルバイトの経験などによって形作られている。他方で、親が月末に金銭的に苦しい状況にある場合はお小遣いの支給が遅れたり、減額されたりすることがあるという。また、特にひとり親家庭では、定期的なお小遣いをもらっていると報告するこどもの割合は低かったという。
このように、経済的余裕が乏しい家庭では、お小遣いや家事報酬を渡すこと自体が難しい場合があると考えられる。
家庭における金融経済教育の方法として、あんびる(2024)は、「家計管理はお小遣いなど限られたお金を題材にして小さいうちからまず取り組むべきもの」「支出の意味(自分の心のどのようなニーズを充足させたのか)を問うことで、自分にとって生活に必要なものとは何かを知る」ことができる、「お小遣いから貯蓄をし、必要な時に使う経験は、貯蓄の意義の理解を促し、生活設計、資産形成の基礎」となると指摘している。こどもたちにとってお小遣いは、家計管理やニーズとウォンツの区別といった金融リテラシーに直結する経験を積むための最も重要なツールである。しかしながらMaPSの調査結果からは、低所得世帯で暮らすこどもたちは経済的困窮により、お小遣いや家事報酬を用いて「実際に予算を立てる」「使い道を選ぶ」「貯める」「失敗から学ぶ」といった金融リテラシー形成のための実践機会が失われている可能性が示唆されている。
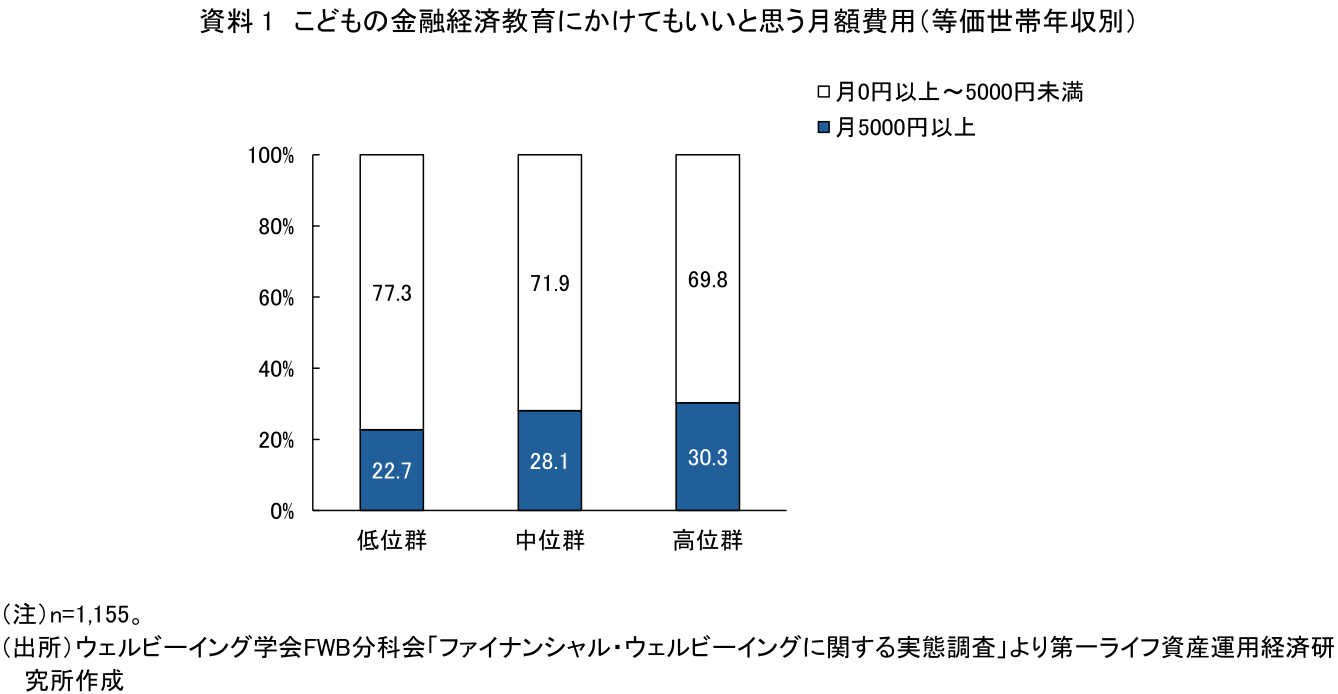
日本におけるFWB調査でも、保護者がこどもの金融リテラシー向上にかけてもよいと思う費用(金融リテラシー向上のための習い事、資格取得、そのための学習などを含む)には、所得階層による違いがみられる。保護者に対し、「あなたのお子様(未成年)の金融リテラシーを高めるためにかけてもいいと思う月額の費用をお答えください」(金融リテラシー向上のための習い事、資格取得、そのための学習などを含む)と尋ねた結果、月5,000円以上の金額をかけてもよいと回答した人の割合は、等価世帯年収(注1)の低位群で22.7%、中位群で28.1%、高位群で30.3%となり、所得階層が高いほど高い傾向がみられた。
(2)長期的な計画に触れる機会の不足
MaPS調査によれば、低所得世帯の一部の家庭では、請求書の支払いや生活必需品の購入といった差し迫った必要性に追われすぎて、長期的な財務計画や教育に注力する余裕がないという。
このように、低所得世帯では、請求書や生活必需品など目前の支払いへの対応が優先されやすいことから、保護者が長期的なライフプランやマネープランを立てる余裕を持ちにくく、こどもも計画的で長期的な家計運営を身近に見たり学んだりする機会が少なくなると考えられる。
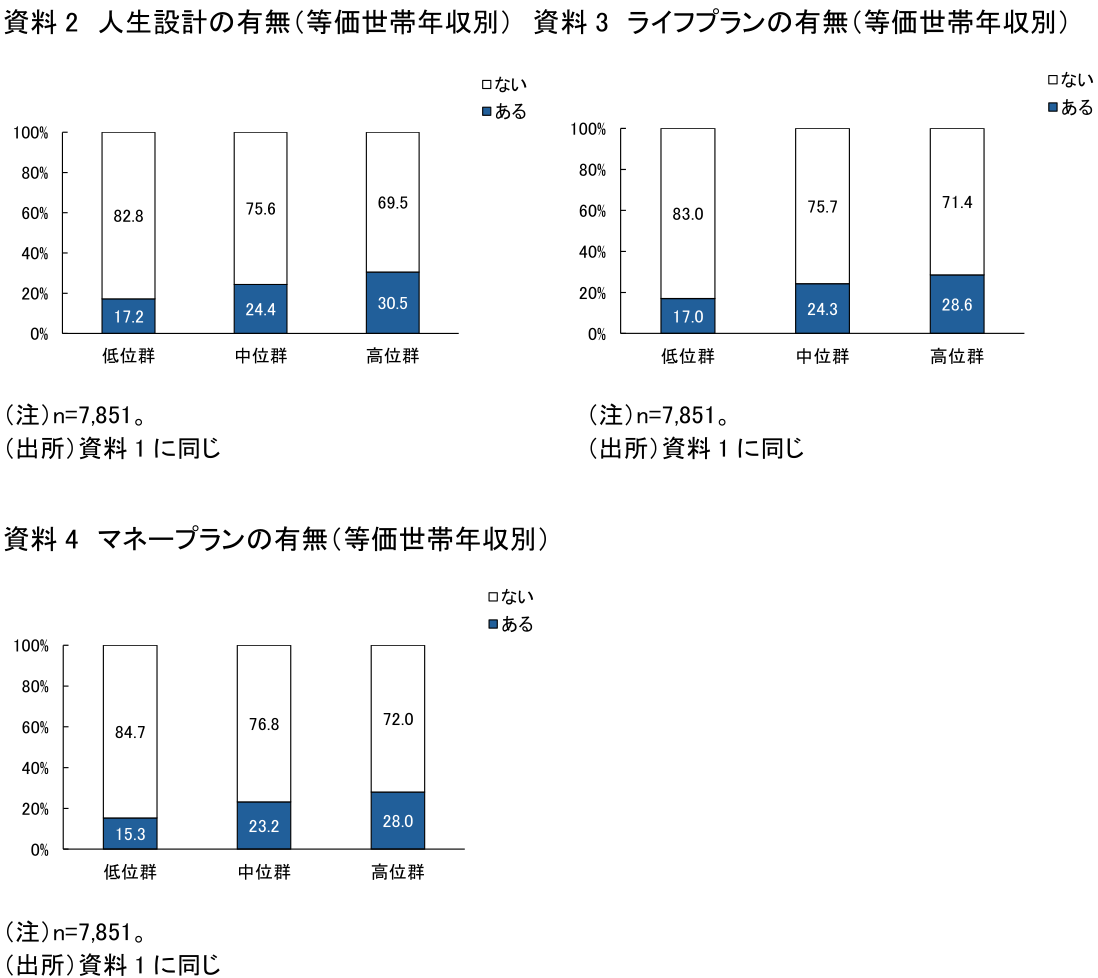
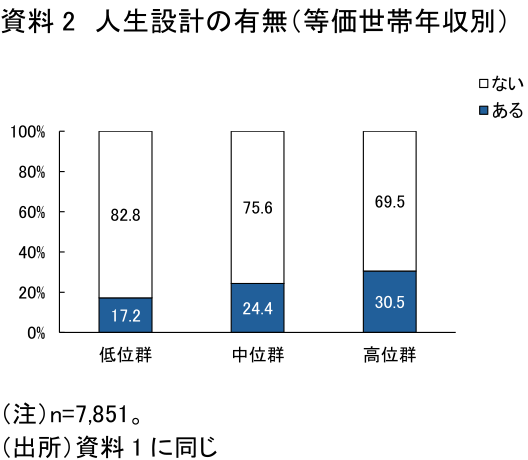
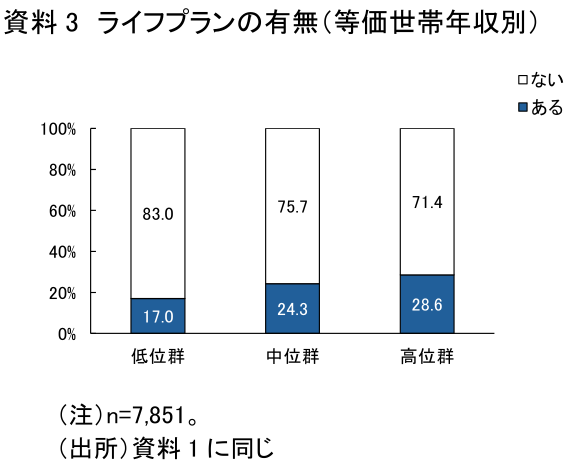
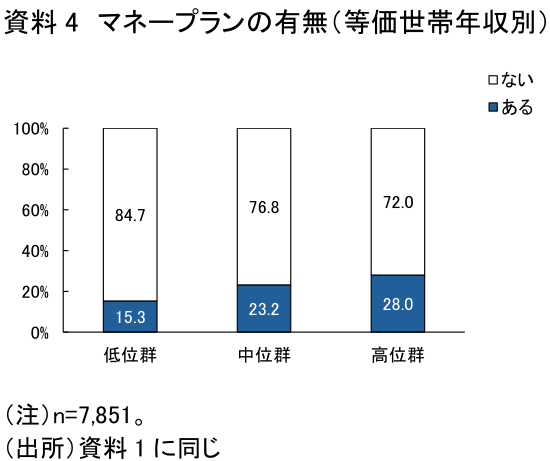
実際に日本におけるFWB調査では、長期的な計画(人生設計、ライフプラン、マネープラン)の有無には、世帯の所得階層による違いがみられる。具体的には、人生設計、ライフプラン、マネープランのいずれについても、所得階層が高いほど「計画がある」と回答した人の割合が高い傾向がみられた。例えば、人生設計を立てている人の割合は低位群17.2%、中位群24.4%、高位群30.5%であり、マネープランについても低位群15.3%、中位群23.2%、高位群28.0%となっている。
(3)家庭内対話の不足
MaPS調査によれば、低所得世帯のこどもたちの金融リテラシーとスキルの向上における主要な障壁の一つは、お金に関する有意義な対話が欠如していることだという。低所得世帯の多くのこどもたちが、家庭内でお金に関する会話が稀である、あるいはお金に関する会話は、お小遣いをねだる場面や買い物の依頼といった金銭のやり取りの瞬間に限定されることが多いと報告したという。また、経済的困難の現実をこどもたちに知られないよう、意識的に隠そうとする姿勢が親に見られたり、一部の親や保護者は、こどもをストレスや経済的困難から守るために意図的に金銭の話をするのを避けたりしているという。
このように、低所得世帯では、保護者がこどもを不安から守ろうとして、経済的困難や家計について話さない場合があると考えられる。また、会話がお小遣いの要求や買い物の場面に限定され、こどもにとっては支出の判断の理由や家計の仕組みを学ぶ機会が乏しくなることが示唆されている。
ただし、親の沈黙は愛情に基づく場合もあるため、保護者を責めるのではなく、年齢に応じた対話を支える必要がある点に注意が必要である。
(4)より複雑な金融知識や行動様式を学ぶ機会の不足
MaPS調査によれば、低所得世帯の保護者らは、家計管理や貯蓄については教えられるが、借入れ、クレジットカード利用、投資などは自信がもてず、経験や非公式な情報源に頼ることが多い。また、MaPS調査によれば、こどもの学びは親の行動の観察や家庭内の会話に大きく依存するという。
したがって、このように保護者自身が借入れ、クレジットカード利用、投資などに自信を持てない場合、保護者からこどもに伝えられる知識やスキル、こどもが保護者の行動や保護者との会話から学ぶ機会などが限定されると考えられる。その結果、とりわけ、より複雑な金融知識や行動様式の格差が、家庭を介して次世代へ引き継がれる可能性がある。
実際にMaPS調査では、低所得世帯のこどもたちは、基礎的な「支出」や「貯蓄」に対する理解はあっても、家計管理、デジタルマネー管理、クレジットカード利用、長期的な計画といった分野、つまりより複雑な判断を伴う領域や金融知識への自信は乏しい傾向が指摘されている。
なお日本のFWB調査でも、「貯蓄」等と比べて、より複雑な判断や知識が必要とされる金融行動(投資行動)には、世帯の所得階層で差がみられる。
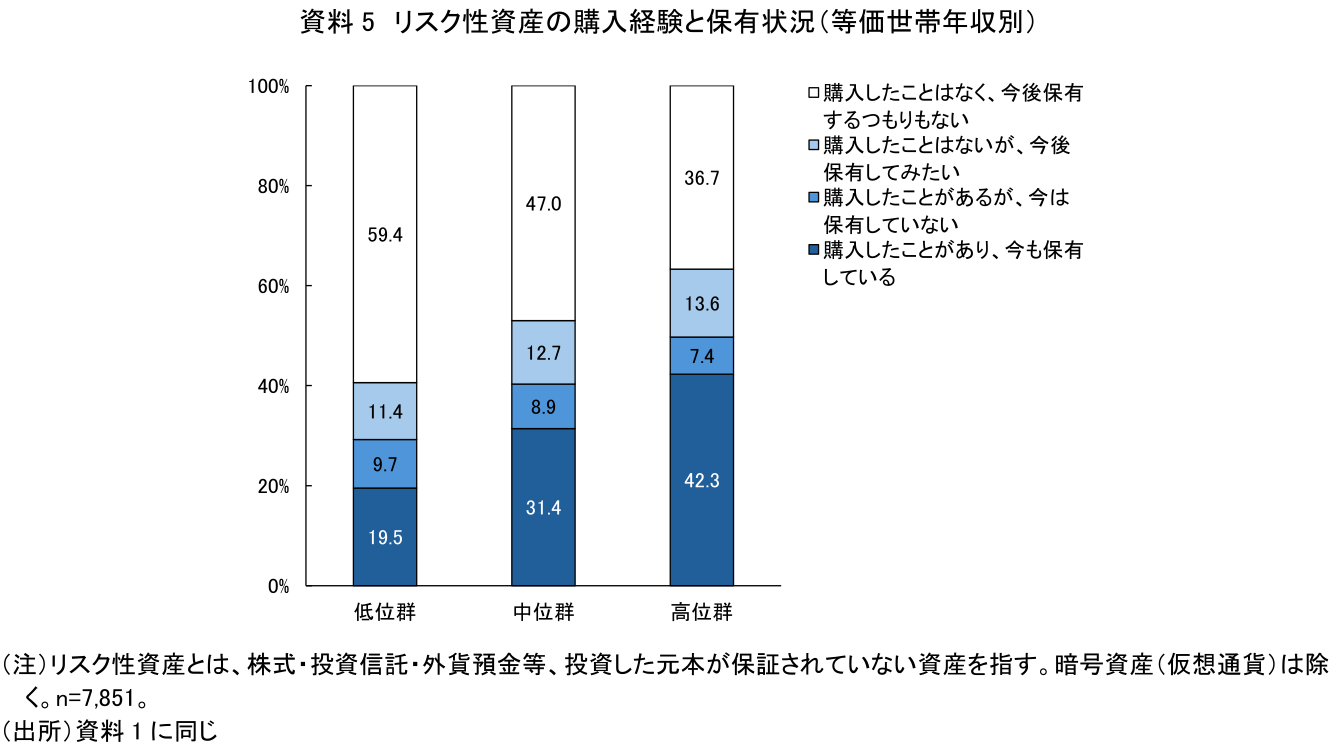
FWB調査の結果をみると、リスク性資産を「購入したことがあり、今も保有している」と回答した人の割合は、等価世帯年収低位群で19.5%、中位群で31.4%、高位群で42.3%となり、所得階層が高いほどリスク性資産の保有率が高い傾向がみられた。一方、「購入したことはなく、今後保有するつもりもない」と回答した人の割合は、低位群で59.4%、中位群で47.0%、高位群で36.7%となり、世帯の所得階層が低いほどリスク性資産の購入経験も今後の保有意欲も低い傾向がみられた。
4. なぜ低所得世帯特有の経験に着目した支援が必要なのか
以上、MaPS調査とFWB調査を手掛かりに、金融リテラシーを形成するにあたって低所得世帯で暮らすこどもたちが直面しうる特有の障壁を検討してきた。こうした障壁を踏まえた支援が必要な理由として、以下の2点が挙げられる。
(1)金融リテラシー格差が世代間で連鎖する可能性
見てきた通り、低所得世帯のこどもたちには、金融リテラシーを形成するための機会に特有の障壁がある。保護者の知識・経験・行動がこどもの学びを左右する状態を放置すれば、所得格差が金融リテラシー格差の一因となり、経済格差やファイナンシャル・ウェルビーイング(注2)の格差の再生産につながる可能性がある。低所得世帯のこどもたちに特有の障壁を考慮した金融リテラシー支援を行うことは、経済格差やファイナンシャル・ウェルビーイング格差の世代間連鎖を弱めるための機会保障である。
(2)投資教育重視の場合には、取り残される層が生じる
現在「貯蓄から投資へ」という政策を背景として、高等学校での金融経済教育においても投資や資産形成に関する内容がより明確に位置付けられるなどしている。しかしながら、投資や資産形成に重点を置き過ぎた場合、投資に回せる資金的余裕を持たない世帯のこどもにとっては現実感を持ちにくい可能性がある。低所得世帯のこどもたちにとってまず必要なのは、生活費管理、契約、信用、借入れ、税・社会保障、消費者被害への対処など、生活防衛に直結する内容であり、将来の経済的困難を回避・軽減するための知識や技能を身につけることである。低所得世帯で暮らすこどもたち特有の経験に照らし合わせた金融経済教育のあり方も考えなければ、一部のこどもたちにとって、真に意味のある金融リテラシー(「金融面での個人の良い暮らし(well-being)を達成するために必要な金融に関する意識、知識、技術、態度及び行動」)とはならない危険がある。
5. MaPS調査・FWB調査からの示唆~支援に関する基本的な考え方
では、低所得世帯のこどもたちに特有の障壁を考慮しながら、実際に金融リテラシー形成の機会を十分に保障していくためには、どのような視点で支援を考える必要があるだろうか。MaPS調査やFWB調査から得られた示唆を踏まえると、支援を検討する際には、次のような基本的な考え方が重要になると考えられる。
(1)原則1:「能力不足」や「意欲不足」ではなく「機会不足」と捉える
低所得世帯のこどもの金融リテラシーが低い場合、本人の能力や意欲の問題と決めつけないことが重要である。MaPS調査では、こども・保護者ともに金融リテラシーを身につけたいという学習意欲が高いことが指摘されている。
低所得世帯の保護者やこどもたちの金融リテラシーが低い場合には、背後に金融リテラシーを形成するための経験や機会の格差が存在している可能性があることを念頭に置き、低所得世帯に暮らすこどもたちに特有の障壁を特定し、不足している機会や経験を家庭内や家庭以外の場所で補完するにはどのような支援が可能か、という発想が重要である。
(2)原則2:知識提供と実践機会を組み合わせる
MaPS調査やFWB調査の結果から、低所得世帯のこどもたちは家庭内での知識の伝達だけでなく、実践経験を積む機会が限られていることが示唆されている。したがって、家庭外での金融経済教育の場において、模擬家計、買い物、給与明細、銀行口座、デジタル決済などを扱う体験型学習を導入することが重要である。また、実際のお金を十分に持っていなくても、シミュレーションやゲームによって判断経験を積めるようにすることなども考えられよう。
6. 低所得世帯に暮らすこどもの金融リテラシー形成支援に向けて
こうした基本的な考え方を踏まえ、低所得世帯に暮らすこどもたちの金融リテラシー形成を支えるためには、家庭だけに役割を求めるのではなく、学校、地域、情報提供、制度・政策など複数の側面から学びの機会を補完していく必要がある。以下では、具体的な支援の方向性を5つ提案する。
(1)家庭・保護者への支援
低所得世帯のこどもたちへの直接的な金融リテラシー形成支援だけでなく、保護者を支える視点が重要である。家庭への責任転嫁を避け、保護者がお金について安心して話せる相談機会を提供し、保護者自身の債務や家計の問題について、専門相談につなぐ仕組みを設ける必要がある。保護者自身の金融リテラシーが向上し、また家庭の経済状況が良くなることで、お小遣いを通した実践経験や、親子の対話を通した知識の獲得など、こどもたちにとって金融リテラシーを形成するための機会が確保される。
また、お小遣いを用意できない家庭でも実践できる教材や模擬体験などを開発することで、所得格差によらず、すべての保護者が家庭内でこどもの金融リテラシー形成を支援することができるようにすることなども重要である。
(2)低所得世帯で暮らすこども特有の障壁を考慮した金融経済教育
家庭での学習機会が少ないこどもほど、学校や地域による補完が重要である。
MaPS調査では、低所得世帯のこどもや保護者が学校の金融教育を十分に実践的でないと感じていることが指摘されている。日本におけるFWB調査においても、小学校や中学校、高校等で金融経済教育を受けたと答える割合は依然として低い状態にあり、とりわけ低所得世帯のこどもたちへの機会提供の観点から、今後更なる金融経済教育の充実を図る必要がある(注3)。
その際には、これまで見てきたように、低所得世帯で暮らすこどもたちには特有の障壁や、機会不足があることを念頭に置かなければならない。低所得世帯のこどもたちにとっては、貧困の連鎖を断ち切るための生活防衛知識の獲得が最優先課題となる。「投資は余剰資金で」ということが鉄則として言われるように、低所得世帯に暮らすこどもたちにとっては、余剰資金をどう扱うかという手前にある、生活費管理、契約、クレジット、借入れ、デジタルマネー、詐欺への対処が重要になる。そのことを念頭に置き、すべてのこどもに幅広い学習機会を保障したうえで、こどもたちが置かれた個別の文脈も考慮した金融経済教育を行う必要がある。
また、学校間の教育資源や金融経済教育への取組の差にも注意が必要である。学校によって、金融経済教育への取組状況や、教材・外部講師・体験的な学習機会などの活用状況、金融リテラシー形成につながる部活動の有無などには、差が生じる可能性がある。こうした学校間の取組や教育環境の違いが、こどもたちが金融リテラシーを身につける機会の格差につながることは避ける必要がある。とりわけ家庭の所得格差がそのまま所属する学校間の金融経済教育資源や取組内容の差に直結する場合には、むしろ学校での金融経済教育が将来的な経済格差を拡大させてしまう場合もある。こうした違いが、こどもたちの金融リテラシー形成の機会の差につながらないよう、家庭環境や通う学校にかかわらず、すべてのこどもが一定の金融経済教育を受けられる環境を整えることが重要である。
(3)地域コミュニティの活用
こども食堂、学習支援、児童館、ユースセンターなどを、「さりげなくお金を学べる場」として活用することなども考えられる。
家計は各家庭にとって私的な領域であり、他人に相談することは誰にとってもハードルが高い。特に経済的困難を抱える家庭であればなおさら、自身の家庭の事情を話すことにためらいを感じる可能性がある。大藪(2025)によれば、個々の家庭に寄り添いながらの伴走支援はプライバシーの問題もあり、家計管理の中身まで把握するのは難しいという。
そのような点で、こども食堂や学習支援、児童館などは、広く居場所として機能する場である。そのような「居場所」において時間をかけて信頼関係を築き、そのうえでお金について「も」学べる機会を提供することができれば、プライバシーに対する心理的障壁を乗り越え、経済的困難を抱える親子が金融リテラシー形成支援を受けるきっかけとなりうるのではないだろうか。そのために、地域の居場所を支える地域人材へ向けた金融リテラシー支援に関する研修などを充実させていくことも、有効だと考えられる。
(4)対面・紙媒体での情報提供
また、低所得世帯においては、そもそも金融リテラシー形成のための情報にアクセスするための携帯電話やインターネットを利用できない可能性がある。大藪(2025)によれば、貧困世帯では携帯電話を解約している世帯もいるという。
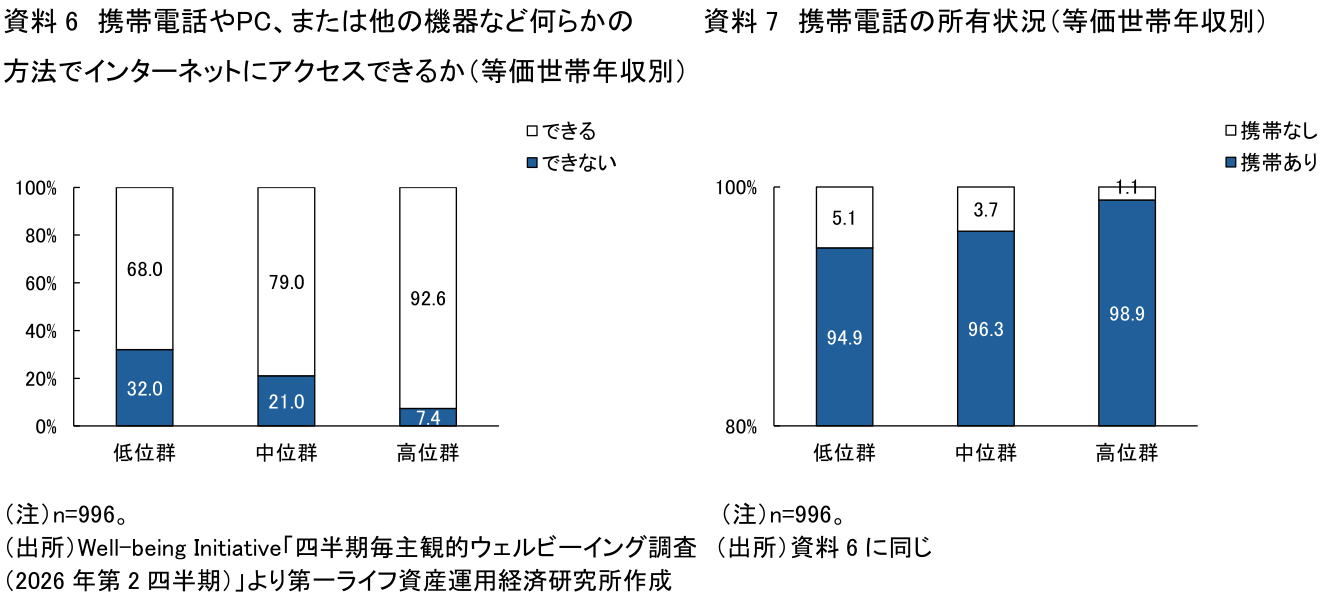
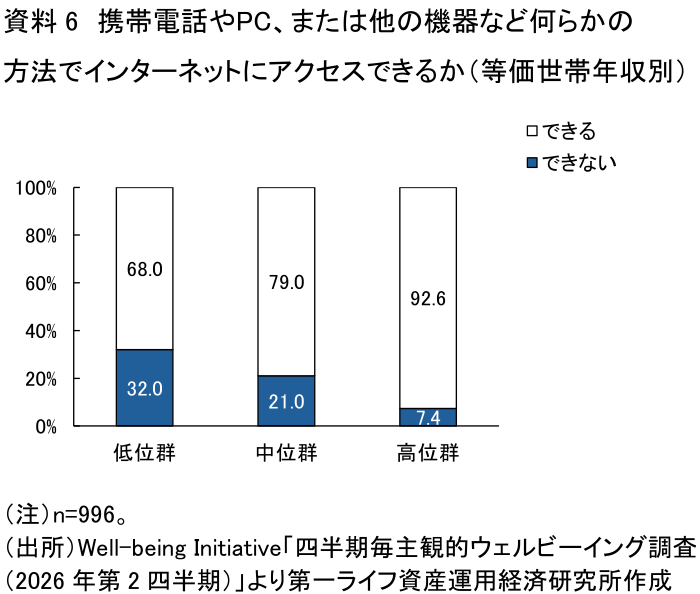
ウェルビーイング学会が、日本版Well-being InitiativeおよびGlobal Wellbeing Initiativeとの協力のもと、Gallup社によるRDD方式の電話調査を通じて実施した調査(注4)に、インターネットへのアクセス可否や個人用携帯の所有の有無について尋ねた項目がある。結果をみると、世帯の所得階層が低いほどインターネットへアクセスできない人の割合は多く、個人用携帯電話を持たない人の割合も多いという結果になっている。
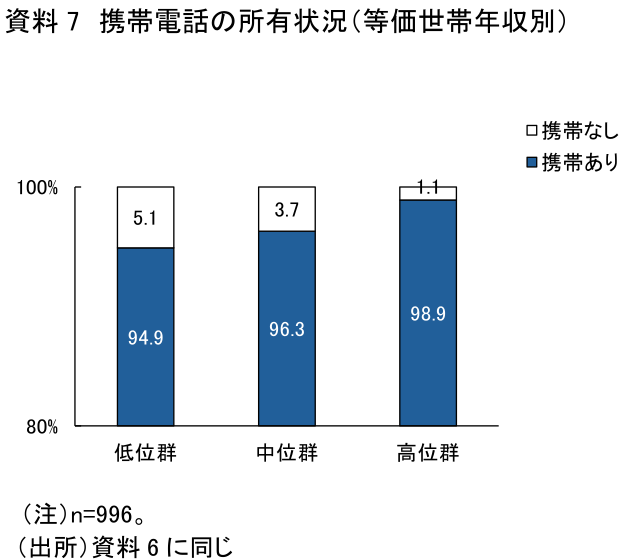
そのような面を想定し、前述のこども食堂などの居場所を通した金融リテラシー形成支援や、対面・紙媒体での情報提供を行うことも重要だと考えられる。
(5)国の制度・政策への位置付け
これまで検討してきた通り、低所得世帯で暮らすこどもたちにとって、家庭での機会不足を補うという観点から学校等での金融経済教育は重要な意味をもつ。
こども家庭庁の「こども大綱」は、こども基本法に基づき、政府全体のこども施策を総合的に推進するための基本的な方針を定めたものであり、2023年12月に閣議決定された。この「こども大綱」では、学童期・思春期の「成年年齢を迎える前に必要となる知識に関する情報提供や教育」の一つとして、金融経済教育を充実させ、こども・若者の金融リテラシー向上に取り組むことが明記されている。一方、「こども大綱」における「こどもの貧困対策」の項目では、家庭の所得等によって教育や体験の機会に格差が生じていることを踏まえ、「将来の貧困の予防」や教育機会の均等が重視されているものの、金融経済教育との関係は明示されていない。金融経済教育について、単に資産形成の知識を身につけるための教育ではなく、家庭環境による金融リテラシーや金融経験の格差を補い、すべてのこどもが将来の生活を主体的に設計し、経済的困難を回避・軽減するための力を身につける機会を保障する「こどもの貧困・格差対策」の一環としても、より明確に位置付けていく必要があるのではないだろうか。
そして金融経済教育が「こどもの貧困・格差対策」の一環としても明確に効力を発揮するためには、本稿で試みたように、とりわけ低所得世帯で暮らすこどもたちにとって、金融リテラシーを形成する機会にどのような点で困難や障壁があるかを検討し、その困難や障壁を念頭に置いた金融経済教育のあり方を考えていくことが重要である(注5)。
そのためには、MaPSによって実施された調査のように、低所得世帯のこどもを対象とした金融リテラシー形成に関わる障壁や実態を把握するための調査を、日本で実施することも重要だと考えられる。こども家庭庁所管の「こどもの貧困の解消に向けた対策の推進に関する法律」(2013年制定、2024年改正)は、現在の貧困を解消するだけでなく、「こどもの将来の貧困を防ぐ」ことを基本理念として掲げ、教育に関する支援や、将来の貧困を防ぐ施策についての調査研究を求めている。
7. すべてのこどもに金融リテラシーを形成する機会の保障を
以上、見てきたように、低所得世帯のこどもに不足しているのは、学ぶ意欲や能力ではなく、経験・対話・実践の機会や支援へのアクセスだと考えられる。そのような機会不足は、こどもたちの意志や努力を超えて、将来的な経済格差の再生産につながりかねない。
その点で、家庭における機会不足を補完するものとして、地域や学校等での金融経済教育の充実は重要である。他方、低所得世帯で暮らすこどもたちが直面する障壁を十分に考慮しないままでは、家庭の経済状況によって生じる金融リテラシー形成機会の格差を埋めることは難しい。そうした機会格差が残れば、経済格差やファイナンシャル・ウェルビーイング格差が世代を超えて連鎖することを十分に防げないおそれがある。だからこそ、学校、地域、家庭支援、社会保障を接続し、すべてのこどもが安全に試し、失敗し、相談できる機会を社会全体で保障していく必要がある。
こどもたちの金融リテラシー向上や金融経済教育の推進は、将来の投資家を育てるためだけの政策ではない。家計管理能力や生活防衛に直結する危機対応力の醸成を通して、こどもたちが将来にわたって経済的な安心感を持ち、自らの生活や人生を主体的に選択できる状態、すなわちファイナンシャル・ウェルビーイングを実現することができるよう支援するための政策でもある。とりわけ低所得世帯で暮らすこどもたちに対する支援は、将来の選択肢やファイナンシャル・ウェルビーイングの実現が、当人の意志や努力を超えた状況によって狭められることを防ぐための、基礎的な機会保障である。
【注釈】
-
等価世帯年収とは、世帯年収を世帯人数の平方根で除することで、世帯規模の違いを調整した年収指標である。本分析では、「100万円未満」、「100万円以上200万円未満」などのカテゴリーで把握した世帯年収について各カテゴリーの中央値を代表値として設定し、その値を用いて等価世帯年収を算出した(そのため、金額は推計値である)。算出した等価世帯年収を低い方から順に並べ、各群の人数がおおむね均等になるよう、低位群・中位群・高位群の3群に分類した。各群の等価世帯年収の推計値の範囲は、低位群が約200,000円~2,460,000円(n=2,421)、中位群が約2,470,000円~3,880,000円(n=2,669)、高位群が3,890,000円以上(n=2,761)である。したがって厳密には、当該調査における所得の下位約3分の1である「低位群」は、相対的貧困層とは一致しない点に注意が必要である。
-
ファイナンシャル・ウェルビーイングとは、「経済的な安心感を持ち、人生を楽しむための選択ができる状態」(村上 2025: 44)を指す。
-
FWB調査の対象者は18~79歳であり、本調査の結果は、現在の学校教育において金融経済教育がどの程度実施されているか、また、現在のこどもたちがそれをどのように受け止めているかを直接示すものではない。そのため、参考情報として位置付け、解釈には留意する必要がある。
-
Well-being Initiative「四半期毎主観的ウェルビーイング調査(2026年第2四半期)」は、四半期に1回、日本在住で施設に入居していない15歳以上(N=約1,000人)を対象に実施されている調査である。「日本に生きる1人ひとりが、どの程度ウェルビーイング(生活の豊かさ)を実感できているか、実態を明らかにする」ことを調査目的とし、Gallup社によるRDD方式の電話調査を通じて実施されている。本稿では、2026年4月~6月期のデータを用いている。なお、本分析もFWB調査と同様、算出した等価世帯年収を低い方から順に並べ、各群の人数がおおむね均等になるよう、低位群・中位群・高位群の3群に分類している。各群の範囲は、低位群が0円~2,121,320円(n=331)、中位群が2,160,000円~3,600,000円(n=300)、高位群が3,720,000円以上(n=365)である。
-
なお、金融経済教育のみによって、経済格差やファイナンシャル・ウェルビーイング格差の世代間連鎖を解消できるわけではない。所得保障や生活支援と組み合わせて多角的な支援を行っていく必要がある。
【参考文献】
-
あんびるえつこ(2024)「消費者教育の視点で考える子どもの金融経済教育のあり方」
-
金融庁(2013)「金融経済教育研究会報告書」
-
厚生労働省(2026)「2025年国民生活基礎調査の概況」
-
こども家庭庁(2023)「こども大綱」
-
Money and Pensions Service(2025)“Children & Young People living in low-income households and their financial education: Research findings”
-
村上隆晃(2025)「第2章 ファイナンシャル・ウェルビーイング(FWB)とは」ウェルビーイング学会ファイナンシャル・ウェルビーイング分科会編『よくわかるウェルビーイング&ファイナンシャル・ウェルビーイングQ&A』
-
村上隆晃(2026)「世帯年収が低い層のファイナンシャル・ウェルビーイングをどう高めるか」
-
西野偉彦(2024)「金融経済教育で「お金を投資し稼ぐ高校生」が活躍する時代へ ~学校現場の実践事例を参考に~」
-
OECD/INFE(2012)“High-level Principles on National Strategies for Financial Education”
-
大藪千穂(2025)「生活困窮者及び支援者のための金融経済教育」
小林 菜
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。

- 小林 菜
こばやし なの
-
資産運用調査部 研究員
専⾨分野: 金融経済教育・金融リテラシー
執筆者の最近のレポート
-
幼児期における金融経済教育の現状と課題 ~こどもたちの未来のファイナンシャル・ウェルビーイングを支えるために~
金融リテラシー・金融経済教育
小林 菜
-
【1分解説】金融経済教育研究校とは?
金融リテラシー・金融経済教育
小林 菜
-
こどもたちのために地域に何ができるか ~政策動向とOECD国際調査の結果から考える、地域の子育て支援~
ライフデザイン
小林 菜
-
「こども誰でも通園制度」とは?課題と展望(2) ~制度の基盤となる保育士にとっての意義と課題は何か~
ライフデザイン
小林 菜
-
「こども誰でも通園制度」とは?課題と展望(1) ~共同養育の意識を社会全体で育む契機に~
ライフデザイン
小林 菜